Одинаковая капитализация — разная стоимость бизнеса: что меняет долг
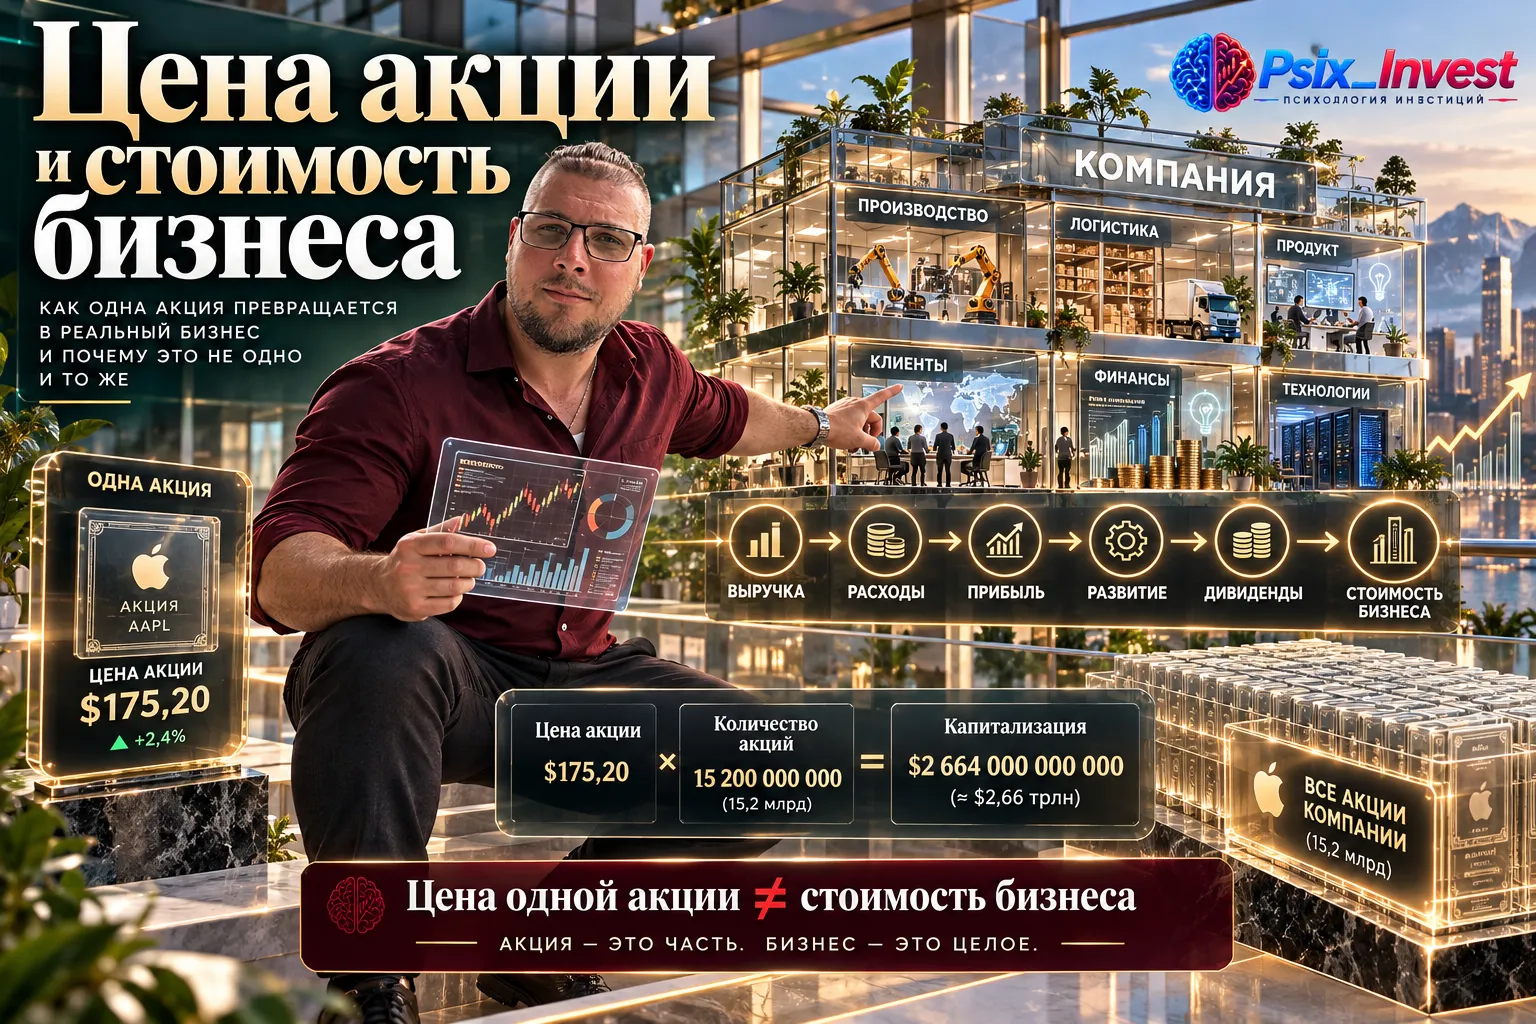
Представим, что две компании имеют одинаковую рыночную капитализацию. На первый взгляд рынок оценивает их одинаково. Но если одна компания несёт заметный процентный долг, а у другой денежных средств больше, чем такого долга, экономическая картина уже разная. Именно здесь одной капитализации становится недостаточно.
Конкретный пример
У первой компании капитализация 120 млрд ₽ и чистый долг 30 млрд ₽. В упрощённом расчёте Enterprise Value, или EV, будет около 150 млрд ₽: к стоимости капитала акционеров добавляется чистый долг. У второй капитализация тоже 120 млрд ₽, но чистая денежная позиция составляет 20 млрд ₽. Её упрощённый EV будет около 100 млрд ₽.
Это не означает, что вторая компания автоматически лучше или что первая плохая. Расчёт показывает другое: одинаковая стоимость акционерного капитала может скрывать разную финансовую структуру. Покупатель бизнеса получает не только активы и прибыль, но и долговые обязательства либо, наоборот, избыток денежных средств.
Что именно показывает каждый показатель
Капитализация отвечает на вопрос, сколько рынок оценивает собственный капитал компании. Она считается как цена одной акции, умноженная на количество акций в обращении. Это полезный показатель масштаба, но он не включает долговую нагрузку в ту же логику.
EV помогает приблизиться к стоимости всего бизнеса. Для грубой оценки к капитализации прибавляют процентный долг за вычетом денежных средств. Если денег у компании больше, чем процентных обязательств, такая позиция снижает итоговую величину EV. Поэтому при сравнении компаний важно сначала понять, какую именно стоимость вы сопоставляете.
Следующий шаг — связать эту оценку с результатами бизнеса. Для этого используют показатели вроде EV/EBITDA, P/E или P/B. Но коэффициент выбирают с учётом отрасли и смысла показателя: сравнивать одно значение вне контекста недостаточно.
Как проверить сравнение до вывода «дешевле»
- Уточните, одинаково ли вы считаете капитализацию и количество акций в обращении.
- Проверьте процентный долг и денежные средства, а не только общую цену акционерного капитала.
- Сопоставьте EV или капитализацию с прибылью и денежным потоком, а затем — с прямыми конкурентами той же отрасли.
- Посмотрите, не объясняется ли низкая оценка падением прибыли, высокой долговой нагрузкой или структурной проблемой.
Есть ещё одна важная граница: внутренняя стоимость всё равно остаётся оценкой будущего. Даже корректно посчитанный EV не говорит, сколько бизнес «обязан» стоить. На итог влияют ожидания по прибыли, росту, марже и риску, поэтому разумнее работать с несколькими сценариями, а не с одной точной справедливой ценой.
Цена одной акции при этом остаётся вторичным ориентиром. Две бумаги могут стоить совершенно по-разному из-за разного количества акций в обращении, а дробление способно изменить ценник без изменения экономической ценности бизнеса. Поэтому сравнение компаний начинается не с стоимости одной бумаги, а с масштаба всей оценки.
И ещё один контроль: количество акций может меняться. Дополнительная эмиссия способна размывать долю существующих владельцев, поэтому полезно смотреть, как меняются не только общая капитализация и прибыль, но и показатели в расчёте на одну акцию.
Практический вывод: если две компании кажутся одинаковыми по капитализации, сравнение только начинается. Сначала разберите долг и деньги, затем способность зарабатывать и отраслевой контекст. После этого становится понятнее, действительно ли одна компания стоит дешевле относительно своего бизнеса или различие объясняется рисками.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.


Один из способов получать пассивный доход от владения недвижимостью — приобрести инвестиционные паи паевых инвестиционных фондов. При покупке инвестиционного пая ЗПИФ вы становитесь совладельцем складов, офисной недвижимости, торговых центров. Инвестиции в такие объекты приносят стабильную прибыль в виде арендных платежей. Это вариант более спокойного и прогнозируемого достижения финансовой цели с горизонтом планирования 3 года и больше. На Московской бирже возможно приобрести например паи...

Многие пишут отзывы на банки в Народном Рейтинге на Банки.ру, но не все знают, что Совкомбанк дарит промокоды или баллы Халва за отзывы на инвестиционную компанию Совкомбанк Брокер. 500 баллов Халва за 1 отзыв в Народном Рейтинге Инвестиционных компаний.


Я ещё с инвестициями не связывалась, но с Вашей лёгкой руки, наверное придется осваивать и эту науку) Столько информации я сразу не переварю за один раз, поэтому буду постепенно, а то меня здесь белочки атакуют))
Хорошая статья 👍 - всё наглядно и понятно! 🤗
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Предпринимателю при выборе банка стоит оценить не только стоимость обслуживания, но и надежность организации, набор услуг и качество поддержки. Сначала проверьте наличие лицензии и участие банка в системе страхования вкладов. Для счетов ИП и малого или среднего бизнеса действует страховое покрытие до 1,4 млн рублей. При больших оборотах имеет смысл распределять деньги между несколькими банками и дополнительно изучать финансовое положение организации.
Зачем нужен бизнес-план
Что такое льготный кредит
Очевидно, вопрос куда вкладывать не актуален для людей, не имеющих свободных денег, а тем более, погрязших в кредитах.
Что такое облигации
Все мы хотим сохранить и приумножить капитал, используя различные финансовые инструменты.
Продажа во время падения не всегда является ошибкой. Иногда закрыть позицию рационально. Проблема появляется тогда, когда единственным аргументом становится текущий минус и желание как можно быстрее прекратить неприятные ощущения.