Прилетел налог на вклады. Платим налог на инфляцию?
Сейчас многие заходят в личные кабинеты налогоплательщика и обнаруживают там уведомления о необходимости уплаты налога на доходы по вкладам. Для большинства это становится крайне неприятным сюрпризом. Вот и я не ощутил радости, увидев сегодня такое уведомление.
Давайте посмотрим правде в глаза: разве проценты по депозитам в текущих реалиях — это реальный доход? Все, что банки начисляют по итогам года, в лучшем случае едва покрывает официальный рост цен на продукты, услуги и автомобили. Покупательная способность сбережений массового вкладчика не растет. Никакого реального обогащения не происходит. Но государство это не учитывает: оно берет номинальные цифры на бумаге и удерживает с них НДФЛ.
Особенно остро эта проблема встает сейчас, когда вовсю обсуждается введение прогрессивной шкалы НДФЛ. Если ставки вырастут, консервативные вкладчики начнут терять еще больше. Плюс ключевая ставка падает, а значит уменьшается и сумма необлагаемого дохода.
У меня появилась идея: почему бы не вычитать из налогооблагаемой базы процент реальной инфляции по итогам года? Я не поленился, сел и оформил эту идею в виде полноценной законодательной инициативы. Я решил не ограничиваться диванной критикой, а направил официальные обращения в два главных ведомства: Министерство финансов РФ и в Комитет Госдумы по бюджету и налогам (на имя Андрея Макарова).
В чем суть моего предложения:
1. Ввести «инфляционный вычет»: При расчете налога уменьшать полученные проценты на величину официальной инфляции Росстата за год. Если инфляция сожрала весь доход — налог равен нулю.
2. Жесткий социальный порог (Защита простого вкладчика): Эта льгота не должна работать на миллионеров. Я предложил установить порог совокупного пассивного дохода в 500 000 рублей в год (это примерно соответствует вкладам до 2,5–3 млн рублей). Если зарабатываешь меньше — получаешь защиту от инфляции. Если ты крупный капиталист и имеешь больше полумиллиона в год чисто на процентах — плати налог в полном объеме по прогрессивной шкале с номинала.
3. Никакого популизма: Идея не требует «печатать деньги» или бездумно раздавать пособия из бюджета (чем любят грешить некоторые фракции). Это предложение о справедливом перераспределении нагрузки: защитить средний класс и массового вкладчика, сохранив фискальное давление на сверхкрупные капиталы.
Оба обращения уже отправлены: Минфин взял на регистрацию, а Госдума активирует личный кабинет для отслеживания статуса. По закону у них есть 30 дней на ответ.
Мне искренне интересно, что ответят профильные чиновники и как они попытаются экономически обосновать то, что у обычных людей сейчас просто изымают часть капитала под видом налога на прибыль. Как только придут официальные ответы на бланках — обязательно выложу их здесь.
Друзья, что думаете? Справедлив ли такой инфляционный вычет для обычных вкладчиков? Делитесь в комментариях, кому уже прилетел налог и что думаете? Всех благ.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Вы наверняка замечали: вроде бы и зарабатываешь неплохо, а к концу месяца баланс на карте сиротливо стремится к нулю. Куда уходят деньги? На глобальные покупки? Как раз нет. Финансовую стабильность чаще всего незаметно подтачивают мелкие, привычные действия.Давайте разберем три базовых правила личных финансов, которые помогут навести порядок в кошельке без жестких ограничений и стресса.1. Правило «Невидимых расходов»Мы привыкли контролировать крупные траты (аренду, кредиты, покупку техники), но...
Внимание: Материал носит исключительно информационный характер. Автор не призывает к совершению каких-либо действий.

Рекламные баннеры банков всё чаще пестрят цифрами, от которых глаза лезут на лоб: 20%, а то и 30% годовых по вкладу. Это на фоне того, что средняя максимальная ставка на рынке держится в районе 13-14%. Казалось бы, золотое правило финансовой грамотности — бежать от таких предложений как от огня, ведь бесплатный сыр только в мышеловке. Но здесь ситуация иная: банки ничего не скрывают, просто щедрая доходность идёт с оговорками.

Сегодня 25 сентября — а значит самое время заглянуть в наше мобильное приложение и выбрать категории кешбэка на следующий месяц.
Что такое социальный вклад
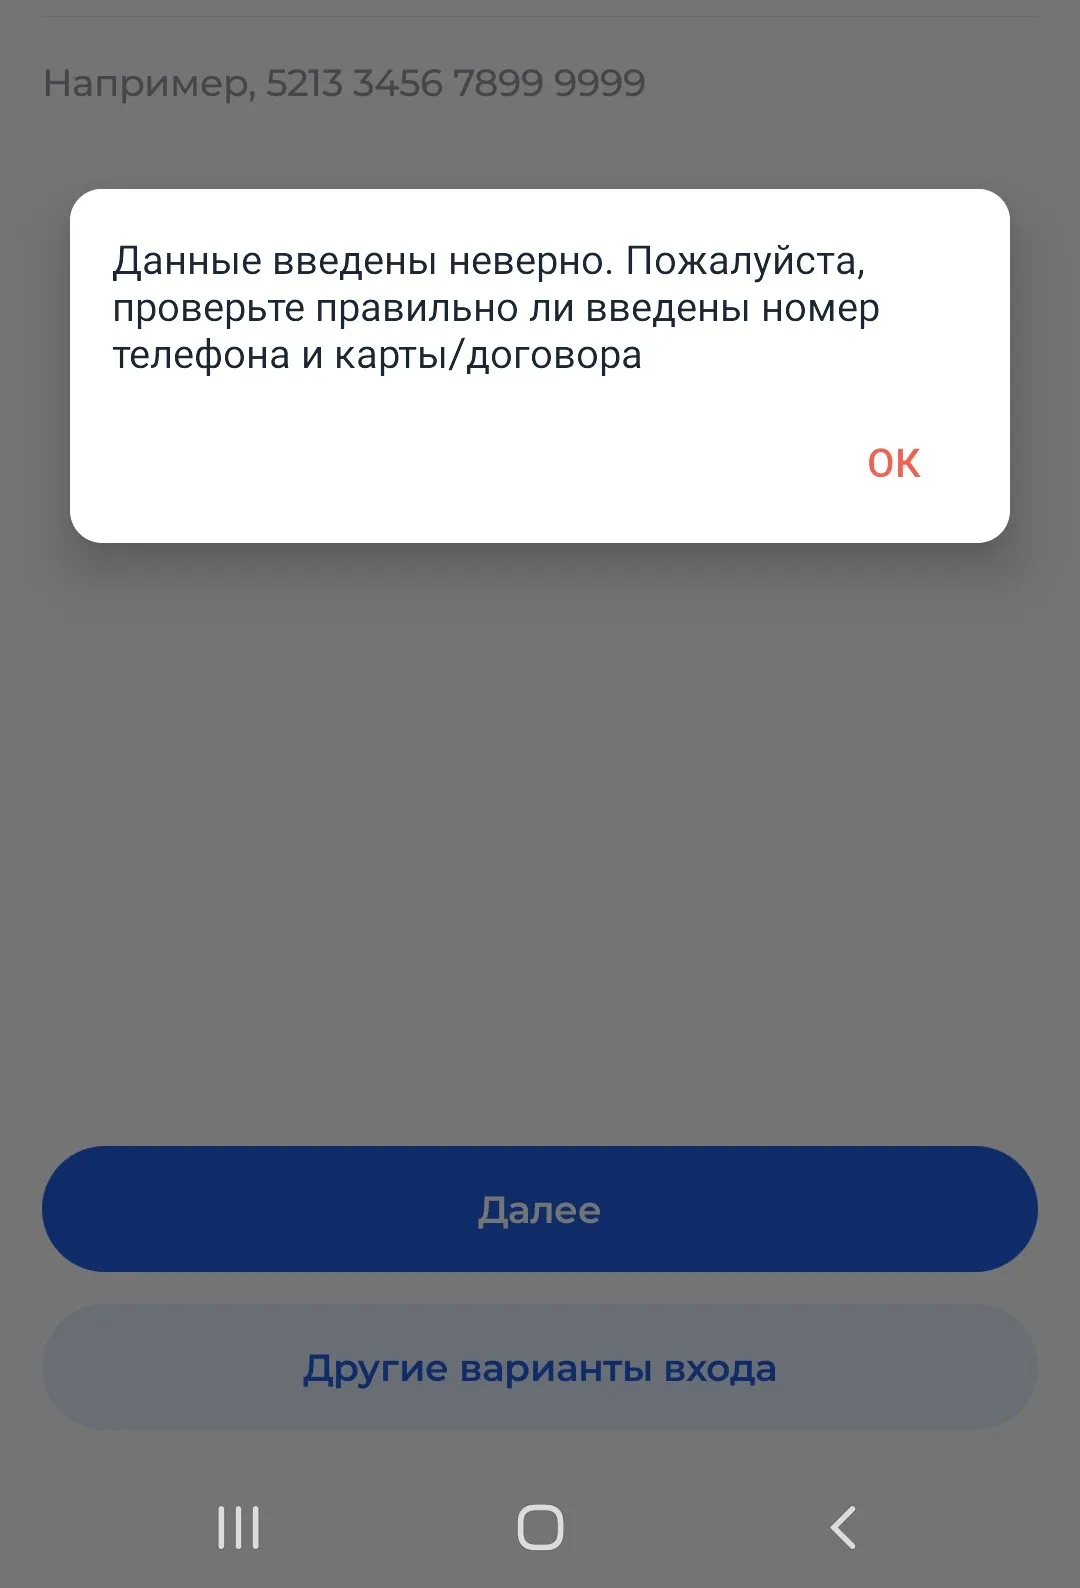
У меня были проблемы с активацией дебетовой карты Совкомбанка. И в этом посте я хочу подробно рассказать, как я справилась с этой ситуацией. Возможно, мой опыт кому-то будет полезен.
Многие наивно полагали, что поэтапное увеличение имущественного ценза для признания квалифицированным инвестором действительно защитит новичков от рискованных вложений. Логика регулятора выглядела стройно
Пустая кредитная карта с нулевым балансом снижает шансы на получение крупного кредита ровно так же, как и реальный непогашенный долг
Фикс Прайс всегда радует своми ценами, но сейчас покупки стали ещё выгоднее. Просто нужно оформить подписку, в зависимости от своих потребностей и получать повышенный кэшбэк. Каждый покупатель выбирает для себя уровень выгоды и наслаждается кэшбэком на будущие покупки. Уровень серебро даёт +5% кэшбэк, и стоит эта подписка 99 рублей. А уровень платина дает +7% кэшбэк и стоит 199 рублей. Всё честно и прозрачно, без автопродления. Выбор за тобой!

Жизнь не балует наивных людей, особенно когда речь заходит о покупке жилья. У меня два взрослых сына, и оба сейчас синхронно пришли к мысли, что пора обзаводиться собственными квадратными метрами. Как мать и человек, который верит сухим цифрам, а не рекламным лозунгам, я не стала охать, а просто открыла Ипотечный калькулятор Банки.ру , зарылась в графики платежей и решила трезво оценить их шансы.