


Начал заранее проверять, куда можно вложить свободные деньги
У меня раньше часто получалось так, что свободные деньги просто лежали на счете. Я понимал, что они понадобятся в ближайшие месяцы, поэтому не хотел связывать их надолго, но при этом особого внимания тому, где именно они находятся, не уделял. В какой-то момент заметил, что такие деньги могут лежать без дела довольно долго. Например, планировал крупную покупку через два месяца, но до покупки еще нужно было дойти. Всё это время сумма просто находилась на обычном счете и практически не приносила дохода.
Сначала я думал, что ради нескольких месяцев нет смысла вообще что-то искать. Потом начал считать на конкретных суммах и понял, что даже короткий период уже имеет значение, если речь идет о заметной части накоплений. При этом вкладывать такие деньги в более рискованные инструменты мне тоже не хотелось. Если деньги понадобятся через пару месяцев, неприятно обнаружить в этот момент просадку и выбирать между продажей с убытком и переносом своих планов. Поэтому я разделил для себя деньги по срокам. То, что может понадобиться практически в любой момент, стараюсь держать максимально доступным. Суммы, которые точно не понадобятся несколько месяцев, уже рассматриваю отдельно. Еще начал заранее отмечать конкретную дату, когда деньги могут понадобиться. Раньше мог просто сказать себе: «наверное, через несколько месяцев». Сейчас стараюсь хотя бы примерно понимать срок, потому что от него сильно зависит, какие варианты вообще имеют смысл. Например, если деньги нужны через месяц или два, для меня уже нет большого смысла гнаться за потенциально большей доходностью ценой заметного риска или потери доступности. Если же срок становится длиннее, вариантов появляется больше. Отдельно я стал смотреть на условия досрочного снятия и фактическую доходность. Раньше мог увидеть красивый процент и сразу заинтересоваться, а потом выяснялось, что при досрочном изъятии денег условия уже совсем другие. Еще помогает заранее разделять деньги на конкретные цели. Если вся сумма просто называется «накопления», ее сложнее планировать. Когда я понимаю, что одна часть понадобится для крупной покупки, другая является резервом, а третья может оставаться на более длительный срок, решения становятся намного понятнее. При этом я не пытаюсь каждый месяц искать новый способ получить максимальный процент. Скорее, мне стало важнее не держать крупную сумму без причины там, где она ничего не приносит, если я уже знаю, что некоторое время она мне не понадобится. Раньше я воспринимал короткий срок как аргумент вообще ничего не делать с деньгами. Сейчас смотрю немного иначе: даже несколько месяцев можно использовать разумно, если заранее понимать цель, срок и допустимый уровень риска.
В итоге я перестал выбирать место для денег только по принципу «где сейчас больше процент». Сначала определяю, когда деньги понадобятся, насколько быстро они должны быть доступны и могу ли я позволить себе временно заморозить эту сумму. Для меня это оказалось намного практичнее, чем постоянно искать максимальную доходность. Потому что деньги, которые понадобятся через пару месяцев, должны в первую очередь оставаться доступными, а уже потом приносить какой-то дополнительный доход.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Минфин внёс в правительство трёхлетний бюджетный пакет, в котором есть поправки в Налоговый кодекс. Как указано в документе, их цель — повысить устойчивость бюджетной системы.
Несколько месяцев назад банк заблокировал мне карту.
Правительство Российской Федерации утвердило новые правила информирования покупателей бриллиантов, вступили в силу 1 сентября 2026 года. Бриллиантами смогут называться только алмазы природного происхождения. Цель нововведения — повысить достоверность информации и защитить потребителя. Ювелирные изделия с бриллиантами — это значимая покупка, которая зачастую связана с подарком, долгосрочной ценностью и инвестицией. Покупатель должен видеть достоверную информацию о камне и подходить к покупке...


Алмазы — невозобновляемый природный ресурс. Месторождения истощаются, а новые открываются редко. На фоне стабильного спроса это создаёт потенциал для долгосрочного роста цен.
ИИС-3 и вклад: разные задачи и разный риск
Один из способов получать пассивный доход от владения недвижимостью — приобрести инвестиционные паи паевых инвестиционных фондов. При покупке инвестиционного пая ЗПИФ вы становитесь совладельцем складов, офисной недвижимости, торговых центров. Инвестиции в такие объекты приносят стабильную прибыль в виде арендных платежей. Это вариант более спокойного и прогнозируемого достижения финансовой цели с горизонтом планирования 3 года и больше. На Московской бирже возможно приобрести например паи...

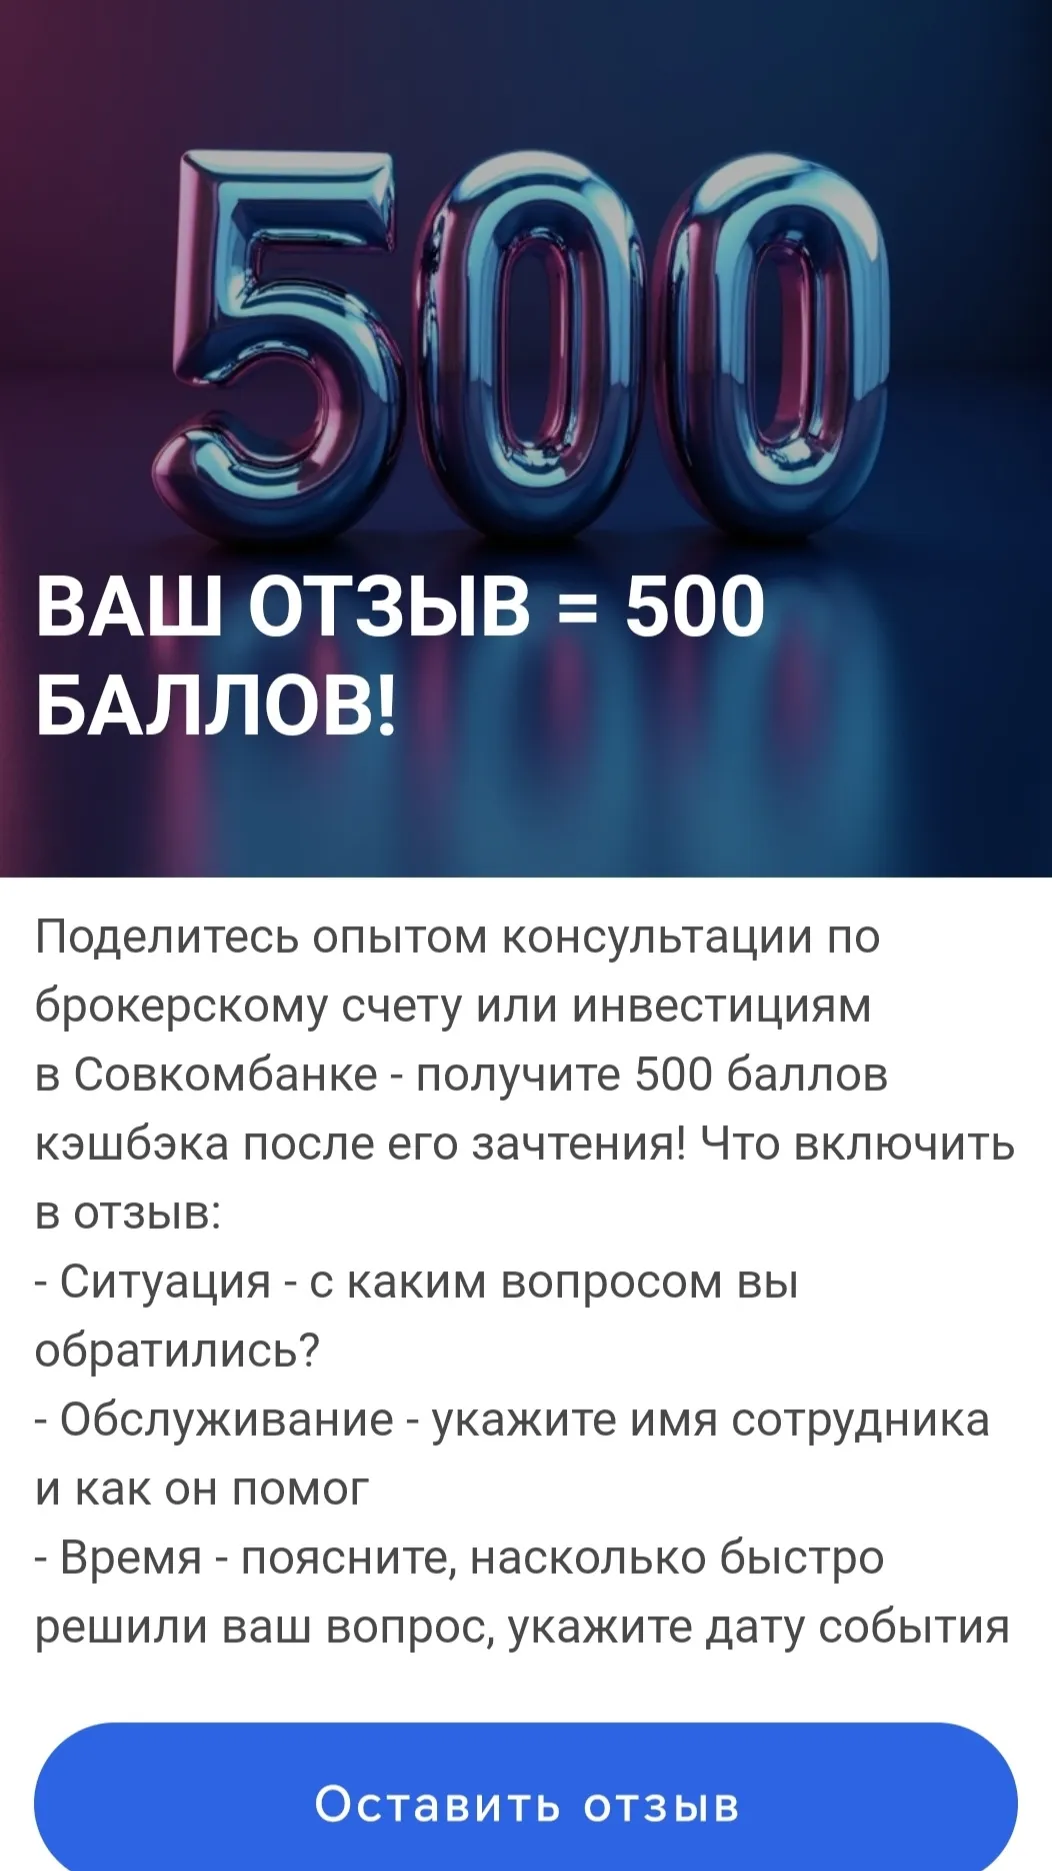
Многие пишут отзывы на банки в Народном Рейтинге на Банки.ру, но не все знают, что Совкомбанк дарит промокоды или баллы Халва за отзывы на инвестиционную компанию Совкомбанк Брокер. 500 баллов Халва за 1 отзыв в Народном Рейтинге Инвестиционных компаний.

Я ещё с инвестициями не связывалась, но с Вашей лёгкой руки, наверное придется осваивать и эту науку) Столько информации я сразу не переварю за один раз, поэтому буду постепенно, а то меня здесь белочки атакуют))
Хорошая статья 👍 - всё наглядно и понятно! 🤗
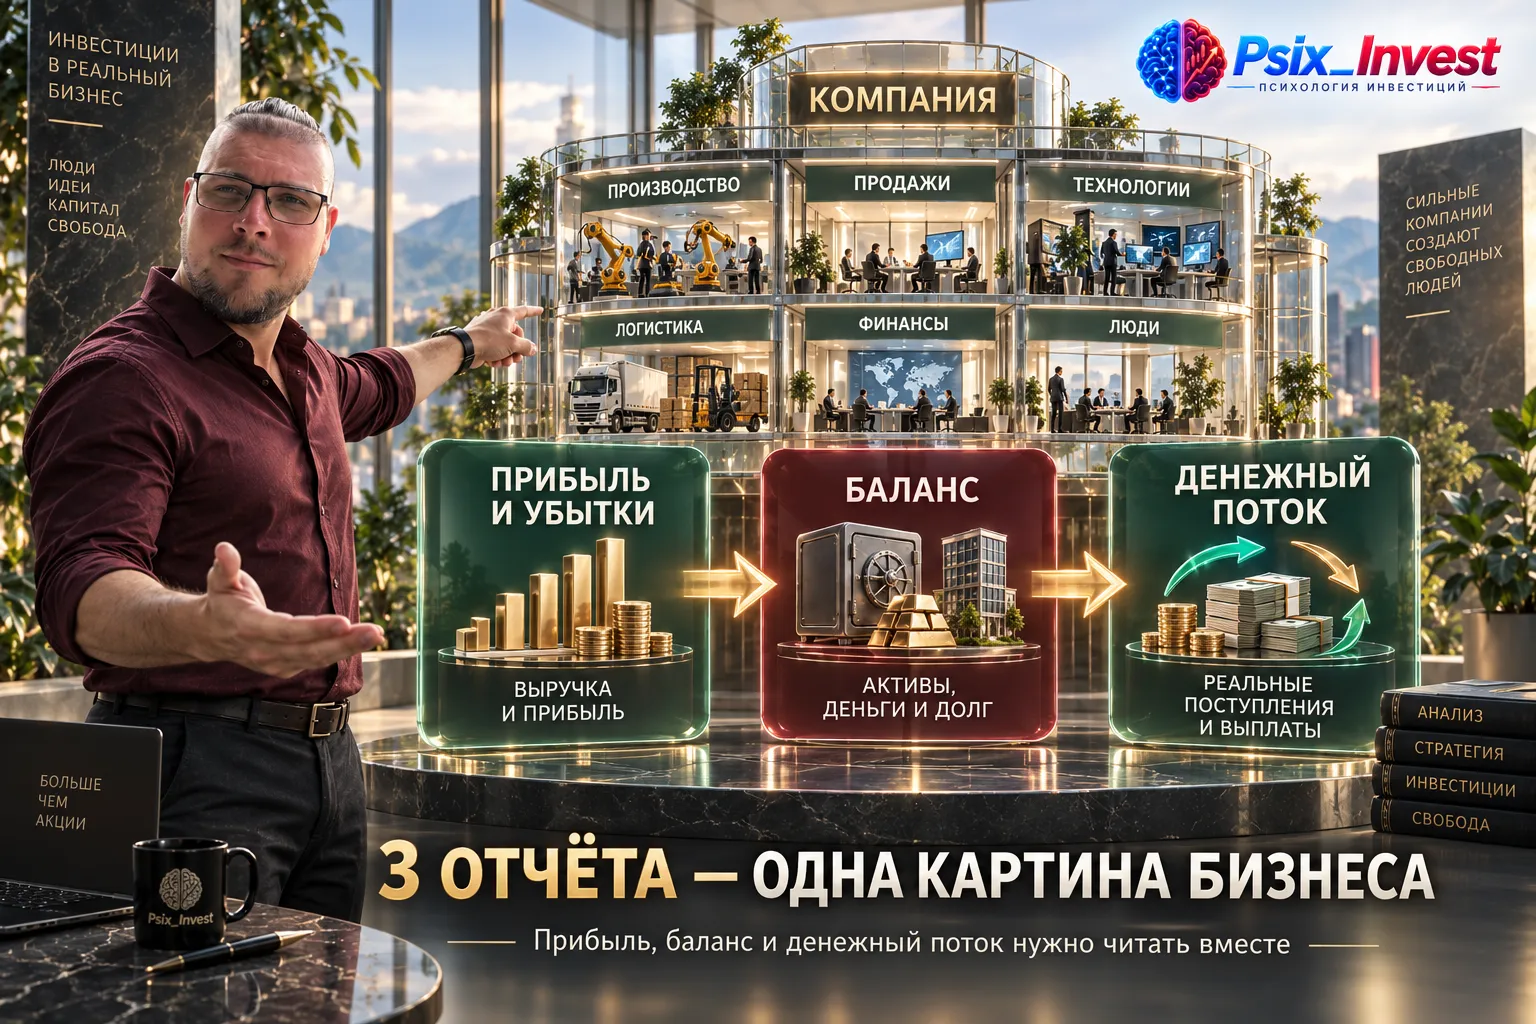
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Очевидно, вопрос куда вкладывать не актуален для людей, не имеющих свободных денег, а тем более, погрязших в кредитах.
Что такое облигации
Все мы хотим сохранить и приумножить капитал, используя различные финансовые инструменты.