Стоит ли студенту оформлять кредитную карту? Я разобралась на простом примере
Стоит ли студенту оформлять кредитную карту? Я разобралась на простом примере
Раньше мне казалось, что кредитная карта — это только для тех, кто постоянно берет деньги в долг. Но потом я решила разобраться, как она вообще работает и в каких случаях может быть полезной. Делюсь выводами простыми словами.
Представим ситуацию
Я студентка. До стипендии ещё неделя, а нужно срочно купить учебники и оплатить дорогу. На это требуется 12 000 ₽.
Есть два варианта: занять деньги у знакомых или использовать кредитную карту, если по ней действует льготный период.
Что такое льготный период
Льготный период — это время, когда можно пользоваться деньгами банка и не платить проценты, если вернуть всю сумму вовремя.
Например:
- покупка — 12 000 ₽;
- льготный период — до 120 дней;
- если вернуть все 12 000 ₽ до окончания льготного периода, проценты обычно не начисляются (если соблюдать условия банка).
Но если вернуть только часть суммы или пропустить срок, могут начисляться проценты.
Что важно проверить перед оформлением
Я выписала для себя несколько пунктов:
- сколько длится льготный период;
- есть ли плата за обслуживание карты;
- какая процентная ставка после окончания льготного периода;
- есть ли комиссия за снятие наличных и переводы.
Оказалось, что у разных банков условия сильно отличаются.
Когда кредитная карта может стать ошибкой
Я поняла, что есть ситуации, когда лучше не пользоваться ей:
- покупать вещи, которые не сможешь оплатить позже;
- снимать наличные, если за это есть комиссия;
- забывать дату платежа.
Даже небольшая просрочка может привести к дополнительным расходам.
Что я решила для себя
Если оформлять кредитную карту, то только как запасной вариант на непредвиденные расходы, а не как дополнительные деньги «на покупки».
Теперь я всегда сначала считаю, смогу ли вернуть всю сумму в срок.
Вывод
Кредитная карта сама по себе не «хорошая» и не «плохая». Всё зависит от условий банка и того, как ей пользоваться. Перед оформлением лучше внимательно сравнить предложения и прочитать все комиссии и сроки.
Сюда можно добавить ссылки Банки.ру на подбор кредитных карт, сравнение льготных периодов и статью о комиссиях по кредиткам.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Куда положить деньги на 3–6 месяцев: как я выбирала вклад, если накопления могут понадобиться
Недавно у меня произошла ситуация, после которой я начала намного внимательнее относиться к банковским картам. Деньги никто не украл, но почти 2 400 ₽ я потеряла просто из-за своей невнимательности.
Банк ,, Самолёт,, поднял % ставки по линейке своих вкладов с 28.09.
НС банк изменения по линейке вкладов %ставок. Есть и повышение и понижение в линейке вкладов на разных разных сроках.
Банк,, Пойдём,, ввёл в линейку своих депозитных продуктов вклад с 28.09 ,, 100 дней,, со ставкой-13, 6%
ГПБ снижает ставки по линейке своих архивных НС до 4% с 30.09. Напомню , что в настоящее время , в ГПБ кроме архивных НС , есть 2 вида НС : на минимальный остаток и на ежедневный остаток , с одинаковым названием,, Доходный,,
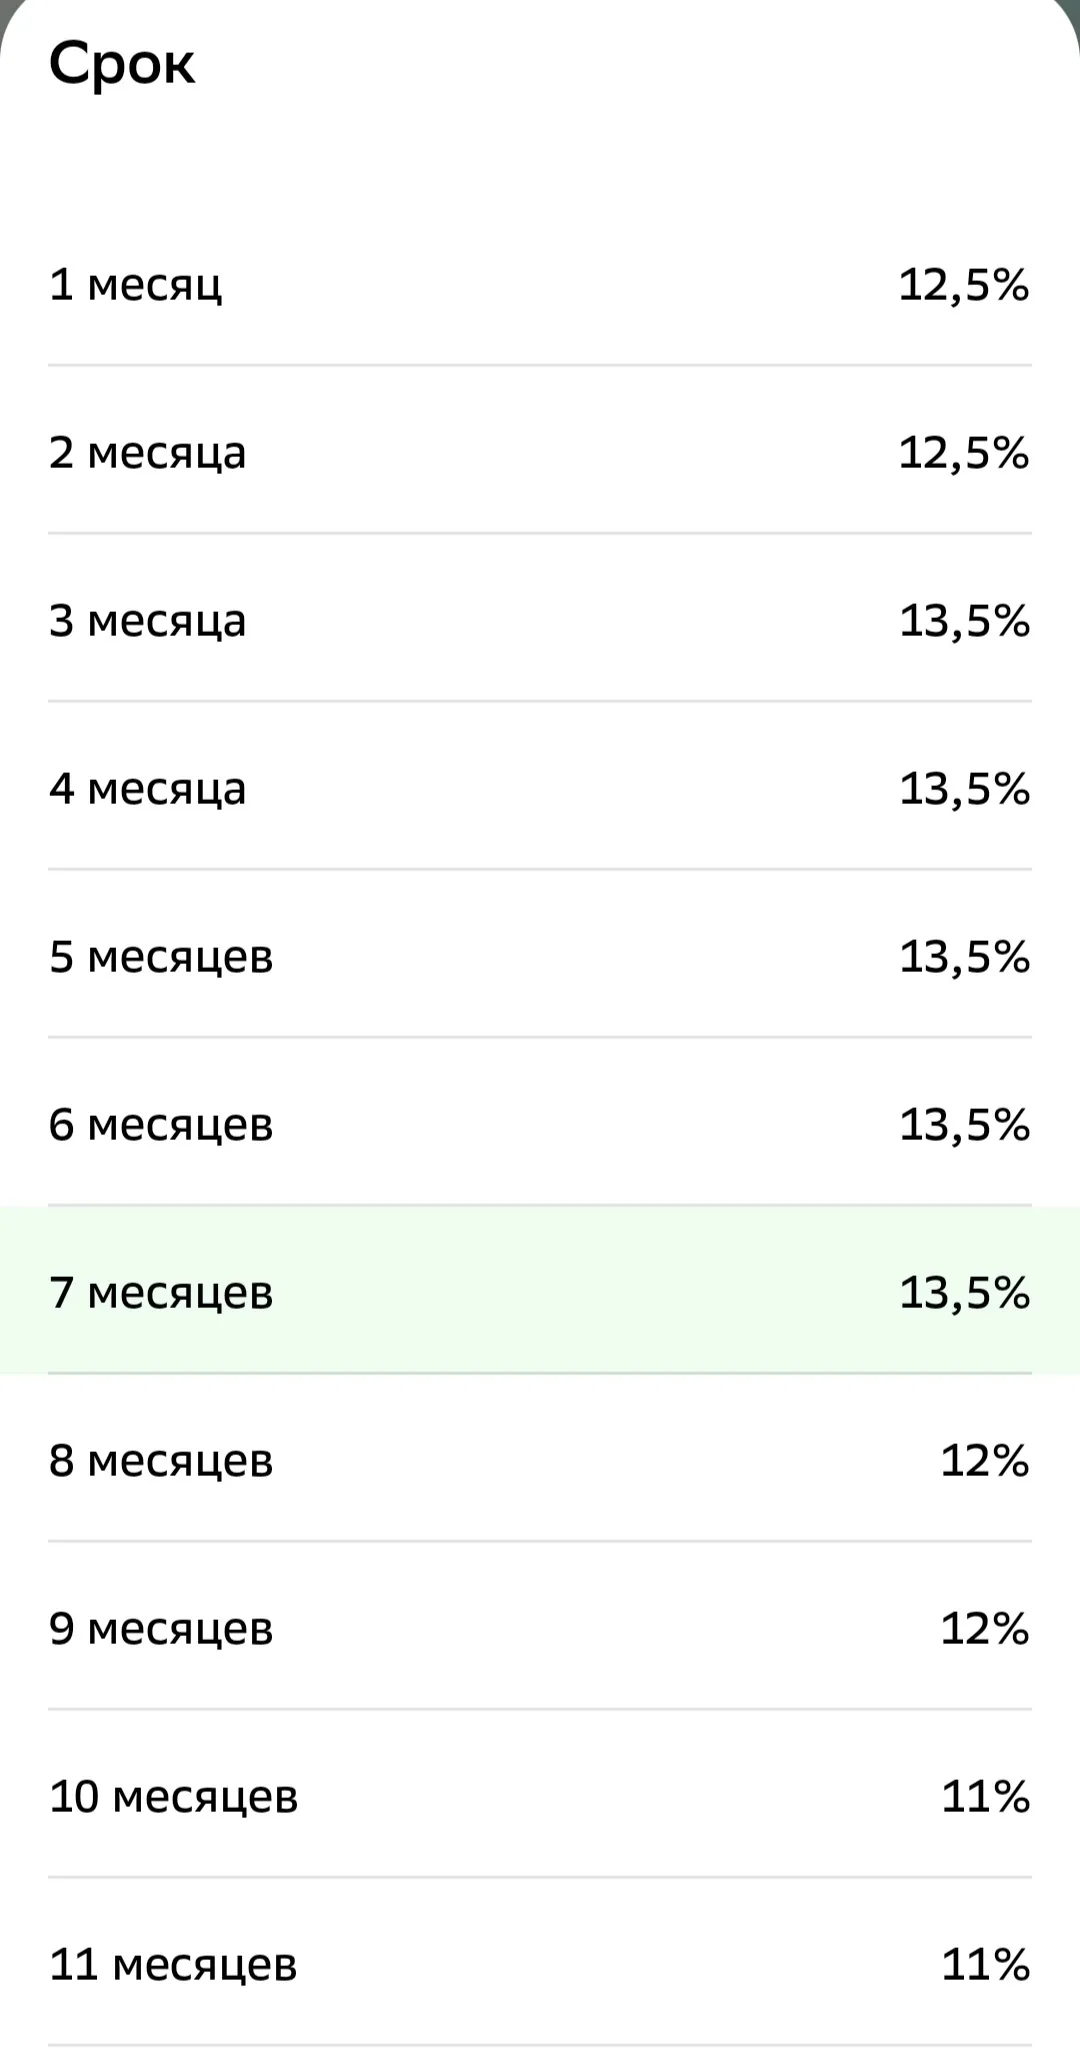
Я выбрал вклад "Лучший%" в Сбербанке на 7 месяцев под 13,5% годовых, потому что это один из самых выгодных и сбалансированных вариантов краткосрочного размещения новых средств под актуальный процент.
Вот да, преимущество конечно, что офисы Сбербанка очень легко найти в случае чего.

Всем привет! Давайте сразу к делу. Я долго думала, как рассказать о своих финансах так, чтобы это не было похоже на скучный учебник по экономике. И тут меня осенило: мой путь в финансах — это точная копия моих отношений с одеждой.
- Льготный период сбрасывается, если не внести минимальный платёж. Минимальный платёж — 8% от суммы долга. Пропустил — и прощай, грейс.
Заголовок кликбейтный, но правдивый. Рассказываю без прикрас.