


Что делает богатым? 200 000 зарплата?
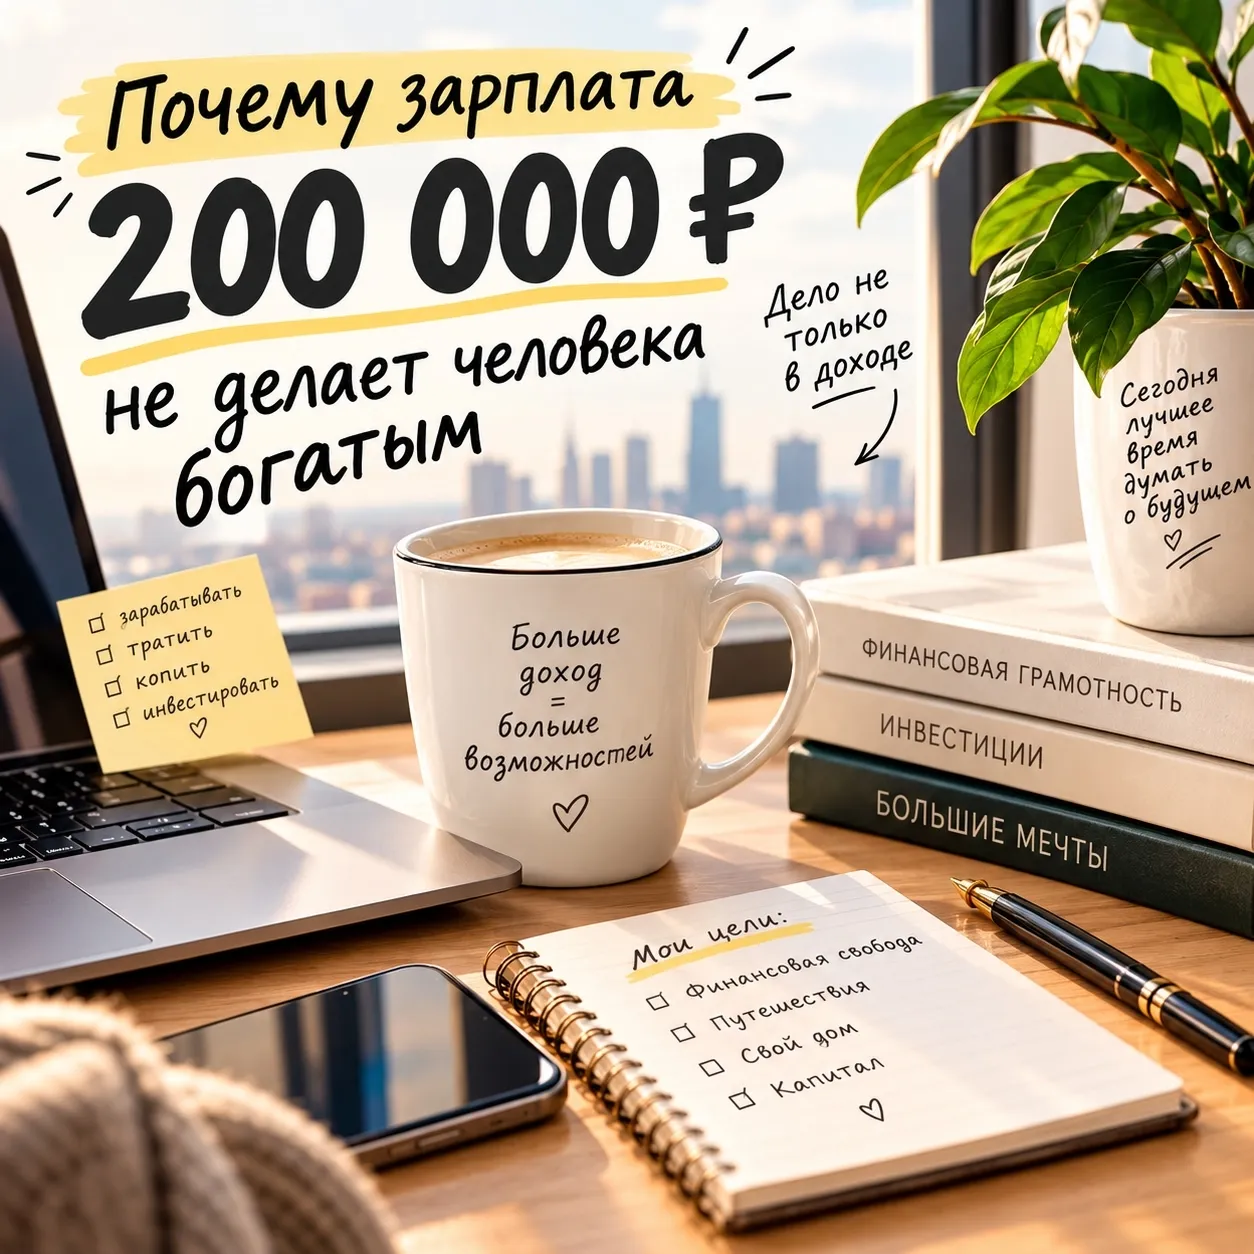
Почему зарплата 200 000 ₽ не делает человека богатым. Зарплата 200 000 ₽ звучит красиво. Но можно получать 200 тысяч и каждый месяц удивляться:«А куда опять делись деньги?»
И можно получать 130 тысяч, но при этом постепенно создавать капитал.
Всё дело не только в доходе.
Посмотрим на простую математику. Допустим, человек получает 200 000 ₽. На жизнь уходит 170 000 ₽. Остаётся 30 000 ₽. За год это: 30 000 × 12 = 360 000 ₽.
А теперь другой человек получает 130 000 ₽, но тратит 100 000 ₽. У него остаётся те же 30 000 ₽ в месяц. Доход в полтора раза меньше. А сумма, которая превращается в капитал, — одинаковая.
Вот почему высокая зарплата сама по себе не делает человека богатым. Она просто даёт больше возможностей. А уже от человека зависит, превратятся эти возможности в капитал или в более дорогую версию той же жизни. Новая машина. Более дорогая квартира. Рестораны чаще. Отпуск подороже. И в какой-то момент 200 тысяч становятся «обычной зарплатой», а расходы догоняют доход.
Поэтому я бы смотрела не только на зарплату. А на три цифры:сколько вы зарабатываете; сколько тратите; сколько остаётся у вас в конце месяца.
И есть ещё одна цифра, которая мне нравится больше всех: сколько денег работает на вас, даже когда вы спите. Вот она уже действительно многое говорит о вашем финансовом положении.

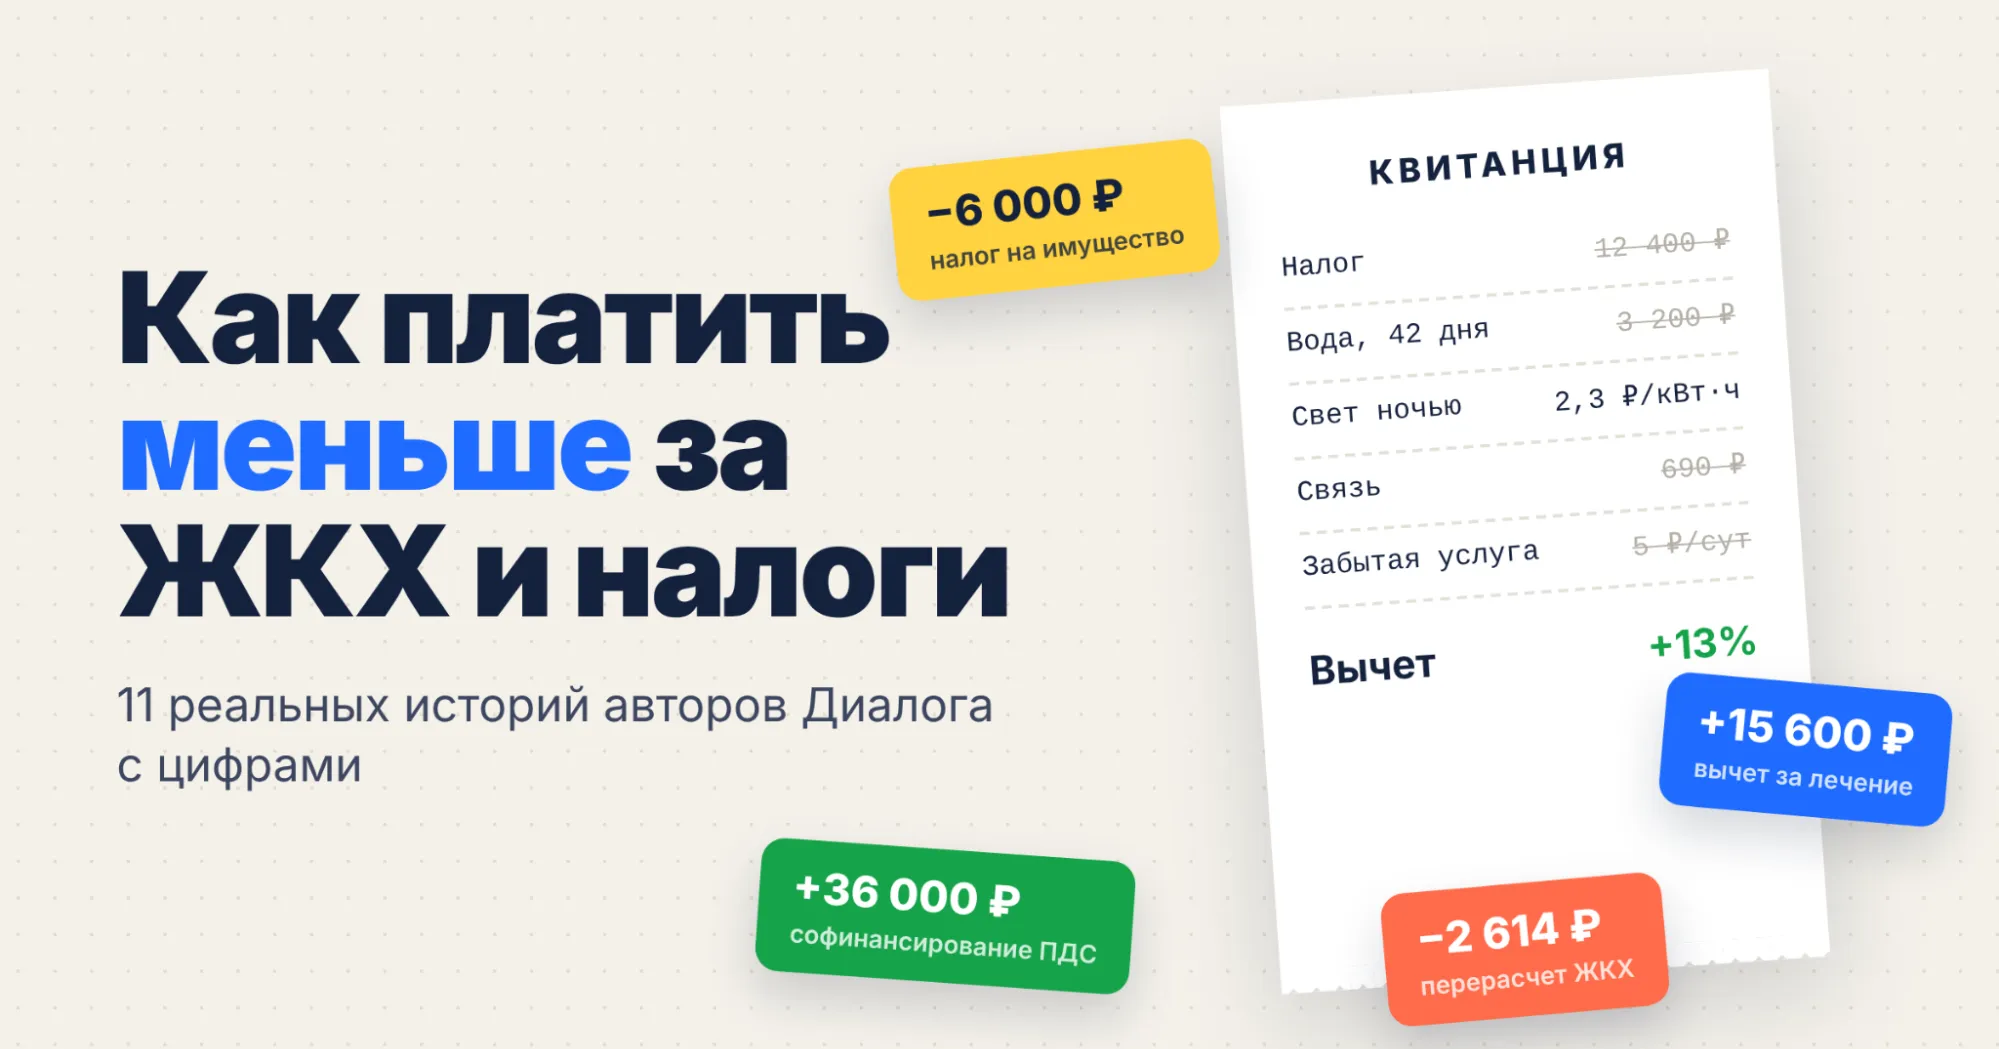
Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.

Как проверить налог на имущество, добиться перерасчета ЖКХ, выбрать счетчик и вернуть 13% расходов на лечение, фитнес или сдачу нормативов ГТО? Авторы Диалога поделились личным опытом: рассказали, как разбирались с платежами, оформляли вычеты и сколько им удалось сэкономить. Все цифры — из реальных историй наших пользователей.


В октябре мне пришло на электронную почту письмо с предложением поучаствовать в акции от Х5 Клуба и перевести баллы Х5 в Инвестиции с последующей конвертацией в рубли.

Немного балуюсь инвестициями. Уже почти год. Хочу рассказать вам про свой интересный опыт покупки акций после IPO, то есть это, когда компания первый раз выходит на фондовую биржу и продает свои акции широкому кругу инвесторов. Часто компании предлагают выгодные цены. И условия.

Раньше я, как и многие, относилась к медицинским счетам просто: пришла, заплатила, забыла. В 2024 году я потратила на стоматологию и лечение у около 120 тысяч рублей. Всегда считала это заморочкой, чеки собирать, декларации, справки. Не буду делать вид, что разобралась во всём за один вечер - пришлось посидеть на сайте ФНС, но результат того стоил.
Сегодня 30 сентября 2026 года. На прошлой неделе у меня закончился вклад в банке, и я забрал оттуда 200 000 рублей. Ставка была нормальная, но закончилась, а продлевать под то, что предлагают сейчас, смысла не увидел. Деньги нужны будут только к весне планирую ремонт, так что замораживать их на год не хотелось.
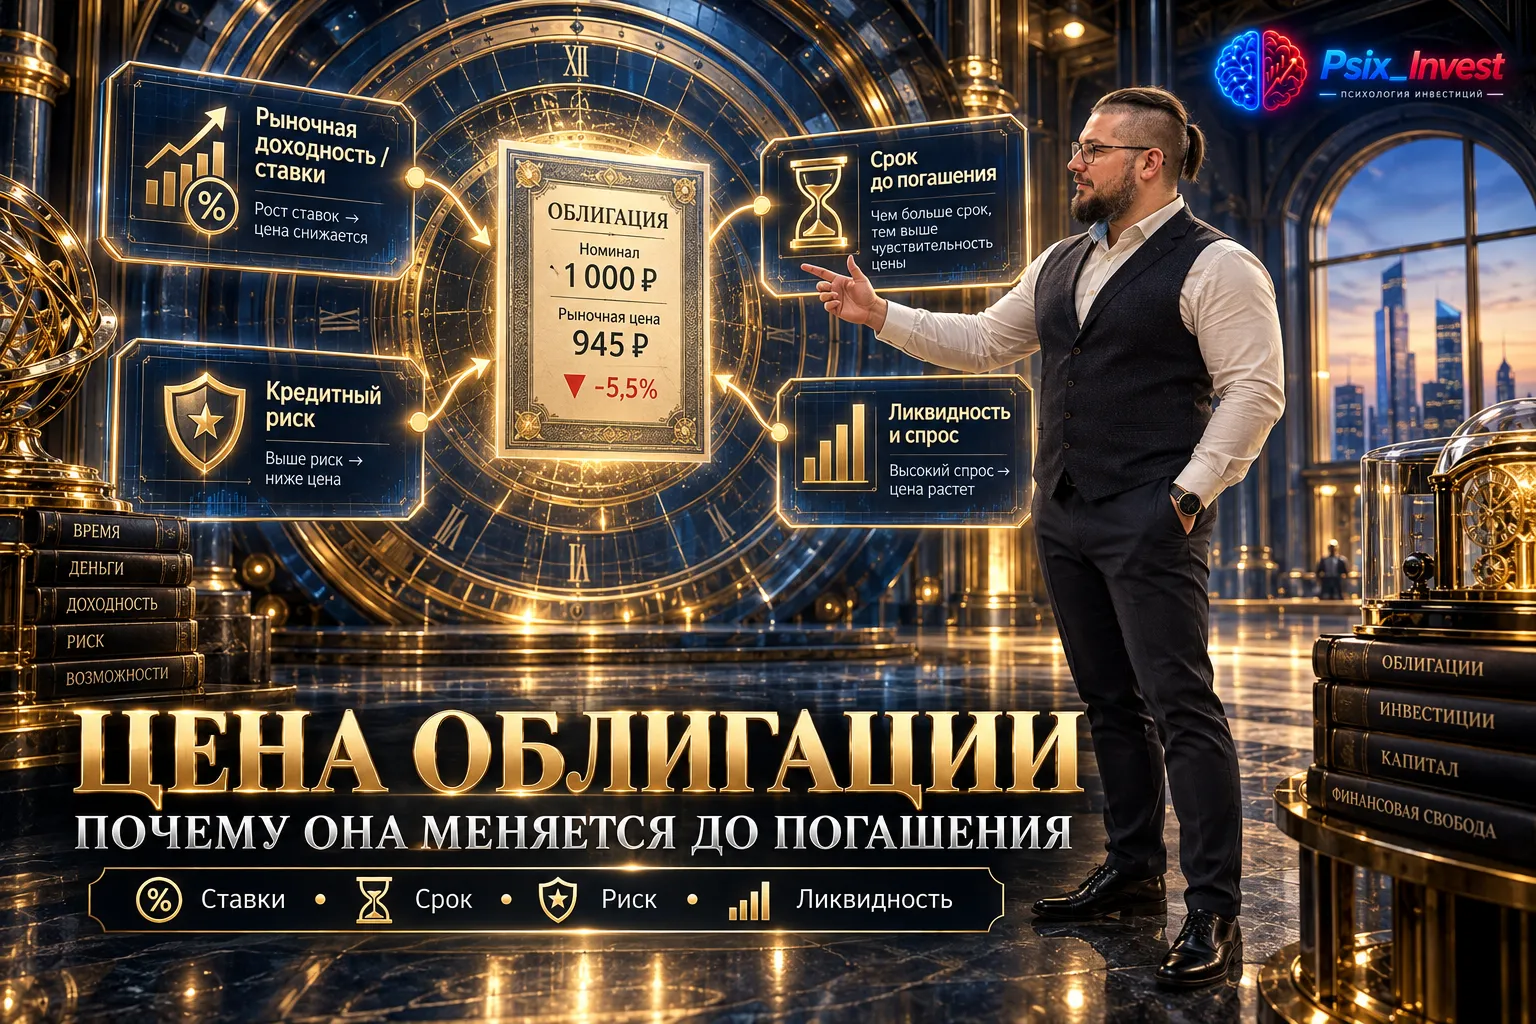
Ситуация знакомая: бумага была стабильной, затем рыночная цена облигации пошла вниз. Сам по себе минус не отвечает на вопрос, что произошло. Одинаковое движение может быть вызвано общим ростом требуемой доходности, ухудшением кредитного риска или слабой ликвидностью конкретного выпуска.
Хочу собрать в одной теме опыт клиентов, которым через Банк ВТБ предлагали паи фондов АО “ВИМ Инвестиции”, в частности ОПИФ “ВИМ — Денежный рынок. Рубли”.
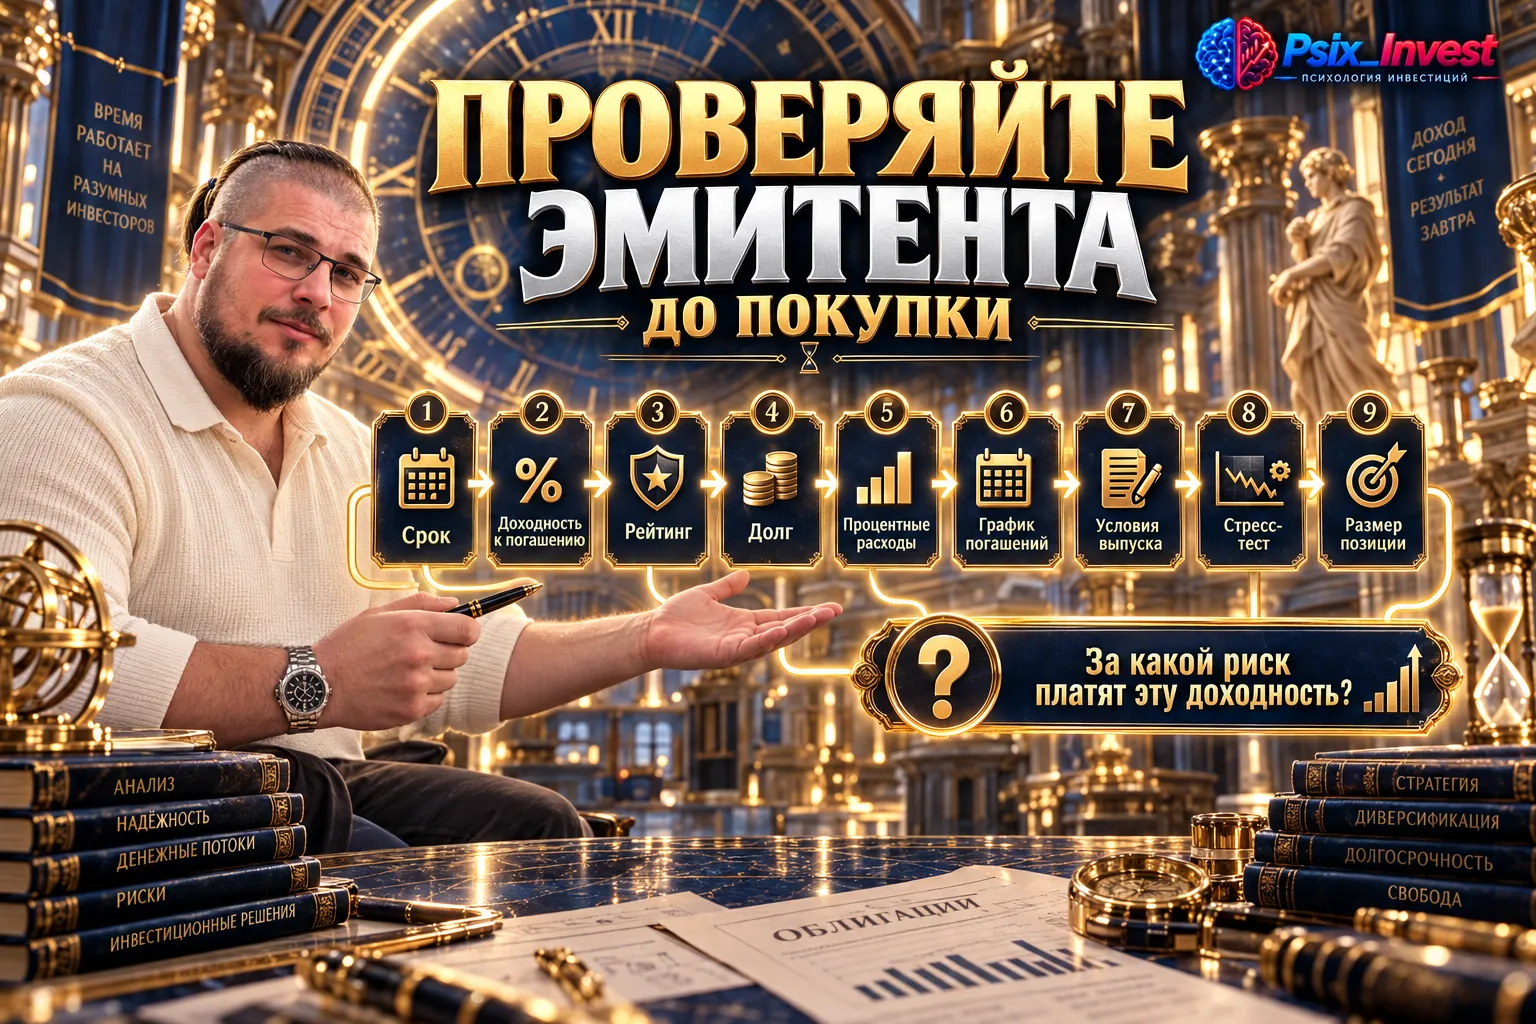
Кредитный рейтинг облигаций удобен: одна оценка помогает быстро сравнить эмитентов. Но использовать рейтинг как единственный ответ на вопрос о надежности корпоративных облигаций опасно. Он не отменяет необходимость посмотреть, что происходит с самой компанией и её долгом.
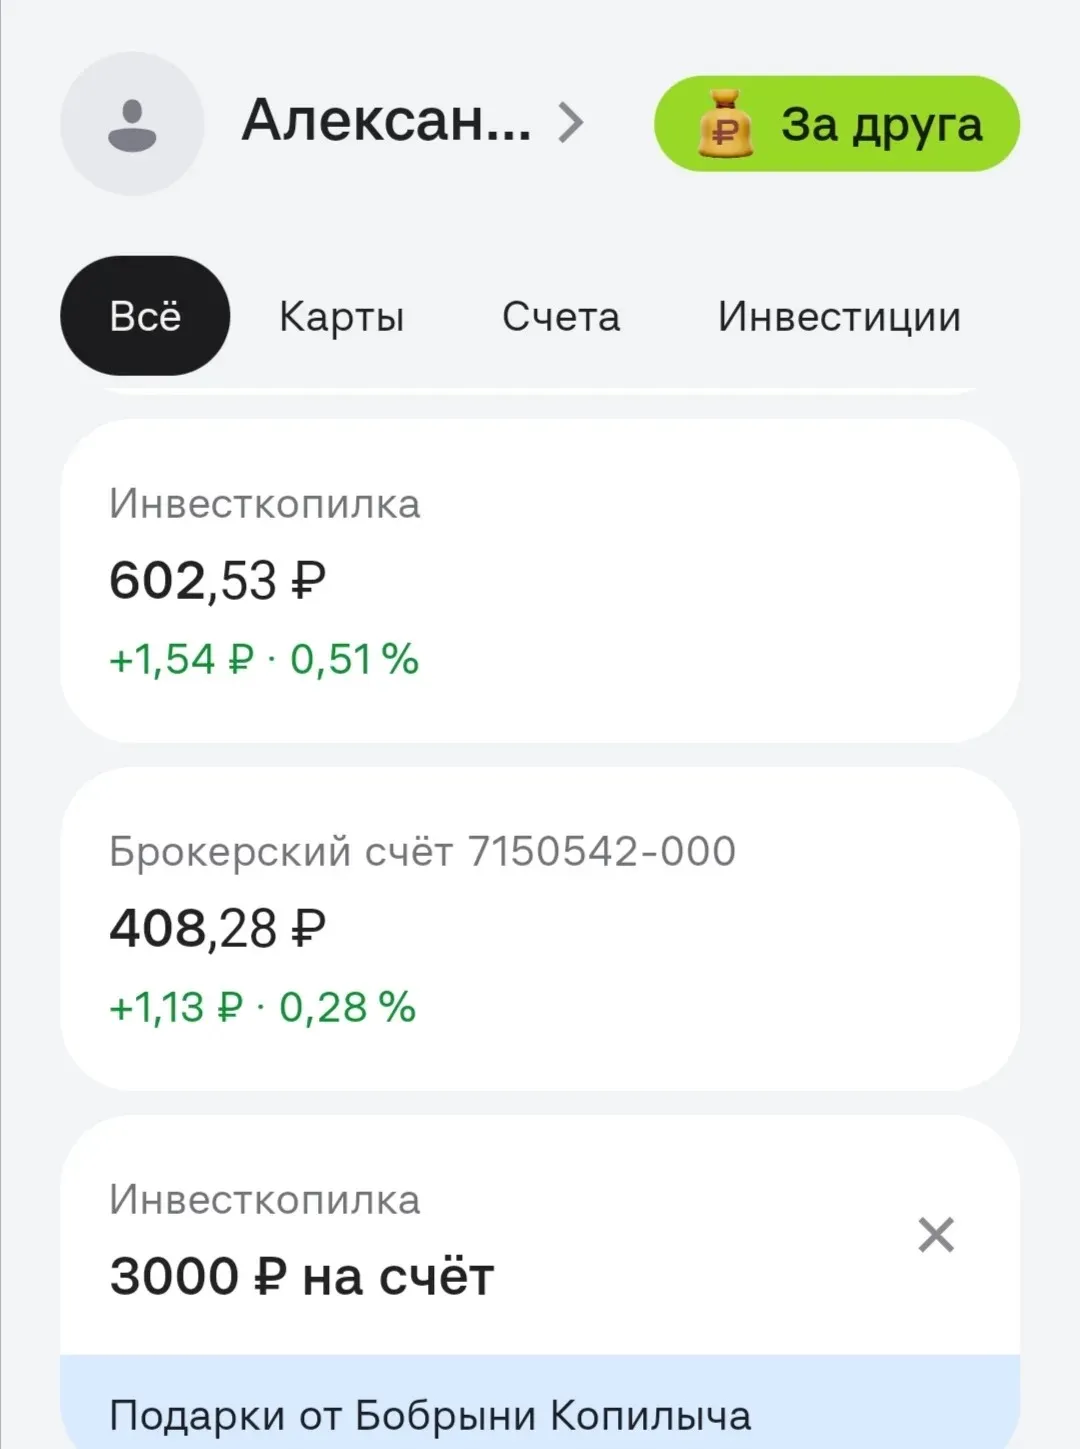
В приложении альфа банке высвечиваются карты ,копилка, брокерский счет. Тут увидела, что у меня 400 рублей на брокерском счете.
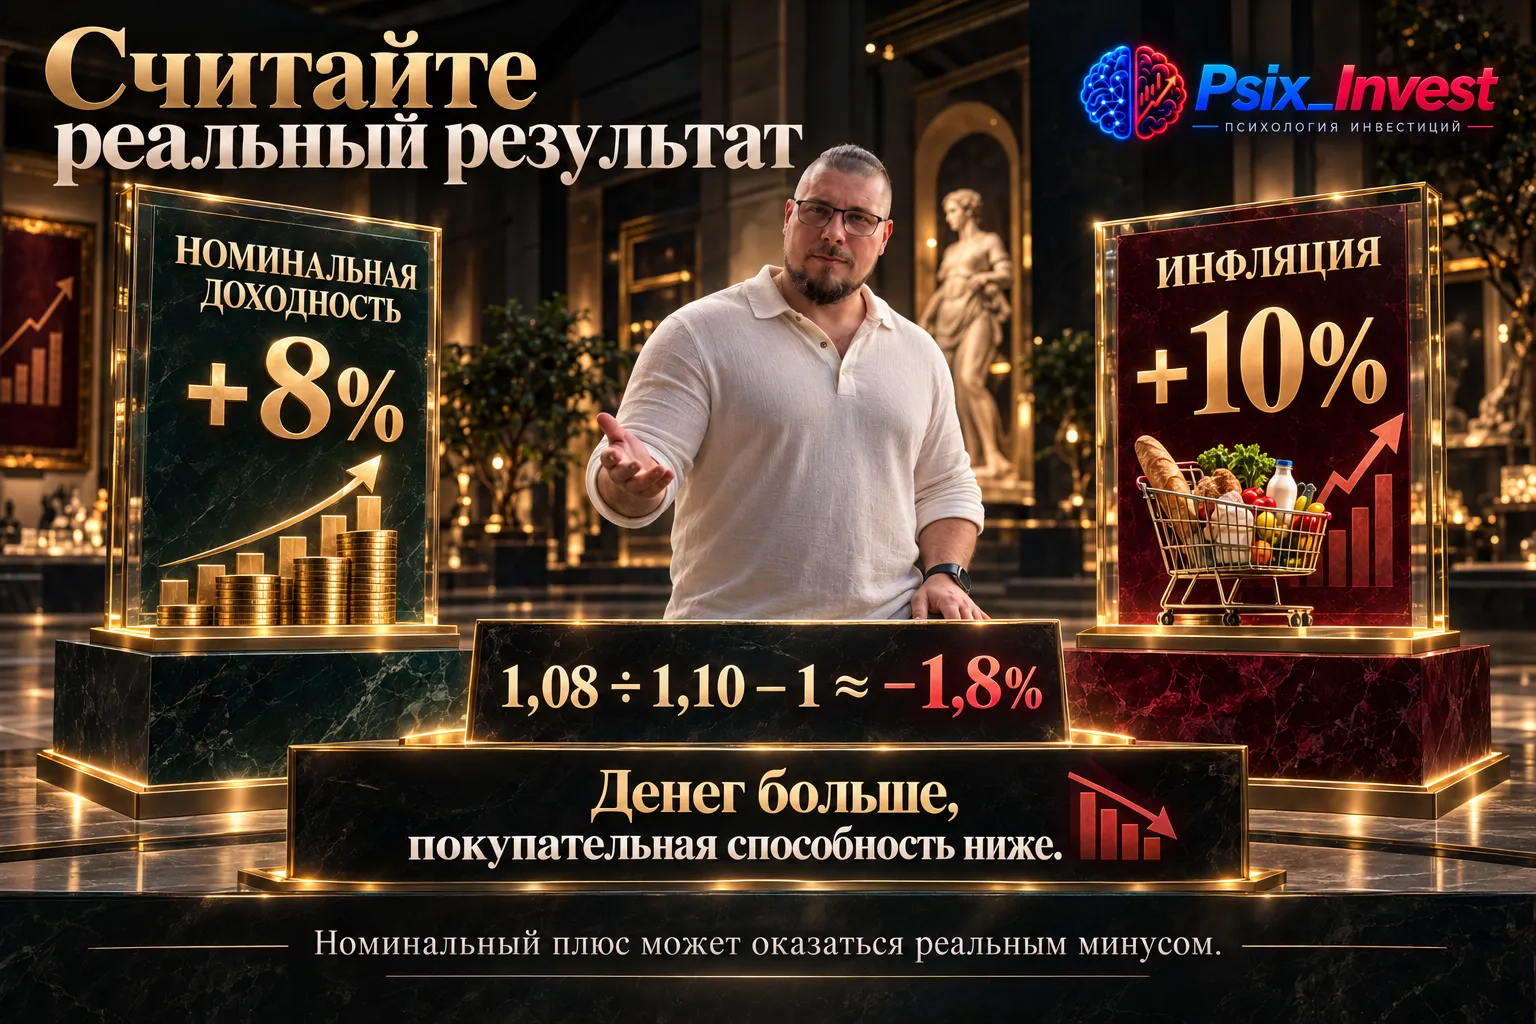
При высокой инфляции облигации часто воспринимаются как понятная альтернатива наличным: есть купон, есть срок погашения, значит деньги «работают». Но фиксированный денежный поток сам по себе не защищает покупательную способность. Если цены растут быстрее дохода по бумаге, реальный результат ухудшается.
Инвестиции — не единственный способ, которым я стараюсь увеличивать накопления. Более того, значительную часть денег я сейчас предпочитаю держать именно во вкладах.
У меня раньше часто получалось так, что свободные деньги просто лежали на счете. Я понимал, что они понадобятся в ближайшие месяцы, поэтому не хотел связывать их надолго, но при этом особого внимания тому, где именно они находятся, не уделял. В какой-то момент заметил, что такие деньги могут лежать без дела довольно долго. Например, планировал крупную покупку через два месяца, но до покупки еще нужно было дойти. Всё это время сумма просто находилась на обычном счете и практически не приносила...

Минфин внёс в правительство трёхлетний бюджетный пакет, в котором есть поправки в Налоговый кодекс. Как указано в документе, их цель — повысить устойчивость бюджетной системы.
Несколько месяцев назад банк заблокировал мне карту.