Медь вместо серебра: как одна реформа надолго подорвала доверие к сбережениям
В середине семнадцатого века государственная казна столкнулась с тяжелейшим дефицитом ресурсов. Затяжные военные конфликты, содержание огромного административного аппарата и амбициозные международные проекты требовали колоссальных объемов благородных металлов. В те времена основой денежного обращения были полновесные серебряные монеты, чеканка которых напрямую зависела от поставок иностранного сырья. Когда приток серебра критически сократился, правительство решилось на беспрецедентный шаг, который навсегда вошел в учебники по истории как одна из самых радикальных попыток государственного регулирования рынка.
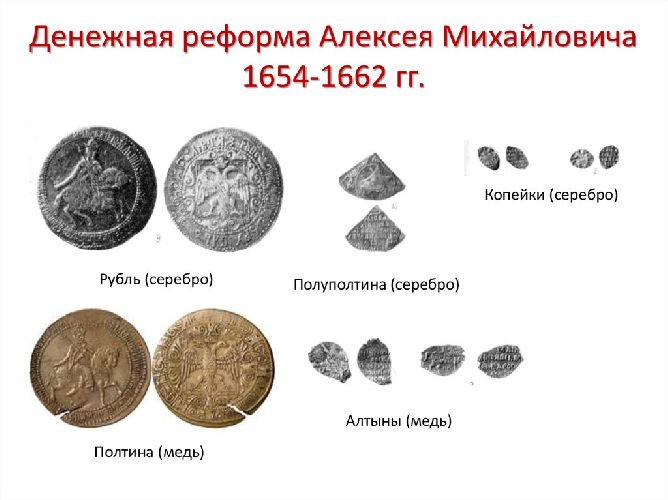
В тысяча шестьсот пятьдесят четвертом году верховная власть объявила о начале масштабной денежной реформы. Вместо дефицитного серебра в оборот были выпущены медные монеты точно такого же номинала и размера. Государство официально приравняло дешевую медь к благородному металлу, обязав население принимать новые деньги по принудительному курсу при любых расчетах, выплате жалованья и торговых сделках. Чиновники искренне верили, что авторитета государственной печати будет достаточно для поддержания стабильности новой валюты. Это было классическое историческое заблуждение, основанное на непонимании базовых законов поведенческой экономики и психологии обывателей.
Психологическое отторжение суррогатных денег и рождение черного рынка
Реакция купечества и простых граждан на появление медных денег оказалась лавинообразной и полностью разрушила планы государственных реформаторов. Человеческая психика устроина так, что ценность платежного средства подсознательно связывается с его осязаемой, внутренней стоимостью. Население мгновенно распознало в новых монетах дешевый суррогат, не имеющий реального обеспечения. Запустился классический экономический закон, согласно которому худшие деньги неизбежно вытесняют из обращения лучшие.
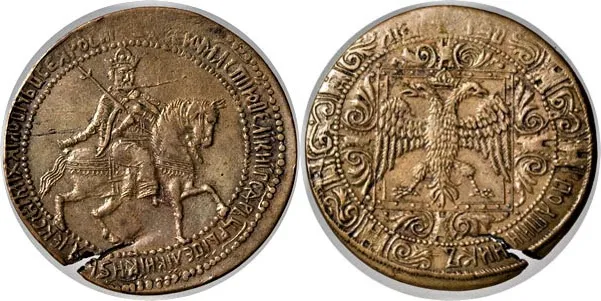
Люди начали массово прятать, закапывать в землю и изымать из оборота оставшееся серебро, стремясь сохранить свои реальные накопления в надежном металле. В то же время медная монета, которую государство штамповало в огромных количествах для покрытия своих нужд, начала стремительно обесцениваться. Попытка правительства искусственно удержать ценность дешевого металла привела к тотальному краху доверия к официальным институтам и спровоцировала катастрофический рост цен на основные продукты питания. На рынках возник жесткий ценовой раскол: за один и тот же товар купцы требовали горсть серебра или огромный мешок неликвидной меди, что полностью уничтожило покупательную способность населения и привело к знаменитому Медному бунту.
Исторические корни страха перед реформами и последствия для личной бережливости
Трагический финал реформы, когда государство было вынуждено признать свое поражение, полностью отменить медные деньги и выкупить их у населения за ничтожные доли копеек, наложил неизгладимый отпечаток на коллективную психологию бережливости. Именно в этот исторический период зародился глубокий подсознательный страх перед любыми внезапными финансовыми инициативами властей. Обыватели наглядно увидели, как одним росчерком пера верховная власть способна превратить накопленный годами тяжелый труд в груду бесполезного цветного металла.
Этот травматический опыт передавался из поколения в поколение, сформировав устойчивые поведенческие паттерны, которые прослеживаются в действиях граждан и в наши дни. Каждое масштабное государственное объявление о модернизации платежных систем, смене дизайна купюр или введении новых правил учета накоплений подсознательно воспринимается людьми сквозь призму древнего страха потери контроля над собственным капиталом. Страх ретроспективного обесценивания заставляет людей совершать иррациональные поступки: хаотично скупать материальные активы при первых признаках кризиса, прятать наличные средства под условный матрас и с глубоким недоверием относиться к любым сложным долгосрочным инвестиционным продуктам.
Способы преодоления исторических деформаций в управлении бюджетом
Чтобы отголоски исторических потрясений прошлых веков и подсознательные страхи не разрушали современную финансовую дисциплину, процесс управления личным бюджетом необходимо полностью избавить от эмоциональной составляющей. Главным правилом должно стать хладнокровное изучение реальных механизмов работы современных инструментов и диверсификация рисков. Исторический опыт учит нас тому, что нельзя хранить все свободные ресурсы в рамках одной, пусть даже самой удобной платежной формы.
Перед принятием любого важного решения о распределении средств полезно опираться на сухую математическую логику, полностью игнорируя панические настроения в информационном пространстве. Размещение капитала в разных классах активов, сочетание краткосрочных инструментов с посуточным расчетом доходности и консервативных материальных ценностей создает надежный психологический щит против любых внешних потрясений. Это возвращает процессу сбережения необходимую холодную осознанность, полностью защищая семейный бюджет от каскада спонтанных панических трат под влиянием эффекта медной монеты.
История государственных реформ наглядно доказывает, что доверие к финансовой системе строится десятилетиями, но может быть полностью разрушено одной непродуманной инициативой. Эффект медной монеты семнадцатого века навсегда изменил психологию сбережений, заложив в сознание людей глубокое недоверие к суррогатным деньгам и страх перед комплаенс-решениями регуляторов. Высокий уровень личной осознанности, строгая дисциплина при распределении активов и отказ от панических действий гарантируют абсолютную безопасность ваших накоплений и стопроцентную неприкосновенность бюджета на долгие годы.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Современная индустрия финансовых технологий розничного рынка предлагает пользователям в октябре 2026 года высочайший уровень повседневного удобства при обеспечении сохранности личных сбережений. Процесс защиты личного кабинета от внешних угроз полностью избавился от необходимости полагаться только на централизованные сервера кредитных организаций. Повсеместное внедрение систем децентрализованного краудсорсингового мониторинга привело к созданию принципиально новой защитной среды. Специальный...
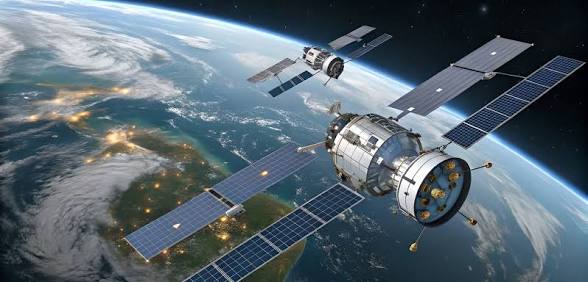
Когда мы говорим о стабильности наших кошельков, мы обычно смотрим на показатели инфляции, решения центральных банков или цены на нефть. Мало кто задумывается, что реальная угроза для мирового финансового сектора находится на высоте нескольких сотен километров над Землей. Прямо сейчас на околоземной орбите скопились миллионы обломков старой космической техники. Этот невидимый пояс из мусора растет с каждым годом, создавая прямую угрозу для работы современных технологий.
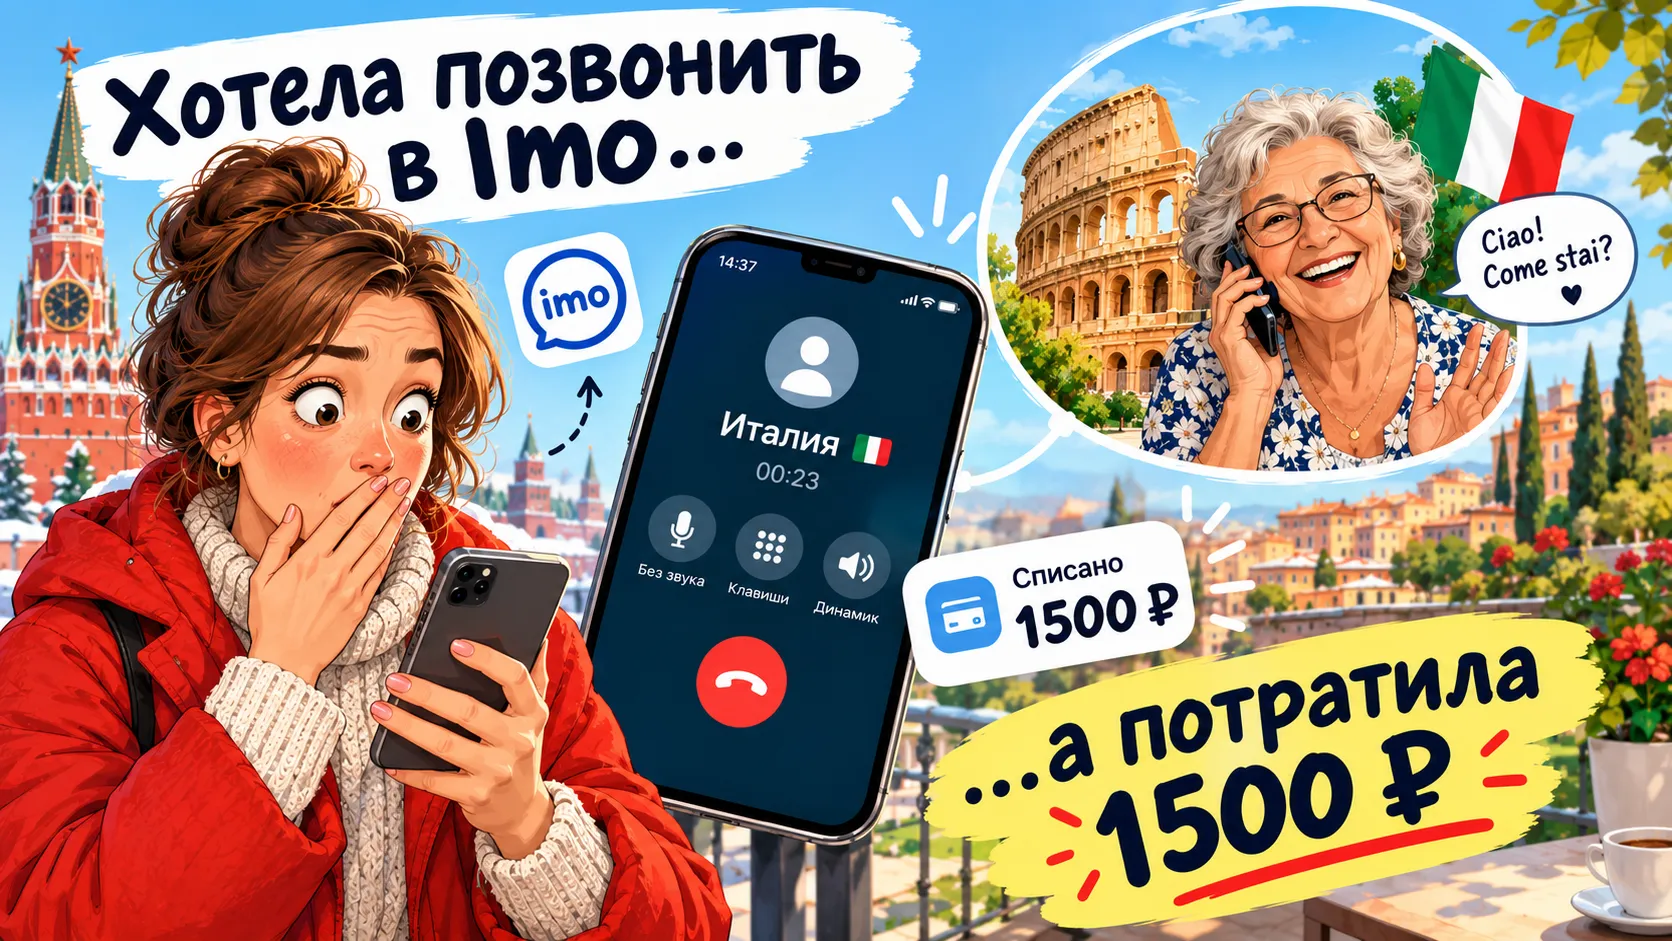
У моей бабули живет близкая подруга (по совместительству терапевт и причем ооочень хороший) в Италии, зачастую они сами созваниваются между собой в мессенджере Imo, но так вышло, что телефон бабули снова «залагал», а ей срочно нужно было выяснить что-то по поводу лекарств. Естественно, как это бывает у взрослых, у них начинается что-то вроде: «Звони давай, это срочно. Набирай уже, кому сказала». Пришлось звонить мне и на панике я набрала через оператора…😵💫Или история о том, как я отвалила...
Как я чуть не подарил мошенникам 150 000 рублей из-за одного «безопасного счета»Делюсь личной историей, которая произошла буквально вчера. Надеюсь, мой опыт поможет кому-то вовремя остановиться и сохранить свои деньги. Всё началось с обычного звонка в мессенджере.— Алло, Иван Сергеевич? Здравствуйте. Вас беспокоит старший специалист службы безопасности Центробанка, капитан юстиции Громов. По вашему счету зафиксирована подозрительная операция. Вы только что переводили 50 000 рублей в пользу...
Многие люди замечают странную закономерность в своем поведении. Днем мы легко отказываемся от лишних трат и строго контролируем бюджет. Но ближе к ночи ситуация резко меняется. Внутренний контроль куда-то исчезает. Мы начинаем открывать сайты магазинов и заказывать ненужные вещи.Наука объясняет это явление очень просто. У каждого человека есть ограниченный запас силы воли на одни сутки. Каждое принятое решение в течение дня расходует эту ментальную энергию. К вечеру мозг человека полностью...
Когда мы рассуждаем о финансовой грамотности, мы привыкли винить в своих неудачах плохую дисциплину, агрессивную рекламу магазинов или незнание банковских инструментов. Мы пытаемся заставить себя экономить с помощью таблиц и жестких ограничений, но раз за разом срываемся. Почему так происходит? Наука доказывает: корень проблемы лежит гораздо глубже, чем наше воспитание или привычки. Наше финансовое поведение во многом подчиняется древним инстинктам, которые помогали человечеству выжить тысячи...
Ближе к лету я вдруг решил: хватит плыть по течению, пора брать жизнь в руки. План был серьёзный - утро начинать с пробежки, днём не разбрасываться вниманием, вечером не залипать в ленту до двух ночи. А чтобы всё это держать под контролем, нужны были умные часы. Не просто время показывать, а реально помогать: считать шаги, пульс, стресс - чтобы я наконец увидел, где теряю силы, а где их набираю. В голове уже крутилась картинка: я собранный, все кольца закрыты, приложение мигает зелёным, а я...


Посмеялся про кота!!! Вот бы мои оригинальные научились такому уведомлению! А то иногда открываешь ящик, а корма нет... и смотрим с котом друг на друга! В его глазах читается «Ну беги в магазин!», а в моих «Может мышей уже научишься ловить! Ты же хищника как-никак!»
И да, я потом все равно иду в магазин)))
Поделюсь своей историей .
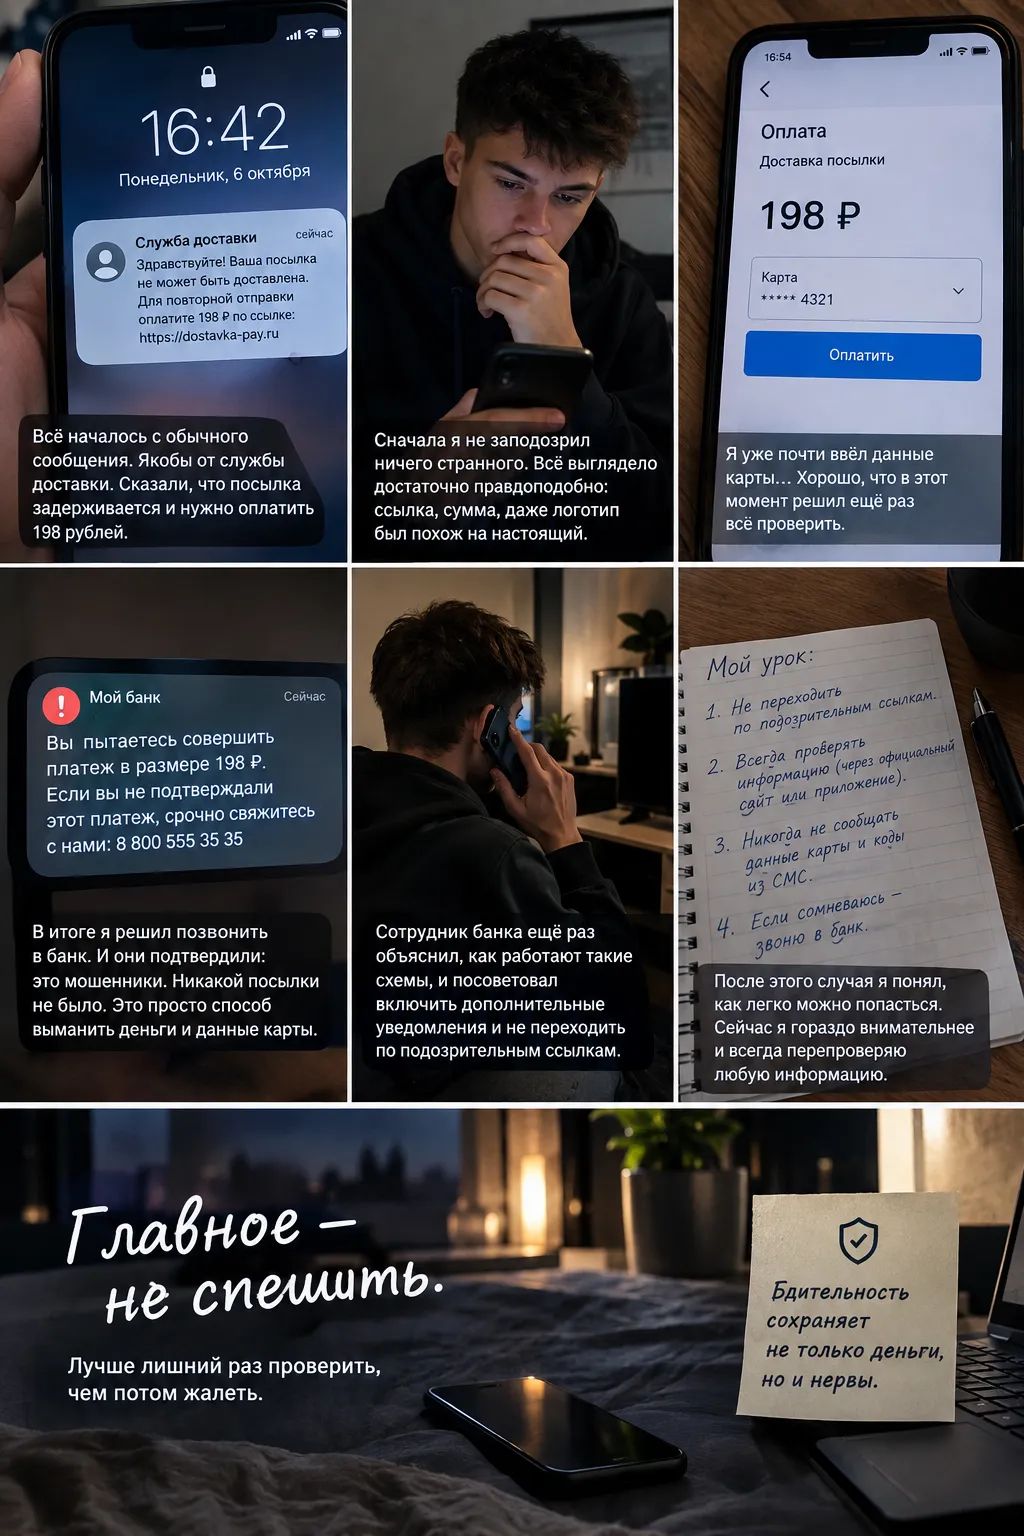
О мошенниках часто думаешь, что они обманывают только невнимательных людей. Я тоже раньше был уверен, что смогу сразу распознать подозрительный звонок или сообщение. Но однажды сам оказался в ситуации, когда чуть не потерял деньги из-за обычного телефонного разговора.
Как всё началось
Современный мир кажется нам уникальным, однако экономические законы не изменились за многие сотни лет. Сегодня мы ищем советы по управлению деньгами у модных экспертов, но часто забываем про опыт предков. Древние кочевые народы умели выживать в самых суровых условиях, когда вокруг не было ни одного города или привычного магазина. Их жизнь полностью зависела от умения сохранять ресурсы и правильно распределять запасы в условиях постоянной неопределенности. Если перенести эти суровые правила...