Пассивный доход в эпоху высокий ключевой ставки: альтернатива обычным вкладам
Сегодня каждый, кто пытается сохранить и приумножить свои накопления, сталкивается с главным вызовом рынка - жесткой монетарной политикой Центрального банка. Двузначные ставки по стандартным депозитам манят своей простотой, и большинство граждан выбирают именно этот путь. Однако слепое удержание всех свободных средств на обычных банковских счетах лишает инвестора гибкости и дополнительной доходчивости, которую можно получить при грамотной диверсификации портфеля. В этой статье мы разберем альтернативные и комплементарные инструменты для консервативного инвестора.
Когда ключевая ставка находится на пиковых значениях, традиционные срочные вклады становятся отличной базой. Но у них есть существенный минус - заморозка ликвидности. Если вам досрочно понадобятся деньги, вы потеряете все накопительные проценты. Именно поэтому профессиональные управляющие рекомендуют распределять капитал.
Фонды денежного рынка (LQDT и аналоги). Это один из самых недооцененных инструментов среди начинающих инвесторов. Суть простая: фонд инвестирует средства в сделки обратного РЕПО с центральным контрагентом. Доходчивость таких фондов максимально близко следует за ключевой ставкой ЦБ РФ. Главный плюс - абсолютная ликвидность. Вы можете продать паи в любой рабочий день биржи и забрать деньги с начисленным доходом без каких-либо штрафов и потерь.
Облигации с плавающим купоном (Флоатеры). Государственные (ОФЗ-ПК) или надёжные корпоративные облигации, размер купона которых привязан к ставке RUONIA или напрямую к ключевой ставке ЦБ поднимает ставку дальше - ваш доход растет автоматически. Это идеальный щит от инфляционного давления.
Накопительные счета с расчетом на ежедневный остаток. В отличие от вкладов, они позволяют свободно довносить и снимать средства. Важно выбирать именно ежедневный расчет процентов, а не минимальный за месяц, чтобы эффективно управлять входящими денежными потоками.
При оформлении такой стратегии полезно опираться на авторитетные академические и аналитические базы. Для более глубокого понимания принципов диверсификации активов рекомендую изучить классический труд Бенджамина Грэма "Разумный инвестор".
Максимальная доходчивость сегодня достигается не там, где инвестор нашел самый высокий процент по долгосрочному вкладу, а там, где он сумел совместить высокую ставку с гибкостью управления своими деньгами. Комбинация из классического депозита (как долгосрочного ядра), флоатеров (для защиты от роста ставок) и фондов денежного рынка (для мгновенной ликвидности) позволяет пережить период жесткой ДКП с максимальным комфортом и профитом для личного бюджета.

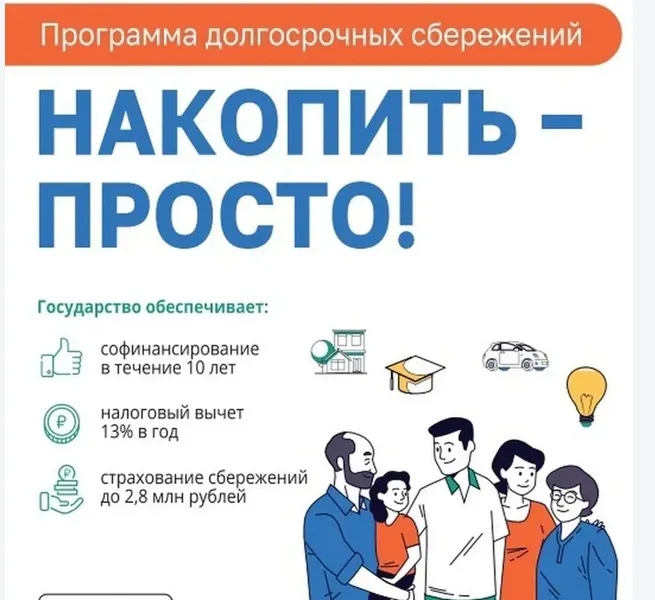
Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Лет пять назад я открыл брокерский счет в одном крупном банке, закинул туда символические 8 000 рублей, купил пару акций «Газпрома» «на сдачу» и благополучно забыл об этом. Приложение удалил, пароли потерял. Я был уверен, что эти копейки давно съела инфляция или комиссии за обслуживание.

Я не желаю ни кому испытать тот холодный ужас по спине, леденящий душу, когда однажды я его испытала, оказавшись в офисе Сбербанка. Вот, что произошло там...


Скорее всего вас перевели в другой НПФ, в те годы за переход в определённый НПФ платили агента, за каждого приведенного человека неплохие суммы. Возможно где то нашли ваши данные, фио, решили договор ИК состряпать на ваше имя, подпись поделали и все дела, денежку свою получили, а вас никто в известность не поставил, так как там номера телефона и почты электр в те годы даде и не писали наверное...
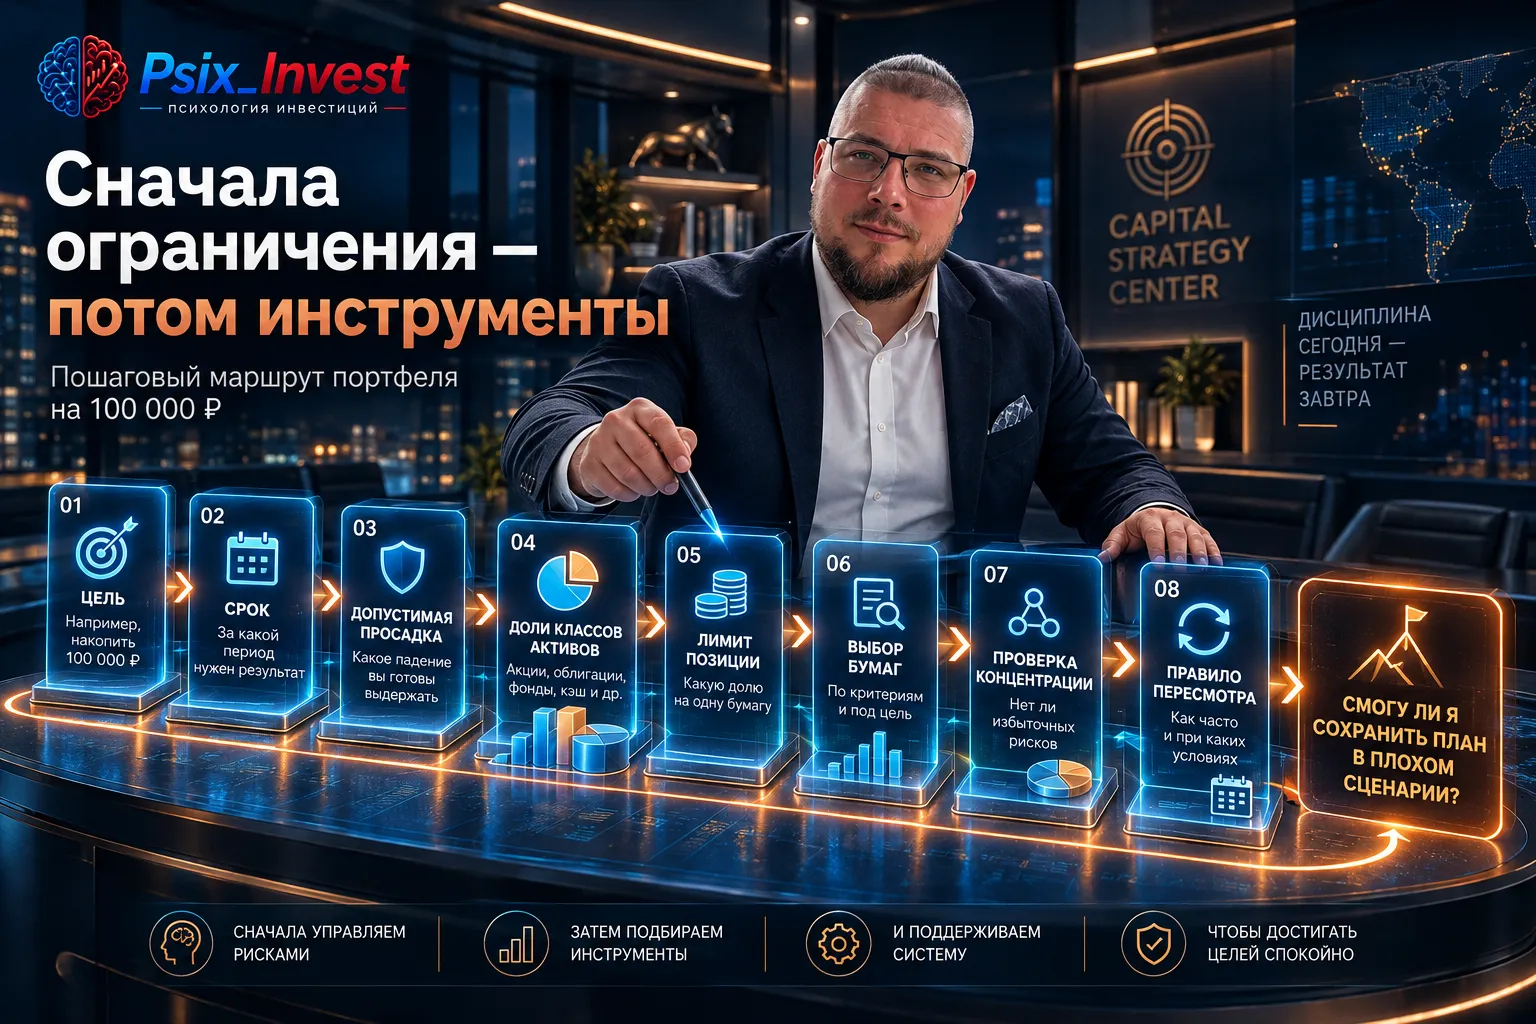
Есть практическая ситуация: у человека есть 100 000 ₽, но деньги могут понадобиться примерно через два года. Он хочет, чтобы капитал «работал», и одновременно не готов столкнуться с сильным падением именно к моменту цели. Здесь главный вопрос — не какой инструмент сейчас выглядит привлекательнее, а какая структура выдерживает заданный срок.
Да, это не опечатка, именно 530 тысяч процентов сейчас Альфа-брокер наваривает на своих инвесторах, предлагая им выкуп дробной части Объединенных бумаг veon исходя из цены в 1 рубль. VEON Объединили 25 акций в 1 бумагу, и у многих эти объединенные бумаги стали дробными, остались хвостики (например у меня на 1 счёте 0,6, на другом 0,8). И Альфа сейчас до конца октября 2026 года предлагает мне выкупить их у меня за 60 копеек и 80 копеек соответственно. При этом на Московской бирже такие акции...
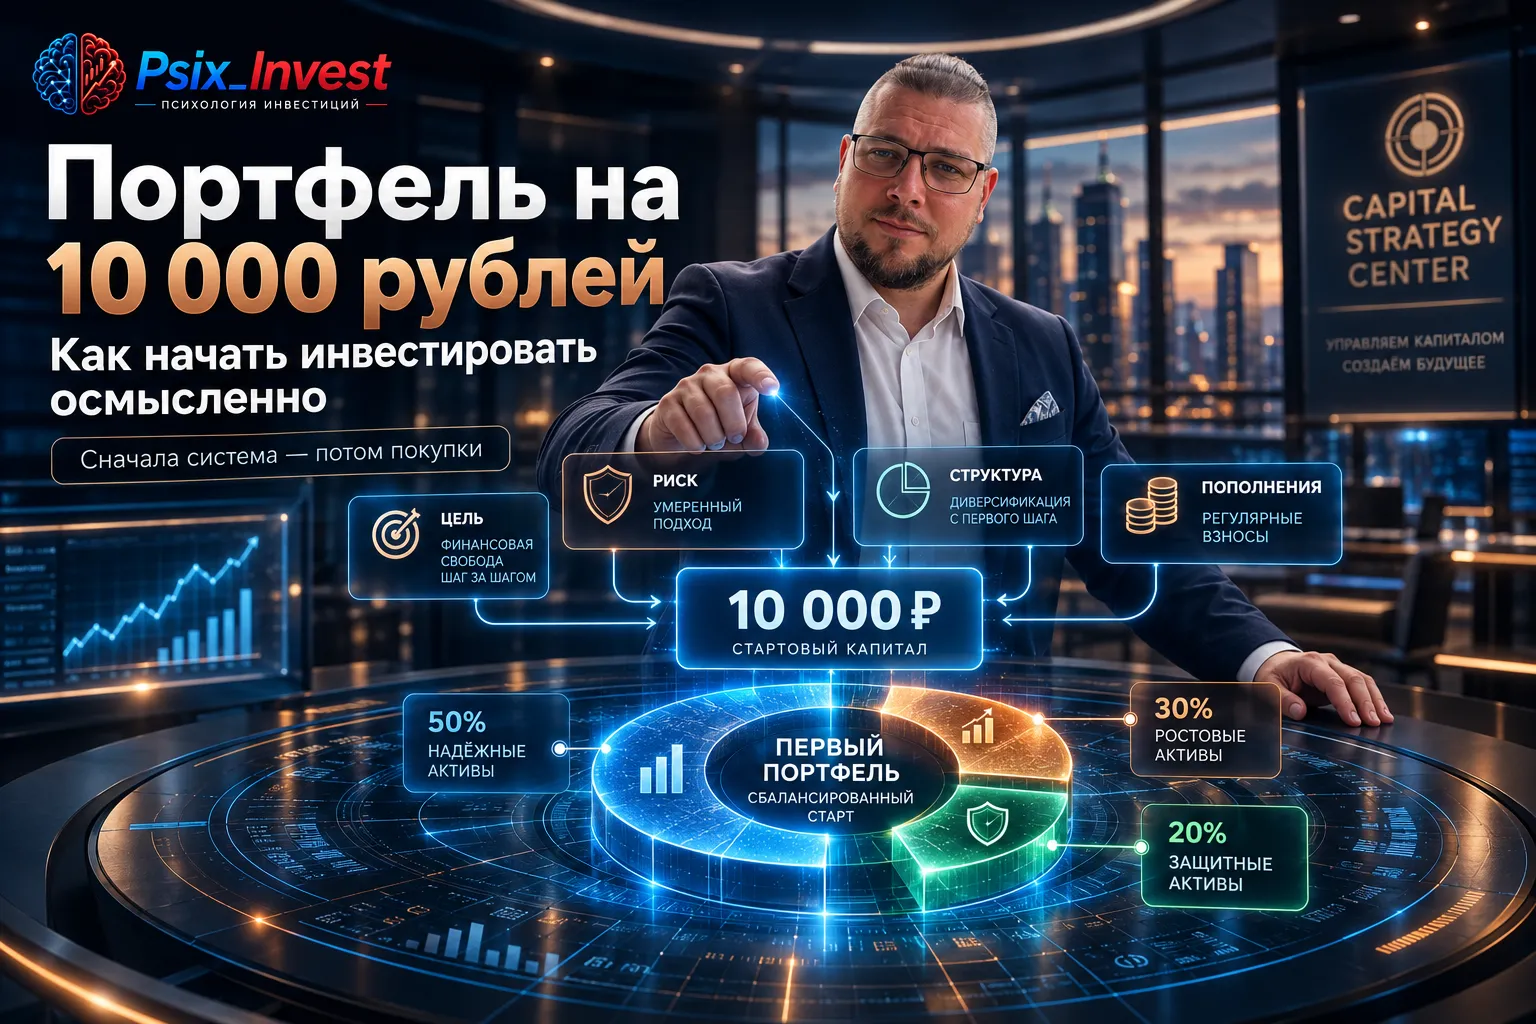
Портфель на 10 000 ₽ кажется простой задачей, пока дело не доходит до конкретных покупок. В процентах можно нарисовать любую красивую структуру, но небольшая сумма быстро сталкивается с реальностью: цена одной бумаги, размер лота и накопленный купонный доход у облигаций могут сделать желаемые доли недоступными.
В прошлую среду продал старый кирпичный гараж на окраине и получил расчет — на брокерский счет в ВТБ поступило ровно 312 800 рублей. Деньги отложены на крупную покупку к следующей осени, поэтому рисковать акциями не хотелось совсем. Сначала думал просто набрать классических ОФЗ с постоянным доходом (тут вовремя сам себя одернул, ведь запирать всю сумму под старую доходность при жесткой риторике регулятора чревато просадкой тела бумаги). Решил сопоставить покупку длинных госбумаг и надежных...
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
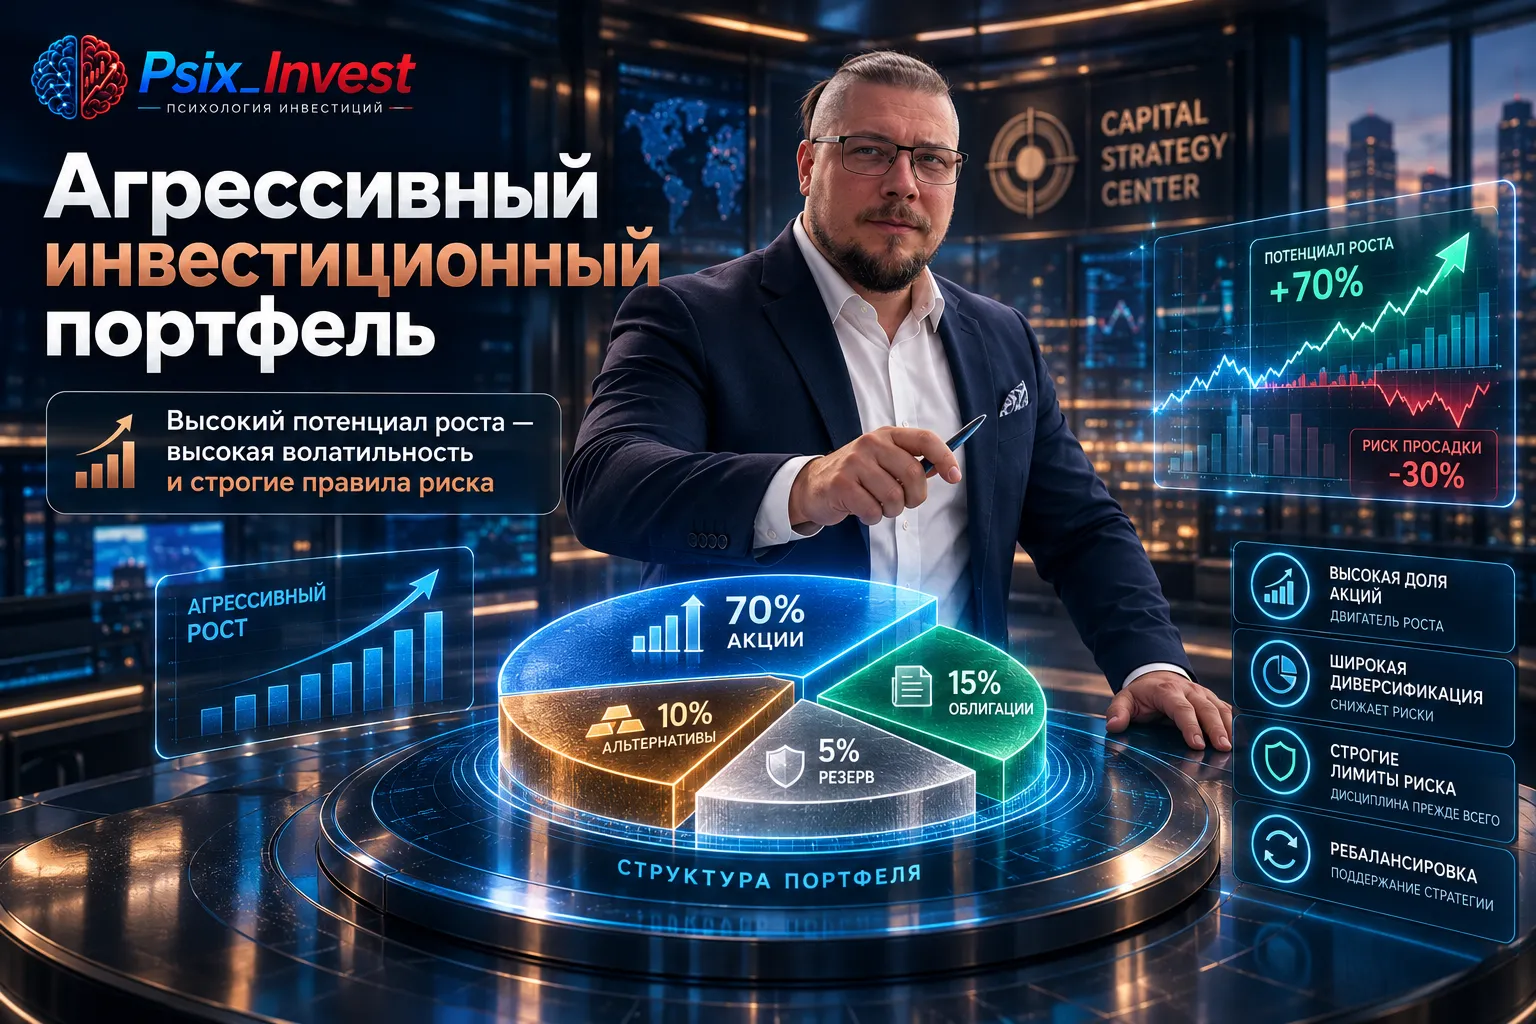
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.