Портфель на 10 000: что проверить, если каждая покупка заметно меняет структуру
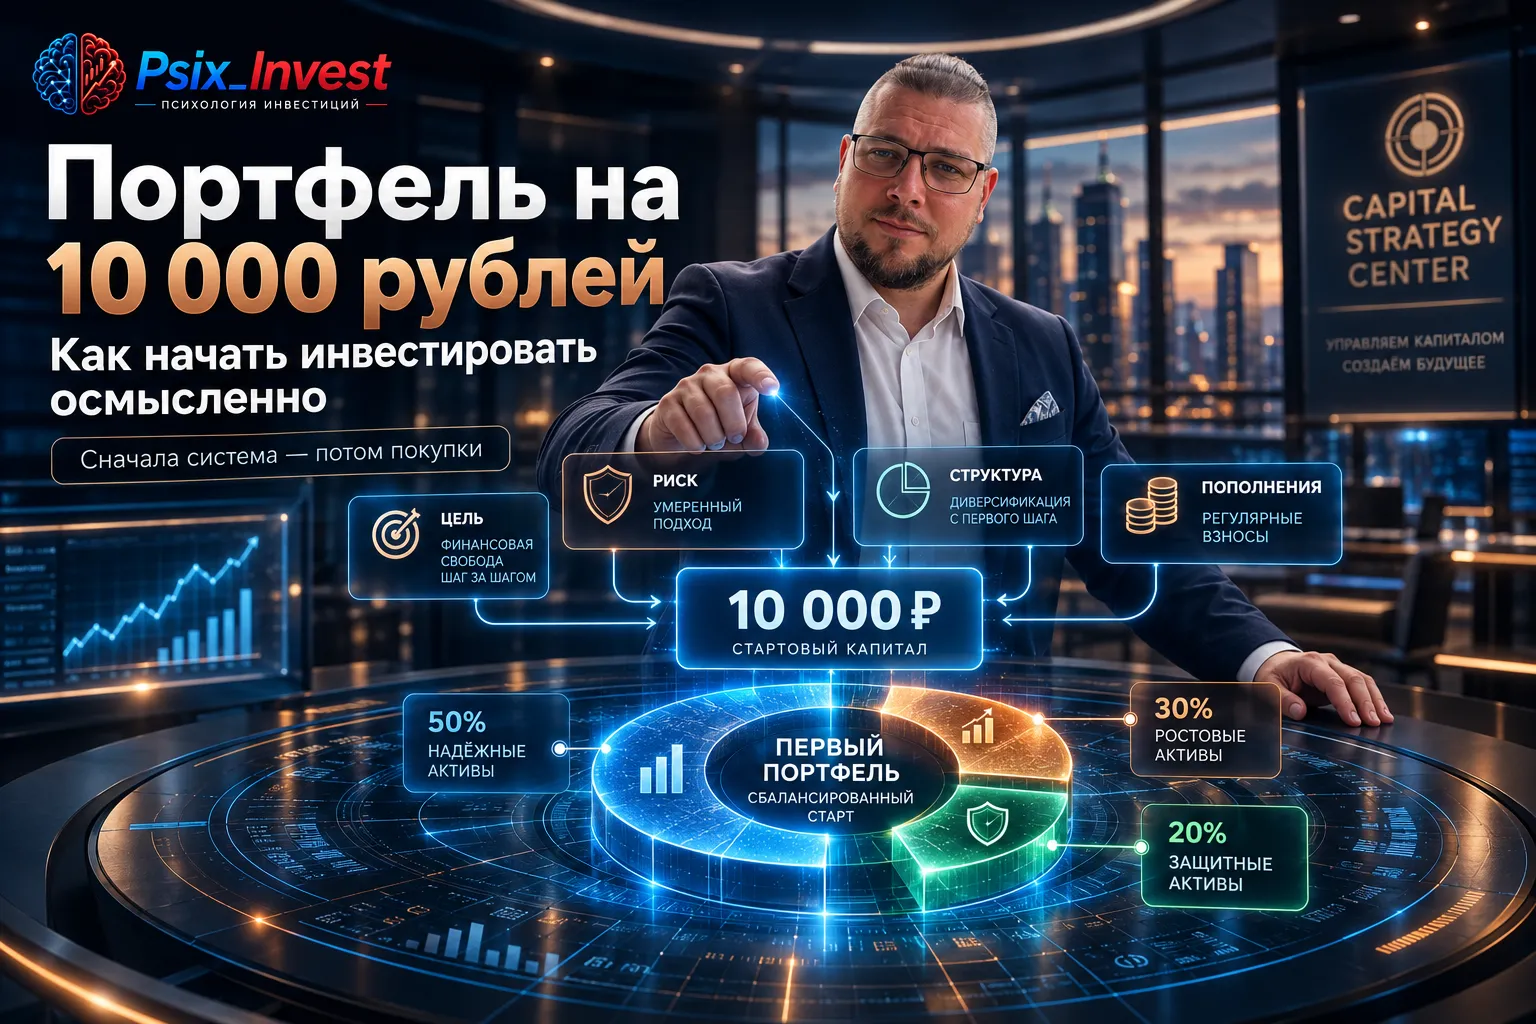
Портфель на 10 000 ₽ кажется простой задачей, пока дело не доходит до конкретных покупок. В процентах можно нарисовать любую красивую структуру, но небольшая сумма быстро сталкивается с реальностью: цена одной бумаги, размер лота и накопленный купонный доход у облигаций могут сделать желаемые доли недоступными.
Поэтому вопрос «куда вложить 10000 рублей» полезно начинать не со списка инструментов, а с проверки реализуемости. Если одна покупка сразу становится крупной частью капитала, риск портфеля определяется уже не выбранной стратегией, а техническим ограничением размера позиции.
Что проверить до сделки
- Сколько реально спишется со счёта за одну позицию с учётом особенностей инструмента.
- Какую долю всего капитала займёт эта покупка после исполнения заявки.
- Не зависит ли несколько выбранных бумаг от одного и того же сектора или источника риска.
- Сможете ли вы оставить деньги инвестированными на нужный срок, не используя их как резерв.
Эта проверка помогает понять, как выбрать активы в маленький портфель. Например, облигация может выглядеть доступной по чистой цене, но в расчёте покупки учитывается НКД. Акция может подходить по идее, но её цена делает позицию слишком крупной относительно капитала. В обоих случаях проблема не в качестве инструмента, а в его месте внутри конкретной суммы.
Портфель для начинающего инвестора лучше оценивать по функциям. Одна часть может отвечать за участие в потенциальном росте, другая — за более предсказуемые денежные потоки и снижение общей чувствительности к просадке. Но сами названия классов активов не отменяют процентный, кредитный или рыночный риск.
Отдельно стоит проверить диверсификацию. Можно купить несколько разных бумаг и всё равно остаться зависимым от одного сценария. Поэтому «можно ли диверсифицировать портфель на 10 000 рублей» — это не вопрос количества позиций, а вопрос того, распределены ли независимые источники риска.
Есть ещё одна практическая граница: финансовый резерв. Если эти 10 000 ₽ могут понадобиться на ближайший обязательный платёж, инвестиционный горизонт конфликтует с функцией денег. Даже качественный актив может временно стоить дешевле именно в момент, когда потребуется продажа.
Так инвестиционный портфель для начинающих становится не списком «что купить», а системой ограничений. Сначала срок и резерв, затем допустимая просадка и размер позиции, после этого — техническая доступность конкретной бумаги.
Проверить себя можно простым вопросом: если первая выбранная позиция сильно изменится в цене, будет ли её движение определять результат всего портфеля? Если да, прежде чем добавлять следующую бумагу, стоит пересмотреть размер и функцию первой.
Небольшая сумма не мешает начать осмысленно. Она просто делает ошибки структуры заметнее: каждый лот и каждая позиция занимают значительную долю. Поэтому на старте особенно полезно понимать не только что вы покупаете, но и сколько риска эта покупка добавляет всему капиталу.
Отдельный вопрос — как распределять последующие пополнения. Если заранее есть целевые доли, новые деньги можно направлять в ту часть, которая стала меньше плана. Для небольшого портфеля это часто удобнее постоянных продаж и перестановок, потому что структура корректируется за счёт нового взноса.
Такой подход помогает отделить две разные задачи: выбор конкретной бумаги и управление всем портфелем. Даже качественная акция или облигация не обязана подходить, если её минимальная покупка нарушает лимит позиции или не соответствует сроку, на который деньги действительно свободны.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

В прошлую среду продал старый кирпичный гараж на окраине и получил расчет — на брокерский счет в ВТБ поступило ровно 312 800 рублей. Деньги отложены на крупную покупку к следующей осени, поэтому рисковать акциями не хотелось совсем. Сначала думал просто набрать классических ОФЗ с постоянным доходом (тут вовремя сам себя одернул, ведь запирать всю сумму под старую доходность при жесткой риторике регулятора чревато просадкой тела бумаги). Решил сопоставить покупку длинных госбумаг и надежных...
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
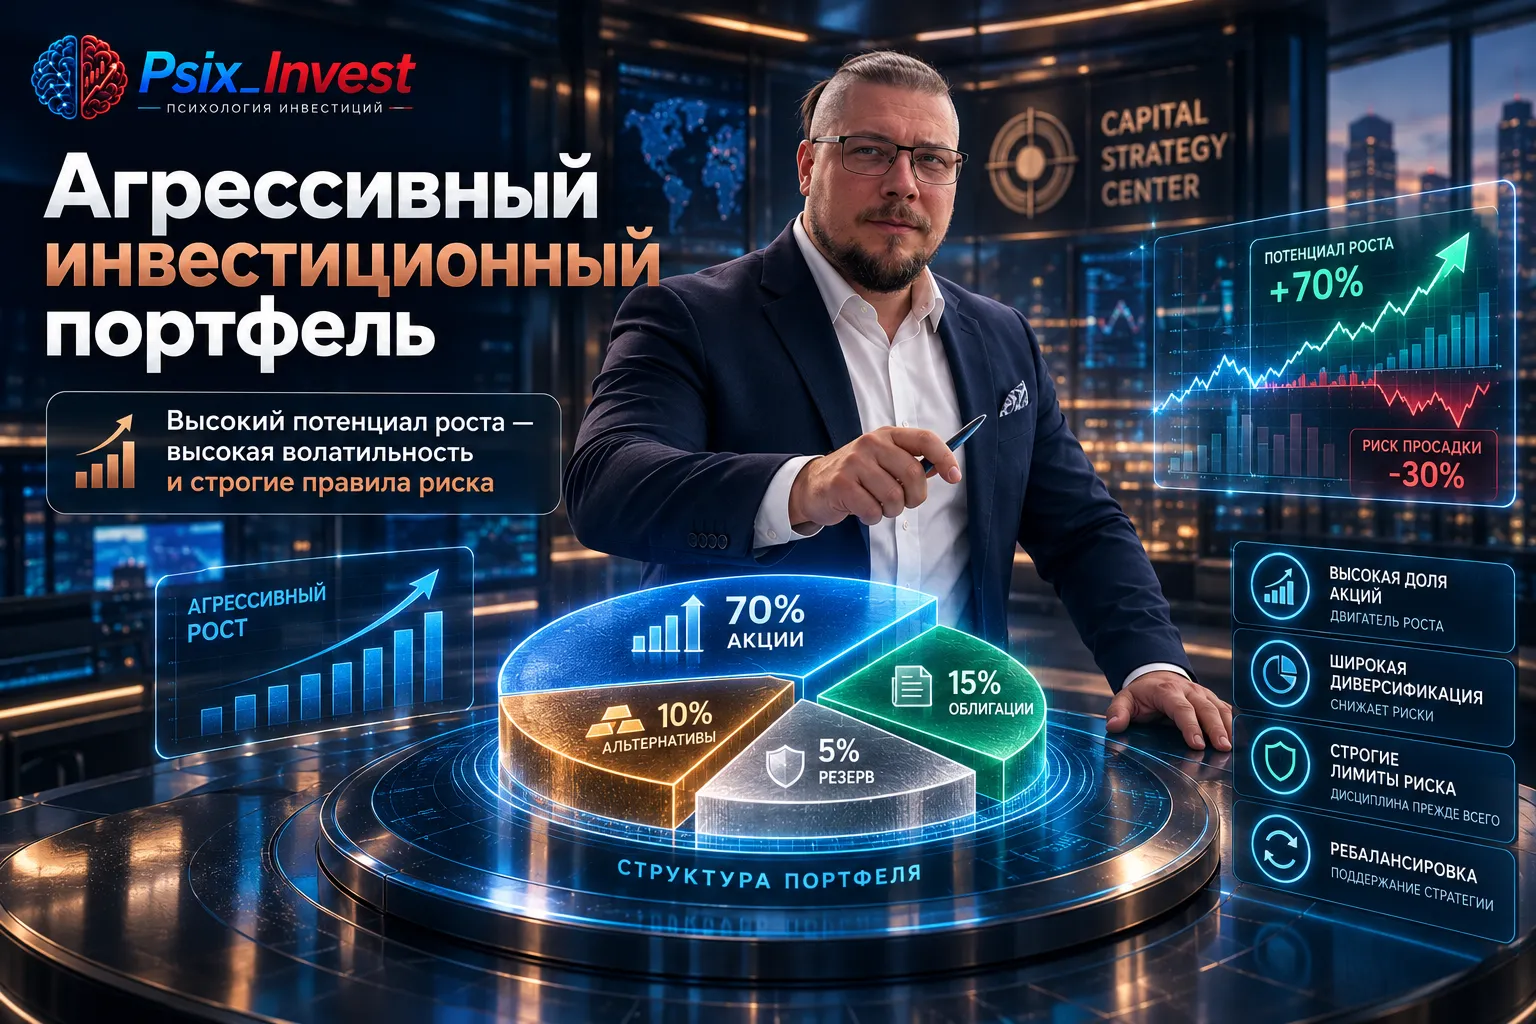
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.
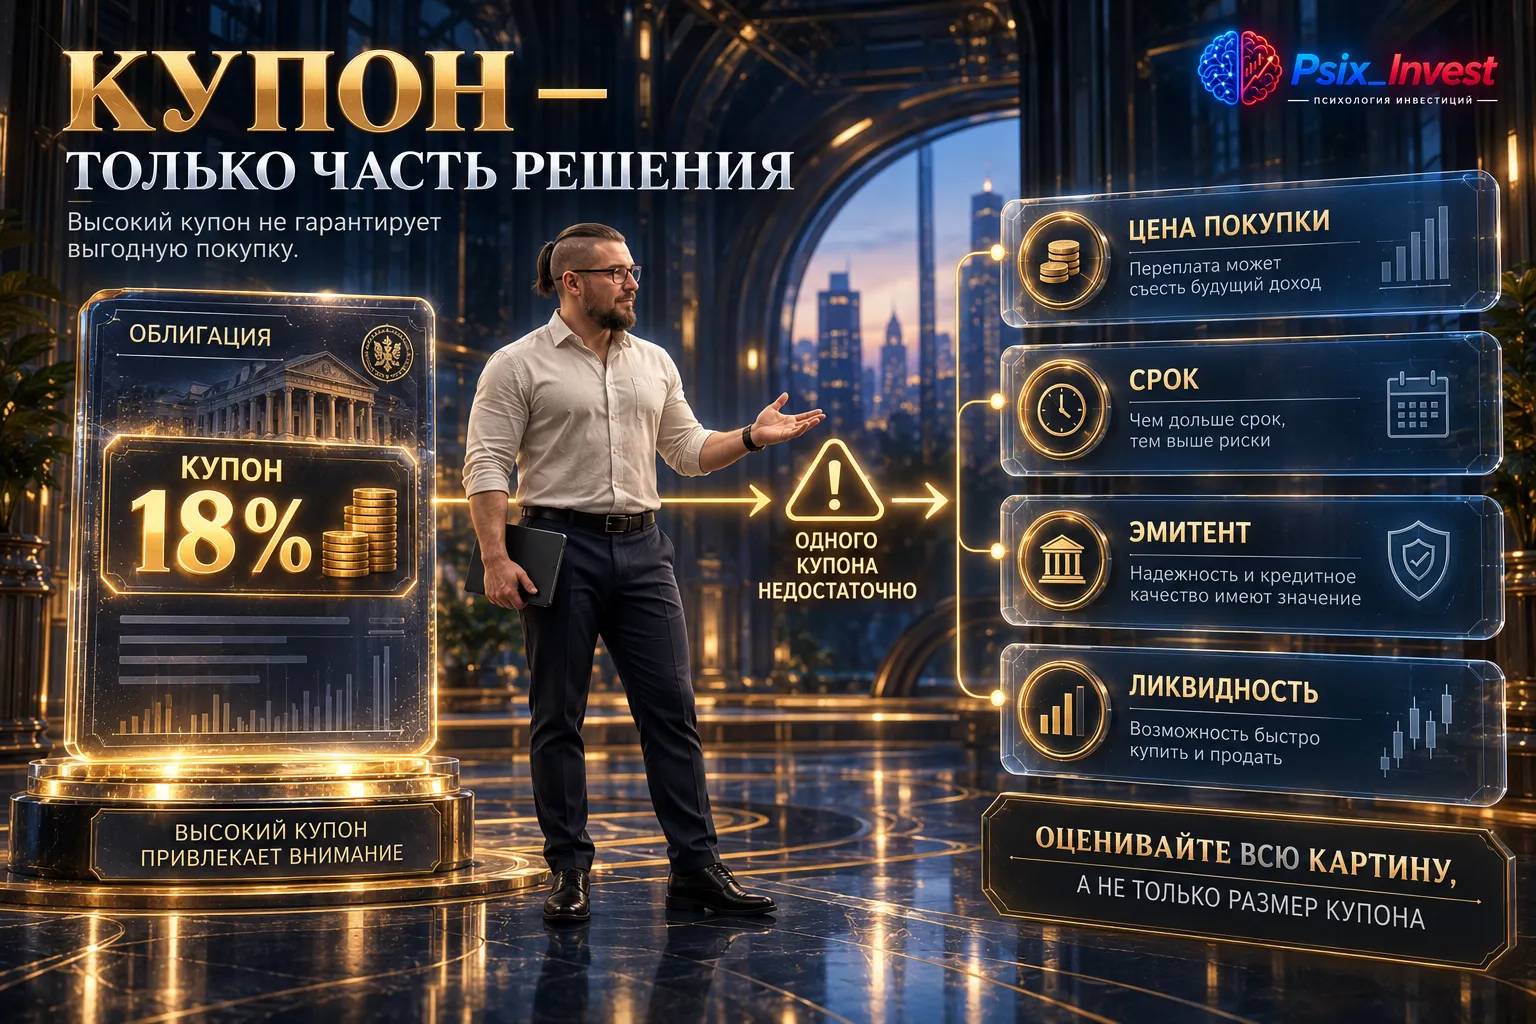
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
Выбирала облигации себе в инвестиционный портфель и решила поделиться подборкой корпоративных облигаций с рейтингом ААА, фиксированным купоном, без амортизации и оферты, со сроком погашения до двух лет.
1. Сбербанк 001Р-SBER51ISIN: RU000A10DS74 Купонная ставка: 14,85% (12,21 руб.). Купон выплачивается ежемесячно.Цена: 100,9%Погашение: З июня 2028 годаРейтинг выпуска: AAA(RU), АКРАДюрация: около 1,5 года
Высокая надёжность и ликвидность.
2. РЖД-28 обл.ISIN: RU000A0JTU85Купонная ставка: 18,10% (90,25...
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
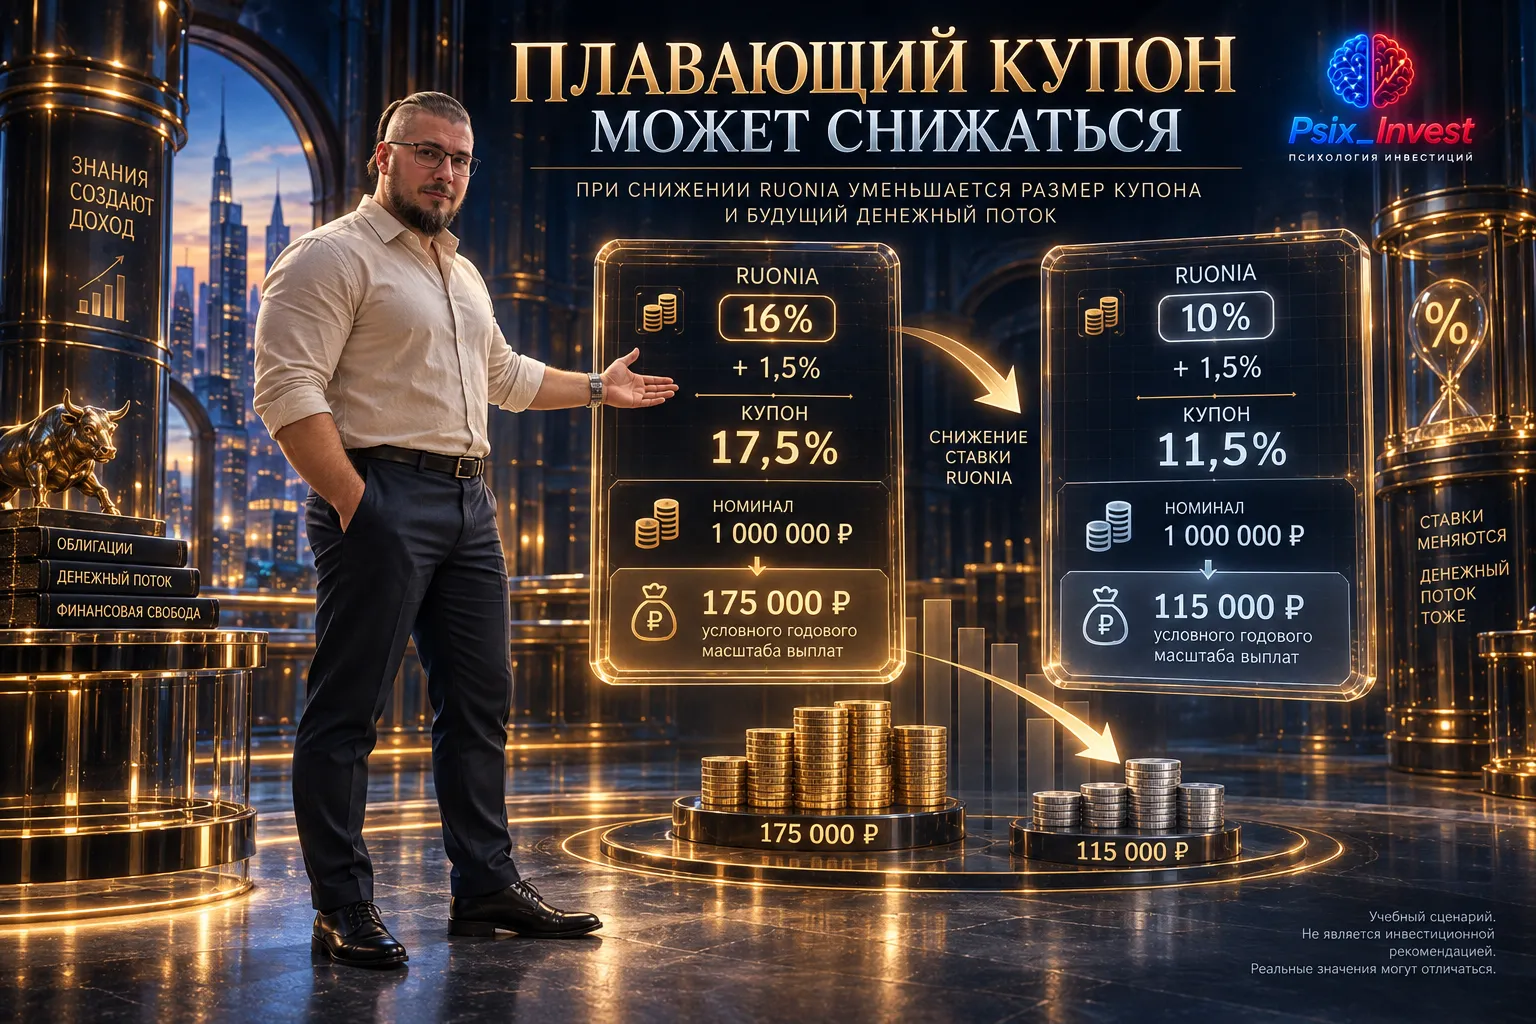
Флоатеры RUONIA кажутся простыми: индикатор меняется — вместе с ним меняется выплата. Но в реальном выпуске одной строки «RUONIA + спред» недостаточно. Чтобы оценить будущий купон, нужно понять, какое именно значение индикатора берётся, за какой период и когда новая ставка начнёт действовать.
В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.