


Флоатеры RUONIA: четыре параметра, без которых нельзя понять будущий купон
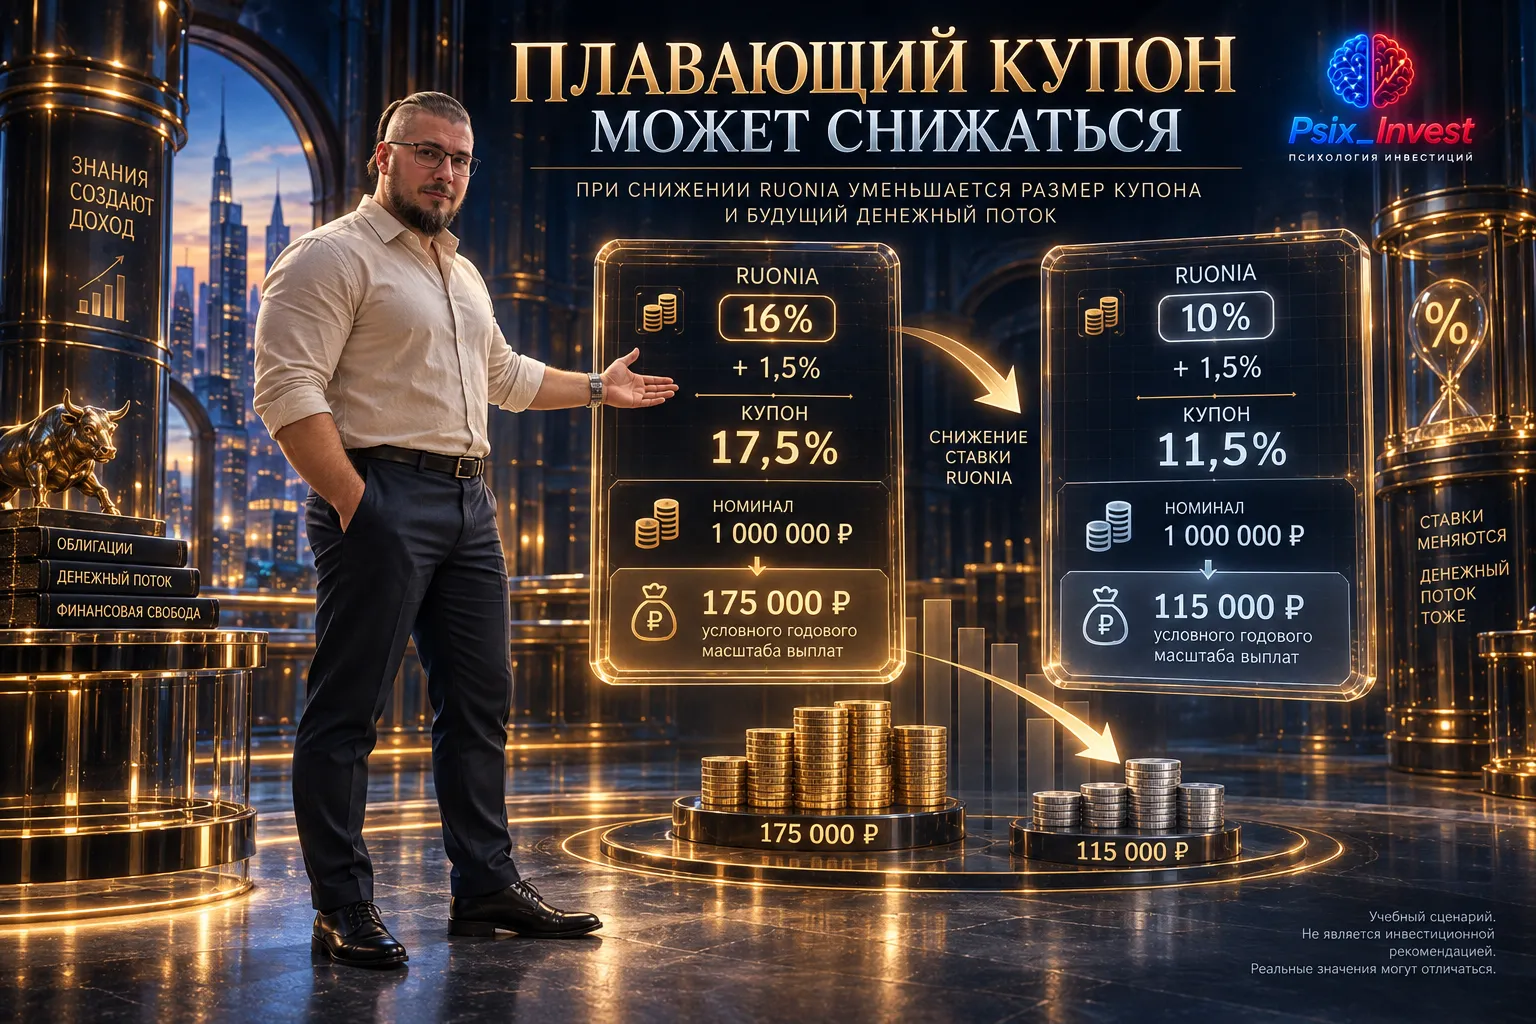
Флоатеры RUONIA кажутся простыми: индикатор меняется — вместе с ним меняется выплата. Но в реальном выпуске одной строки «RUONIA + спред» недостаточно. Чтобы оценить будущий купон, нужно понять, какое именно значение индикатора берётся, за какой период и когда новая ставка начнёт действовать.
Это особенно важно, когда инвестор сравнивает облигации при высокой ставке. Текущий купон может выглядеть привлекательным, но он отражает уже сложившиеся условия. Покупка становится понятной только после того, как можно восстановить следующий денежный поток по правилам выпуска.
Четыре строки в документах выпуска
Для первого анализа достаточно найти четыре параметра:
- базовый индикатор — RUONIA или другой показатель, к которому привязан купон;
- фиксированный спред — надбавка или вычет относительно индикатора;
- период наблюдения — какое значение индикатора используется для расчёта;
- дата применения — когда рассчитанная ставка начинает действовать для купонной выплаты.
Эти четыре пункта отвечают на вопрос, как рассчитывается купон по флоатерам именно в конкретном выпуске. Общая логика проста, но детали могут включать среднее значение RUONIA, лаг наблюдения и свою базу дней. Поэтому две бумаги с одинаковым названием индикатора могут давать разный денежный поток.
Что меняется при снижении ставки
Если базовый индикатор снижается, будущий купон обычно тоже идёт вниз по формуле. Но это не означает, что цена бумаги обязана падать на ту же величину. Цена флоатера обычно менее чувствительна к процентному риску, чем у сопоставимой длинной фиксированной бумаги, потому что будущая выплата адаптируется к рынку.
При этом остаются другие риски флоатеров. Ухудшение кредитного качества эмитента, расширение премии за риск, слабая ликвидность или неудобные условия выпуска могут давить на цену независимо от механизма купона. Поэтому плавающая ставка решает только часть задачи.
Если сравниваются облигации с переменным купоном и классический флоатер, проверьте способ установления будущей выплаты. У флоатера ставка следует заранее заданной формуле относительно индикатора. У переменного купона следующий размер может определяться по другим правилам выпуска и не обязан двигаться вместе с RUONIA.
Практический вывод: будущий купон можно считать понятным, только если вы можете своими словами назвать базу, спред, период наблюдения и момент применения. Если приходится ориентироваться только на текущую цифру в приложении, анализ ещё не завершён. Иначе текущий купон остаётся лишь ориентиром, а не понятным прогнозом.
После этого остаётся отдельная проверка эмитента. Плавающий купон не отменяет кредитный риск, поэтому рейтинг, долговая нагрузка и размер позиции в портфеле нужно анализировать отдельно от формулы выплат.
Перед покупкой можно задать себе один вопрос: если завтра денежные ставки начнут снижаться, смогу ли я объяснить, когда именно и по какому правилу уменьшится мой купон? Если да — механика бумаги понятна. Если нет — сначала стоит вернуться к условиям выпуска.
После формулы полезно сделать ещё одно сравнение: поставить рядом похожую облигацию с фиксированным купоном. У фиксированной бумаги будущая выплата предсказуемее, но цена сильнее зависит от изменения рыночных ставок. У флоатера процентная чувствительность обычно ниже, зато сам денежный поток меняется. Такое сравнение помогает выбрать механизм под задачу, а не под самую крупную цифру сегодня.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.
Почему зарплата 200 000 ₽ не делает человека богатым. Зарплата 200 000 ₽ звучит красиво. Но можно получать 200 тысяч и каждый месяц удивляться:«А куда опять делись деньги?»
Сегодня 30 сентября 2026 года. На прошлой неделе у меня закончился вклад в банке, и я забрал оттуда 200 000 рублей. Ставка была нормальная, но закончилась, а продлевать под то, что предлагают сейчас, смысла не увидел. Деньги нужны будут только к весне планирую ремонт, так что замораживать их на год не хотелось.
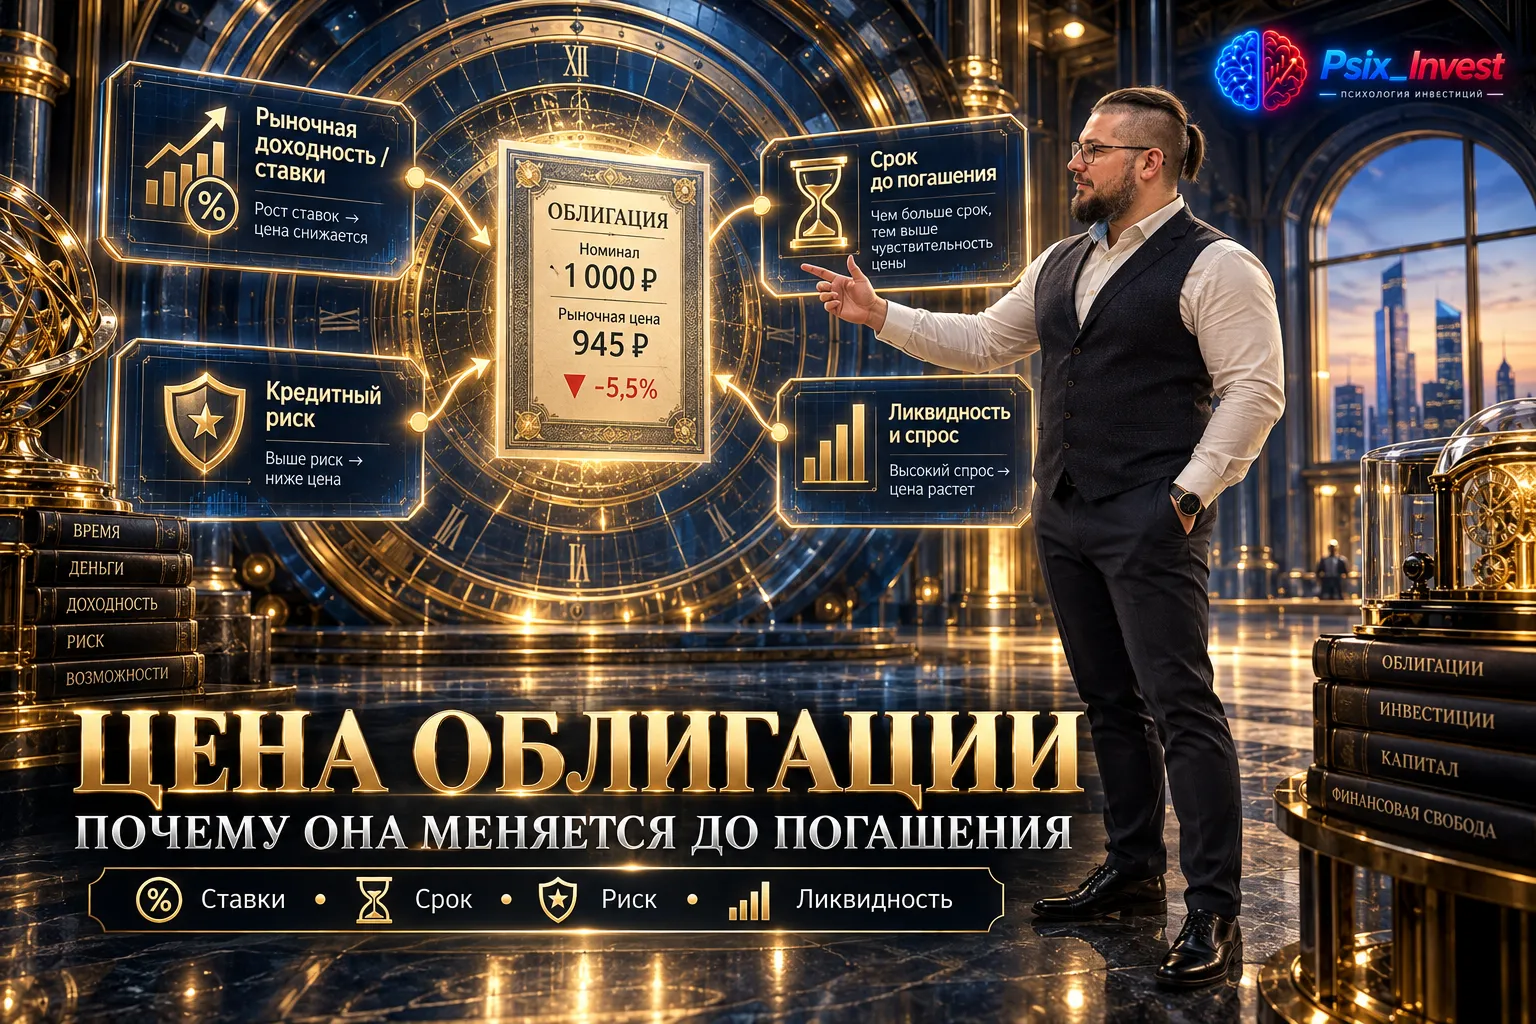
Ситуация знакомая: бумага была стабильной, затем рыночная цена облигации пошла вниз. Сам по себе минус не отвечает на вопрос, что произошло. Одинаковое движение может быть вызвано общим ростом требуемой доходности, ухудшением кредитного риска или слабой ликвидностью конкретного выпуска.
Хочу собрать в одной теме опыт клиентов, которым через Банк ВТБ предлагали паи фондов АО “ВИМ Инвестиции”, в частности ОПИФ “ВИМ — Денежный рынок. Рубли”.
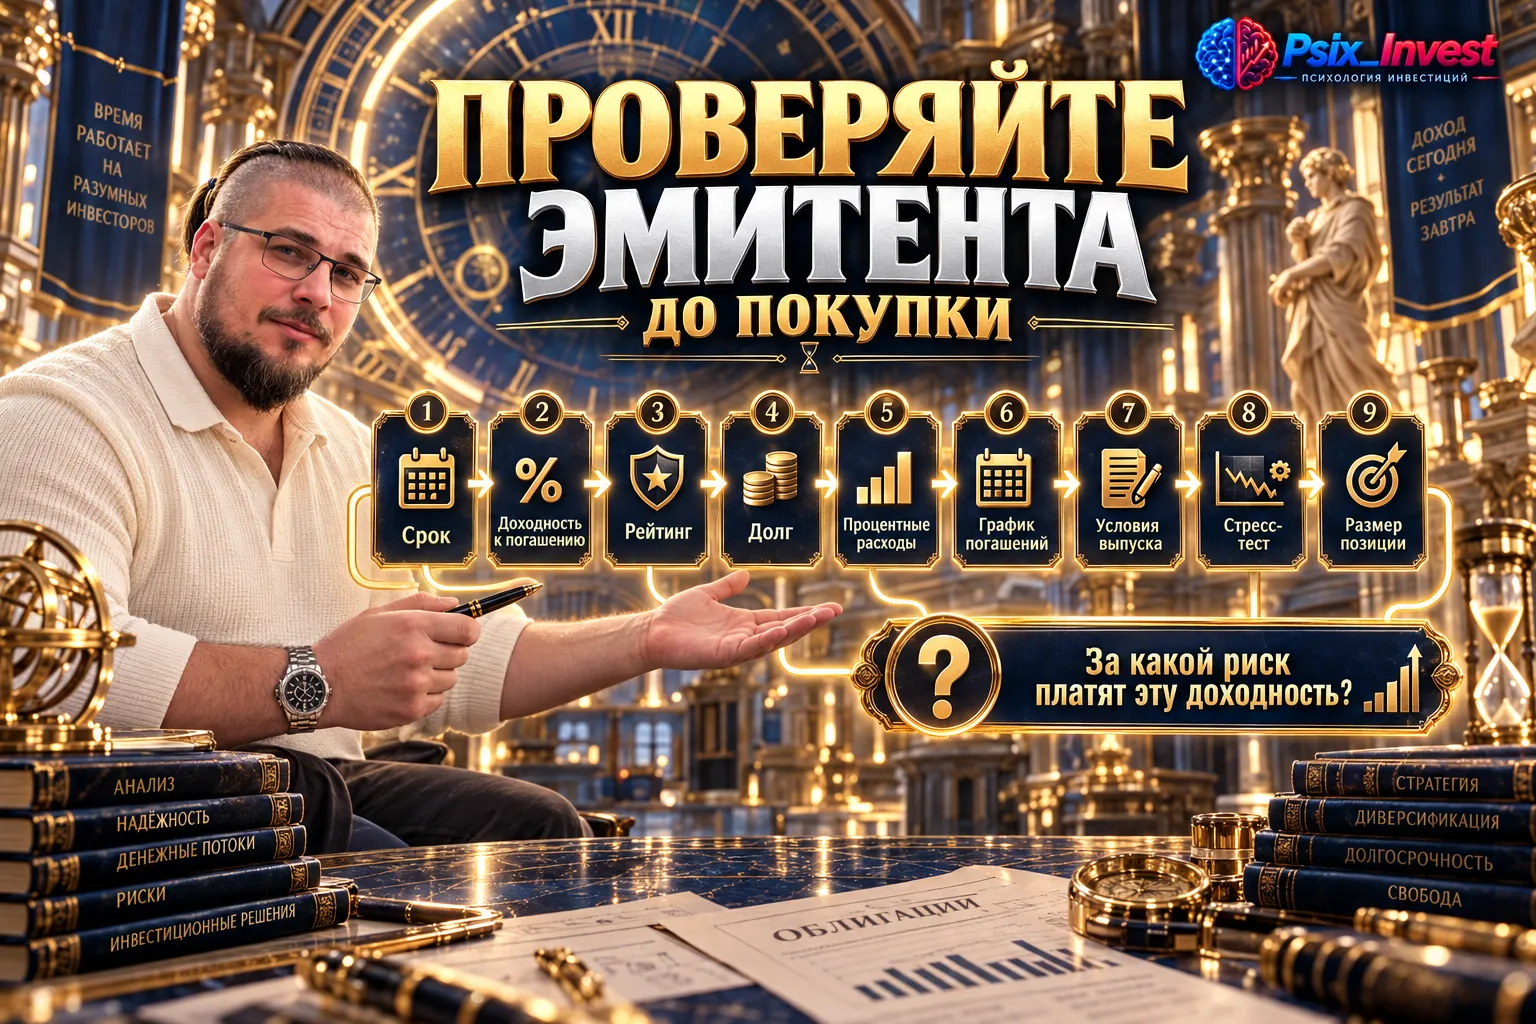
Кредитный рейтинг облигаций удобен: одна оценка помогает быстро сравнить эмитентов. Но использовать рейтинг как единственный ответ на вопрос о надежности корпоративных облигаций опасно. Он не отменяет необходимость посмотреть, что происходит с самой компанией и её долгом.
В приложении альфа банке высвечиваются карты ,копилка, брокерский счет. Тут увидела, что у меня 400 рублей на брокерском счете.
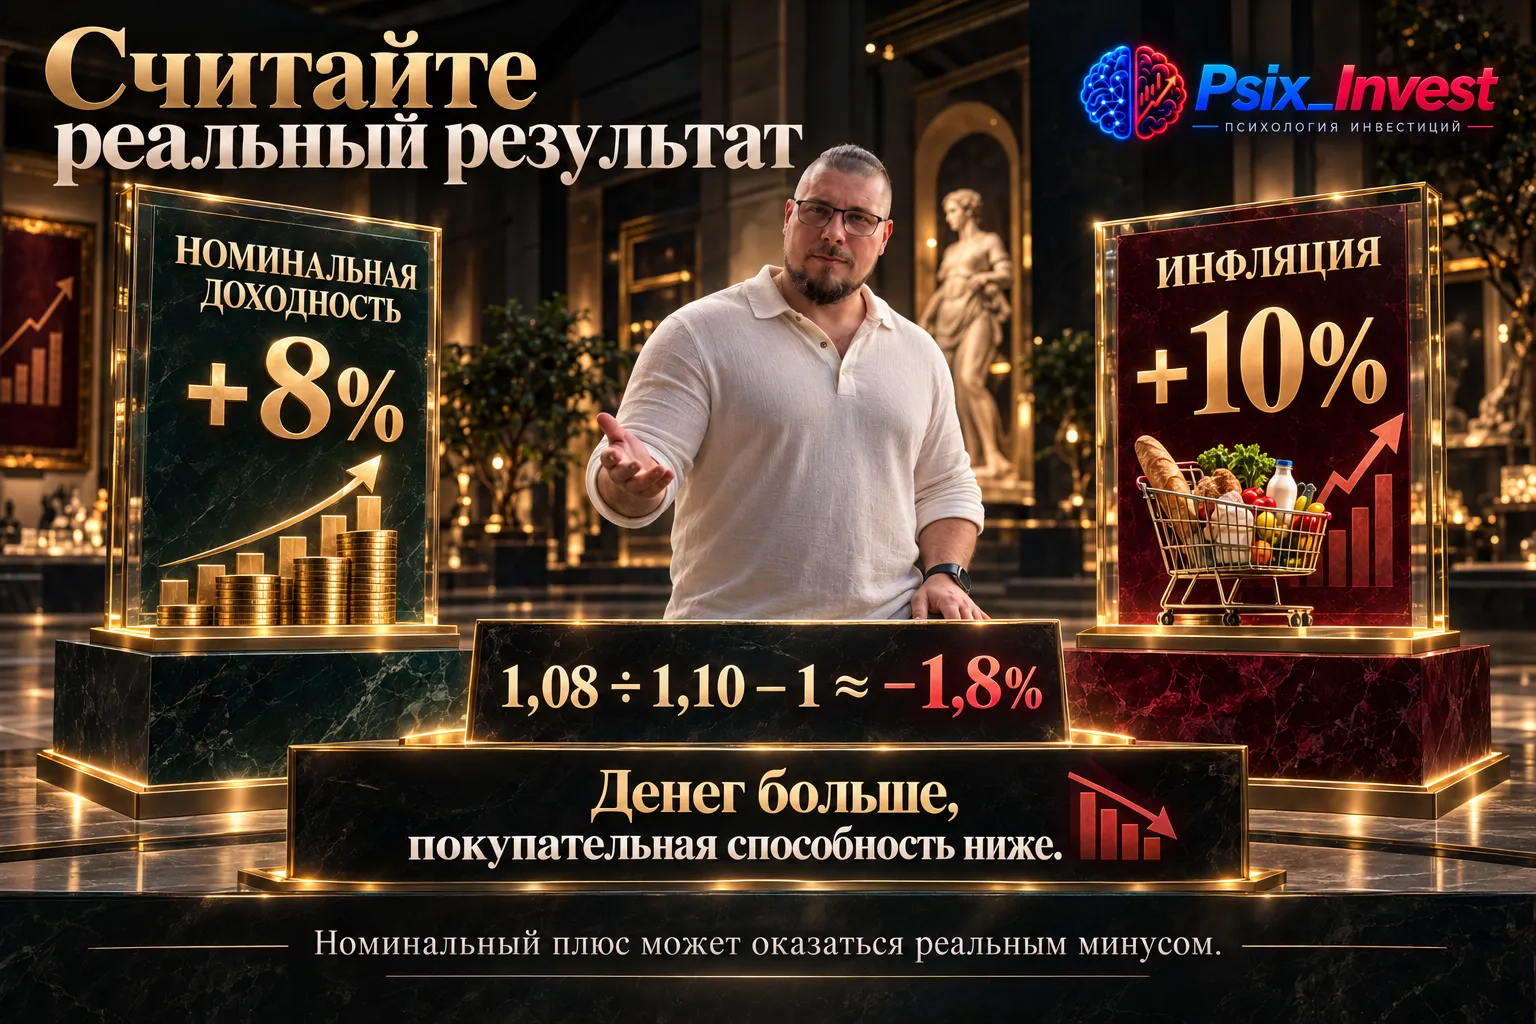
При высокой инфляции облигации часто воспринимаются как понятная альтернатива наличным: есть купон, есть срок погашения, значит деньги «работают». Но фиксированный денежный поток сам по себе не защищает покупательную способность. Если цены растут быстрее дохода по бумаге, реальный результат ухудшается.
Инвестиции — не единственный способ, которым я стараюсь увеличивать накопления. Более того, значительную часть денег я сейчас предпочитаю держать именно во вкладах.
У меня раньше часто получалось так, что свободные деньги просто лежали на счете. Я понимал, что они понадобятся в ближайшие месяцы, поэтому не хотел связывать их надолго, но при этом особого внимания тому, где именно они находятся, не уделял. В какой-то момент заметил, что такие деньги могут лежать без дела довольно долго. Например, планировал крупную покупку через два месяца, но до покупки еще нужно было дойти. Всё это время сумма просто находилась на обычном счете и практически не приносила...