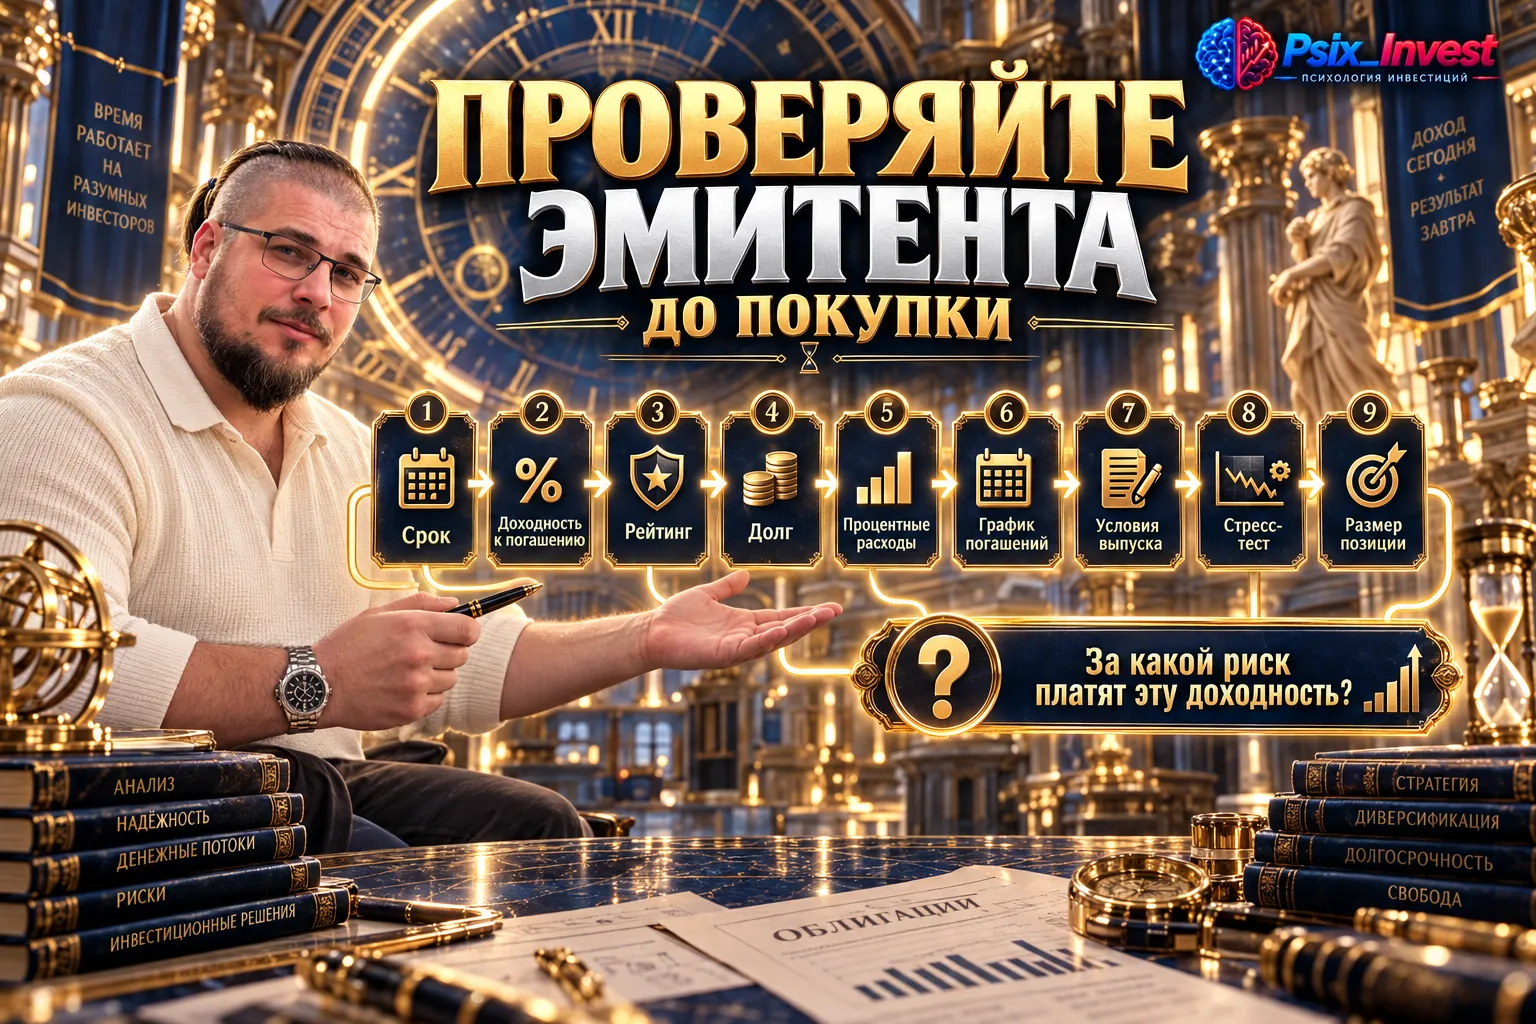
Покупка облигаций выше номинала: что проверить, чтобы не переоценить доход
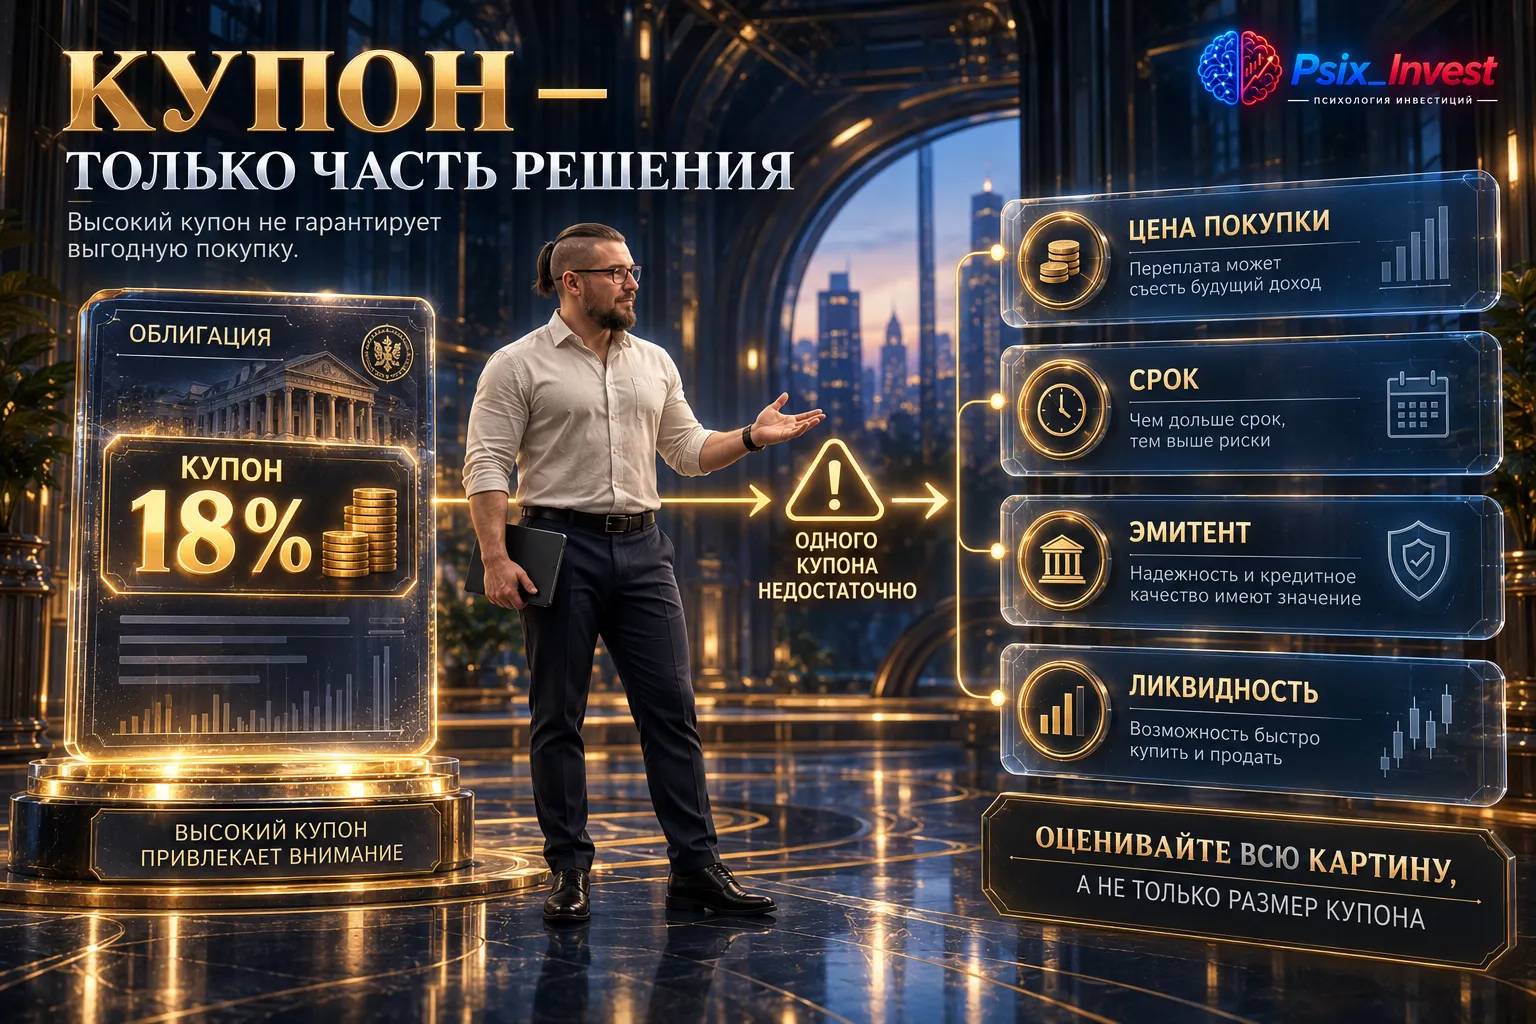
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
Номинал — сумма, которую эмитент обычно возвращает при погашении по условиям выпуска. Если инвестор покупает дороже номинала, эта переплата не возвращается автоматически. Часть будущих купонных выплат фактически компенсирует премию, поэтому купонную ставку нельзя считать итоговой доходностью.
Какие показатели сравнить
Перед сделкой полезно разделить четыре вещи:
- чистую рыночную цену и положение относительно номинала;
- НКД, который добавляется к расчётам между купонными датами;
- купонный денежный поток, который вы реально получите за срок владения;
- доходность к погашению как расчётный показатель при условии исполнения обязательств.
Эта раскладка отвечает на частый вопрос, чем купонная доходность отличается от доходности к погашению. Здесь купон — только один элемент денежного потока, тогда как YTM пытается учесть цену, выплаты, возврат номинала и время до них. Поэтому одинаковый купон не делает две покупки экономически одинаковыми.
Следующий слой — риск эмитента. Высокая расчётная доходность не существует отдельно от способности компании обслуживать долг. Кредитный рейтинг полезен как фильтр, но его стоит смотреть в динамике и понимать причину последнего изменения.
Ещё одна практическая деталь — ликвидность. Если деньги могут понадобиться до погашения, инвестор зависит от рыночной цены и доступных заявок. Бумага с привлекательным расчётным показателем может оказаться неудобной для срочного выхода.
Как связать бумагу со своей задачей
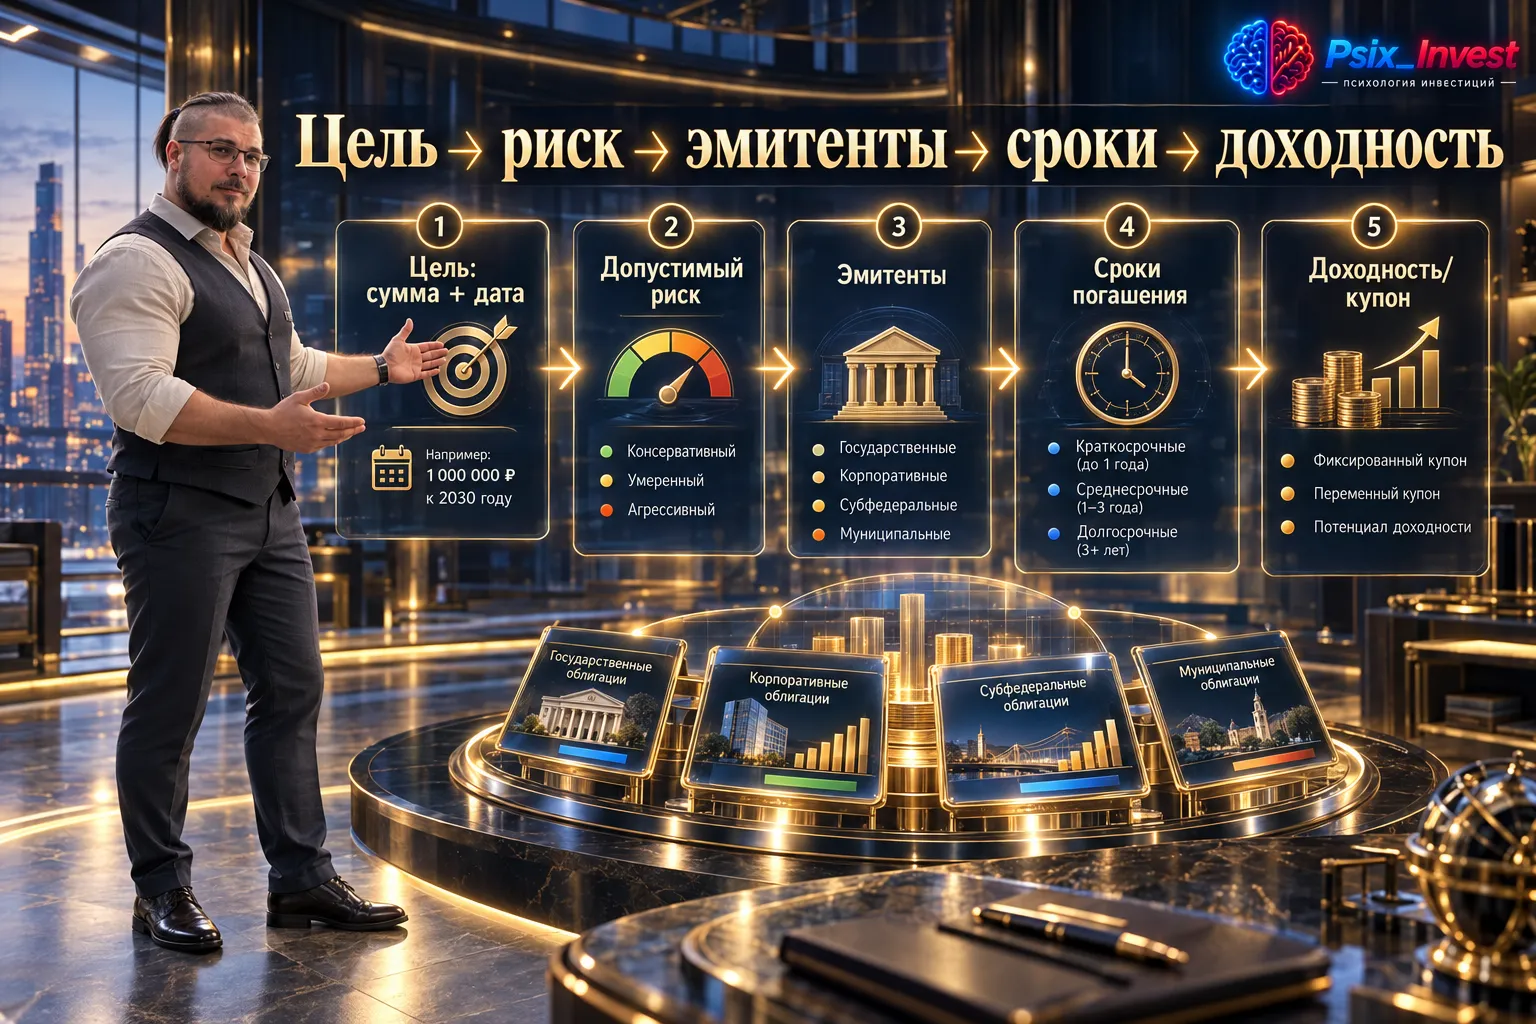
Для выбора облигации под цель сначала определяют дату, когда нужен капитал. Если погашение заметно позже, нужно заранее признать риск досрочной продажи. Если срок подходит, уже после этого имеет смысл сравнивать денежный поток и кредитное качество.
Диверсификация облигаций завершает проверку: даже понятная бумага может быть неудачной новой позицией, если тот же эмитент уже занимает большую долю портфеля. Несколько выпусков одной компании не создают независимые источники кредитного риска.
НКД часто становится неожиданностью именно у новичков. Между купонными датами покупатель компенсирует продавцу уже накопившуюся часть будущего купона, поэтому фактическое списание может быть выше чистой котировки. Это не отдельная комиссия, а часть механики купонной бумаги.
Если цель — держать бумагу до погашения, важно понимать, какой денежный поток ожидается до этой даты. Если же возможен досрочный выход, к кредитному риску добавляется рыночный: цена продажи заранее неизвестна, а широкий спред делает срочную сделку менее выгодной.
Отдельно проверьте долю эмитента после покупки. Один понятный выпуск не должен незаметно превращать одного должника в главный источник риска облигационной части. Это особенно важно, если в портфеле уже есть другие бумаги той же компании.
Итоговый диагностический вопрос перед покупкой звучит так: могу ли я объяснить, сколько плачу сегодня, какие деньги ожидаю получить, когда они мне понадобятся и какой риск беру на себя ради этой доходности? Если один из ответов отсутствует, оценка бумаги ещё не закончена


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Выбирала облигации себе в инвестиционный портфель и решила поделиться подборкой корпоративных облигаций с рейтингом ААА, фиксированным купоном, без амортизации и оферты, со сроком погашения до двух лет.
1. Сбербанк 001Р-SBER51ISIN: RU000A10DS74 Купонная ставка: 14,85% (12,21 руб.). Купон выплачивается ежемесячно.Цена: 100,9%Погашение: З июня 2028 годаРейтинг выпуска: AAA(RU), АКРАДюрация: около 1,5 года
Высокая надёжность и ликвидность.
2. РЖД-28 обл.ISIN: RU000A0JTU85Купонная ставка: 18,10% (90,25...
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
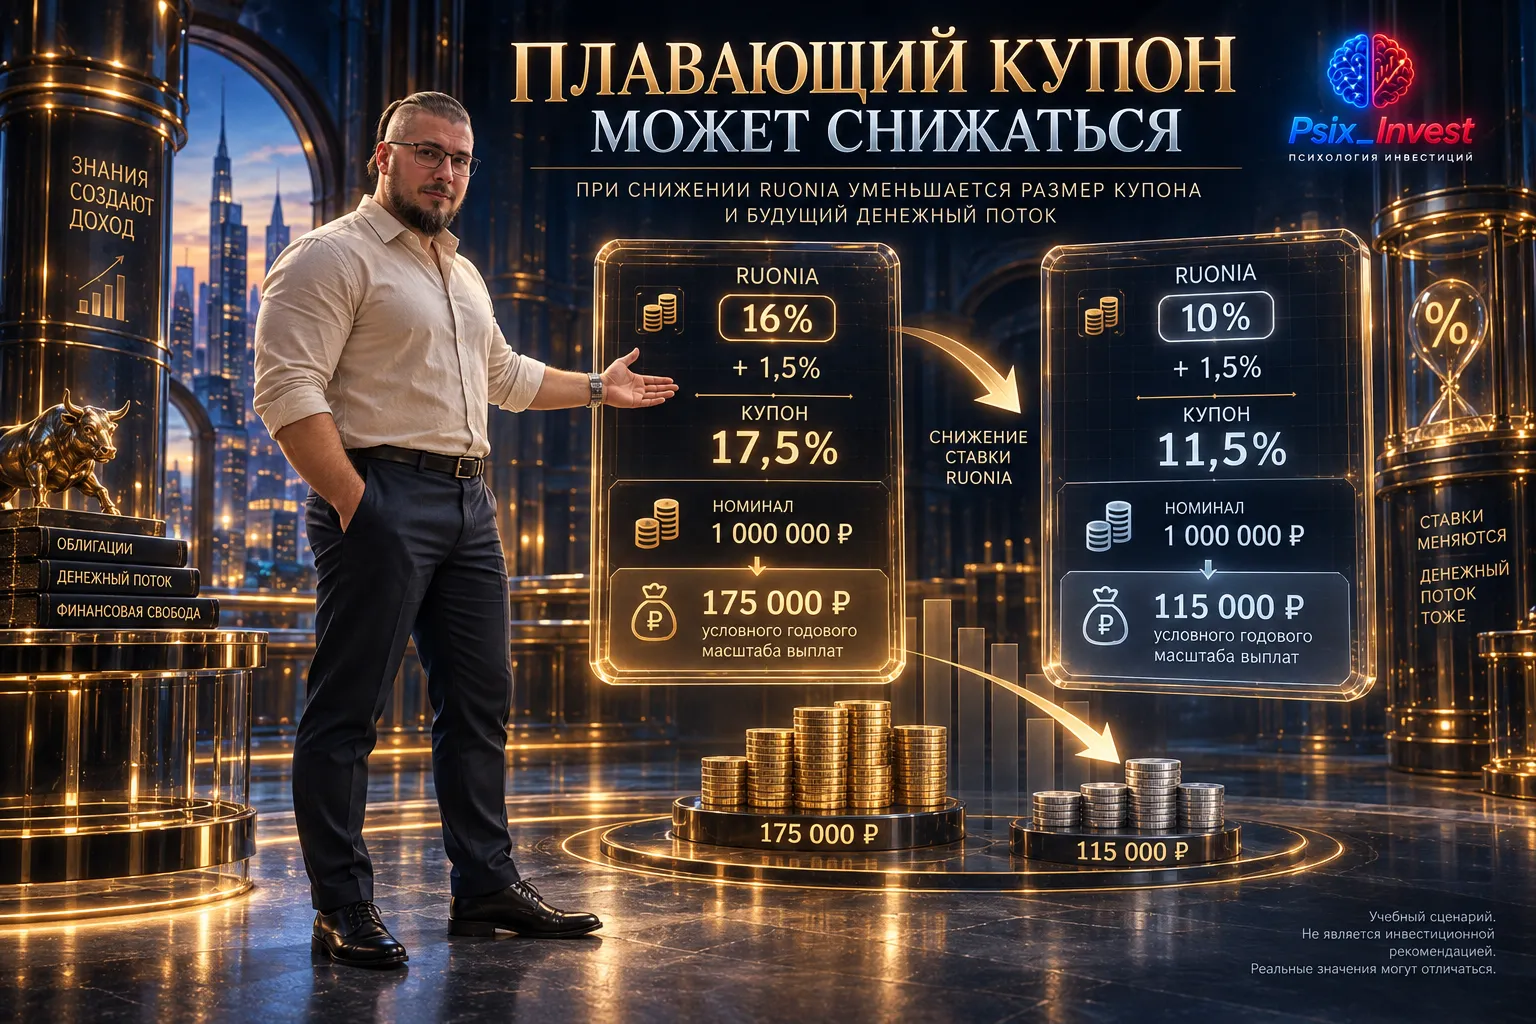
Флоатеры RUONIA кажутся простыми: индикатор меняется — вместе с ним меняется выплата. Но в реальном выпуске одной строки «RUONIA + спред» недостаточно. Чтобы оценить будущий купон, нужно понять, какое именно значение индикатора берётся, за какой период и когда новая ставка начнёт действовать.
В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.
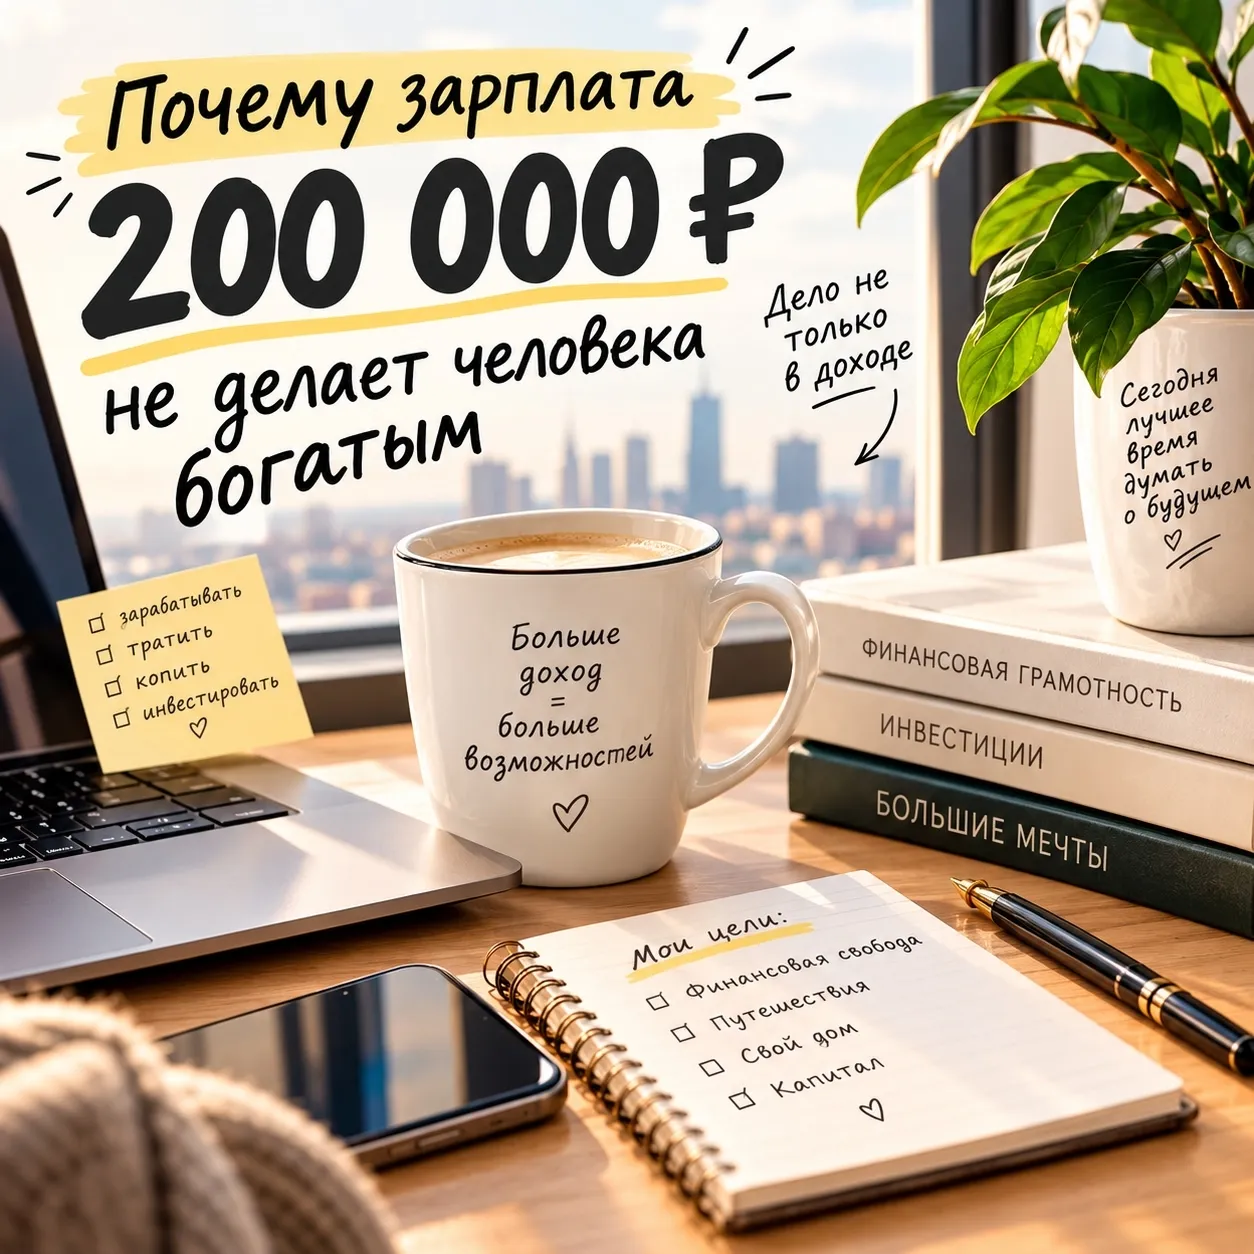
Почему зарплата 200 000 ₽ не делает человека богатым. Зарплата 200 000 ₽ звучит красиво. Но можно получать 200 тысяч и каждый месяц удивляться:«А куда опять делись деньги?»
Сегодня 30 сентября 2026 года. На прошлой неделе у меня закончился вклад в банке, и я забрал оттуда 200 000 рублей. Ставка была нормальная, но закончилась, а продлевать под то, что предлагают сейчас, смысла не увидел. Деньги нужны будут только к весне планирую ремонт, так что замораживать их на год не хотелось.
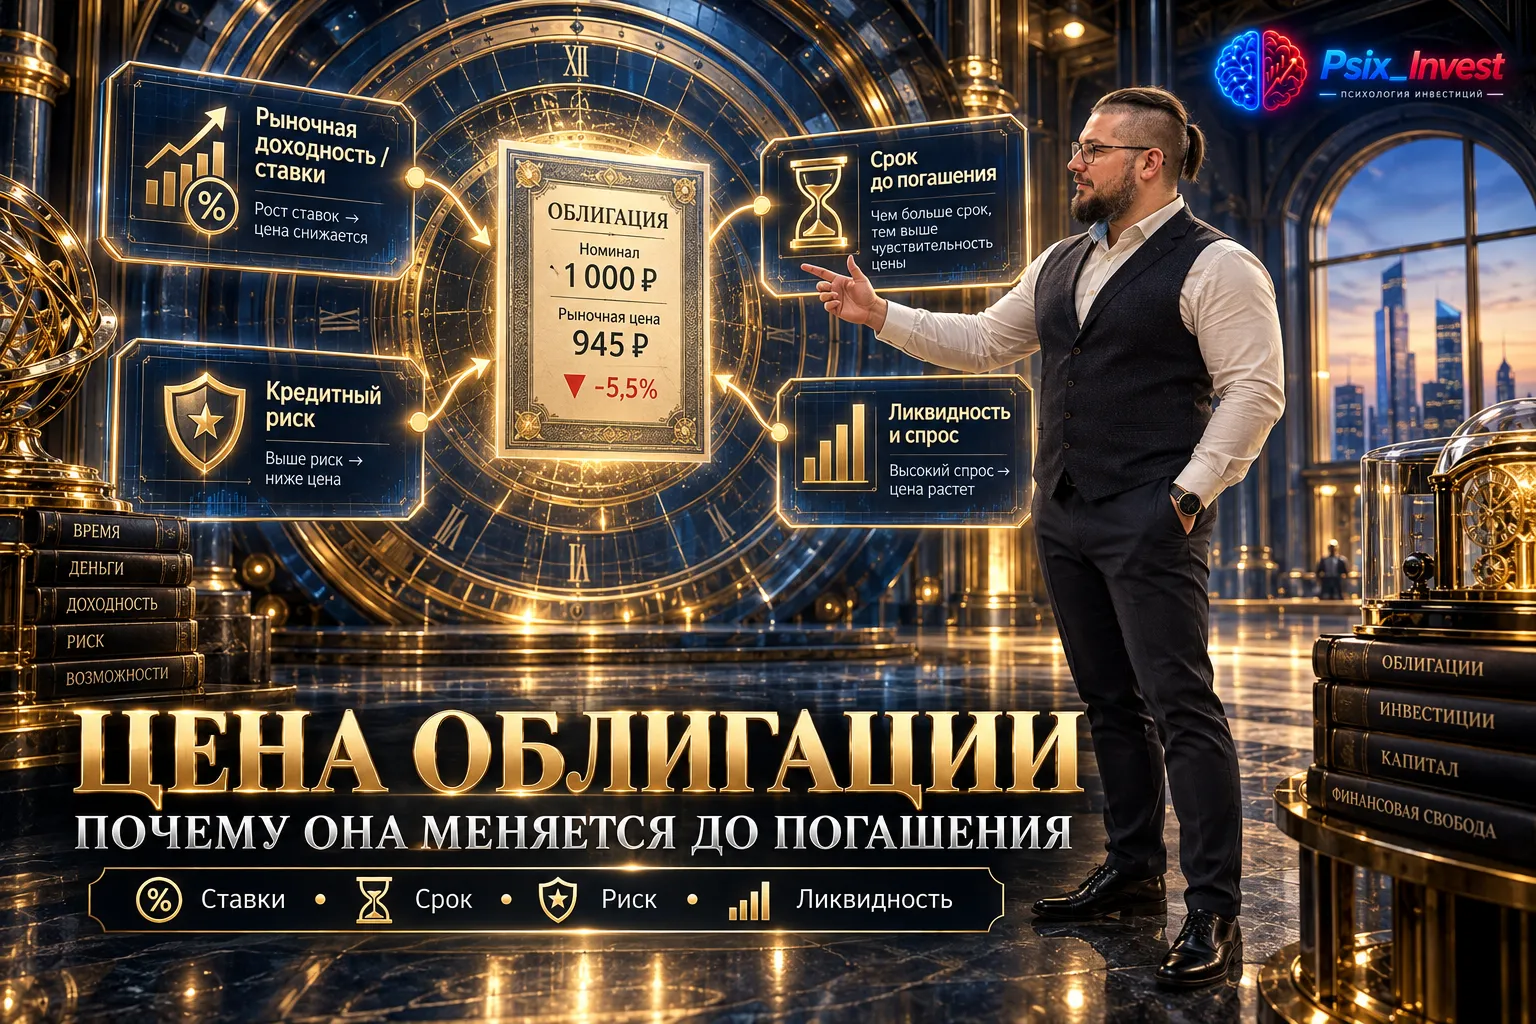
Ситуация знакомая: бумага была стабильной, затем рыночная цена облигации пошла вниз. Сам по себе минус не отвечает на вопрос, что произошло. Одинаковое движение может быть вызвано общим ростом требуемой доходности, ухудшением кредитного риска или слабой ликвидностью конкретного выпуска.
Хочу собрать в одной теме опыт клиентов, которым через Банк ВТБ предлагали паи фондов АО “ВИМ Инвестиции”, в частности ОПИФ “ВИМ — Денежный рынок. Рубли”.
Кредитный рейтинг облигаций удобен: одна оценка помогает быстро сравнить эмитентов. Но использовать рейтинг как единственный ответ на вопрос о надежности корпоративных облигаций опасно. Он не отменяет необходимость посмотреть, что происходит с самой компанией и её долгом.
В приложении альфа банке высвечиваются карты ,копилка, брокерский счет. Тут увидела, что у меня 400 рублей на брокерском счете.