Финансовые показатели банковского сектора на 01.09.2026
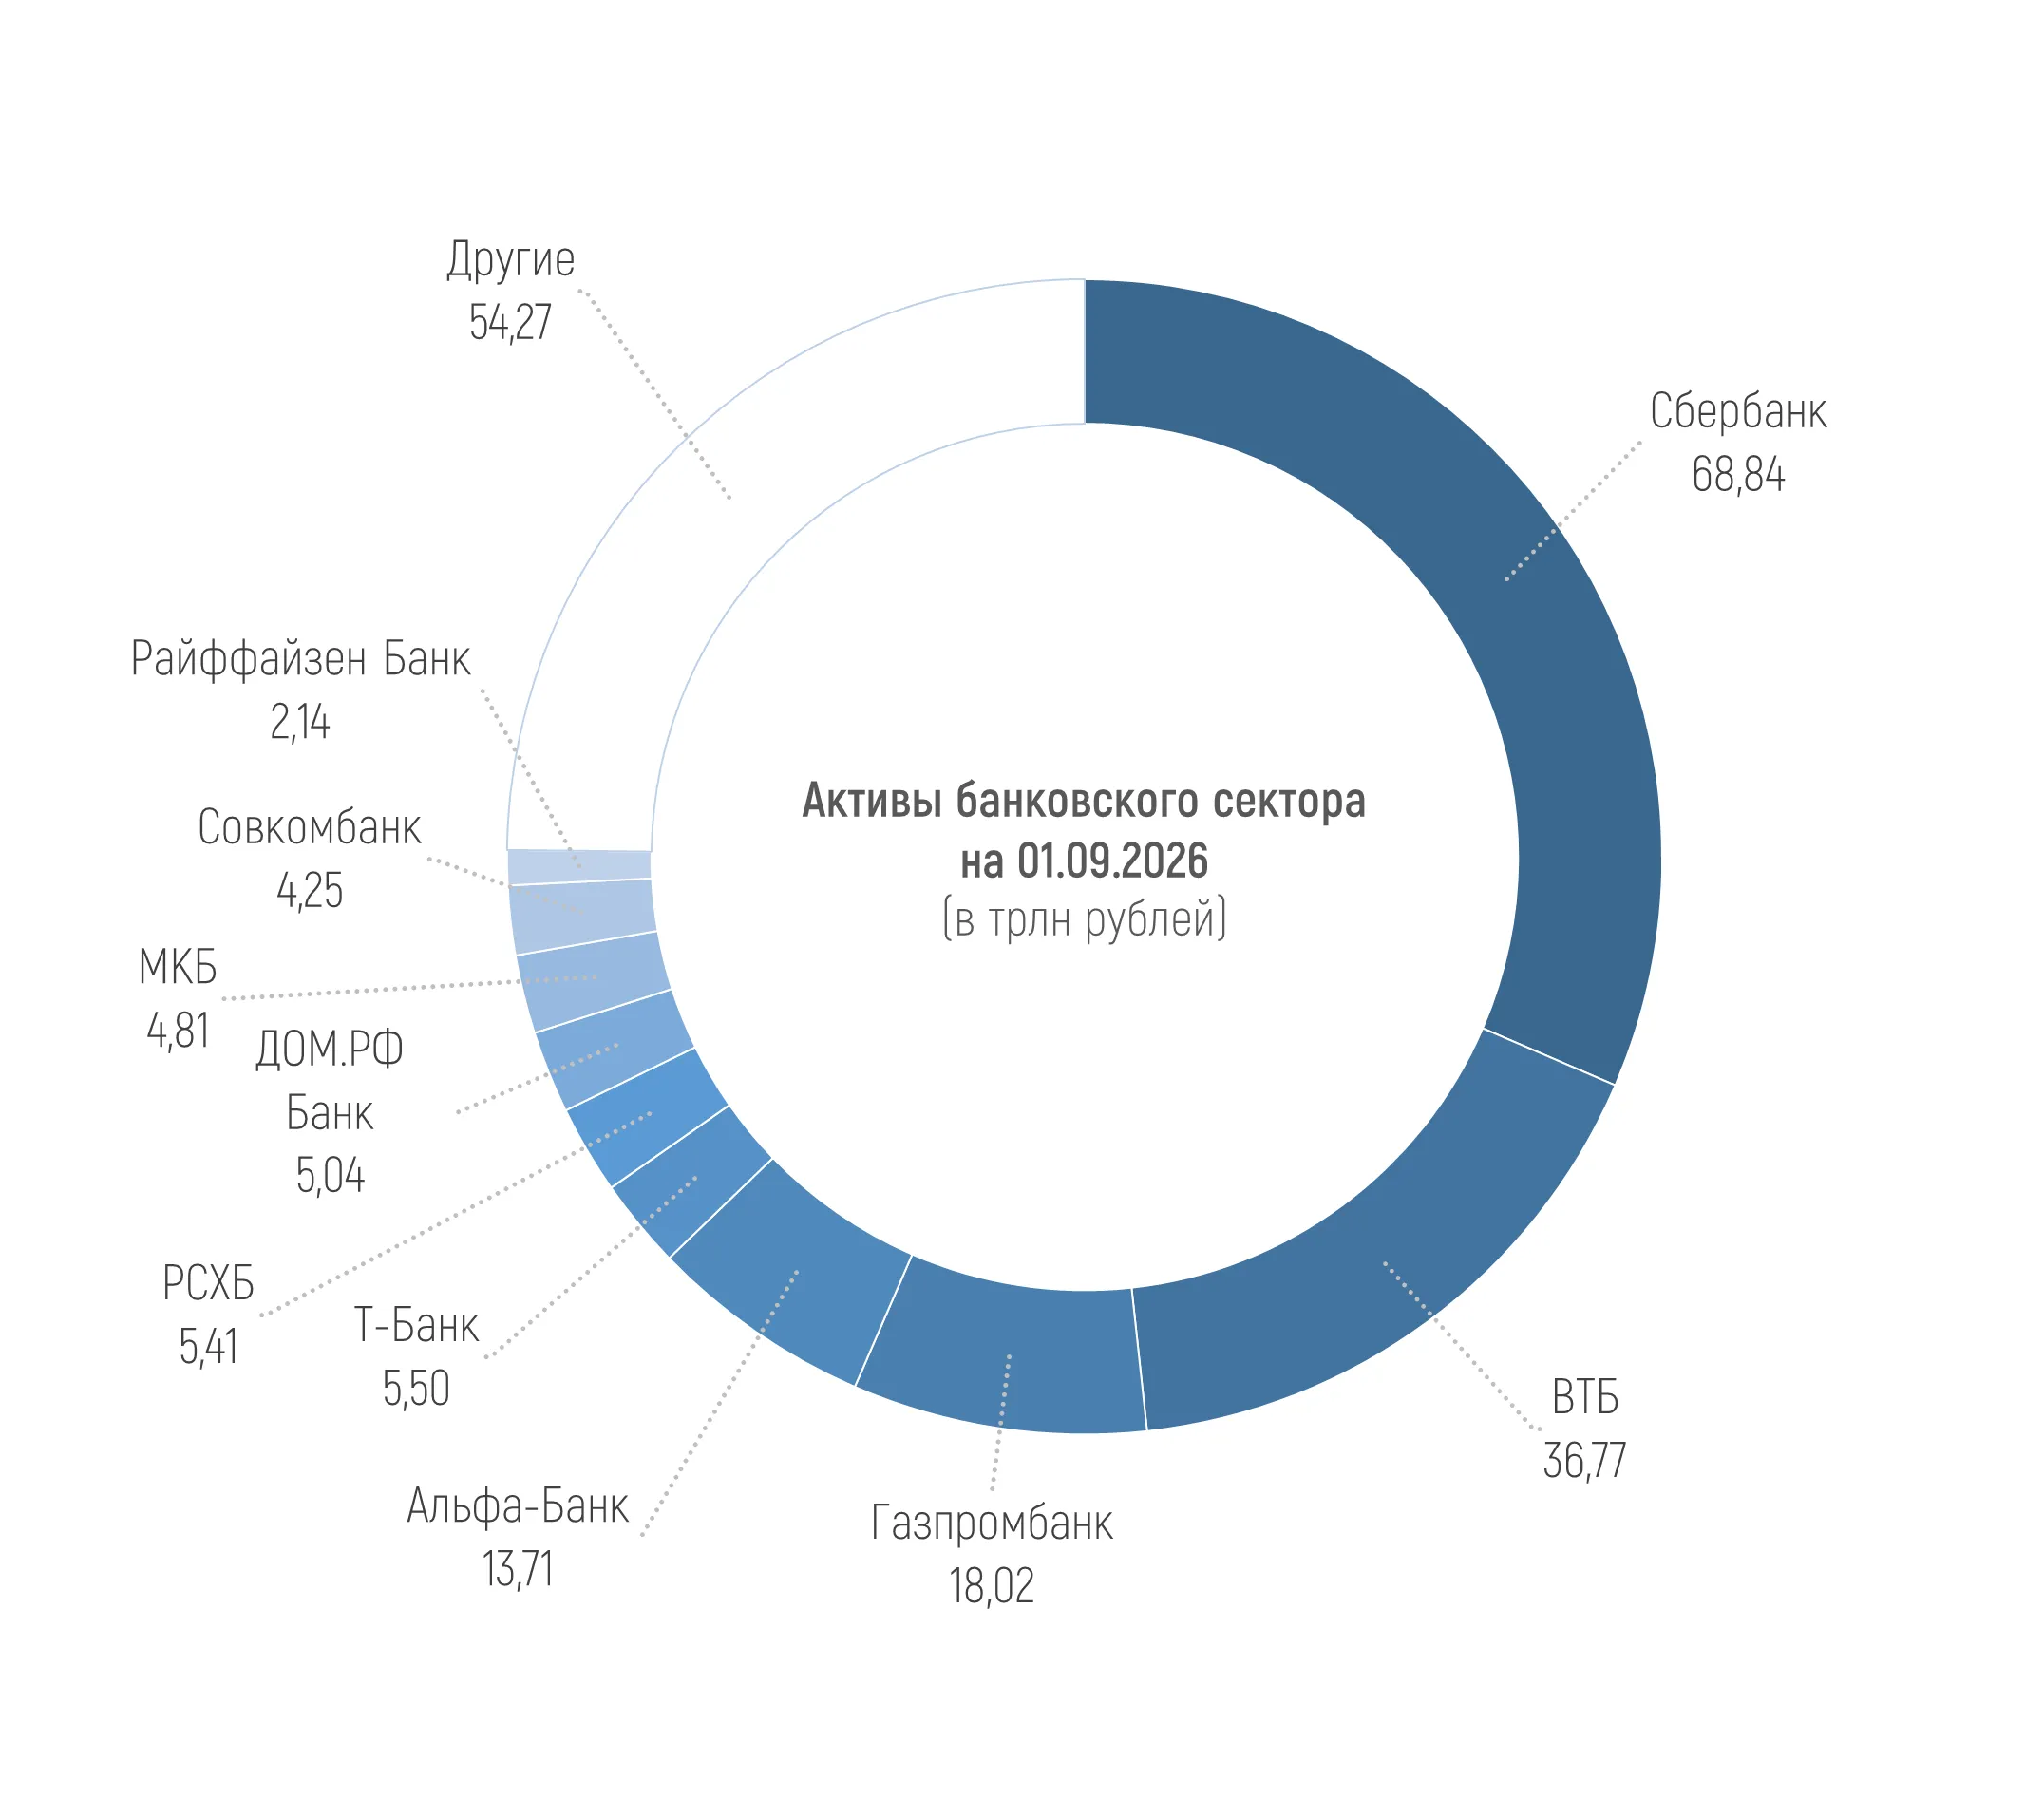
По данным материала ЦБ о развитии банковского сектора, активы российских кредитных организаций составили 218,77 трлн рублей на 01.09.2026 г., увеличившись на 1,3%, или на 2,82 трлн рублей в августе. При этом за 8 месяцев 2026 года активы выросли на 3,7%, или на 7,89 трлн рублей.
За прошедший месяц 12 из 20 крупнейших банков по величине активов в финрейтинге Банки.ру (без учета Национального клирингового центра и Национального расчетного депозитария) показывают рост активов. С начала года рост этого показателя наблюдается у 16 банков из этой двадцатки.
Среди статей активов наиболее заметный рост за месяц показали кредиты, выданные юрлицам (+2,27 трлн рублей, или +2,2%), депозиты, размещенные в ЦБ (+0,53 трлн рублей, или +13,3%) и прочие активы (+0,59 трлн рублей, или +5,2%).
Сократились же сильнее всего выданные межбанковские кредиты (-0,78 трлн рублей, или -4,3%) и денежные средства и их эквиваленты (-0,12 трлн рублей, или -1,0%) – это остатки на корсчетах, в кассе, банкоматах, наличные средства в пути и т.п.
В структуре обязательств за август сильнее всего выросли остатки на текущих счетах и депозиты юридических лиц (+1,37 трлн рублей, или +5,8%, и +0,54 трлн рублей, или +1,3% соответственно), тогда как наибольшее сокращение зафиксировано у следующих статей: привлеченные средства других банков (-0,38 трлн рублей, или -1,8%) и прочие обязательства (-0,40 трлн рублей, или -7,2%).
Совокупный кредитный портфель российских банков в августе вырос на 1,7% и составил 136,48 трлн рублей к 1 сентября 2026 года. С начала текущего года кредитный портфель прибавил 9,22 трлн рублей, или 7,2%.
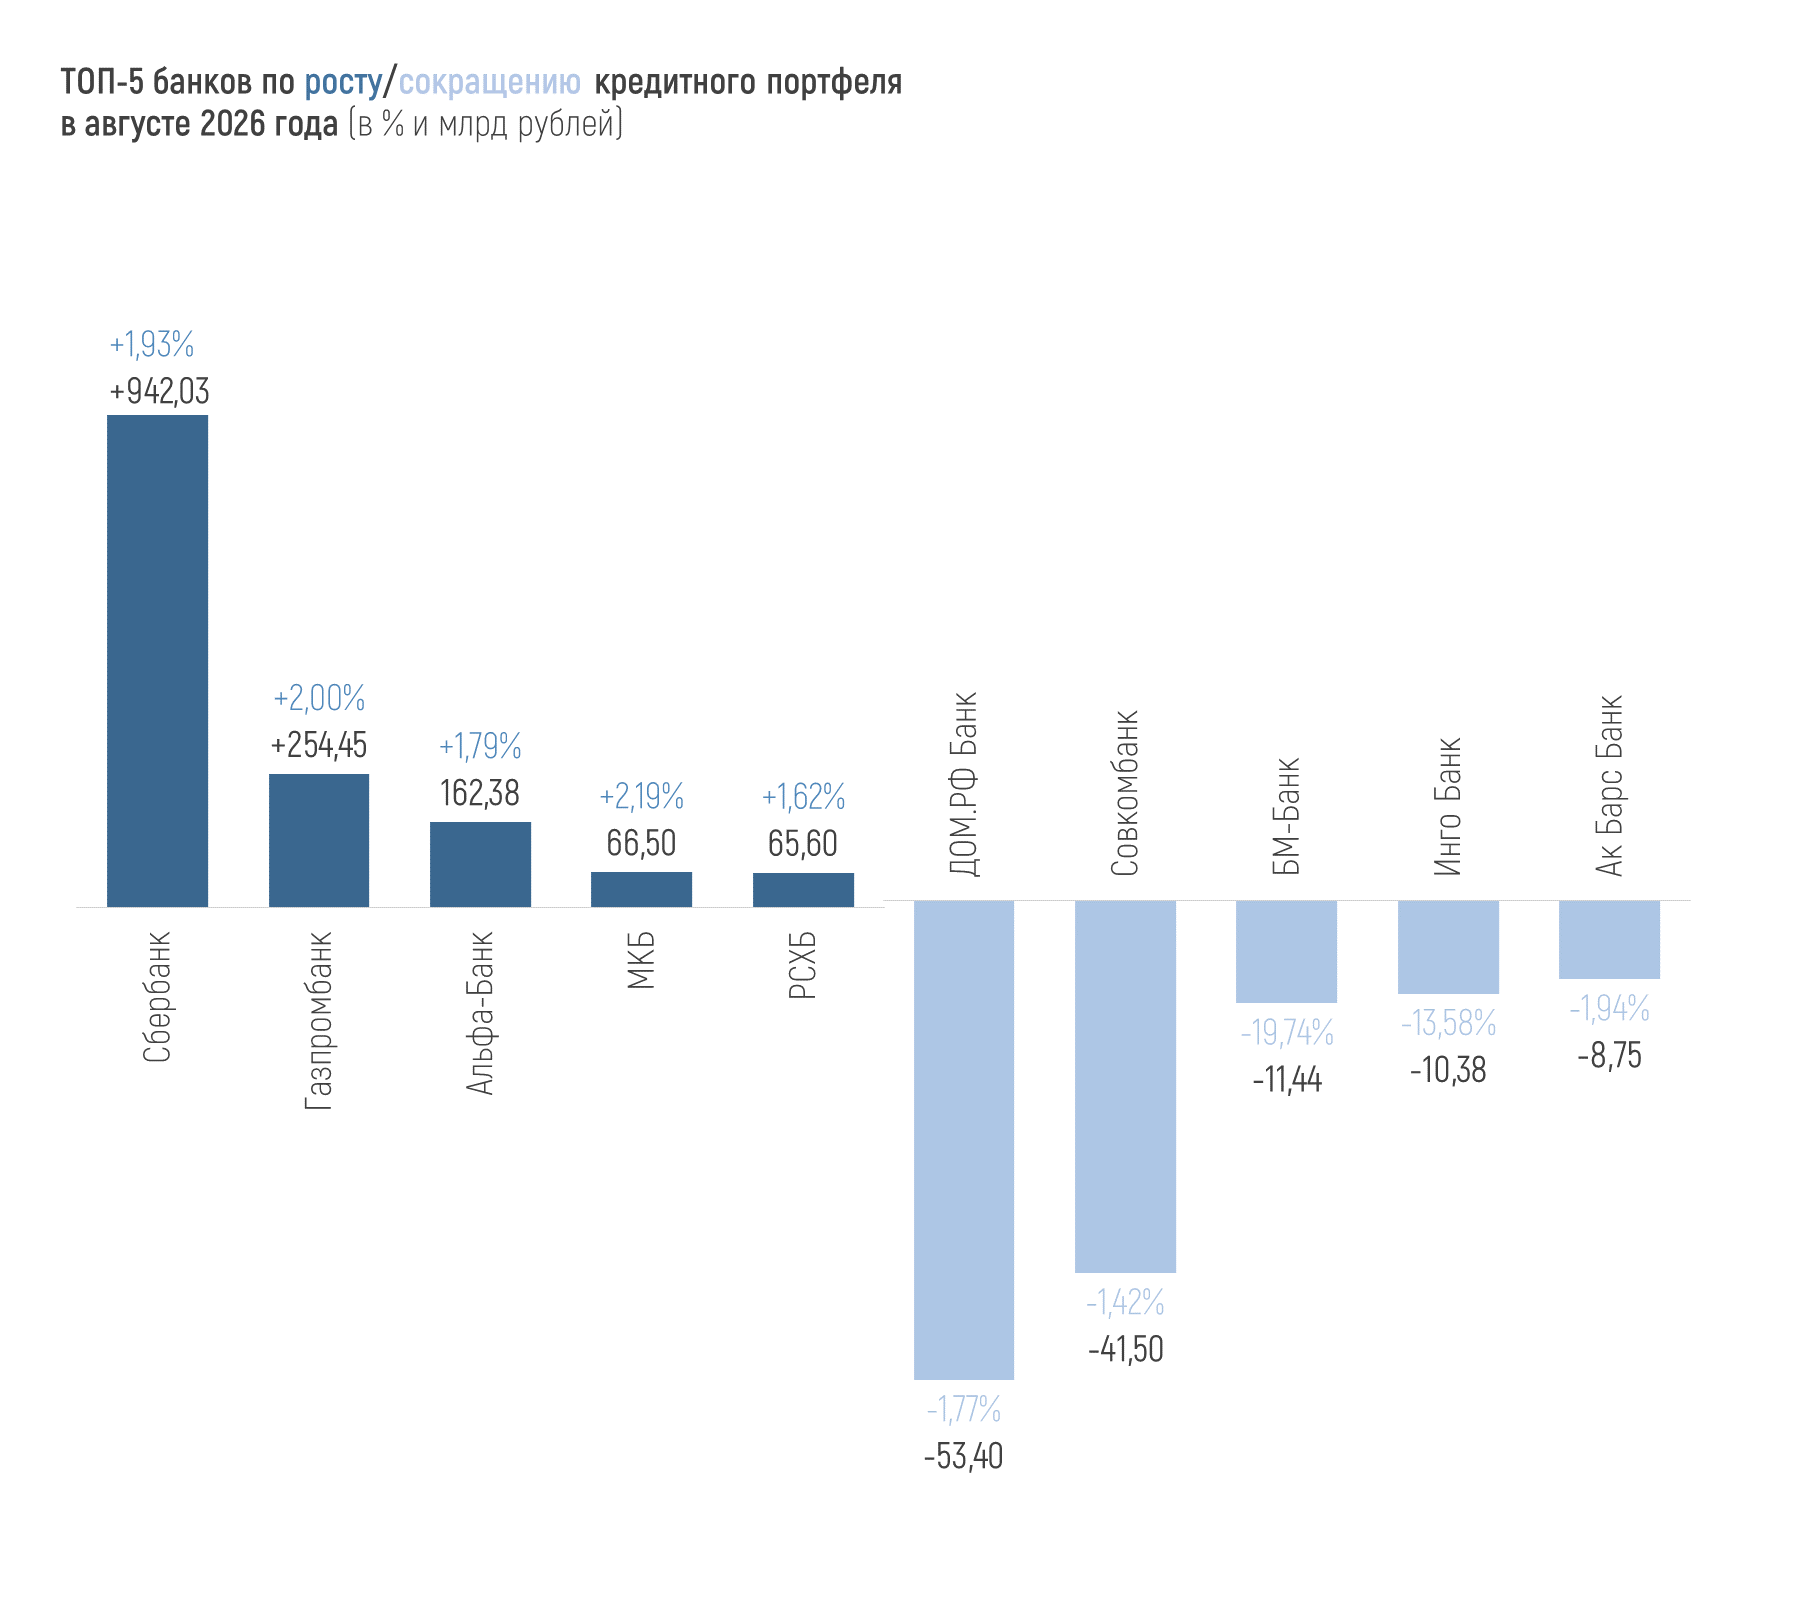
В августе 2026 года портфель кредитов, выданных юрлицам, вырос на 2,2% и к 01.09.2026 составлял 105,21 трлн рублей (что на 8,9%, или на 8,6 трлн больше, чем на 1 января 2026 года).

Портфель кредитов, выданных физлицам, за август вырос на 0,5% и составил 40,18 трлн рублей (что на 3,9%, или на 1,51 трлн больше, чем на 1 января 2026 года).
Динамика портфелей по направлениям кредитования физлиц в августе:
+0,64% (+145 млрд рублей) – ипотека,
+0,14% (+18 млрд рублей) – потребкредитование,
+0,63% (+20 млрд рублей) – автокредиты.
По данным ЦБ, объемы выдач ипотеки в августе оказались на 5% выше июльских – 381 млрд рублей, из которых 182 млрд рублей было выдано в рамках «Семейной ипотеки». На долю ипотеки с господдержкой пришлось 56% против июльских 52% (в 2025 году она была в среднем на уровне 82%). Средняя ставка по выданным за июль и август рыночным ипотечным кредитам оставалась на уровне порядка 18% годовых.
По итогам 2026 года ЦБ ожидает прирост ипотечного портфеля на 6-10%.
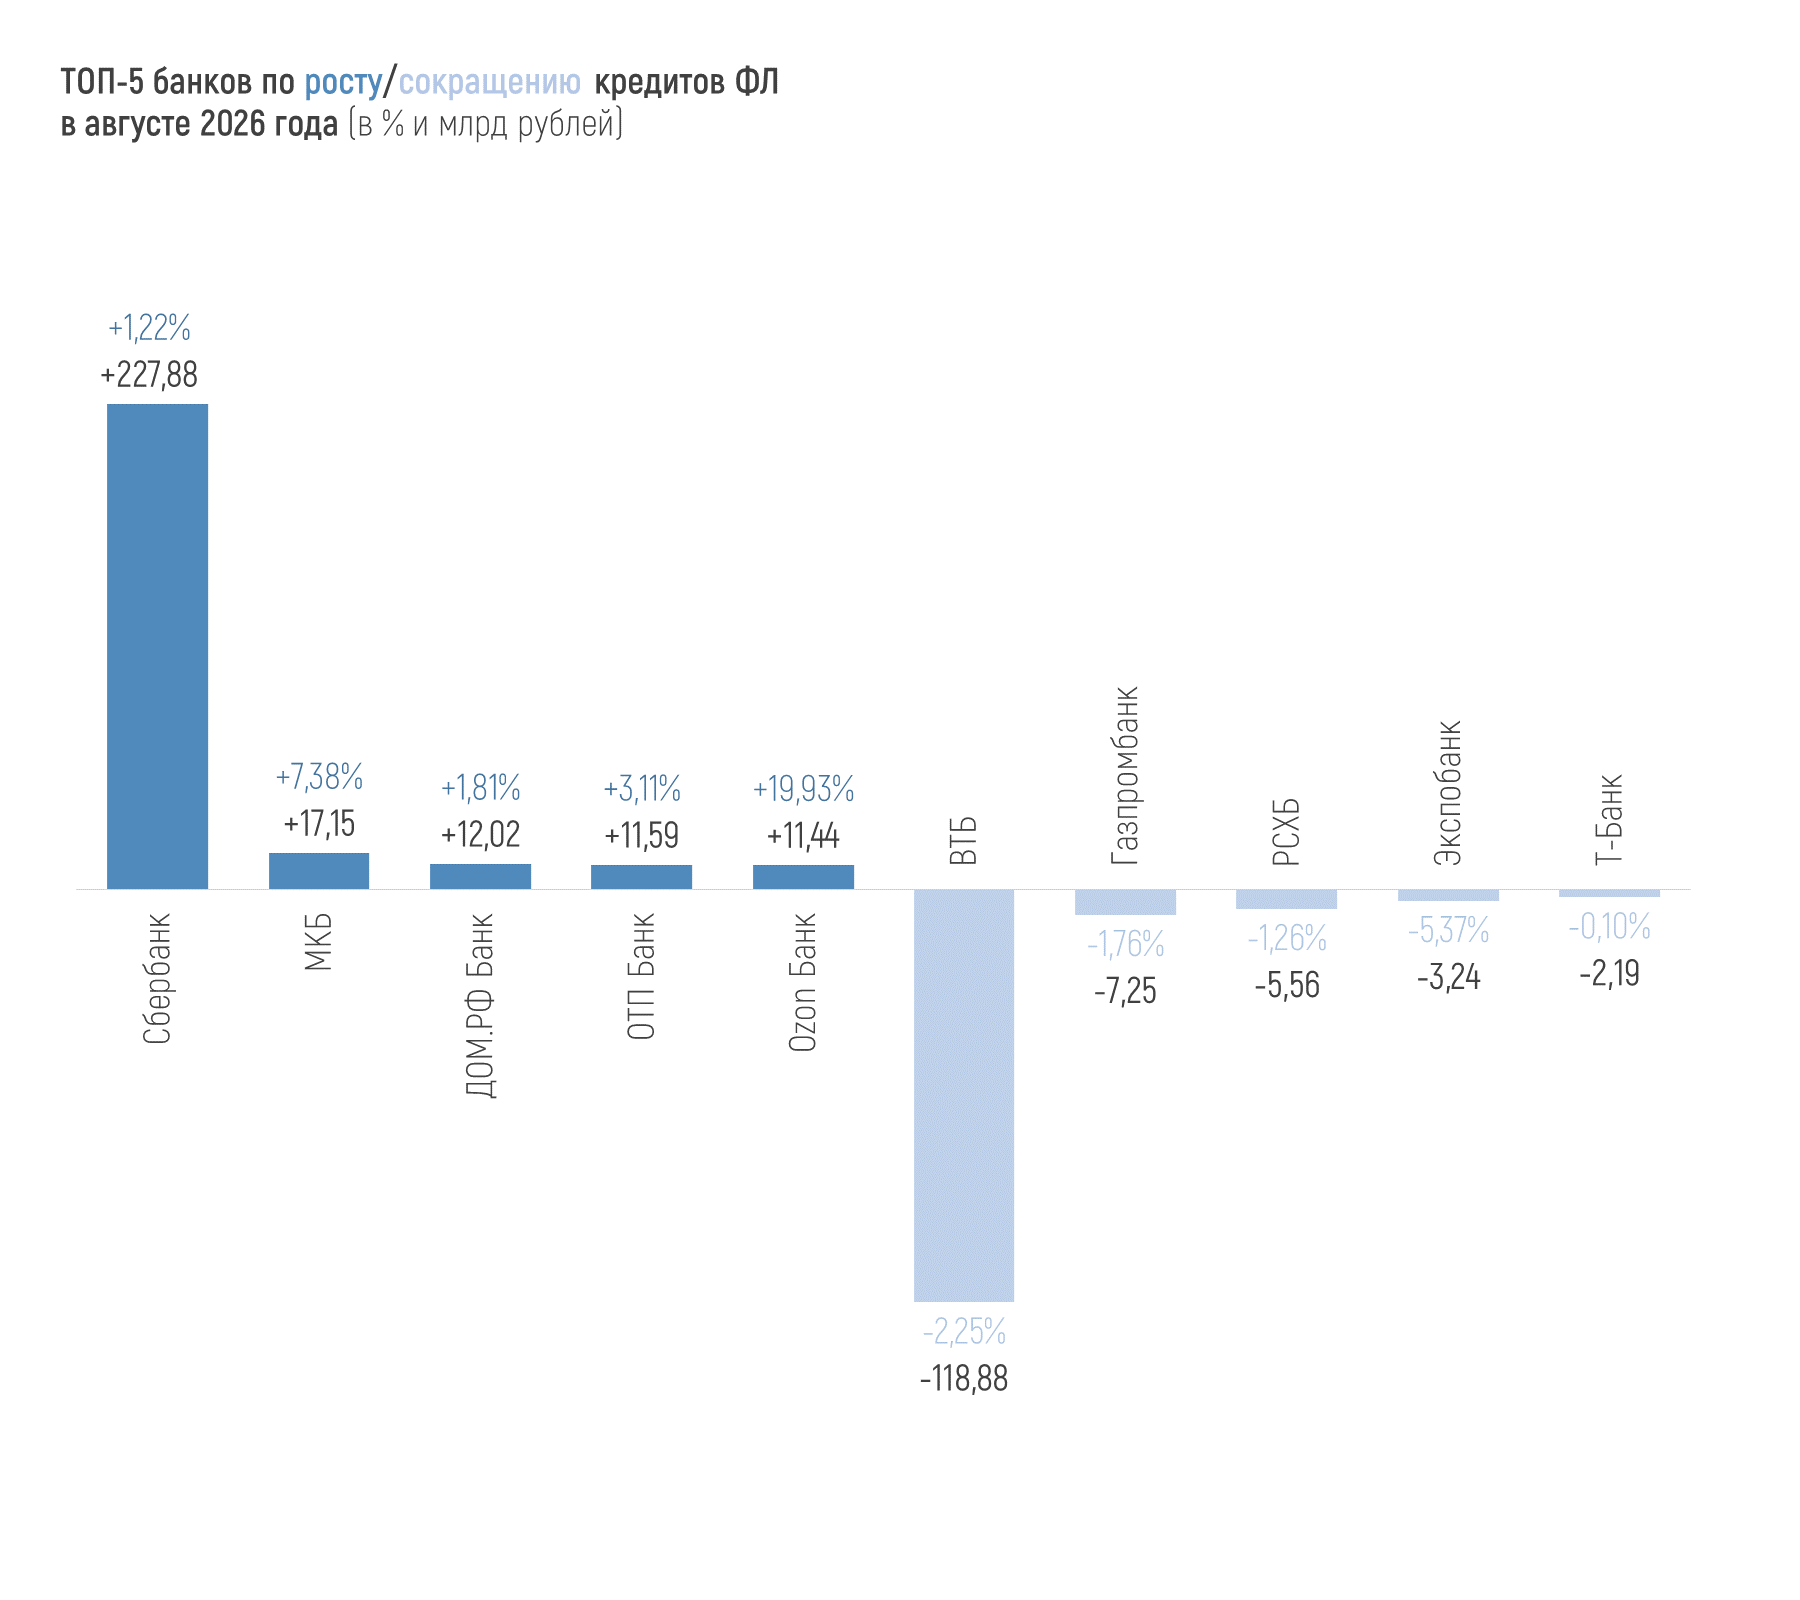
За январь-август 2026 года российские банки выдали 1 136,8 млрд рублей автокредитов, что на 30,7% больше, чем за тот же период прошлого года, но на 31,5% меньше, чем за январь-август 2024 года. Из «ямы» в начале года это направление выбралось к уровню порядка 100 тыс. кредитов в месяц уже к марту и держится на этом уровне до сих пор, иногда проваливаясь чуть ниже этой отметки. По данным НБКИ, в августе 2026 года было выдано 101 тыс. автокредитов. Средняя сумма в августе – 1,59 млн рублей (годом ранее этот показатель был на уровне 1,43 млн рублей), средний срок автокредита в августе составил 6,03 года.
Отрицательная месячная динамика по портфелю потребительских ссуд фиксировалась ЦБ беспрерывно с ноября 2024-го до января 2026 года. Потом было январское и майское праздничное оживление в этом сегменте, а в остальное время портфель потребкредитов сокращался, однако, с начала лета понемногу растет.
Средний размер потребкредита увеличивался почти каждый месяц этого года, хотя по итогам августа немного снизился и составил 180,3 тыс. рублей. Число выданных потребкредитов наличными, согласно НБКИ, сокращалось с октября 2025 года до начала 2026 года, потом постепенно росло – до пиковых 2,1 млн единиц за май. В августе число выданных потребкредитов (кредитов наличными) составило 2,08 млн единиц.
Выдачи кредитных карт после резкого роста в марте сокращаются. За июль было выдано 1,27 млн новых кредитных карт, данные за август НБКИ пока не опубликовал. Средний размер лимита по новым кредиткам в августе упал до 107,9 тыс. рублей, хотя держался выше 110 тыс. рублей с ноября 2025 года, согласно данным НБКИ.
Долю проблемных кредитов (самых низких IV и V категорий качества – проблемные и безнадежные соответственно) по портфелю юрлиц ЦБ публикует с задержкой – на 1 августа 2026 года она составляла 11,6% (на 0,2 п.п. ниже, чем месяцем ранее). По необеспеченным ссудам физлиц на 01.09.2026 года она еще выше – 13,2% (на 0,1 п.п. выше, чем месяцем ранее).
На 01.09.2026 средняя просрочка по кредитным портфелям всех кредитных организаций, представленных в финрейтинге Банки.ру, за месяц выросла на 0,2 п.п. и составляет 0,93%.
От 1% до 5% просрочки в портфеле 62 кредитных организаций. Больше 5% показывают 34 организации, но часть из них санируемые банки и банки с особым статусом. У некоторых банков высокая просрочка (иногда даже больше кредитного портфеля), по сути, техническая, обусловленная особенностями отчетности и методологии.
Из системно значимых только Московский кредитный банк показывает просрочку выше 5% на 1 сентября, причем ровно вдвое – 10,0%.
*
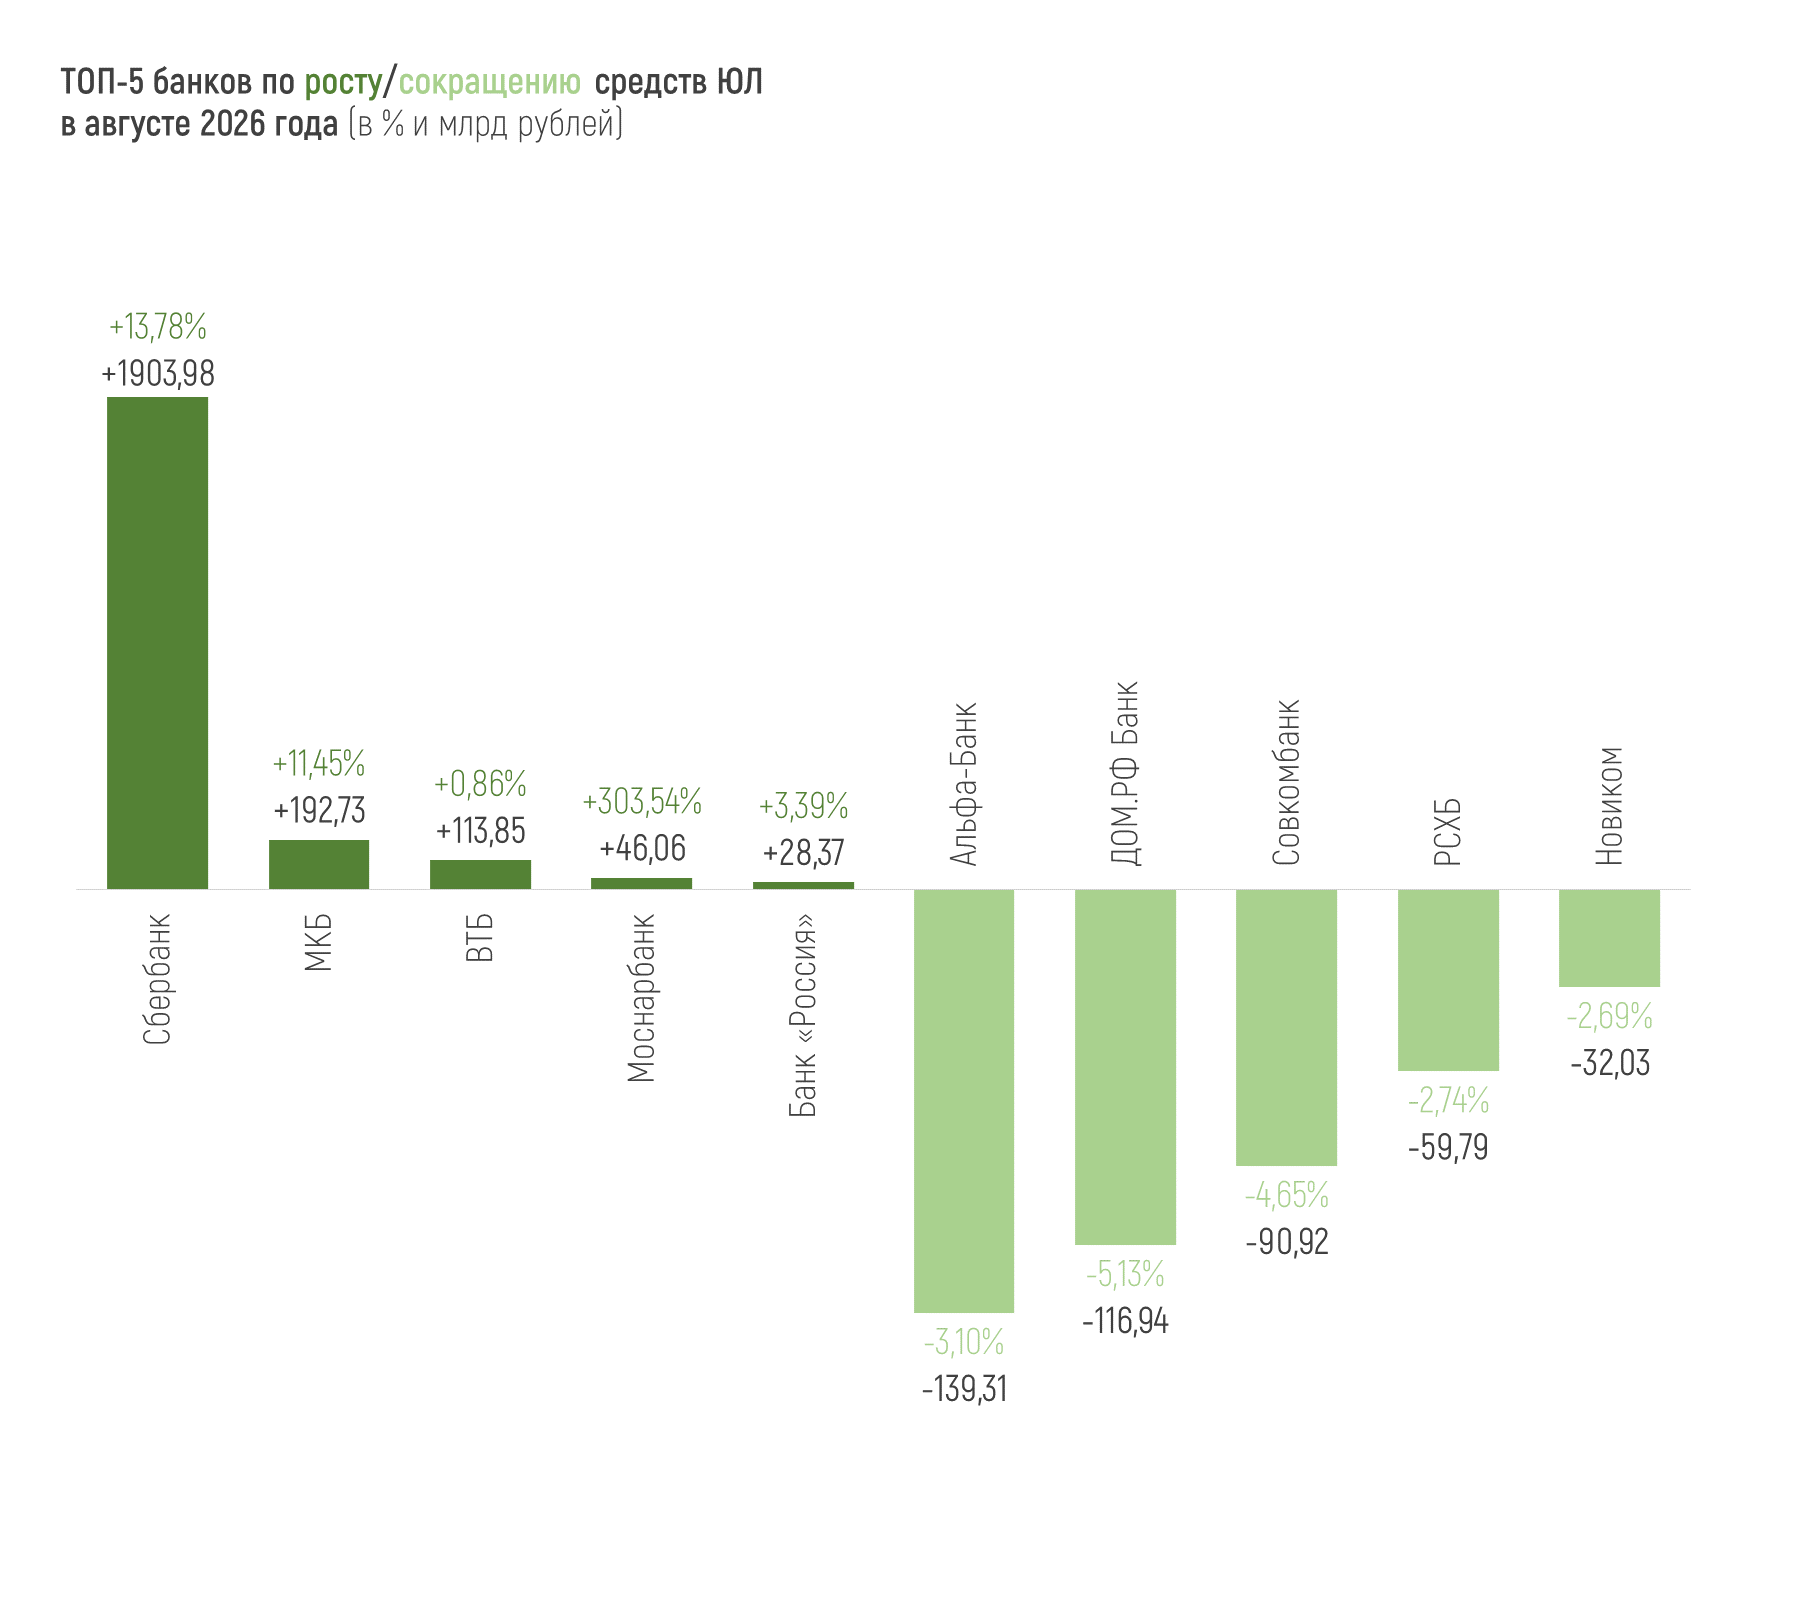
Всего объем средств предприятий и организаций в банках на 1 сентября 2026 года составил 66,92 трлн рублей. За август он вырос на 3,0%, или на 1,98 трлн рублей — преимущественно за счет средств на текущих счетах. С начала 2026 года средств юрлиц в банках стало больше на 3,89 трлн рублей.
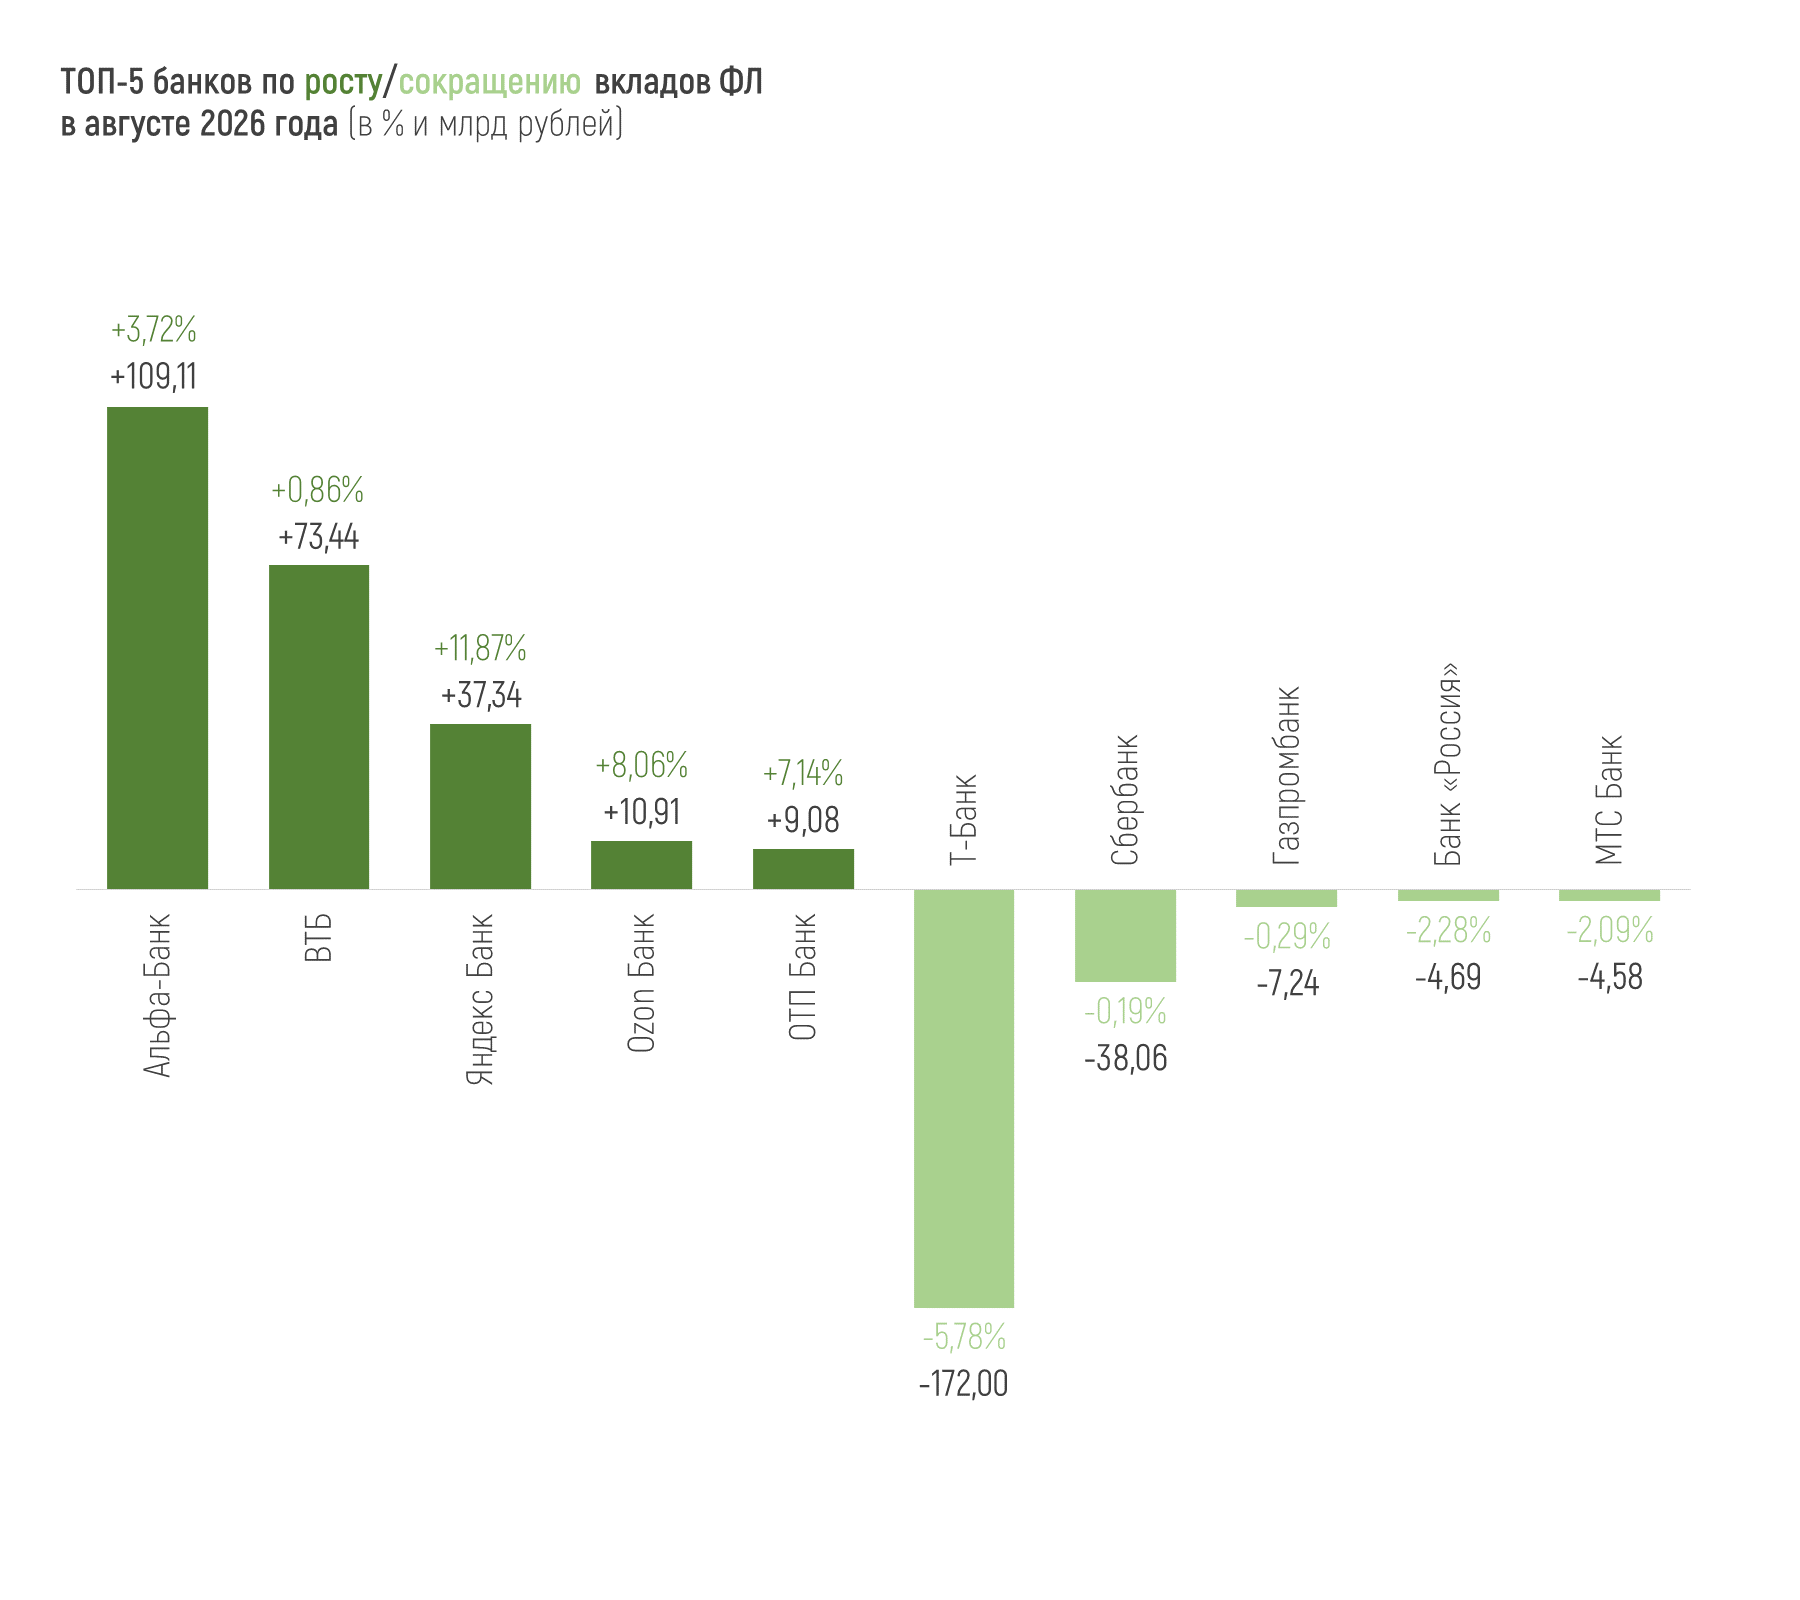
Объем привлеченных средств населения (с учетом начисленных процентов и без учета эскроу-счетов) составил 68,48 трлн рублей на 1 сентября 2026 года, увеличившись за месяц почти на 0,2%, или на 0,12 трлн рублей, преимущественно за счет остатков на текущих счетах. ЦБ связывает такую скромную динамику с характерными для данного месяца тратами на отпуск и подготовку к учебному году.
Отдельно по эскроу-счетам регулятор приводит такие данные за август: объем средств на этих счетах вырос на 95 млрд рублей, или на 1,3% (после роста на -0,8% в июле), что связано с некоторым сокращением ввода жилья в эксплуатацию.
Всего за август 2026 года российские банки заработали 484 млрд рублей чистой прибыли (в июле – 442 млн рублей).
ЦБ отмечает, что на рост прибыли за месяц повлияли сокращения операционных расходов, небольшое увеличение чистых процентных и комиссионных расходов. При этом за месяц банки нарастили расходы на резервы, преимущественно они увеличились по корпоративному портфелю.
За восемь месяцев 2026-го чистая прибыль составила 3,296 трлн рублей (за тот же период прошлого года прибыль была заметно ниже — 2,425 трлн рублей).
Национальное рейтинговое агентство ожидает прибыль российских банков по итогам 2026 года – в диапазоне 3,4-3,6 трлн рублей. ЦБ же повысил прогноз по этому показателю до 3,9-4,4 трлн рублей (ранее предполагалось, что прибыль банков за 2026 год составит 3,4-3,9 трлн рублей).
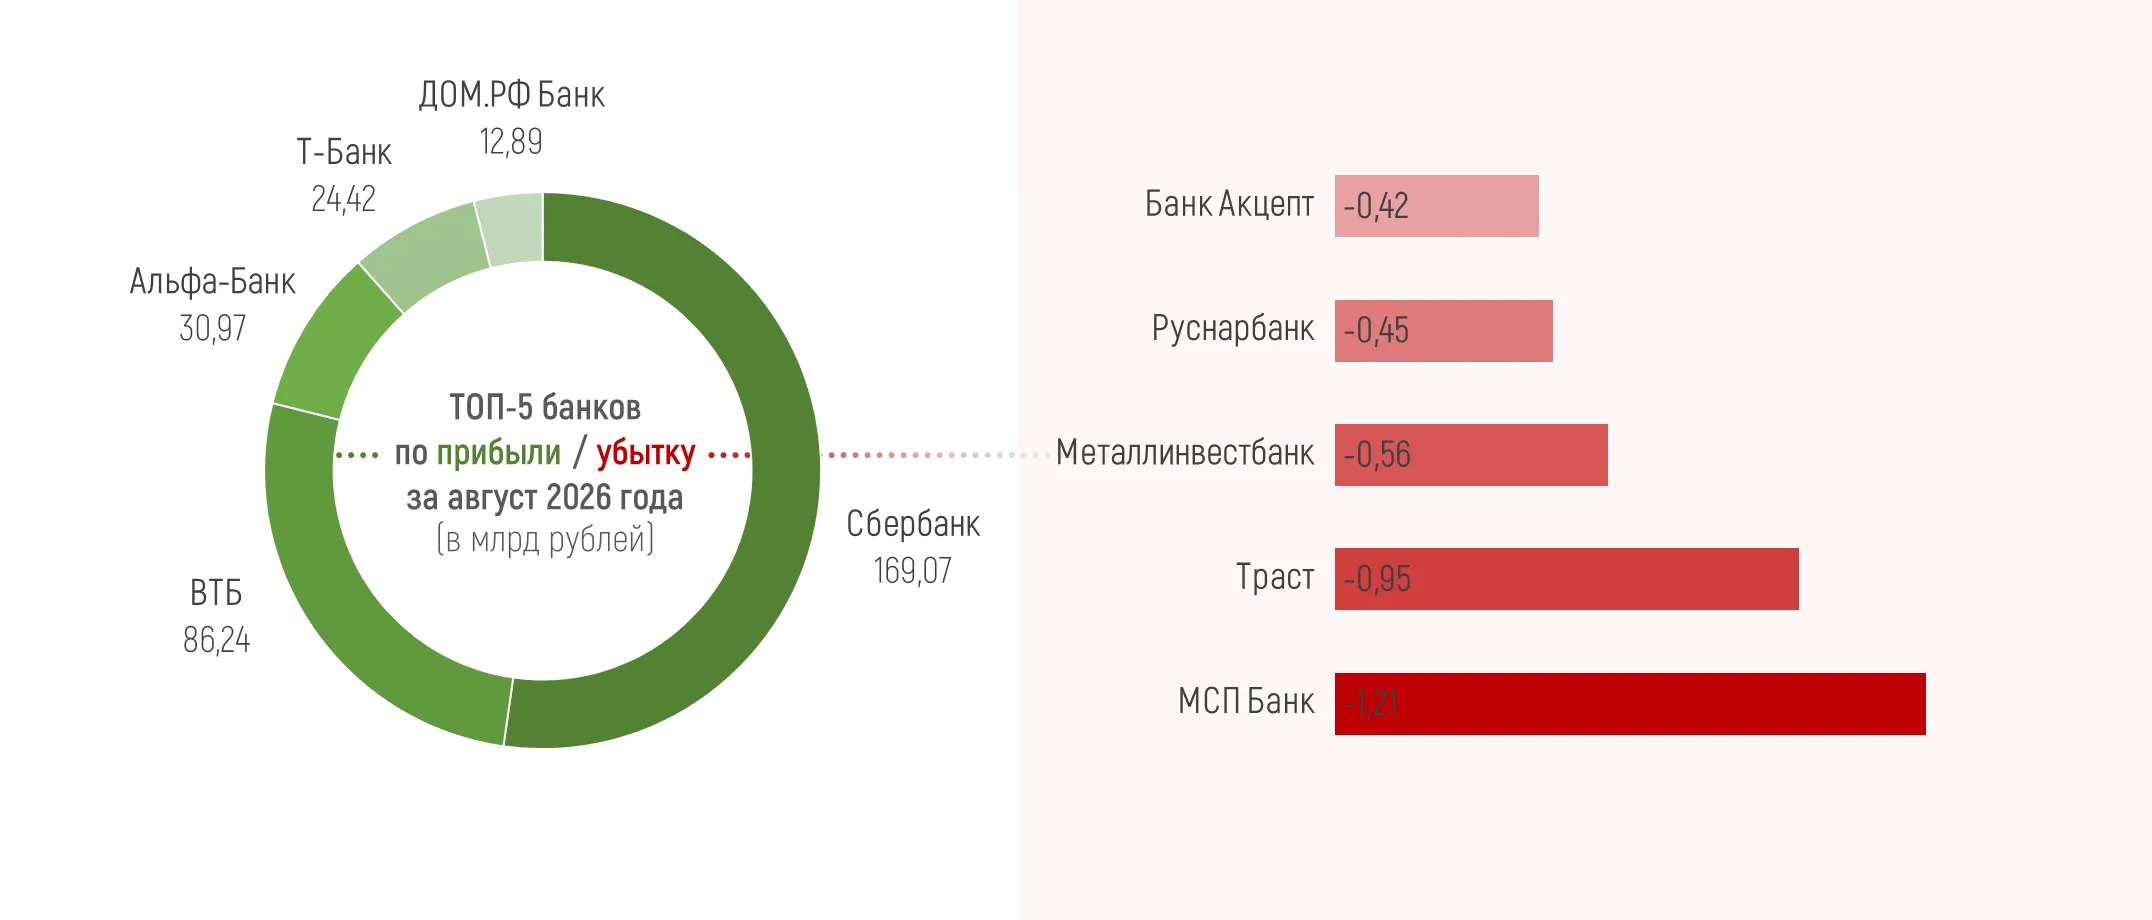

Все 20 крупнейших банков в финрейтинге Банки.ру прибыльны как по итогам девяти месяцев года, так и за сентябрь текущего года. В пятерке лидеров привычные крупнейшие банки страны.
Сбер традиционно генерирует прибыль, соответствующую размерам банка – 169,1 млрд рублей прибыли в августе и 1,33 трлн рублей с начала года, что составляет более 40% всей чистой прибыли банковского сектора.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

У меня есть кредитная карта, которой я активно пользуюсь. Все платные услуги ранее отключал, поэтому за списаниями слежу пристально. 5 октября замечаю, что баланс резко уменьшился на 1025 рублей. Захожу в историю операций и вижу причину — мне каким-то образом была подключена услуга страхования жизни и здоровья. Я этого точно не делал.

КБ «Уралфинанс» обновил условия по кредитной карте «Купи сейчас»:

Сегодня утром я открыла Яндекс Банк. И он ожил. Как подснежник, пробившийся сквозь мёрзлую землю. На экране — Сейв. Пополняется. Ставка 20% будет действовать до 17 октября. Всего несколько дней. И я улыбнулась.
В общем так, моя знакомая подключила оплата за улыбку в банке, вроде Сбер, так она и пользовалась, говорила удобно. Потом у нее произошло списание со счета денежных средств в сумме 7000 рублей. Стала выяснять и оказывается произошло списание денежных средств со счета за покупку в магазине на юге страны, а также то что произошло списание по улыбке, т.е. другой человек, который пользовался этой же услугой при покупке оплатил товар по услуге улыбка, а списание произошло со счета знакомой, т.е. прог...
Яндекс Банк и Пэй постепенно оживает. Вот такое предложение сейчас высветилось, Сейв пополняется, ставка 20% будет действовать до 17 октября.
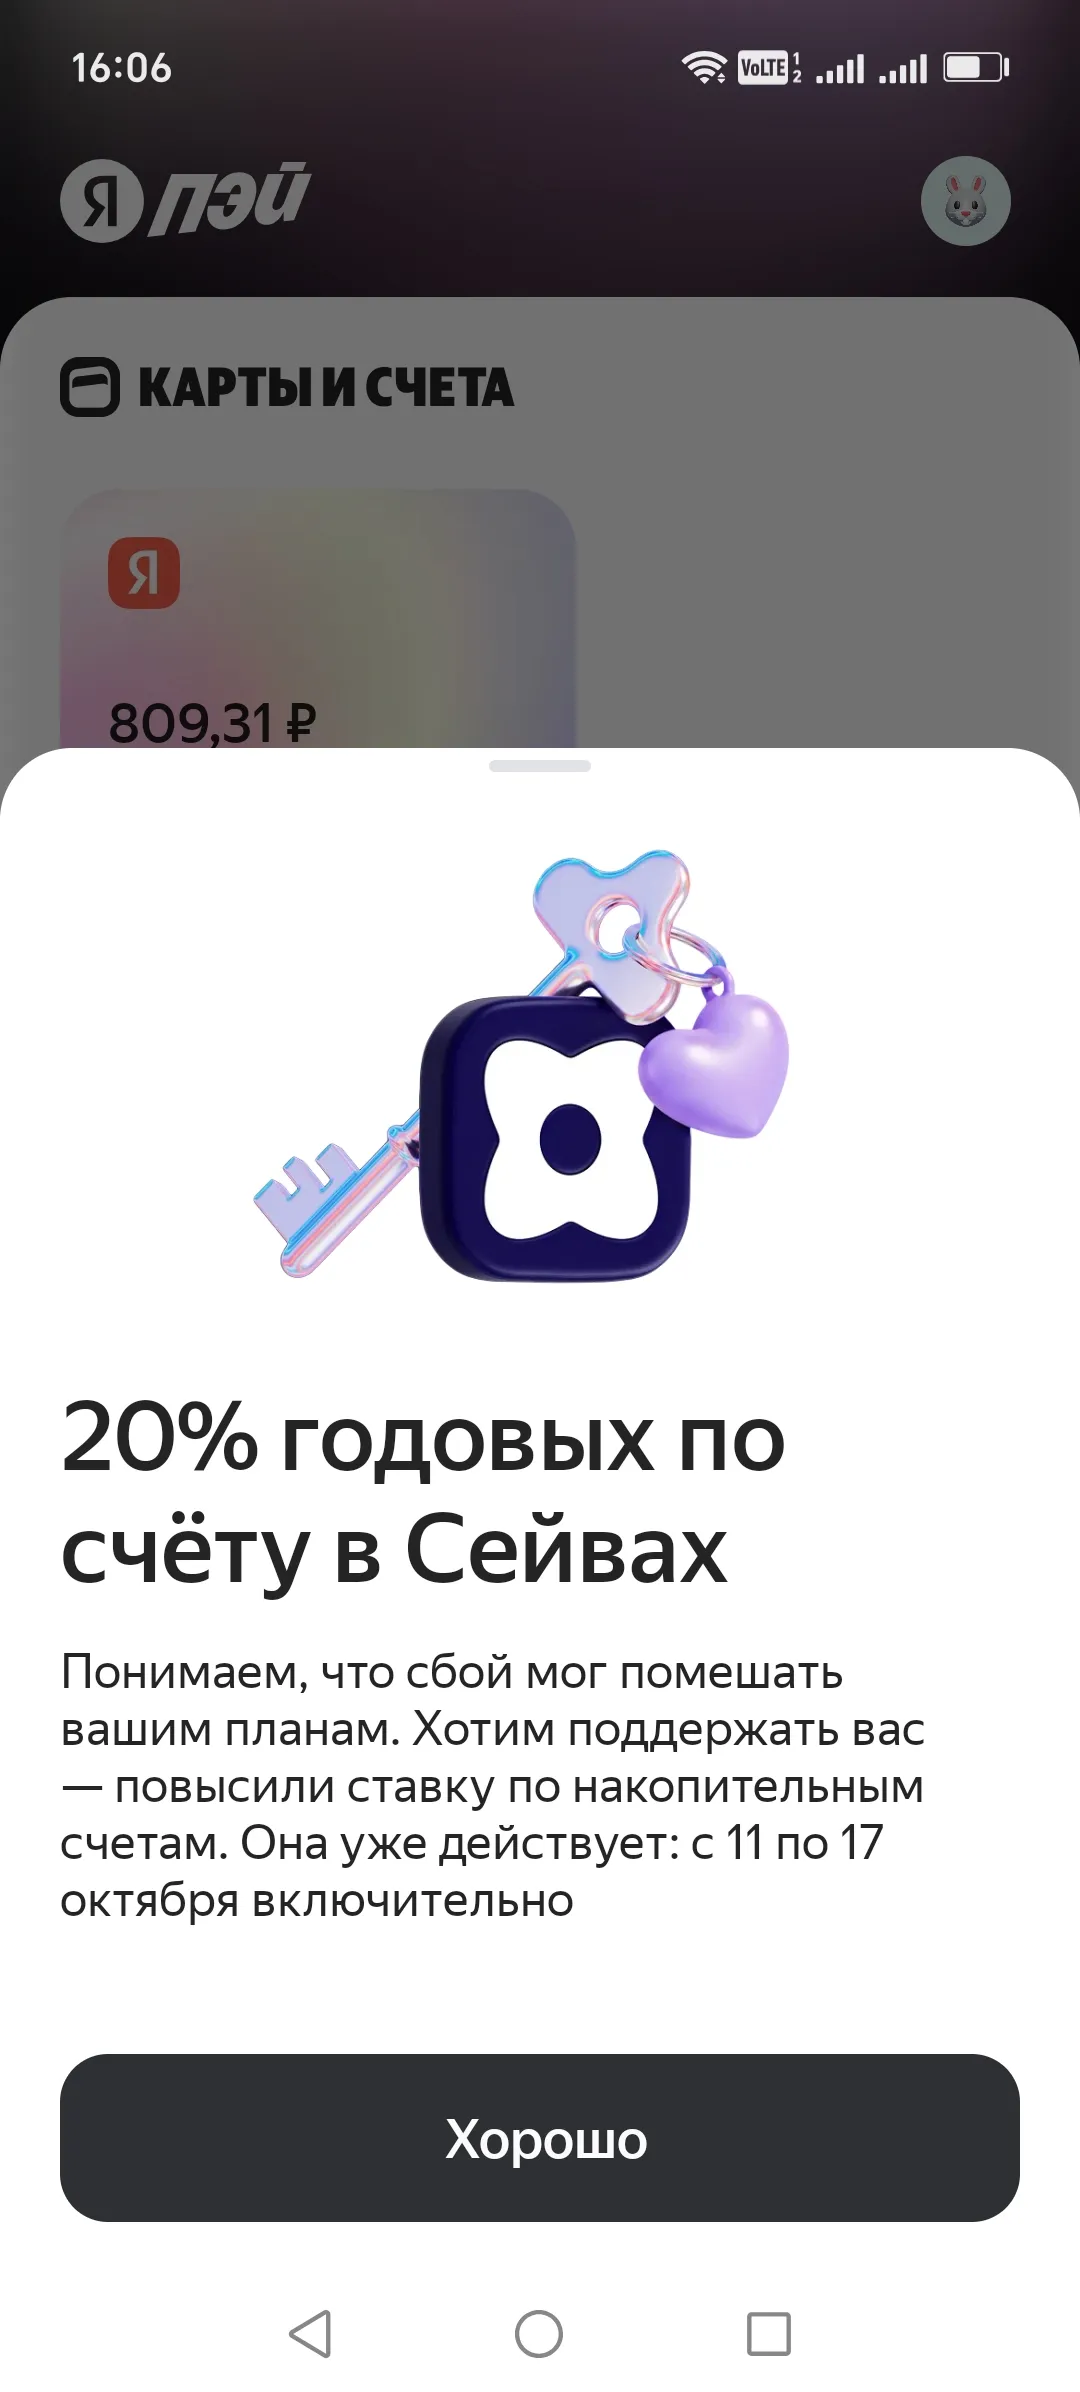


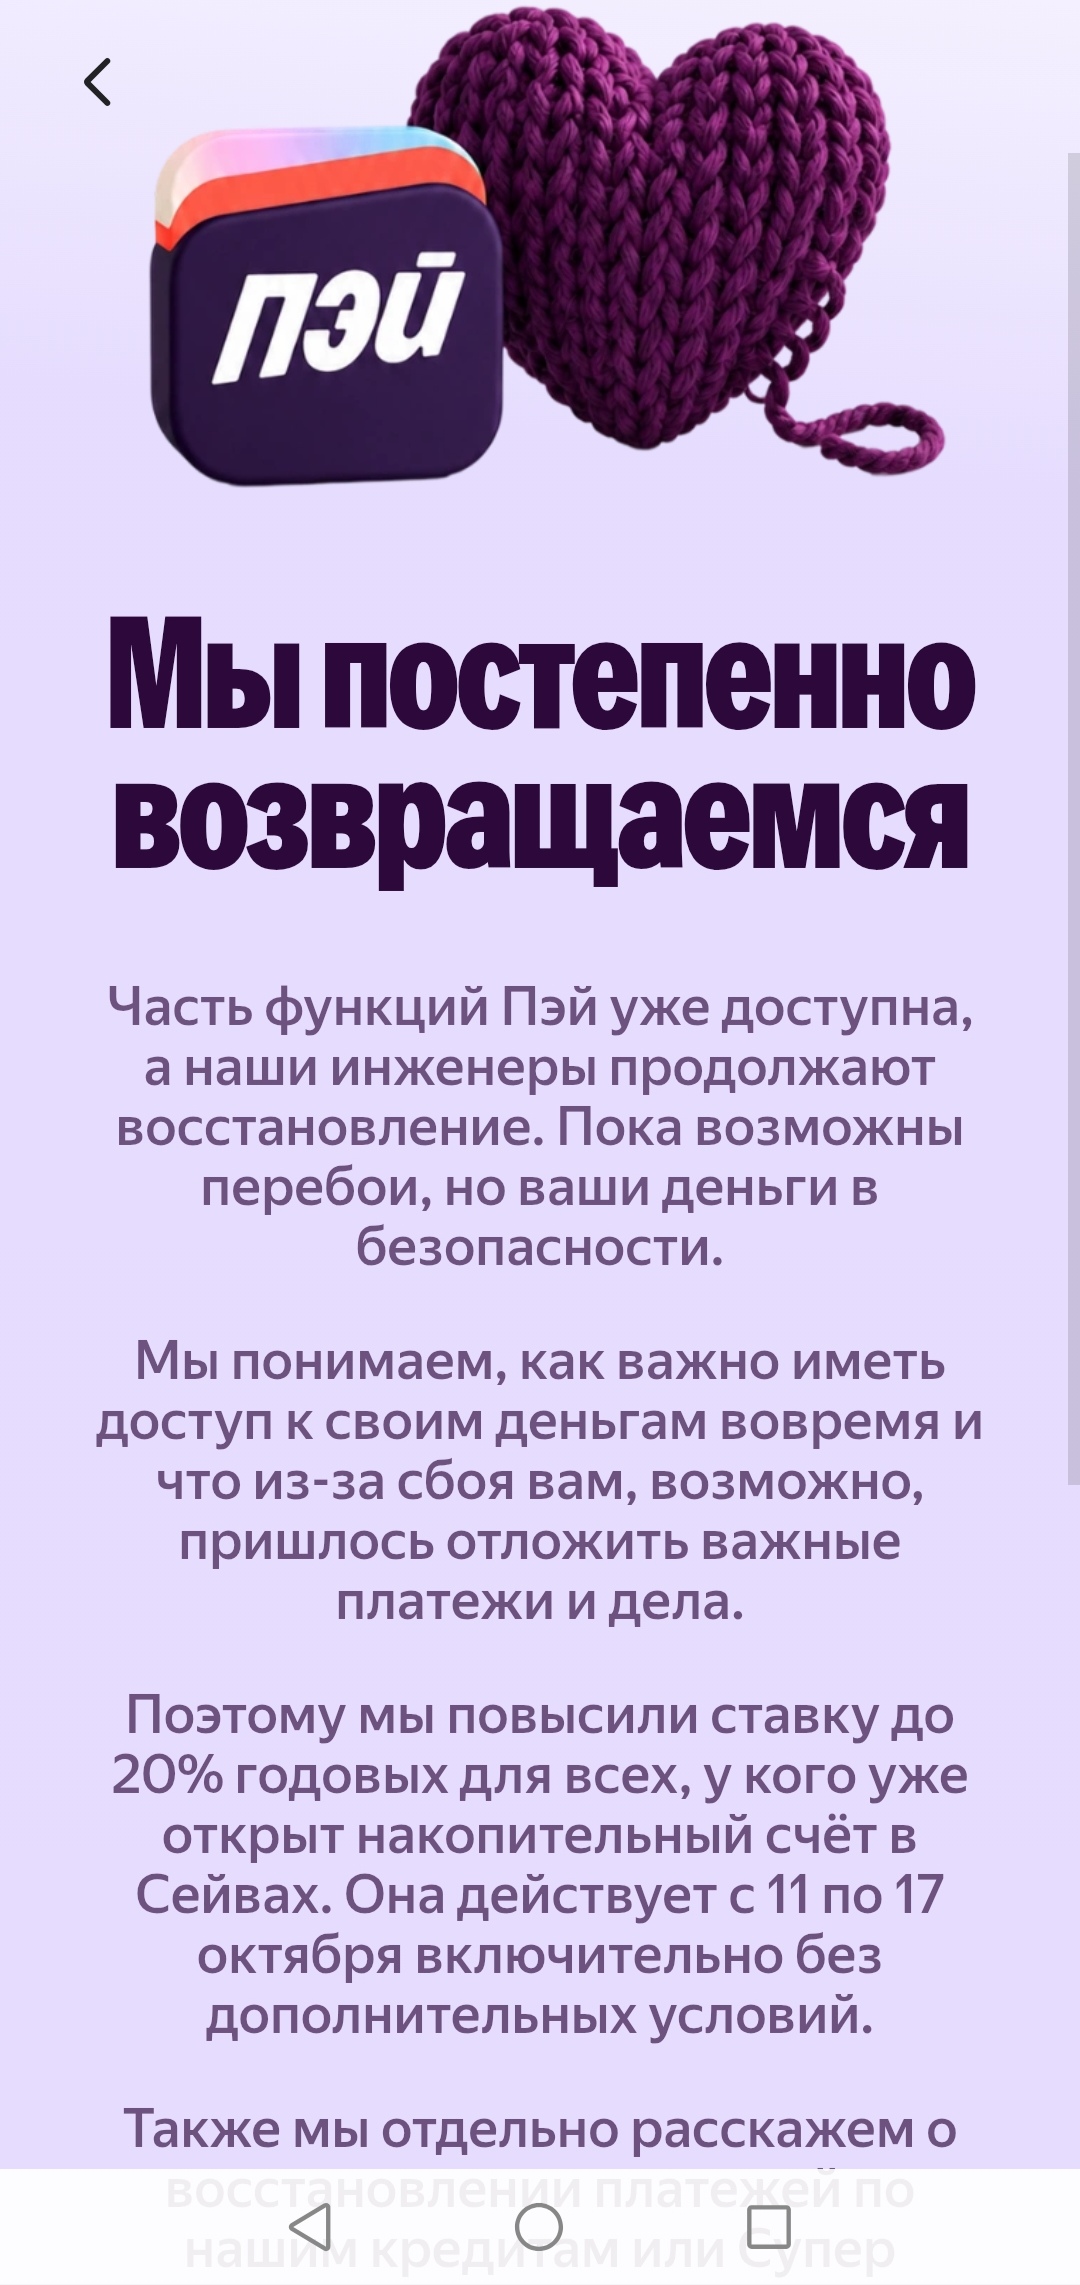
Здравствуйте, Яндекс пэй вроде ожил после атак бпла, но "порадовал тем, что баланс стал на 100к меньше", куда обращаться?
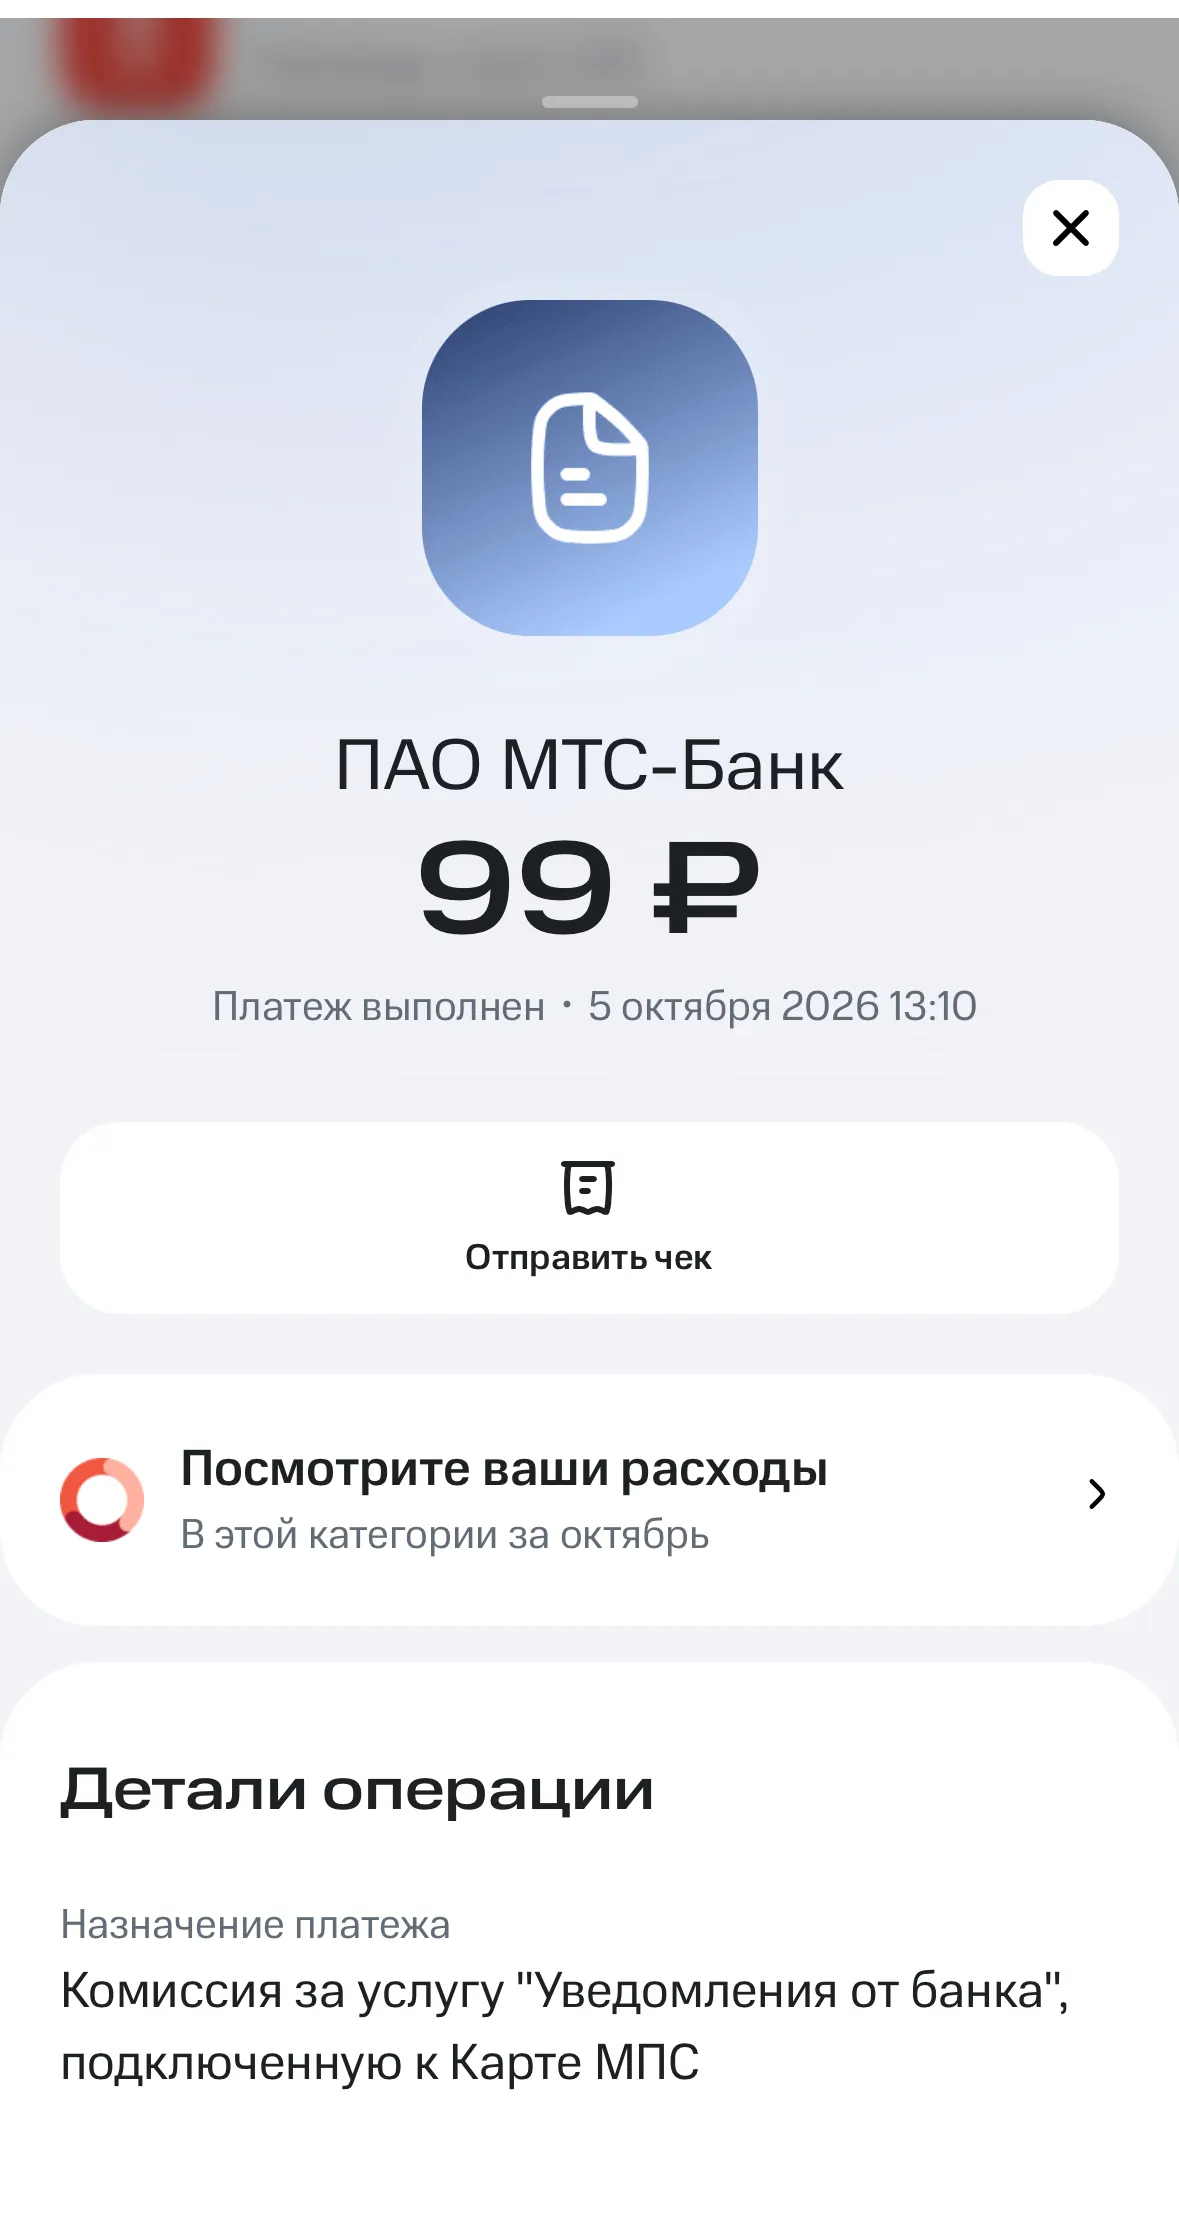
Хочу поделиться своим опытом взаимодействия с МТС Банком. Иногда даже небольшое списание со счета вызывает вопросы, особенно когда не до конца понимаешь, за что именно взимается комиссия.
Сначала всё выглядело логично. Нужно было закрыть пару срочных расходов, а зарплата — через неделю. Менеджер в банке так уверенно кивал, показывал цифры, говорил: «Это удобно, платёж небольшой». Я подписал, выдохнул — и на неделю забыл.
Подушка – это деньги на 3–6 месяцев жизни. Их главная задача не заработать, а лежать и ждать беды: потеря работы, ремонт, здоровье. Поэтому главным критерием здесь не доходность, а доступ. Разберём варианты на осень 2026.
Думаю каждый в Диалоге читал книгу Роберта Кийосаки и помнит его рекомендацию не хранить все яйца в одной корзине. Но кто мы такие, чтобы не допускать ошибок в своей финансовой жизни.