


Юаневый вклад: спокойная гавань или ловушка с низкой доходностью?
За последние полгода ставки по юаневым вкладам в российских банках выросли в разы — Т-Банк поднял их с околонулевых 0,01% до 6,5–7% годовых. На фоне этой суеты стоит задать простой вопрос: а зачем вообще это нужно?
Логика простая. Если вы держите сбережения в рублях и ждёте, что рубль ослабнет — юань становится способом зафиксировать курс. Аналитики Газпромбанка ожидают к концу года 12,8–13,2 руб./юань, а АКБФ — и вовсе 13,5–14,5. При официальном курсе 12,54 рубля потенциал ослабления рубля составляет порядка 2–15% в зависимости от сценария. Плюс к этому вы получаете те самые 6,5–7% годовых. Если рубль действительно просядет, выигрыш может быть ощутимым.
Но есть и оборотная сторона. Валютные вклады не застрахованы так же надёжно, как рублёвые — лимит АСВ в эквиваленте 1,4 млн рублей распространяется и на них, но при девальвации покрытие сжимается. Кроме того, ставки в 6,5–7% — это всё ещё ниже, чем по рублёвым вкладам, где можно найти 12%+. То есть вы сознательно жертвуете текущей доходностью ради защиты от валютного риска.
Практический вывод: юаневый вклад — это не инструмент заработка, а инструмент сохранения. Он имеет смысл, если у вас уже есть рублёвая подушка, и вы хотите диверсифицировать сбережения без долларов и евро. Если же вы гонитесь за максимальной доходностью — юань сейчас не ваш выбор.

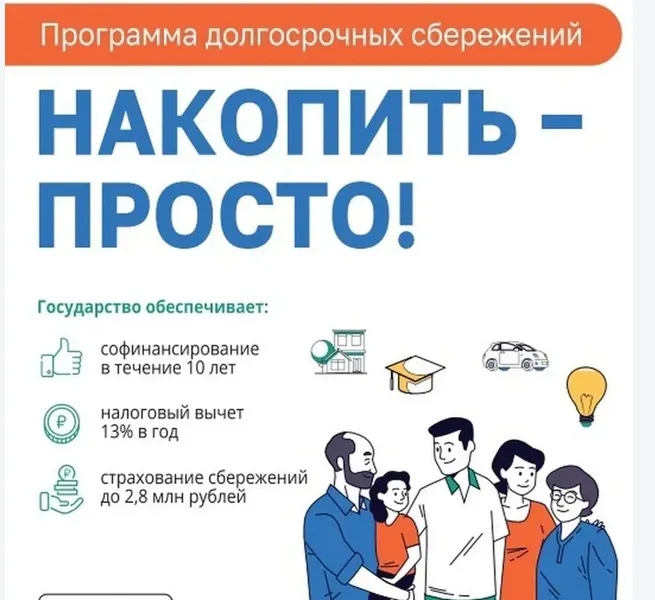
Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Стагнация – это отличная проверка любого долгосрочного инвестора на право называться долгосрочным. Особенно когда другие рынки или бумаги растут, а буксует только твой портфель. Те, кто встал на путь инвестиций в акции в последние годы, сейчас наверняка переживают схожий этап своей карьеры.

Всем привет! 👋


За кровожадного вампира могу только догадываться 😉, но интерес, однако, присутствует и посему:👇
«Имя, сестра, имя!!!» Д’Артаньян и три мушкетёра

«Почему бы не попробовать инвестировать в Т-инвестиции?», - подумала я. И купила «подписку на годовую тревогу» 😂.

📌 Совет директоров ЛУКОЙЛа рекомендовал выплатить дивиденды за I полугодие в размере 535 руб. на акцию, что соответствует доходности 9,6% к текущей цене. Дата закрытия реестра — 9 декабря. Выплата соответствует примерно 60% свободного денежного потока.
📌 В сентябре рост потребительских цен ускорился до 0,35% м/м после снижения на 0,01% в августе и росте на 0,33% годом ранее. В годовом выражении темпы роста остались почти без изменений, составив 6,35% против 6,34% месяцем ранее. Накопленная...
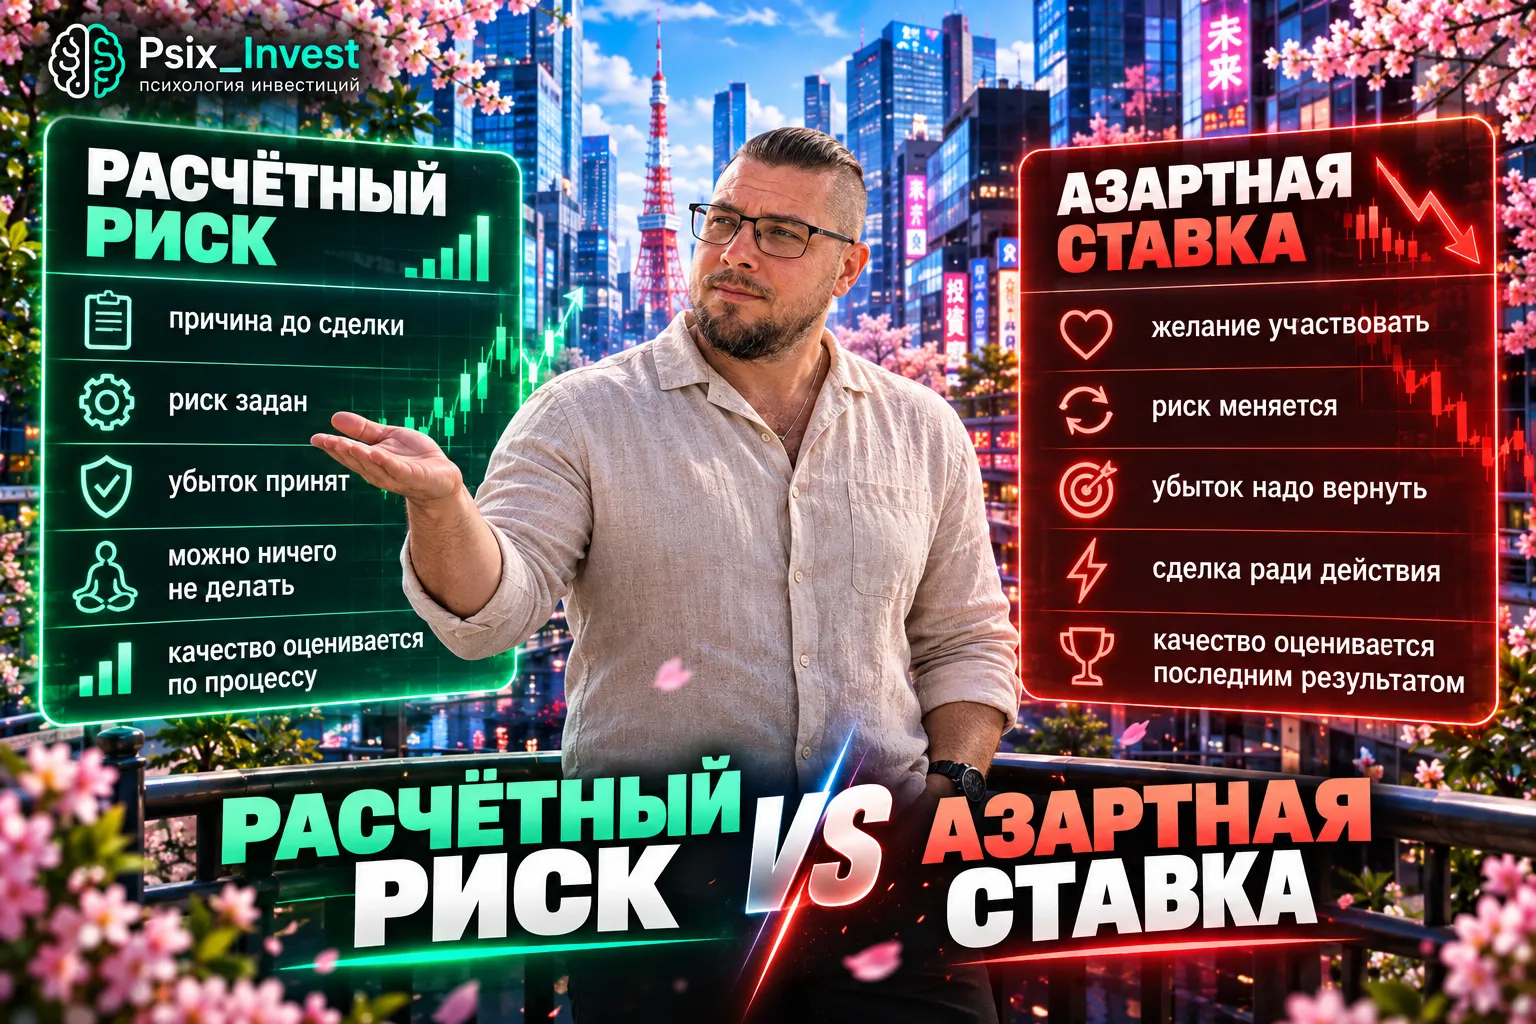
После двух убыточных сделок хочется одной удачной вернуть счёт к прежнему состоянию. На экране новая позиция, но финансовая задача уже изменилась: вместо выполнения стратегии человек пытается отменить прошлую потерю. Именно в этот момент прежний лимит может показаться недостаточным.
Долгое время я обходил кредитные карты стороной, считая их прямой дорогой в долговую яму 🛑 Но когда сел и спокойно разобрался, как работает грейс-период (льготный период), понял, что при правильном подходе кредитка — это крутой инструмент для пассивного дохода! Вот уже больше полугода я использую простую схему, которая позволяет бесплатно крутить деньги банка и получать с этого выгоду 💸
Самый полезный способ проверить, не стала ли торговля азартной, — временно перестать оценивать сделки по прибыли. Деньги показывают итог, но плохо показывают качество процесса: прибыль может случайно закрепить нарушение, а убыток может быть нормальным результатом сделки, выполненной по плану.
Сегодня каждый, кто пытается сохранить и приумножить свои накопления, сталкивается с главным вызовом рынка - жесткой монетарной политикой Центрального банка. Двузначные ставки по стандартным депозитам манят своей простотой, и большинство граждан выбирают именно этот путь. Однако слепое удержание всех свободных средств на обычных банковских счетах лишает инвестора гибкости и дополнительной доходчивости, которую можно получить при грамотной диверсификации портфеля. В этой статье мы разберем...
Лет пять назад я открыл брокерский счет в одном крупном банке, закинул туда символические 8 000 рублей, купил пару акций «Газпрома» «на сдачу» и благополучно забыл об этом. Приложение удалил, пароли потерял. Я был уверен, что эти копейки давно съела инфляция или комиссии за обслуживание.

Я не желаю ни кому испытать тот холодный ужас по спине, леденящий душу, когда однажды я его испытала, оказавшись в офисе Сбербанка. Вот, что произошло там...

Скорее всего вас перевели в другой НПФ, в те годы за переход в определённый НПФ платили агента, за каждого приведенного человека неплохие суммы. Возможно где то нашли ваши данные, фио, решили договор ИК состряпать на ваше имя, подпись поделали и все дела, денежку свою получили, а вас никто в известность не поставил, так как там номера телефона и почты электр в те годы даде и не писали наверное...