


Кешбэк в 2026: почему «до 30%» на баннере ничего не значит
Всем привет. Хочу поделиться наблюдениями про кешбэк — не жалобой, а именно разбором того, что реально изменилось за последний год и как я к этому адаптировался.
Раньше я верил баннерам. Видел «до 30% на всё» — оформлял карту. Потом оказывалось, что 30% — это одна категория у одного партнёра на один месяц, лимит 500 рублей, а на остальное — 0,5% при условии трат от 50 тысяч. Классика.
Что изменилось в 2026 году, если по-честному:
Банки стали аккуратнее с щедростью. По данным исследований, средний лимит кешбэка по большинству карт — около 3000 рублей в месяц, и это не изменилось, но условия стали жёстче. Появились «барабаны» и случайные категории — иногда выпадает то, чем ты вообще не пользуешься. А крупные банки начали сегментировать клиентов: тем, кто не приносит прибыль, достаются менее интересные категории.
Мой чек-лист перед тем, как оставить карту:
- 1.Кешбэк рублями или баллами? Рублями — понятнее и честнее. Баллы часто имеют условную ценность: 1 балл = 1 рубль только в редких случаях, обычно курс хуже. Если банк даёт баллы, я смотрю, где их можно потратить и по какому курсу.
- Лимит на категорию, а не только общий. У одной карты был кешбэк 5% на продукты, но максимальная сумма вознаграждения в месяц — 300 рублей. При моих тратах это невыгодно.
- Минимальная сумма покупки. Если кешбэк начисляется только на покупки от 100 рублей, мелкие траты — транспорт, кофе — просто выпадают. У меня так сгорало около 1500 рублей трат в месяц.
- Порог трат для начисления. Некоторые банки платят кешбэк только при обороте от 10 тысяч в месяц. Если траты меньше — кешбэк равен нулю.
- Обслуживание. Карта с «щедрым» кешбэком, но платным обслуживанием может съесть всю выгоду. Я считаю: сначала обслуживание, потом проценты.
Что реально работает:
Держать 2–3 карты и переключаться между ними в зависимости от выпавших категорий. Не гнаться за «до 30%», а считать свою личную выгоду от своих реальных трат. Иногда карта с 2% на всё без условий оказывается выгоднее, чем карта с 10% на одну категорию с лимитом и порогом.
Вопрос к сообществу: сколько реально кешбэка у вас выходит в месяц? Считаете ли вы, что игра стоит свеч, или проще держать деньги на накопительном счёте под нормальный процент? Интересно услышать разный опыт — без названий банков, просто цифры и логика.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Итак, что имеем - 1.12 срок уплаты имущественного налога и налогов на доходы физлиц.

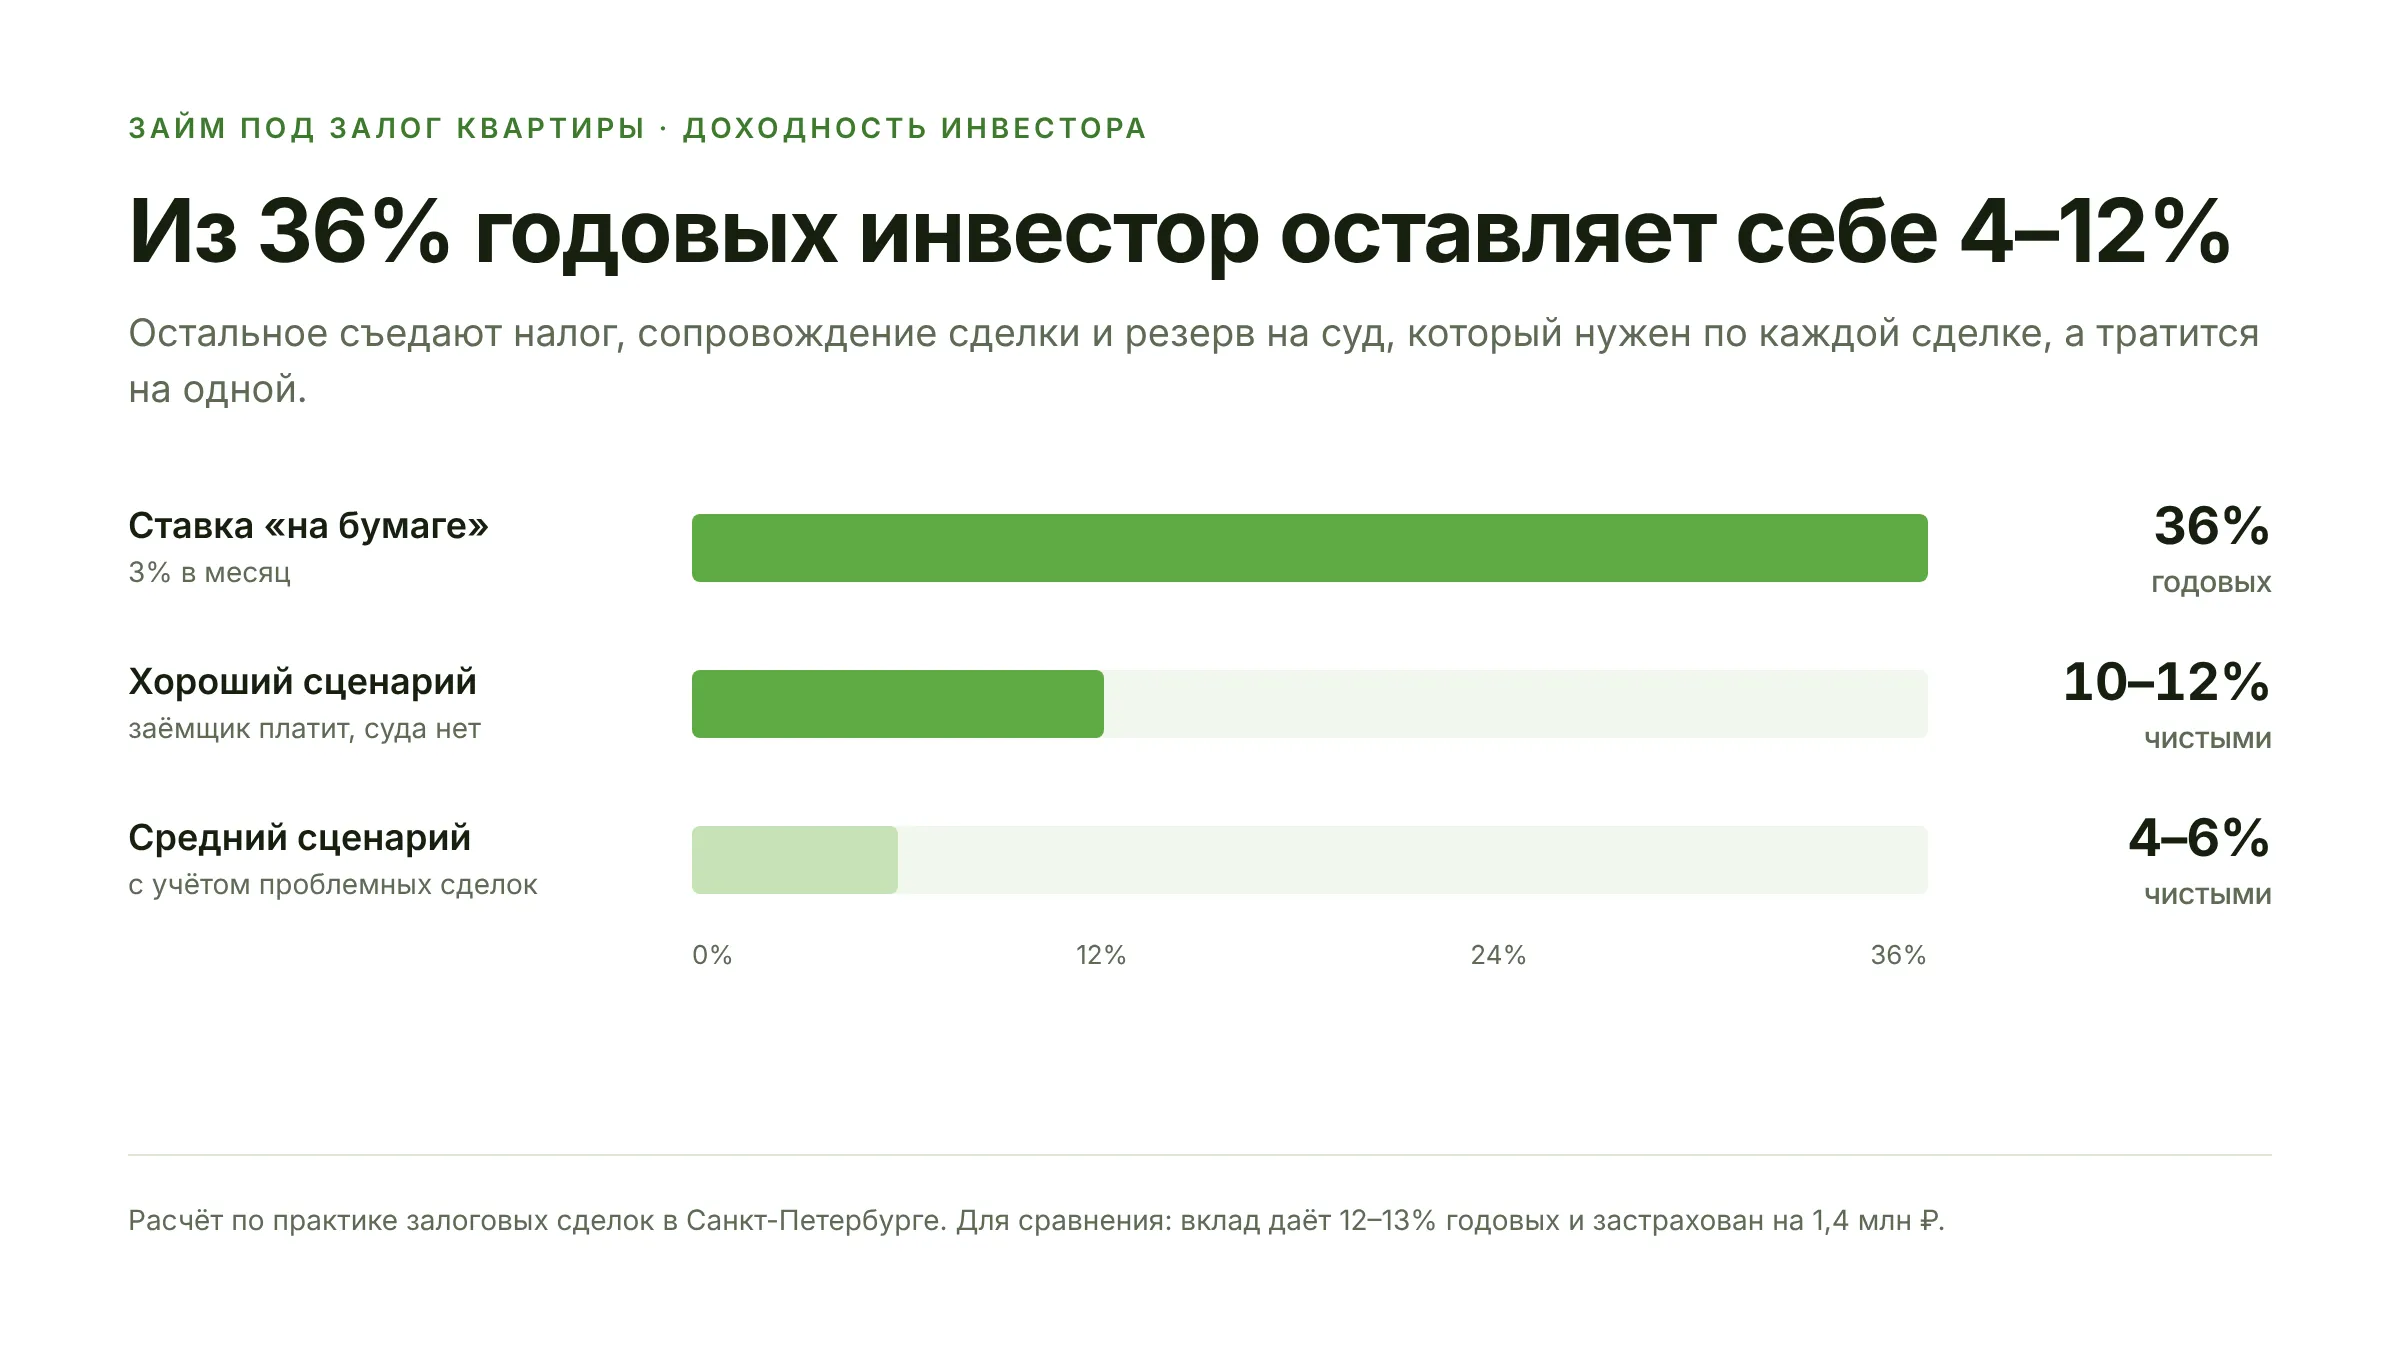
Под залог квартиры деньги дают три разных типа кредиторов, и разница между ними не в вывеске, а в том, чей это риск. Банк кредитует деньгами вкладчиков и поэтому обязан проверять заёмщика целиком, а не только квартиру. Ломбард недвижимости и МФО работают по своим нормативам и смотрят в основном на объект. Частный инвестор рискует собственными деньгами и закладывает в ставку то, что банк закрывает резервами и статистикой. Отсюда разброс: примерно от 19% годовых в банке до 36% и выше в частном...

История моего знакомого.


Поучительная история📜, но лучше не иметь такой жуткий опыт, а сразу всё - закрывать, погашать, проверять и спать спокойно с выпиской под 10 замками. Спасибо за интересный рассказ
Мне нравится, что каждый день можно найти что-то интересное: кэшбэк на покупки в супермаркетах, разные товары и даже предложения с кэшбеком до 100%. Всегда приятно немного сэкономить на привычных покупках, особенно когда всё равно планируешь их совершать.
В предыдущей публикации я озвучивала нововведения Газпромбанка и уже было собиралась закрыть их дебетовую карту за ненадобностью. Но после разьяснительных звонков на горячую линию решила все-таки оставить это благо и пересмотреть все прелести начисления кэшбека! Оказывается , я чуть не лишилась "золотой антилопы", так как нашла страшно выгодное предложение от партнёра банка (магазина "Золотое Яблоко") - кэшбек размером в 50%.

Абсолют Банк предлагает к выпуску карту «Детская» для детей и подростков до 18 лет. Карта выпускается в качестве дополнительной к счету родителя.
Т-Банк обновил условия по потребительскому кредитованию без обеспечения, снизив максимальную ставку на 1,1 процентного пункта и увеличив максимальную сумму кредита с 5 до 10 млн рублей.
Кредит — это сумма денег, которую банк выдаёт на определённый срок с обязательством вернуть её с процентами. Вы получаете нужную сумму сейчас, а потом возвращаете её частями по графику. Это как одолжить у друга крупную сумму, но по правилам, которые записаны в договоре.

Накопилась у меня сумма, которая лежала на карте и медленно таяла от инфляции. Решил открыть вклад. Раньше я просто шёл в свой банк и брал то, что предложат. В этот раз решил подойти иначе - тем более что в октябре 2026 года ставки по вкладам остаются высокими, но разброс между банками огромный.
🏦 Три способа облегчить долговую нагрузку: кредитные каникулы, реструктуризация и рефинансирование