Открыл вклад на полгода и задумался: а что делать, когда срок закончится?
Недавно поймал себя на мысли, что при выборе вклада смотрю почти исключительно на процент. Увидел ставку повыше — сразу хочется разместить деньги, пока предложение не исчезло. Но потом задумался: а что будет через три или шесть месяцев, когда депозит закончится?
Допустим, есть свободные 400 000 рублей. Если разместить их на полгода под 14% годовых, получится примерно 28 000 рублей дохода до налога при условии фиксированной ставки и начисления процентов без капитализации. Вроде неплохо. Но это расчёт только на текущий срок. Когда деньги вернутся, условия новых вкладов могут быть уже совсем другими. Сейчас на рынке многое зависит от решений ЦБ. Если регулятор продолжит снижать ставку, банки со временем могут пересмотреть доходность новых депозитов. Если ситуация изменится в другую сторону, условия тоже могут поменяться. Причём реакция банков не всегда происходит мгновенно и не обязательно одинаково у всех.
Раньше я предпочитал открывать один вклад на всю сумму. Так проще следить за датой окончания и не приходится разбираться с несколькими договорами. Но есть минус: если понадобятся деньги раньше срока, придётся решать вопрос со всем депозитом. А при досрочном закрытии часто теряется большая часть процентов. Поэтому сейчас мне ближе идея распределять накопления по срокам. Например, из 400 000 рублей часть разместить на три месяца, а остальное — на шесть или девять. Тогда не вся сумма окажется привязана к одной дате. Если условия на рынке изменятся, появится возможность постепенно пересматривать размещение денег, а не принимать решение сразу по всему капиталу. Ещё один момент, на который раньше почти не обращал внимания, — капитализация процентов. При одинаковой номинальной ставке итоговая доходность может отличаться. Поэтому сравниваю именно сумму, которую получу в конце срока, а также условия пополнения и досрочного снятия. И отдельно проверяю, распространяется ли указанная ставка на всю сумму или только на определённый диапазон. При этом не стал бы размещать абсолютно все свободные деньги на срочных вкладах. Какой-то резерв лучше держать в доступной форме. Да, он может приносить меньше дохода, зато не придётся закрывать депозит из-за внезапного ремонта или другой незапланированной траты.
В итоге я перестал воспринимать вклад как разовую сделку, где главное — найти максимальный процент. Для меня это уже вопрос планирования: когда деньги понадобятся, какую сумму можно временно отложить и что делать после окончания срока. Иногда чуть меньшая ставка оказывается вполне приемлемой платой за гибкость и спокойствие.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Раньше я думал, что с банковской картой всё довольно просто: есть деньги на счёте — оплачиваешь покупки, нет денег — ждёшь зарплату. Но после нескольких неприятных ситуаций понял, что даже обычная дебетовая карта требует внимания. Особенно когда подключены подписки, автоплатежи и переводы между своими счетами.
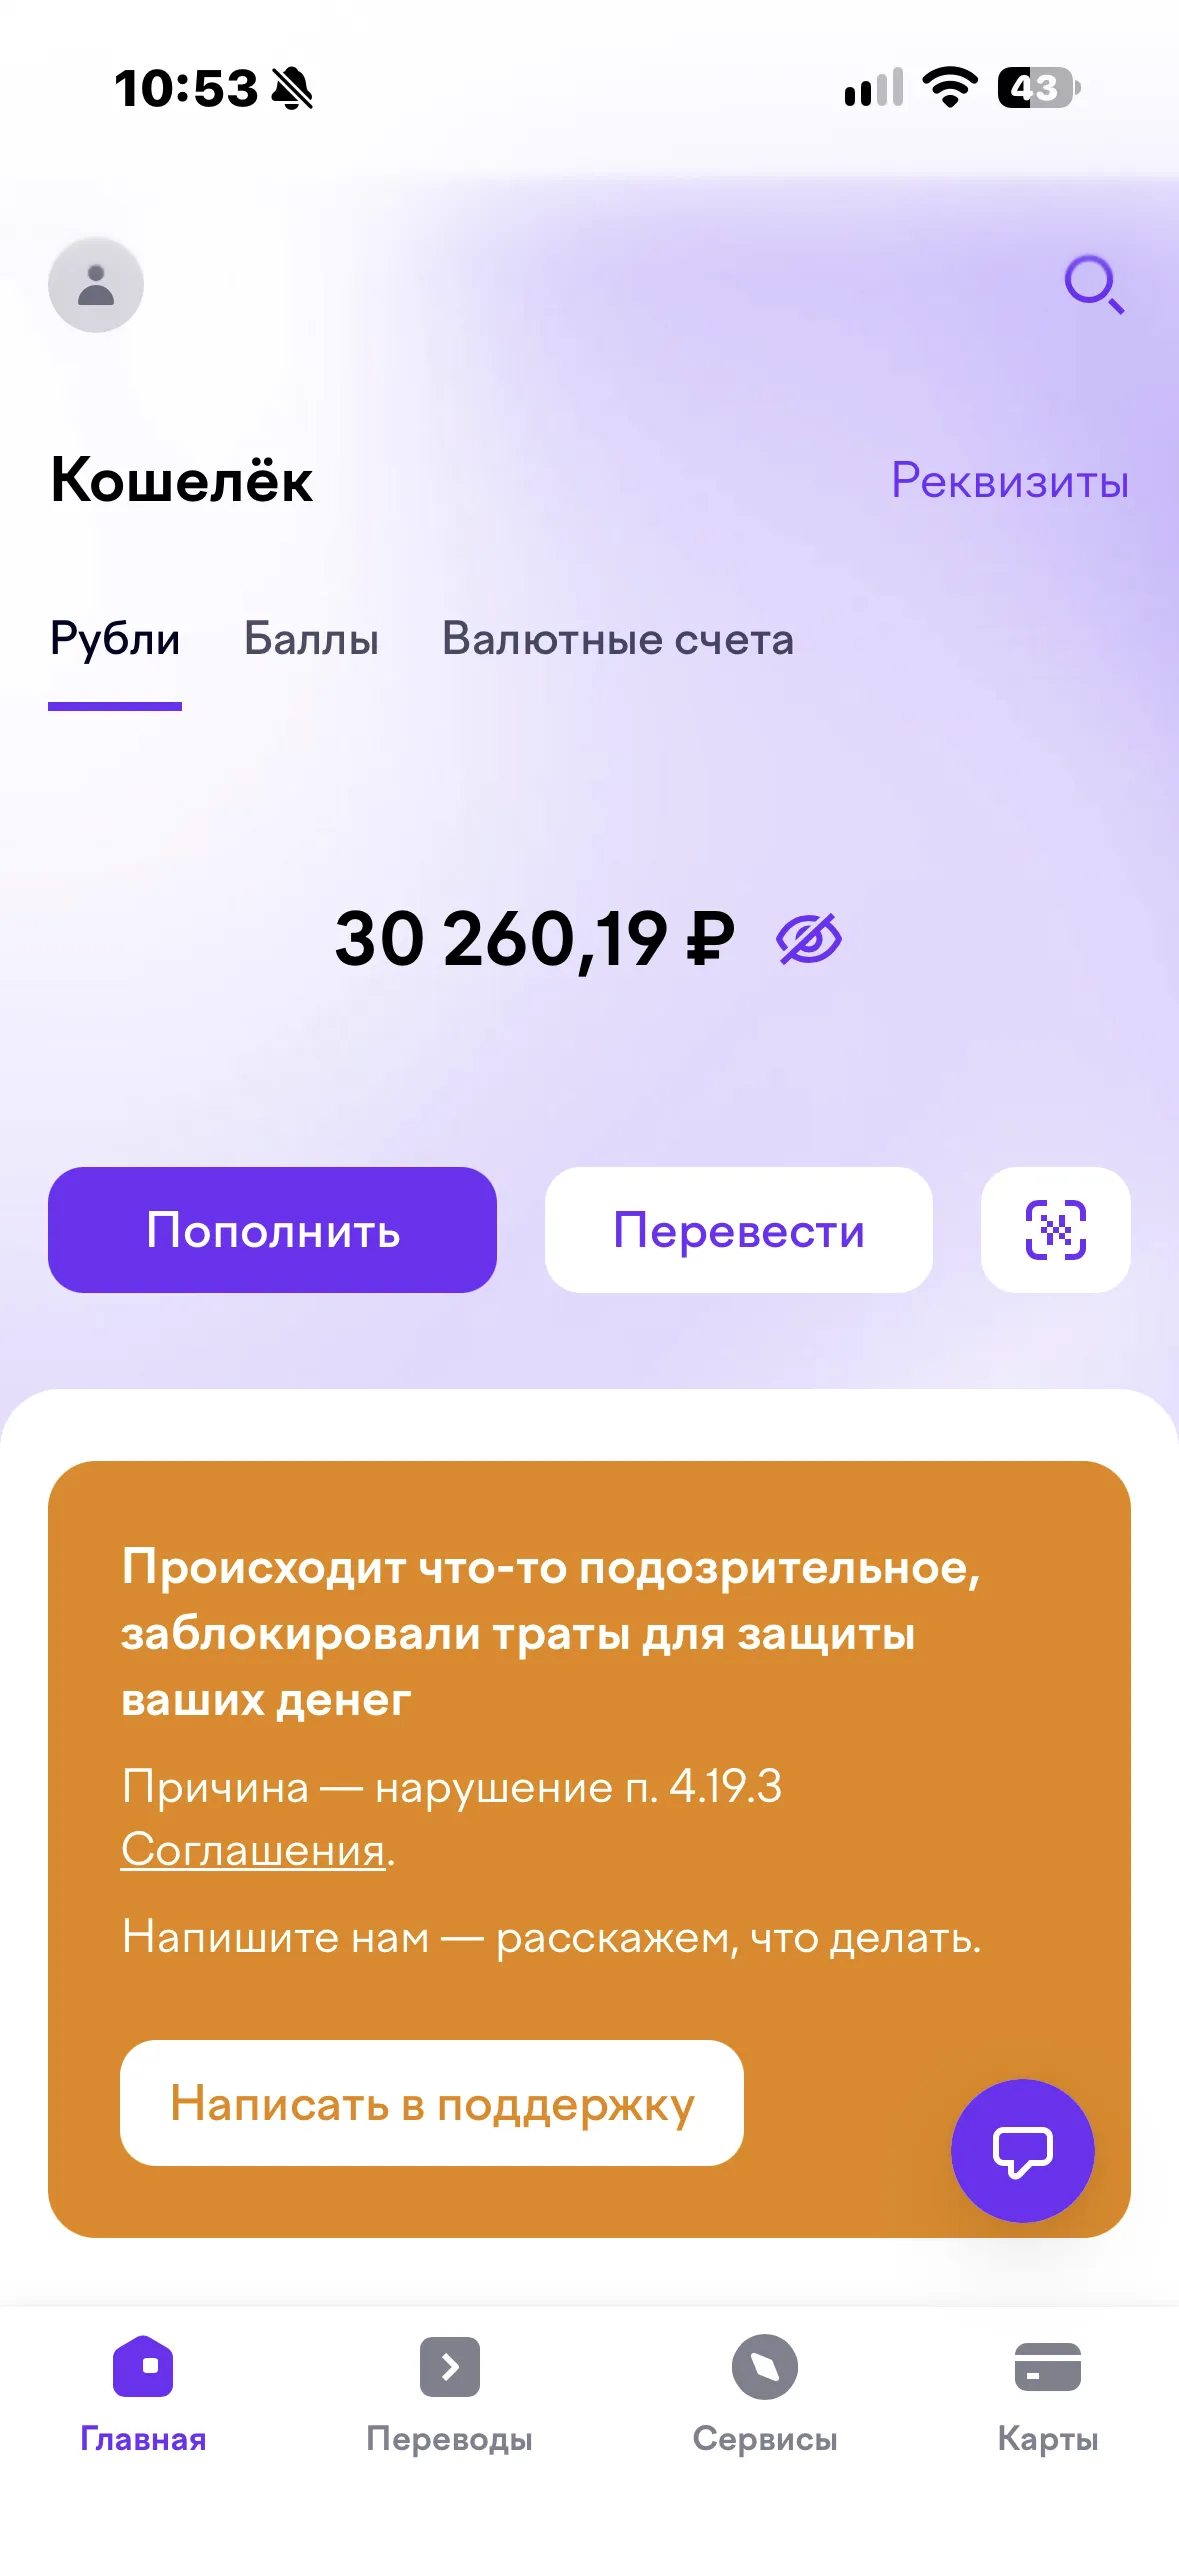
Здравствуйте, мне заблокировали кошелек Юмани за подозрительные переводы. Я просто перевел свои же деньги с ВТБ в кошелек юмани и меня заблокировали… Помогите разблокировать кошелек…
Всем привет. Хочу поделиться личным опытом, потому что тема рассрочек всплывает часто, а крайностей много: кто-то считает её спасением, кто-то — ловушкой. Я попал в ситуацию, когда внешне всё выглядело выгодно, но после расчёта я отказался от покупки. Названия магазина и банка не привожу — просто логика и цифры.
Льготный кредит для малого бизнеса — это заём по ставке ниже рыночной, разницу банку компенсирует государство. В 2026 году самая масштабная мера — совместная программа Минэкономразвития, Корпорации МСП и Банка России, которую часто называют «1764». Ставка по ней рассчитывается как ключевая ставка ЦБ минус 3,5% (при ключевой ставке 14% это около 10,5% годовых), но не ниже 3%. Суммы зависят от размера бизнеса: микропредприятиям доступно до 200 млн рублей, малому бизнесу — до 500 млн, среднему — до...
Хочу сообщить о развитии ситуации, описанной в предыдущем посте.
Каждый, кто пробовал пристроить свободные деньги под хороший процент, сталкивался с заманчивой рекламой: «До 20% годовых по накопительному счету!». Звучит отлично, особенно если не хочется замораживать средства на жестких условиях классического вклада. Но на практике высокая ставка часто оказывается лишь «приветственным бонусом», а реальная доходность — гораздо ниже. Давайте разберем главные уловки банков, о которых редко пишут на баннерах, и поймем, как выжать из накопительного счета максимум.

- Дебетовая карта «Тариф “Приоритет” Мир» от Сургутнефтегазбанка
- Детская карта от Абсолют Банка
- Совкомбанк изменил условие по карте рассрочки «Халва»
- Дебетовая карта «А7» от ПСБ
- Т-банк предлагает бесплатное обслуживание кредитной карты «Платинум»
Итак , НИ уже подвела итоги по моим доходам от вкладов и НС за 2025г , прислала расчёт. Мои результаты : доходность ( без уплаты налогов) составила: по 13 банкам - 3207498 ₽ , что составляет- 267291 ₽/ в месяц. Выгодными предложениями, новинками и опытом по алгоритму действий и открытия , делился с читателями,(кому , было интересно )в постах на Площадке Диалог .Ну , а кому было неинтересно, и видел в них, только, не там поставленную,, , ,, уж извините. Всем, финансовой удачи и...
Современный мир переживает масштабную технологическую революцию. Крупные компании, банки и промышленные гиганты активно внедряют в свою работу искусственный интеллект и автоматических роботов. Нейросети уже сегодня самостоятельно обрабатывают заявки на кредиты, отвечают клиентам в чатах поддержки, ведут бухгалтерский учет и переводят тексты. На заводах умные станки заменяют сотни рабочих, выполняя задачи быстрее и без перерывов на отдых.

ВТБ запустил акцию «Карта на миллион»: оформляете кредитную карту «Карту возможностей», тратите по ней от 10 000 рублей за неделю и участвуете в еженедельном розыгрыше 1 000 000 рублей.