


Деньги на счёте есть, а зарплату выплатить нечем: что делать??
Деньги на счёте есть, а зарплату выплатить нечем: что делать, если банк остановил операции
Для бизнеса блокировка расчётного счёта — это не просто неудобство. Компания может продолжать работать, выполнять заказы и получать оплату от клиентов, но при этом потерять возможность распоряжаться собственными деньгами. Самая болезненная ситуация возникает в день выплаты зарплаты: деньги на счёте есть, сотрудники ждут перевода, а банк не проводит платежи.
Что делать руководителю, чтобы не усугубить ситуацию и не допустить новых нарушений?
Почему банк может остановить платежи
Причины бывают разными: запрос документов в рамках 115-ФЗ, отказ в проведении конкретной операции, ограничения дистанционного банковского обслуживания или иные меры контроля. Важно установить, что именно произошло.
Сам по себе запрос документов ещё не означает, что заблокирован весь счёт. И наоборот: если интернет-банк доступен, это не гарантирует, что платёжные поручения будут исполнены.
Шаг 1. Получите от банка конкретный ответ
Направьте письменный запрос и выясните: — какие именно операции не проводятся; — на каком основании введено ограничение; — распространяется ли оно на все платежи или только на отдельные операции; — какие документы необходимы для пересмотра решения; — предусмотрен ли порядок подачи обращения и срок его рассмотрения.
Если вопрос связан с 115-ФЗ, запросите перечень необходимых документов и подготовьте подтверждение экономического смысла операций: договоры, счета, акты, накладные, налоговую отчётность и другие материалы по существу претензий банка.
Не ограничивайтесь телефонными разговорами. Письменная переписка поможет подтвердить, какие действия предпринимала компания и когда.
Шаг 2. Отдельно проверьте возможность выплаты зарплаты
Не следует исходить из того, что зарплатный платёж автоматически будет проведён после объяснения его назначения. Уточните у банка, допускается ли исполнение соответствующего платёжного поручения при действующих ограничениях.
Если у компании есть другие законно доступные денежные средства или счета, оцените возможность выплатить зарплату с них. Однако сначала проверьте, нет ли ограничений и на этих счетах и не затронуты ли они теми же обстоятельствами.
Не пытайтесь обходить банковский контроль фиктивными договорами, транзитными переводами или искусственным дроблением платежей. Такие действия могут вызвать дополнительные вопросы и осложнить восстановление обслуживания.
Шаг 3. Не игнорируйте сроки перед сотрудниками
По статье 22 ТК РФ работодатель обязан выплачивать зарплату в полном размере и в установленные сроки. Ограничения по счёту сами по себе не освобождают компанию от этой обязанности.
Если выплата задержана, работодатель должен начислить денежную компенсацию по статье 236 ТК РФ — не ниже установленного законом размера за каждый день просрочки, независимо от наличия вины. Размер рассчитывается с учётом действующей ключевой ставки и суммы задолженности.
Задержка также может повлечь административную ответственность. При наличии предусмотренных законом обстоятельств возможны и более серьёзные последствия.
Поэтому необходимо заранее рассчитать сумму выплат, зафиксировать задолженность и определить реальный порядок её погашения. Сотрудникам стоит сообщить о ситуации без обещаний, которые компания не сможет выполнить.
Шаг 4. Подготовьте позицию для восстановления операций
Если ограничения связаны с вопросами по 115-ФЗ, важно не просто отправить банку большой архив документов, а последовательно ответить на конкретные претензии.
Сопоставьте движение средств с договорами, фактическими поставками и оказанными услугами. Проверьте, соответствуют ли платежи деятельности компании, правильно ли оформлены первичные документы и нет ли расхождений в назначениях платежей.
Сохраните подтверждение отправки каждого обращения и приложенных документов. Если банк отказывает в проведении операций или продолжает ограничивать обслуживание, оцените доступные процедуры обжалования с учётом конкретного основания решения.
Главная ошибка — ждать, пока банк сам всё исправит
Пока компания ожидает ответа, приближается срок выплаты зарплаты, накапливается задолженность и растут финансовые риски. Поэтому действовать нужно параллельно: выяснять основания ограничений, собирать документы для банка и искать законный способ исполнить обязательства перед сотрудниками.
При этом универсального решения нет. Порядок действий зависит от того, ограничена ли конкретная операция, приостановлено ли дистанционное обслуживание или банк принял решение, связанное с требованиями 115-ФЗ.
Вывод: если на расчётном счёте ООО или ИП есть деньги, но банк не позволяет ими распоряжаться, важно одновременно решать две задачи — добиваться восстановления доступа к средствам и не допускать дальнейшего роста задолженности по зарплате. Чем раньше компания установит точное основание ограничения и подготовит доказательства, тем меньше риск затяжного конфликта с банком и сотрудниками.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Давно было. Вложилась в кооператив. Денег больших в жизни не было. Появились. Мама продала квартиру, которую получили по очереди, папа военным был. Купила квартиру в областном городе поближе к нам. У нее две дочки, так она поделила на троих деньги оставшиеся... себе большую часть... мама. Вложили деньги в кооператив под огромные проценты. Кооператив хороший, на натур хозяйстве всё: молочко коровье от своих коров... Завод свой с коровами, магазины по всей России, филиалы, работа с...
Хочу поделиться нашей главной финансовой драмой этого года. Муж у меня прошлым летом резко увлекся инвестициями. Скачал приложение «ВТБ Инвестиции», закинул туда приличную часть наших семейных накоплений и начал изучать графики с умным видом.
Совершенно случайно мне в руки попал журнал, КАРЛ, ЖУРНАЛ, посвященный коммерческой недвижимости.
Я люблю для приятного вайба дома на столике разложить что-то интересное. У меня уже живут "Чтиво" и парочка выпусков "PopEye" (сувенир из поездок по Азии).
Ну и вот , листала я новенький журнальчик из любопытства и наткнулась на интересную статистику о том, как активно инвесторы вкладываются в складскую недвижимость. И сразу же подметила, а ведь тема достойна Диалога!
Посетил мероприятие «От слов к цифрам» от «Цифра брокер». Было интересно послушать не столько макроэкономические прогнозы, сколько то, как сами публичные компании оценивают ситуацию в своих отраслях и на чем собираются расти.

Мы привыкли воспринимать банковское финансирование как отдельный процесс. Когда компании нужны деньги, финансовый директор обращается в банк и предоставляет документы. Банк проводит кредитный анализ и устанавливает лимит.

Пришло время финальной, самой жуткой пары нашей серии! Ссылки на все предыдущие битвы вы можете найти в стартовом посте конкурса.
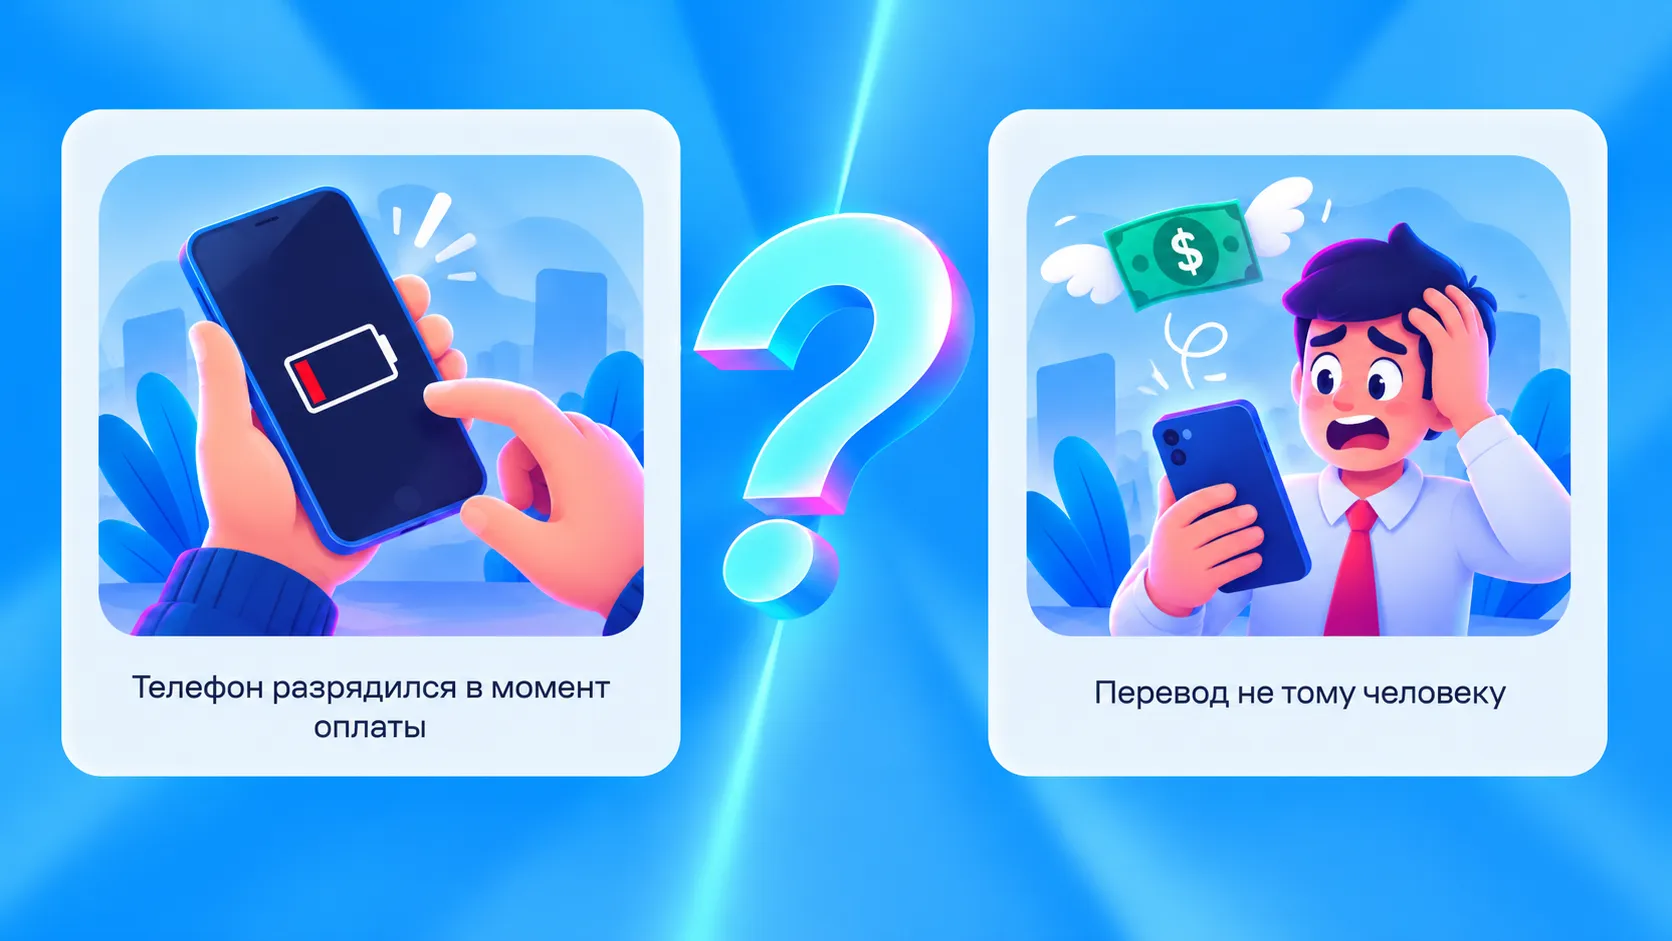

Перевод чужому человеку - страшнее. Второй вариант ужасен и непредсказуем последствиями.
Представьте, что у вас есть 500 000 рублей. Какой способ сохранения и приумножения денег вы выберете, если хотите получать доход, но при этом минимизировать риск потери капитала?
Интересно мнение общественности,во вложить деревянные в нынешних реалиях?Вклад,валюта, недвижимость?

С онлайн-инкассацией от Газпромбанка работа с наличной выручкой занимает всего пару минут!

Интересно , будет ли разворот нефти на бирже или же она продолжит расти ?
