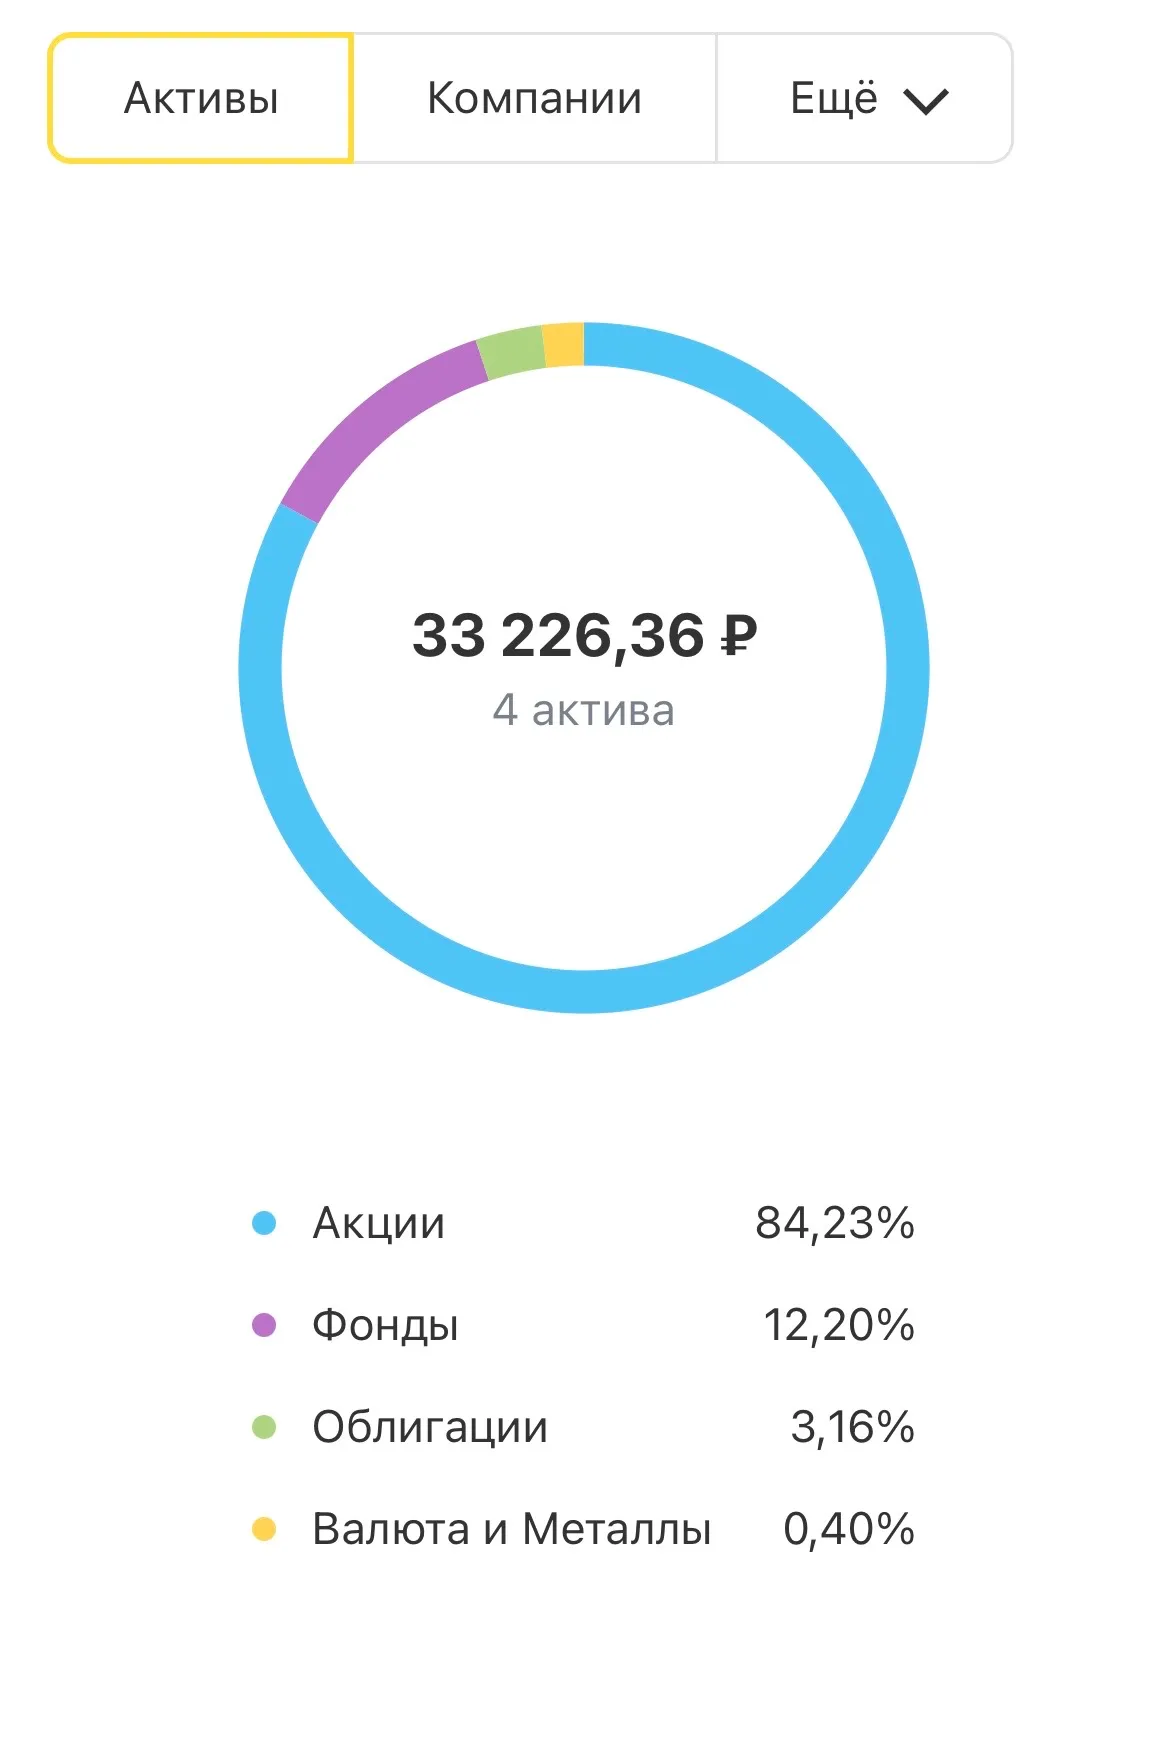
Много ли зарабатывают инвесторы.
Банк России посчитал, сколько на самом деле зарабатывают частные инвесторы. Взяли клиентов крупнейших брокеров с портфелями от 10 тысяч до 10 млн рублей и посмотрели на три года, с 2023 по 2025.
Средняя доходность получилась 2,9% годовых. Инфляция за эти годы была 7,4%, 9,5% и 5,6%. То есть средний брокерский счёт не сохранил даже покупательную способность денег.
Расклад по клиентам такой:
🔻 5% потеряли больше 10% вложенного.
🔻 Около трети ушли в небольшой минус или остались в нуле.
🔸 41% заработали от 0,1 до 6,7% годовых, это меньше индекса гособлигаций.
🔹 13% получили от 6,7 до 17,2% годовых.
🟢 9% обогнали индекс акций с дивидендами.
Почти 80% частников заработали меньше, чем дал бы индекс ОФЗ. Рынок акций обогнал примерно каждый одиннадцатый.
Для сравнения: в декабре 2024 средняя максимальная ставка по вкладам в десяти крупнейших банках была 22,3%, через год 15,4%. Без риска и со страховкой до 1,4 млн рублей.
ЦБ сам оговаривается, что расчёт неточный. Брокеры считают по разным методикам, а купоны и дивиденды, которые клиент вывел на карту, в доходность не попали. Реальная цифра выше. Но даже удвоенные 2,9% не дотягивают до инфляции 2024 года.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Хочу поделиться нашей главной финансовой драмой этого года. Муж у меня прошлым летом резко увлекся инвестициями. Скачал приложение «ВТБ Инвестиции», закинул туда приличную часть наших семейных накоплений и начал изучать графики с умным видом.
Совершенно случайно мне в руки попал журнал, КАРЛ, ЖУРНАЛ, посвященный коммерческой недвижимости.
Я люблю для приятного вайба дома на столике разложить что-то интересное. У меня уже живут "Чтиво" и парочка выпусков "PopEye" (сувенир из поездок по Азии).
Ну и вот , листала я новенький журнальчик из любопытства и наткнулась на интересную статистику о том, как активно инвесторы вкладываются в складскую недвижимость. И сразу же подметила, а ведь тема достойна Диалога!
Посетил мероприятие «От слов к цифрам» от «Цифра брокер». Было интересно послушать не столько макроэкономические прогнозы, сколько то, как сами публичные компании оценивают ситуацию в своих отраслях и на чем собираются расти.
Представьте, что у вас есть 500 000 рублей. Какой способ сохранения и приумножения денег вы выберете, если хотите получать доход, но при этом минимизировать риск потери капитала?
Интересно мнение общественности,во вложить деревянные в нынешних реалиях?Вклад,валюта, недвижимость?
Интересно , будет ли разворот нефти на бирже или же она продолжит расти ?

За последние полгода ставки по юаневым вкладам в российских банках выросли в разы — Т-Банк поднял их с околонулевых 0,01% до 6,5–7% годовых. На фоне этой суеты стоит задать простой вопрос: а зачем вообще это нужно?
Логика простая. Если вы держите сбережения в рублях и ждёте, что рубль ослабнет — юань становится способом зафиксировать курс. Аналитики Газпромбанка ожидают к концу года 12,8–13,2 руб./юань, а АКБФ — и вовсе 13,5–14,5. При официальном курсе 12,54 рубля потенциал ослабления рубля...
Стагнация – это отличная проверка любого долгосрочного инвестора на право называться долгосрочным. Особенно когда другие рынки или бумаги растут, а буксует только твой портфель. Те, кто встал на путь инвестиций в акции в последние годы, сейчас наверняка переживают схожий этап своей карьеры.

Всем привет! 👋


За кровожадного вампира могу только догадываться 😉, но интерес, однако, присутствует и посему:👇
«Имя, сестра, имя!!!» Д’Артаньян и три мушкетёра

«Почему бы не попробовать инвестировать в Т-инвестиции?», - подумала я. И купила «подписку на годовую тревогу» 😂.