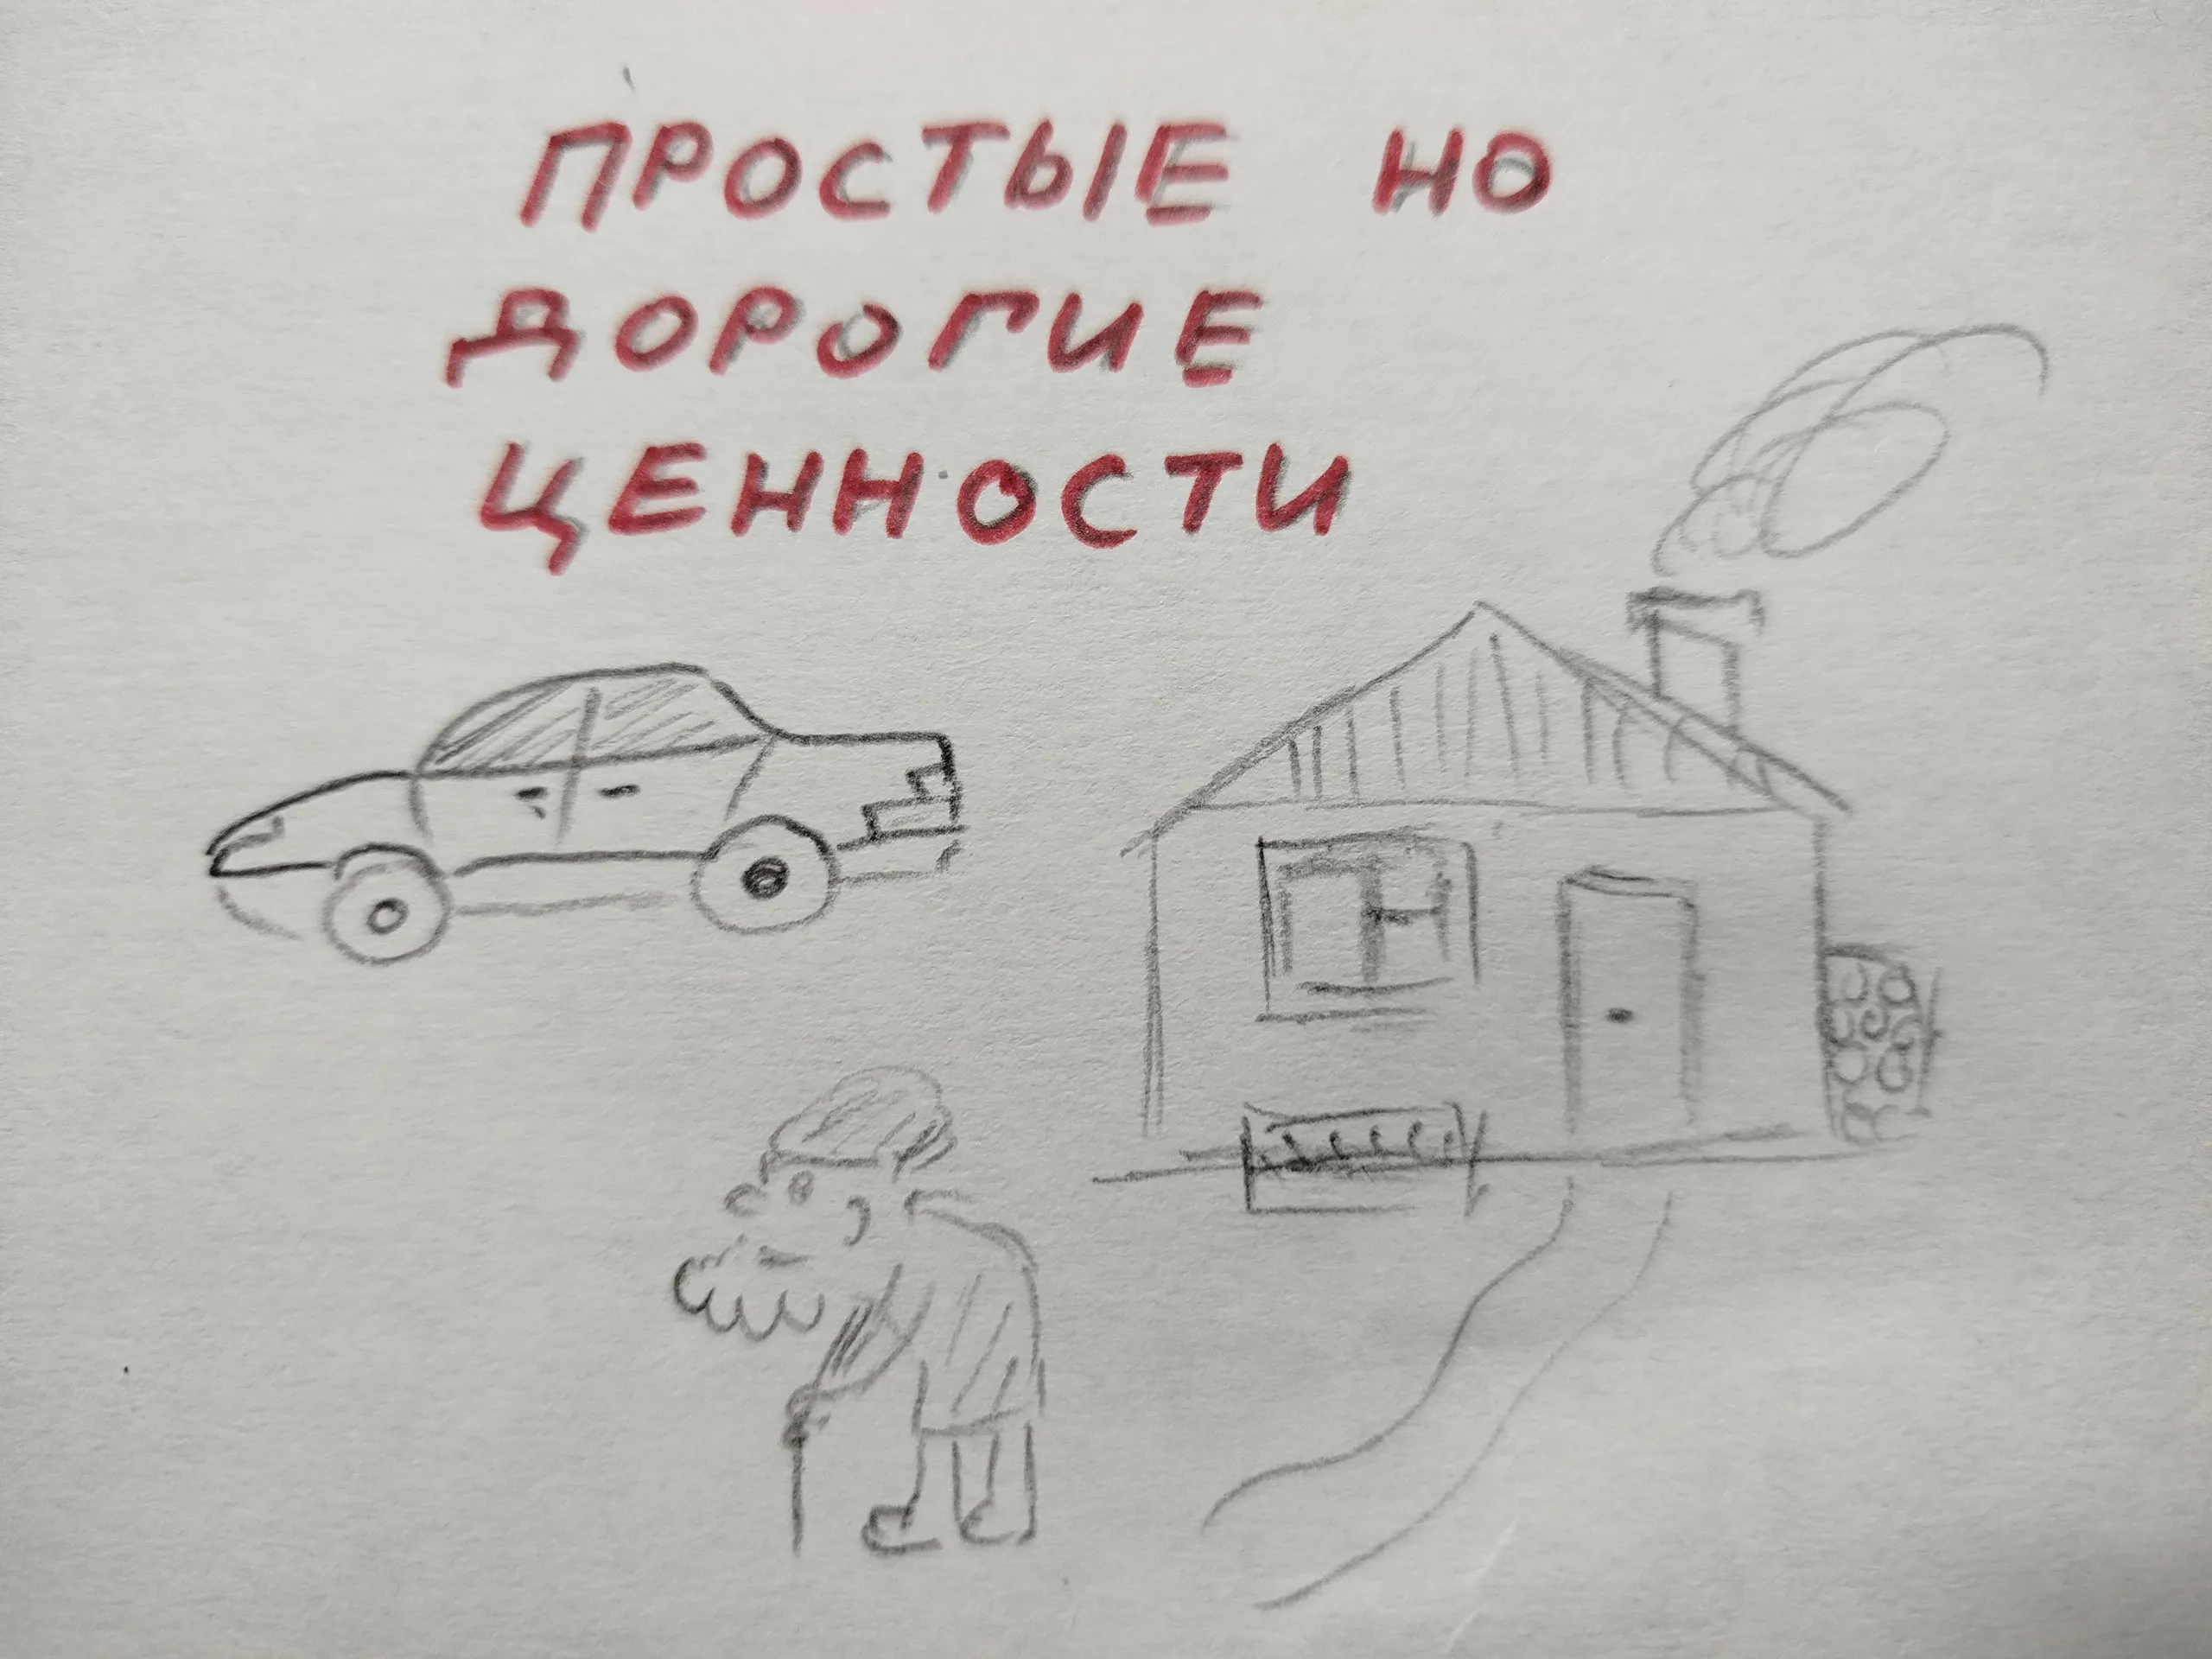
Цель - пассивный доход
Жить на пассивный доход реально, но для этого нужен солидный стартовый капитал, время на его формирование и грамотное управление.
Первым делом необходимо посчитать свои ежемесячные расходы: жильё, еда, транспорт, медицина, хобби.
Финансовые инструменты. Банковские вклады и накопительные счета — самый консервативный вариант, но доходность часто не покрывает инфляцию. Облигации (ОФЗ, корпоративные) дают регулярный купонный доход, при этом можно подобрать выпуски так, чтобы выплаты приходили ежемесячно. Дивидендные акции — часть прибыли компании, но выплаты не гарантированы: в кризис эмитент может их сократить. Чтобы снизить риск, собирают портфель из бумаг разных компаний. Биржевые фонды (ПИФы, ETF) позволяют диверсифицировать вложения: управляющая компания формирует портфель, а вы получаете долю дохода.
Имущественный доход. Сдача в аренду недвижимости (жилой, коммерческой), машино-мест, гаражей. Но тут важно понимать: полностью пассивным такой доход назвать сложно — придётся решать вопросы с арендаторами, контролировать состояние объекта, иногда делать ремонт. Можно делегировать управление агенту, но это съест часть дохода. Также можно сдавать личные вещи: автомобиль, технику, инструменты.
Интеллектуально-творческий доход. Если вы создали что-то ценное — книгу, онлайн-курс, программу, музыку, фотографии — вы можете получать роялти за каждое использование. Сюда же относится монетизация контента (блог, YouTube) или партнёрские программы.
Облигации и ОФЗ (Облигации федерального займа)
Чтобы увеличить доходность без роста риска вы можете дать в долг не банку, а государству (ОФЗ) или крупным компаниям («Газпром», «Сбер»). Вы покупаете ценную бумагу, эмитент платит вам купоны (проценты) раз в полгода, а в конце срока возвращает тело долга.
Плюсы: доходность выше вкладов, можно продать в любой момент без потери процентов. ОФЗ считаются эталоном надежности.
Минусы: волатильность ОФЗ при смене политики ЦБ
Дивидендные акции и фонды
Вы становитесь совладельцем бизнеса. Компания получает прибыль и делится ее частью с акционерами.
Плюсы: потенциально самая высокая доходность (дивиденды и рост цены акции).
Минусы: высокий риск. Компания может решить не платить дивиденды в кризис. Акции могут упасть в цене.
Инвестиции в малый бизнес через специальные онлайн-платформы (JetLend, «Поток»). Вы даете деньги в долг пекарне или селлеру на Wildberries под высокий процент (15–25% годовых).
Плюсы: высокая доходность, автоматизация (робот сам раскидывает деньги по сотням заемщиков).
Минусы: риск дефолта (бизнес может разориться и не вернуть долг). Платформы не страхуют вложения.
Пассивный доход в интернете
Цифровая среда дает возможность создать актив практически без стартового капитала, вложив только свое время и креативность.
Партнерские программы (CPA). Вы рекомендуете товары или услуги по своей реферальной ссылке. Если человек купил — вы получаете процент. Идеально для блогеров и владельцев сайтов.
Монетизация контента. YouTube, RuTube, «Дзен», Telegram. Если у вас есть аудитория, платформы платят вам за просмотры рекламы.
Продажа цифровых товаров. Курсы, чек-листы, пресеты для фото, электронные книги. Вы создаете продукт один раз, а продаете его бесконечное количество раз.
Жить на пассивный доход — это мечта многих, но на практике это требует времени, дисциплины и понимания рисков. Суть в том, чтобы создать или накопить активы, которые будут регулярно приносить деньги с минимальными усилиями с вашей стороны.
Перспективные варианты пассивного дохода в 2026 году:
Цифровые финансовые активы (ЦФА) ― это новый класс инструментов на блокчейне, легализованный в РФ. Теперь можно купить «цифровой метр» в строящемся доме или долю в долге крупной корпорации, не выходя из банковского приложения. Порог входа снизился до 1000 руб.
ИИС-3 (Индивидуальный инвестиционный счет нового типа). Государство стимулирует длинные деньги. Открыв такой счет на 5–10 лет, можно получить и налоговый вычет на взнос (вернуть 13% от вложенного), и освобождение от налогов на прибыль. Это отличный способ сильно увеличить пассивный доход.
Высокие ставки. В 2026 году ожидается сохранение жесткой денежно-кредитной политики. Это золотое время для консерваторов: облигации и вклады дают доходность, сопоставимую с рискованными акциями.
Платформизация. Все больше людей зарабатывают на маркетплейсах (Wildberries, Ozon) и в Telegram, создавая полупассивные источники дохода через контент и продажи.
«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


Вот и осень 🍁🍁🍁и дождь в окно стучится ☔
Уже появилась кнопка компенсации покупки, и часть баллов Плюса я смогла перевести в рубли. Деньги с Сэйва вывела на всякий случай ещё 16-го числа, а вот вклад до 28 октября трогать не стала — жалко терять проценты.


Не пользуюсь (Яндексом), но одобряю возобновление!

Оказывается сначала когда я стала владелицей счастливой кредиточки от т-банка platinum , даже в голову не приходило сколько с ней я на самом деле выигрываю уже без всяких розыгрышей и акций. Кстати подобрать кредитку можно легко и на банки ру, здесь. https://www.banki.ru/products/creditcards/?from=lk. Здесь большой выбор. Банки ру дарят ещё и бонус за оформление карты. 🎉
Спешу поздравить Тата111 с преодолением знакового рубежа! На месте администрации я бы подарил сколько-нибудь банкимани (разрешаю забрать у меня :)).
Начнем с того, что каждый конечно вправе выибирать: краситься или нет. Но все- таки каждой девушке хочется выглядеть красиво. Так как же сделать так чтобы и красиво выглядеть, но при этом не тратить больших денег. Начнем с базовой косметички. С чего вы начинаете паковать свою косметичку?
Агент 007 проснулся сегодня ни свет, ни заря. Ему предстояла важная операция, а точнее, их предстояло целых четыре. Но, обо всём по-порядку. Проснулась сегодня я, а во мне проснулся "тайный агент" Совкомбанка. 🤫🥸😂


Вот это я понимаю детективная история получилась 📖 👍 под названием - "Как Кулëма в 6 утра сходила за хлебушком!" 🕵️♀️ 🤣 За пару часов развела сотрудников банков 🏦 на душевные разговоры, спасла дедушку от паники и инфаркта 😉 (или не спасла, рассказав ему реальность дел), нагребла кучу шариков🎈🎈🎈 и еще 💰💰 5,5 тысяч сверху заработала. Я думаю, что Агент 007 нервно курит в...
Объяснять подростку про деньги через «надо экономить» почти не работает: в этом возрасте важнее автономия и право на решение, а не запреты. Зато отлично работает практика и понятные инструменты, где подросток сам видит последствия — и сам делает выводы.
Если кажется, что «финансовая грамотность» — это сложно, начните с простого чек‑листа. Он не требует идеальности, но даёт ощущение контроля.
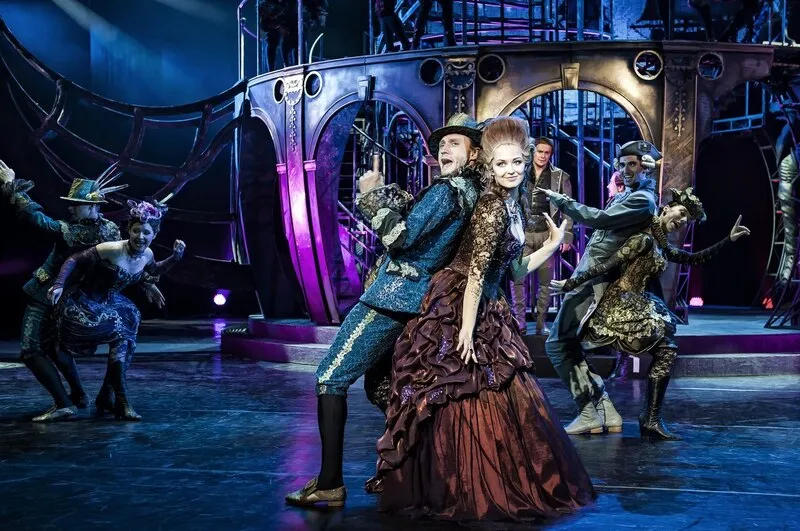
Недавно купила нам с мамой билеты на «Графа Орлова» в Московский театр оперетты. Один билет — 6 800 рублей. За двоих получилось 13 600 рублей.
На днях друг прислал мне короткий ролик — нарезку из старого зарубежного фильма. Сюжет простой: идет урок, и учитель наглядно объясняет детям, зачем вообще нужны деньги и почему так важно их копить с самого детства.Он повернулся к доске и нарисовал три вещи: красивую машину, большой уютный дом и сгорбленного старого человека с палочкой. А затем сказал классу фразу, которая меня зацепила: «Если вы с этого дня будете каждую неделю откладывать в банк под проценты всего по 50 центов, то к моменту, к...