Как я перестала сливать деньги на маркетплейсах: личный кейс
- Завела отдельный счёт "отложенное" . Каждый раз, когда 24-часовой фильтр отсекал покупку, я переводила её стоимость туда. За три месяца (октябрь–декабрь) там накопилось 11 400 руб.
Полгода на Wildberries, Ozon и Яндекс: 87 400 руб потрачено, 45 100 руб - "налог на импульс" Проблема была не в деньгах, а в моментеКаждый месяц стабильно обнаруживаю, что на карте осталось три копейки🤦 . Начала разбираться - и первое, что сделала, выгрузила историю заказов с трех маркетплейсов за полгода. С апреля по сентябрь 2025 года я потратила на Wildberries, Ozon и Яндекс 87 400 ₽. Средний чек - 2 340 ₽, количество заказов - 37.Самое интересное началось, когда я разместила каждый заказ по принципу "использую до сих пор / использовала пару раз / лежит с биркой" . Результат отрезвил.
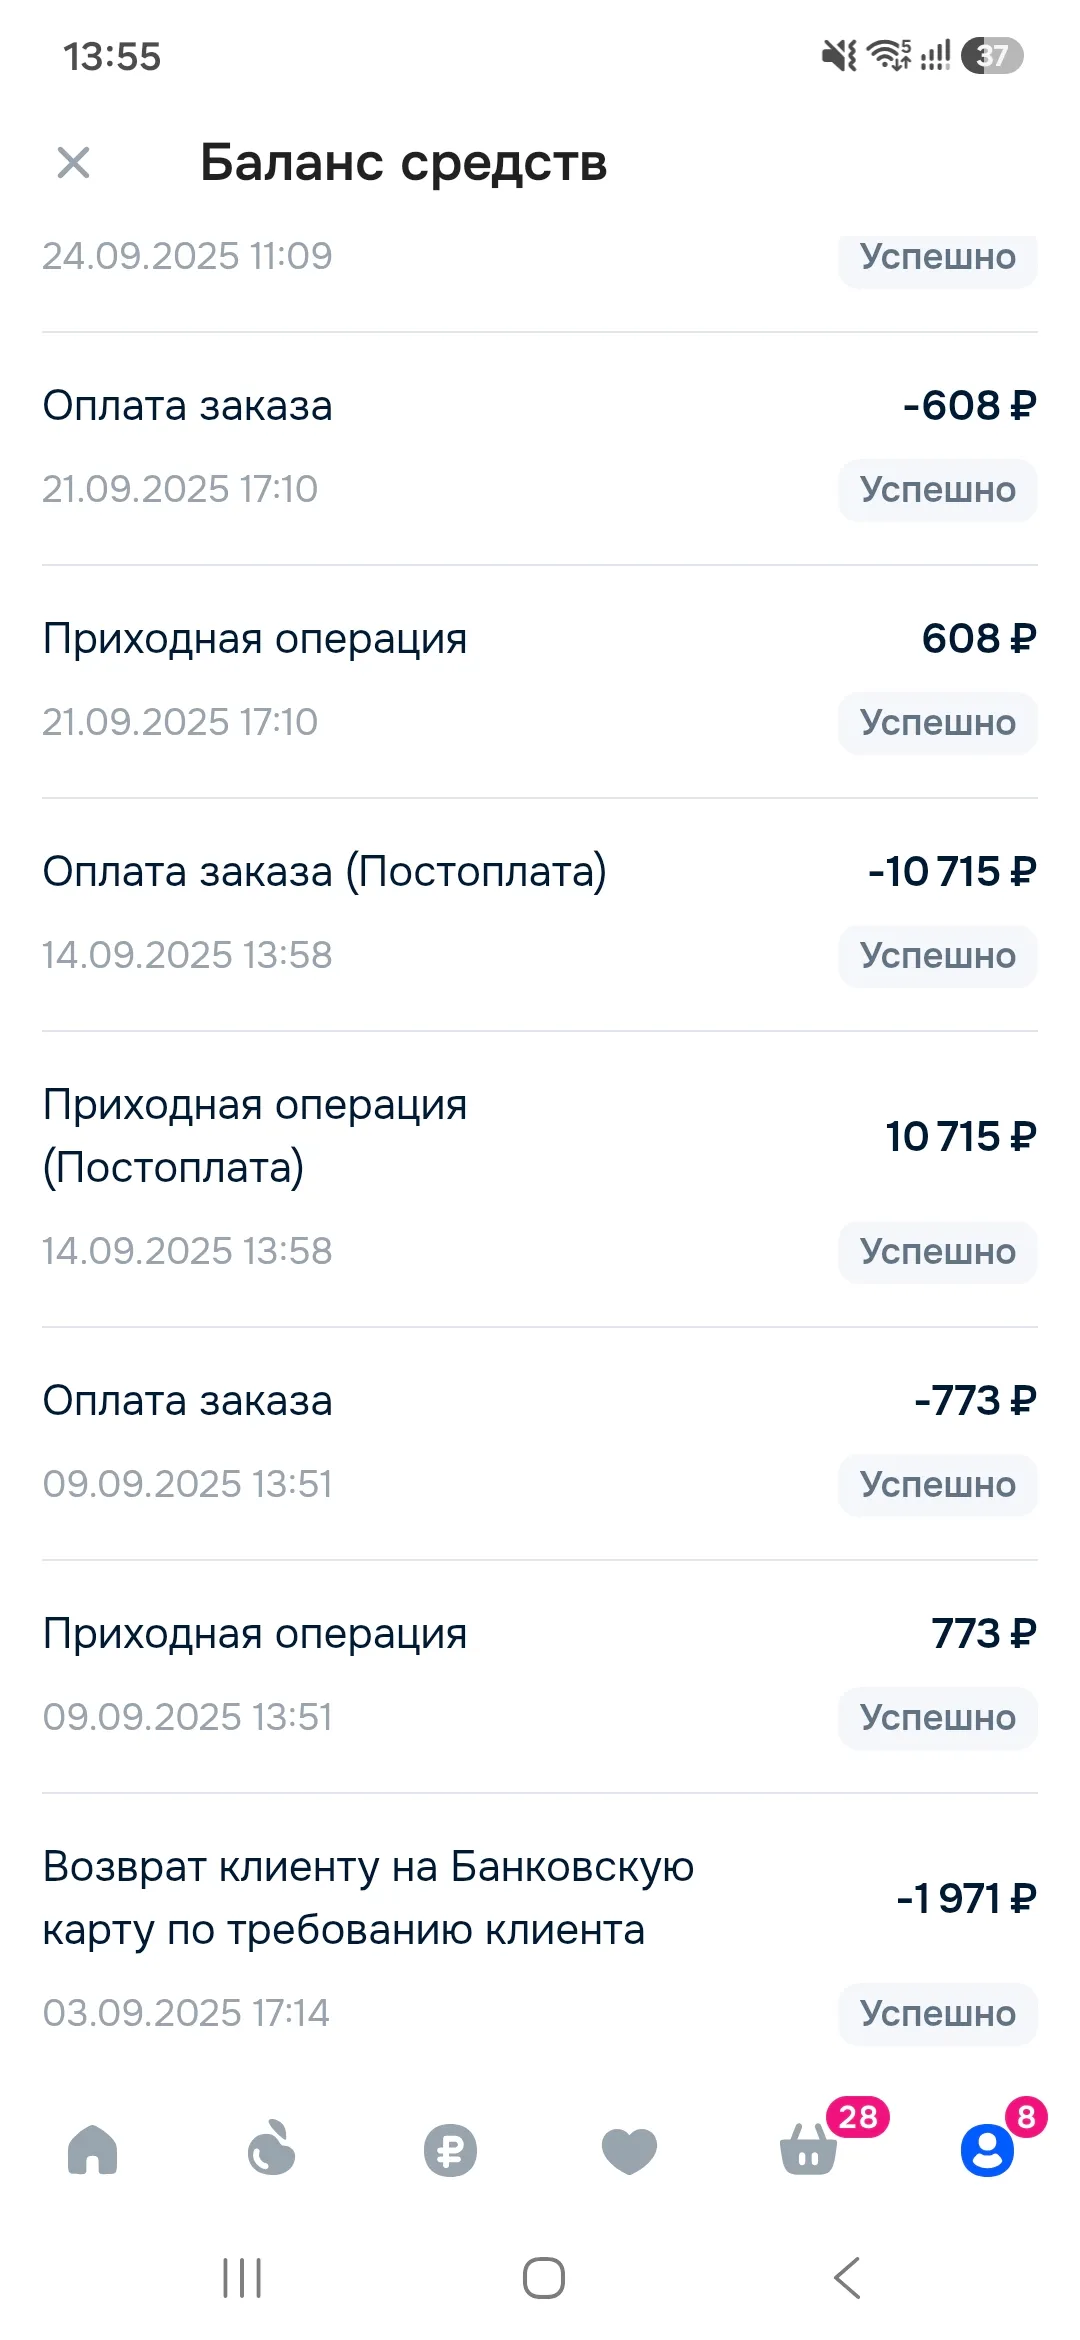
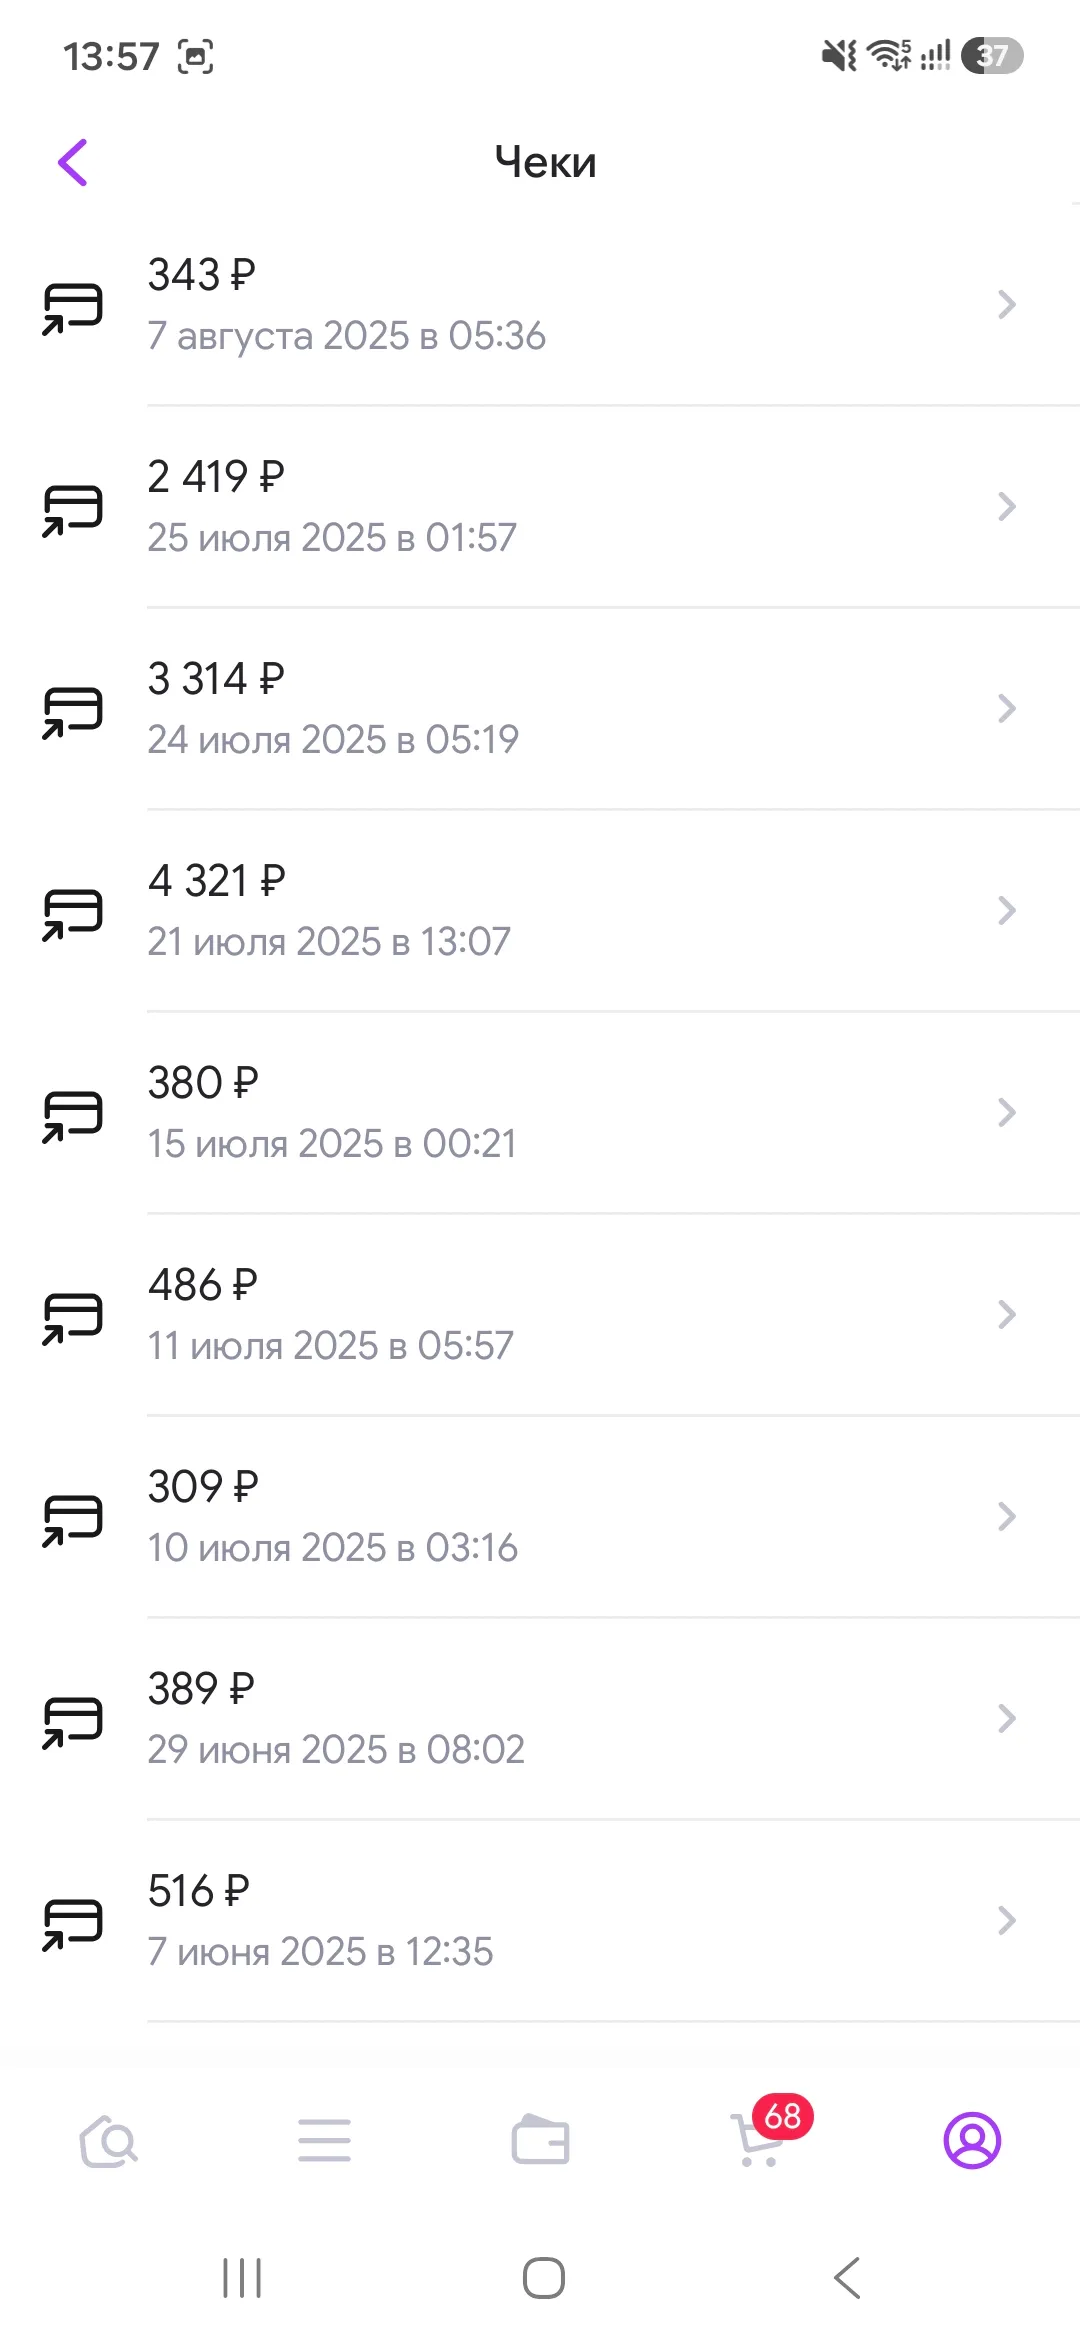
График 1. Структура расходов на маркетплейсах за 6 месяцев

Мёртвый груз" - 45 100 ₽. Это больше половины. Я назвала это "налогом на импульс" . Где именно ломалось. Я решила копнуть глубже и посмотрела на время оформления заказов. Выяснилось две вещи.
Первая: ночь - зона повышенного риска. 41% всех заказов были сделаны между 22:00 и 02:00. 🫢 И именно на этот временной слот пришлось 67%" мёртвых" покупок. Днём, в обед или на выходных, я покупала осознаннее.
График 2. Распределение заказов по времени суток и доля "неудачных" покупок

Вторая: триггеры работают. Я проверила, сколько "мёртвых" заказов содержали товары с плашками "скидка действует ещё 2 часа" , "осталось 3 штуки" или "спец предложение" или "распродажа" . Да, знакомо, девочки? 😁 Ответ: 73%. Срочность - это не информация, это инструмент давления. И я на него реагировала естественно.
Что я сделала: С октября ввела одно правило: любой товар, который не относится к категории" жизненно необходимое" (лекарства, бытовая химия, продукты), отправляется в корзину и закрывается. Следующий вход - не раньше чем через 24 часа.
- Убрала оба приложения с главного экрана телефона. Не удалила - просто спрятала подальше🫣 . Нужно два лишних действия, чтобы открыть. Этого хватило, чтобы в половине случаев передумать ещё до входа.
- После добавления в корзину - скриншот и выход. Скриншот создаёт ощущение "я зафиксировала, не потеряю". Через сутки смотрю на картинку: если желание осталось - покупаю. Если нет - удаляю скриншот.
- Завела отдельный счёт "отложенное" . Каждый раз, когда 24-часовой фильтр отсекал покупку, я переводила её стоимость туда. За три месяца (октябрь–декабрь) там накопилось 11 400 руб.
3. Завела отдельный счёт "отложенное" . Каждый раз, когда 24-часовой фильтр отсекал покупку, я переводила её стоимость туда. За три месяца (октябрь–декабрь) там накопилось 11 400 руб.
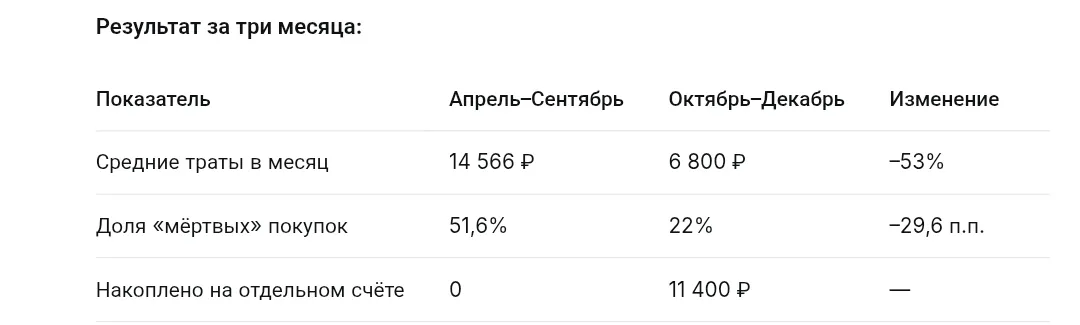
Результат за три месяца
Были потери. Пару раз я возвращалась через сутки, а товар уже кончился или подорожал. Я считаю это приемлемой платой. Пропустить одну нужную вещь дешевле, чем купить десять ненужных.
Куда девать сэкономленное. Сэкономленные деньги имеют свойство растворяться, если лежат на обычной карте. Поэтому "отложенное" я отправила на короткий вклад. На Банки.ру есть каталог вкладов с фильтрами по сроку и сумме - я смотрела трёхмесячные варианты, потому что не хотела морозить деньги надолго . Там же видно, какие банки дают бонус к ставке именно через Банки.ру: например, у некоторых продуктов к базовой ставке добавляется 1,5–1,6% в виде банкимани .
Что такое банкимани и как их получить. Это внутренние бонусы программы лояльности Банки.ру. Курс - 1 банкимани = 1 рубль. Вывести можно через СБП или обменять на сертификаты магазинов . Самый простой способ получить первые бонусы - регистрация, установка приложения и публикация поста в Диалоге. За пост, например, начисляют 500 банкимани . Если открываете вклад через Банки.ру, бонус может приходить как надбавка к ставке - условия зависят от конкретного продукта и банка .Мой выбор был простым: сумма небольшая, срок короткий, поэтому я не гналась за максимальной ставкой, а смотрела на удобство. Трёхмесячный вклад под примерно 13-14% годовых с бонусом от Банки.ру - для 11 400 руб это даёт около 400 руб сверху. Немного. Но это 400 руб, которые раньше просто исчезали в ночной моей корзине.Совет читателю: если у вас похожая ситуация, не начинайте с поиска "самой выгодной ставки" . Сначала посчитайте свой "налог на импульс" за последние 20 заказов. Если он выше 30% - проблема не в том, куда вложить, а в том, что выводится из бюджета быстрее, чем успевает накопиться.
Вывод: Маркетплейсы не зло. Зло - это сочетание" "поздний вечер + телефон под рукой + таймер обратного отсчёта на скидке". Уберите любое звено - и деньги останутся при вас.Я убрала два из трёх. Полгода назад я тратила на" просто посмотреть" почти 15 тысяч в месяц. Сейчас - меньше семи, и половина сэкономленного лежит на вкладе, а не в посылке с бирками.
Цифры, которые стоит запомнить: 87 400 → 45 100 → 6 800 → 11 400. Первая - сколько ушло. Вторая - сколько ушло зря. Третья - сколько уходит теперь. Четвёртая - сколько удалось вернуть.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


Почти 400 000 рублей за телефон!!! Звучит как шутка, но он уже лежит на витрине в центре Москвы, и его можно потрогать раньше, чем во всем мире.
Современные аферисты охотятся не за «золотыми», а за данными банковских карт, с которых можно украсть все деньги. Их «золотые ключики» — секретные коды и пароли, открывающие доступ к счетам детей и их родителей.
Если ваш баланс на карте обычно не превышает 50 000 рублей, выбирать банк по максимальным ставкам крупных вкладов нет смысла. При скромном бюджете гораздо важнее честный процент на мелкие остатки, доступность денег и базовый кэшбэк на ежедневные нужды.
Признаюсь: моя самая затратная привычка — кофе навынос. Каждый день по чашке (а то и по две) по 250–350 рублей — и вот уже за неделю набегает как полноценный ужин в кафе. А ведь дома есть и кофемашина, и турка, и даже запас любимого сорта… Просто утром я выбираю скорость и ритуал: взять стаканчик, вдохнуть аромат и пойти по делам.

Жить на пассивный доход реально, но для этого нужен солидный стартовый капитал, время на его формирование и грамотное управление.

Вот и осень 🍁🍁🍁и дождь в окно стучится ☔
Уже появилась кнопка компенсации покупки, и часть баллов Плюса я смогла перевести в рубли. Деньги с Сэйва вывела на всякий случай ещё 16-го числа, а вот вклад до 28 октября трогать не стала — жалко терять проценты.


Не пользуюсь (Яндексом), но одобряю возобновление!

Оказывается сначала когда я стала владелицей счастливой кредиточки от т-банка platinum , даже в голову не приходило сколько с ней я на самом деле выигрываю уже без всяких розыгрышей и акций. Кстати подобрать кредитку можно легко и на банки ру, здесь. https://www.banki.ru/products/creditcards/?from=lk. Здесь большой выбор. Банки ру дарят ещё и бонус за оформление карты. 🎉
Спешу поздравить Тата111 с преодолением знакового рубежа! На месте администрации я бы подарил сколько-нибудь банкимани (разрешаю забрать у меня :)).
Начнем с того, что каждый конечно вправе выибирать: краситься или нет. Но все- таки каждой девушке хочется выглядеть красиво. Так как же сделать так чтобы и красиво выглядеть, но при этом не тратить больших денег. Начнем с базовой косметички. С чего вы начинаете паковать свою косметичку?