


Проценты по вкладам могут лишить льгот: какие выплаты рискуют потерять россияне
Банковский вклад может приносить дополнительный доход, но для получателей адресной социальной помощи этот доход иногда имеет и обратную сторону. Если при назначении конкретной выплаты учитываются проценты по депозитам и накопительным счетам, они могут повлиять на право семьи получать поддержку.
Речь не о том, что наличие сбережений автоматически лишает человека льгот. Значение имеют правила конкретной программы, состав учитываемых доходов и установленные ограничения.
Какие выплаты могут зависеть от дохода по вкладу
Одна из мер поддержки, при назначении которой важно учитывать финансовое положение человека, — субсидия на оплату жилья и коммунальных услуг. Она предназначена для семей и граждан, у которых расходы на ЖКУ занимают значительную долю совокупного дохода. Рассмотрим на примере Воронежской области.
В Воронежской области, согласно приведённым в исходной публикации данным, ориентир составляет 22% дохода семьи, а для многодетных семей — 18%. Если при расчёте учитываются проценты по банковским продуктам, дополнительный доход может повлиять на размер субсидии или право на её получение.
Однако конкретный результат зависит от действующих правил расчёта. Сам факт начисления процентов ещё не означает, что субсидию обязательно отменят.
Проценты по вкладам могут иметь значение и для некоторых выплат, назначаемых с учётом нуждаемости. В частности, доход семьи способен повлиять на право получать отдельные пособия на детей. В таких случаях оценивается не только зарплата родителей, но и другие поступления, если они включены в правила соответствующей программы.
В публикации также упоминается социальная доплата к пенсии до прожиточного минимума. Но порядок её назначения следует проверять отдельно: нельзя автоматически переносить правила одной социальной выплаты на другую.
Почему важно учитывать не только зарплату
При оценке нуждаемости учитываемые доходы могут включать не только заработную плату и пенсию, но и проценты, начисленные банком. Поэтому семья, которая формально укладывается в установленный предел по основным доходам, после их перерасчёта может оказаться выше порога нуждаемости.
При этом имеет значение именно порядок расчёта, предусмотренный конкретной мерой поддержки. В одних случаях учитывается определённый период, в других могут действовать специальные правила и исключения.
Поэтому перед открытием вклада не нужно автоматически отказываться от сбережений из страха потерять выплаты. Гораздо полезнее выяснить, какие доходы учитываются при назначении именно вашей льготы и как они влияют на итоговый расчёт.
Можно ли не сообщать о банковских процентах
При обращении за социальной поддержкой заявитель должен предоставлять необходимые сведения о доходах. Если ведомство проверяет право на выплату, информация о банковских процентах может иметь значение в соответствии с применимыми правилами.
Попытка скрыть доход не гарантирует, что он останется неизвестным. Сведения о доходах физических лиц находятся в распоряжении уполномоченных государственных органов в пределах их законных полномочий.
Если выяснится, что выплаты были получены без соблюдения условий программы, может возникнуть вопрос о возврате излишне выплаченных средств. Другие последствия зависят от обстоятельств дела и наличия предусмотренных законом оснований. Поэтому утверждать, что любое расхождение в сведениях автоматически приведёт к уголовному делу, было бы неправильно.
Что сделать получателю льгот
Если вы получаете субсидию на коммунальные услуги, пособие или другую выплату, назначаемую с учётом дохода, стоит заранее уточнить несколько моментов:
- учитываются ли проценты по вкладам и накопительным счетам;
- за какой период рассчитывается доход;
- какие именно поступления включаются в расчёт;
- где проходит порог нуждаемости и как сообщить об изменении финансового положения.
Получить разъяснения можно в органе социальной защиты, МФЦ или ведомстве, которое назначает конкретную выплату.
Главное — не путать наличие накоплений с доходом от них. Сам по себе банковский счёт не означает автоматической потери льгот. Но если проценты учитываются при проверке нуждаемости, они могут повлиять на результат. Поэтому перед подачей заявления лучше проверить актуальные правила конкретной программы, а не ориентироваться только на общие советы из интернета.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

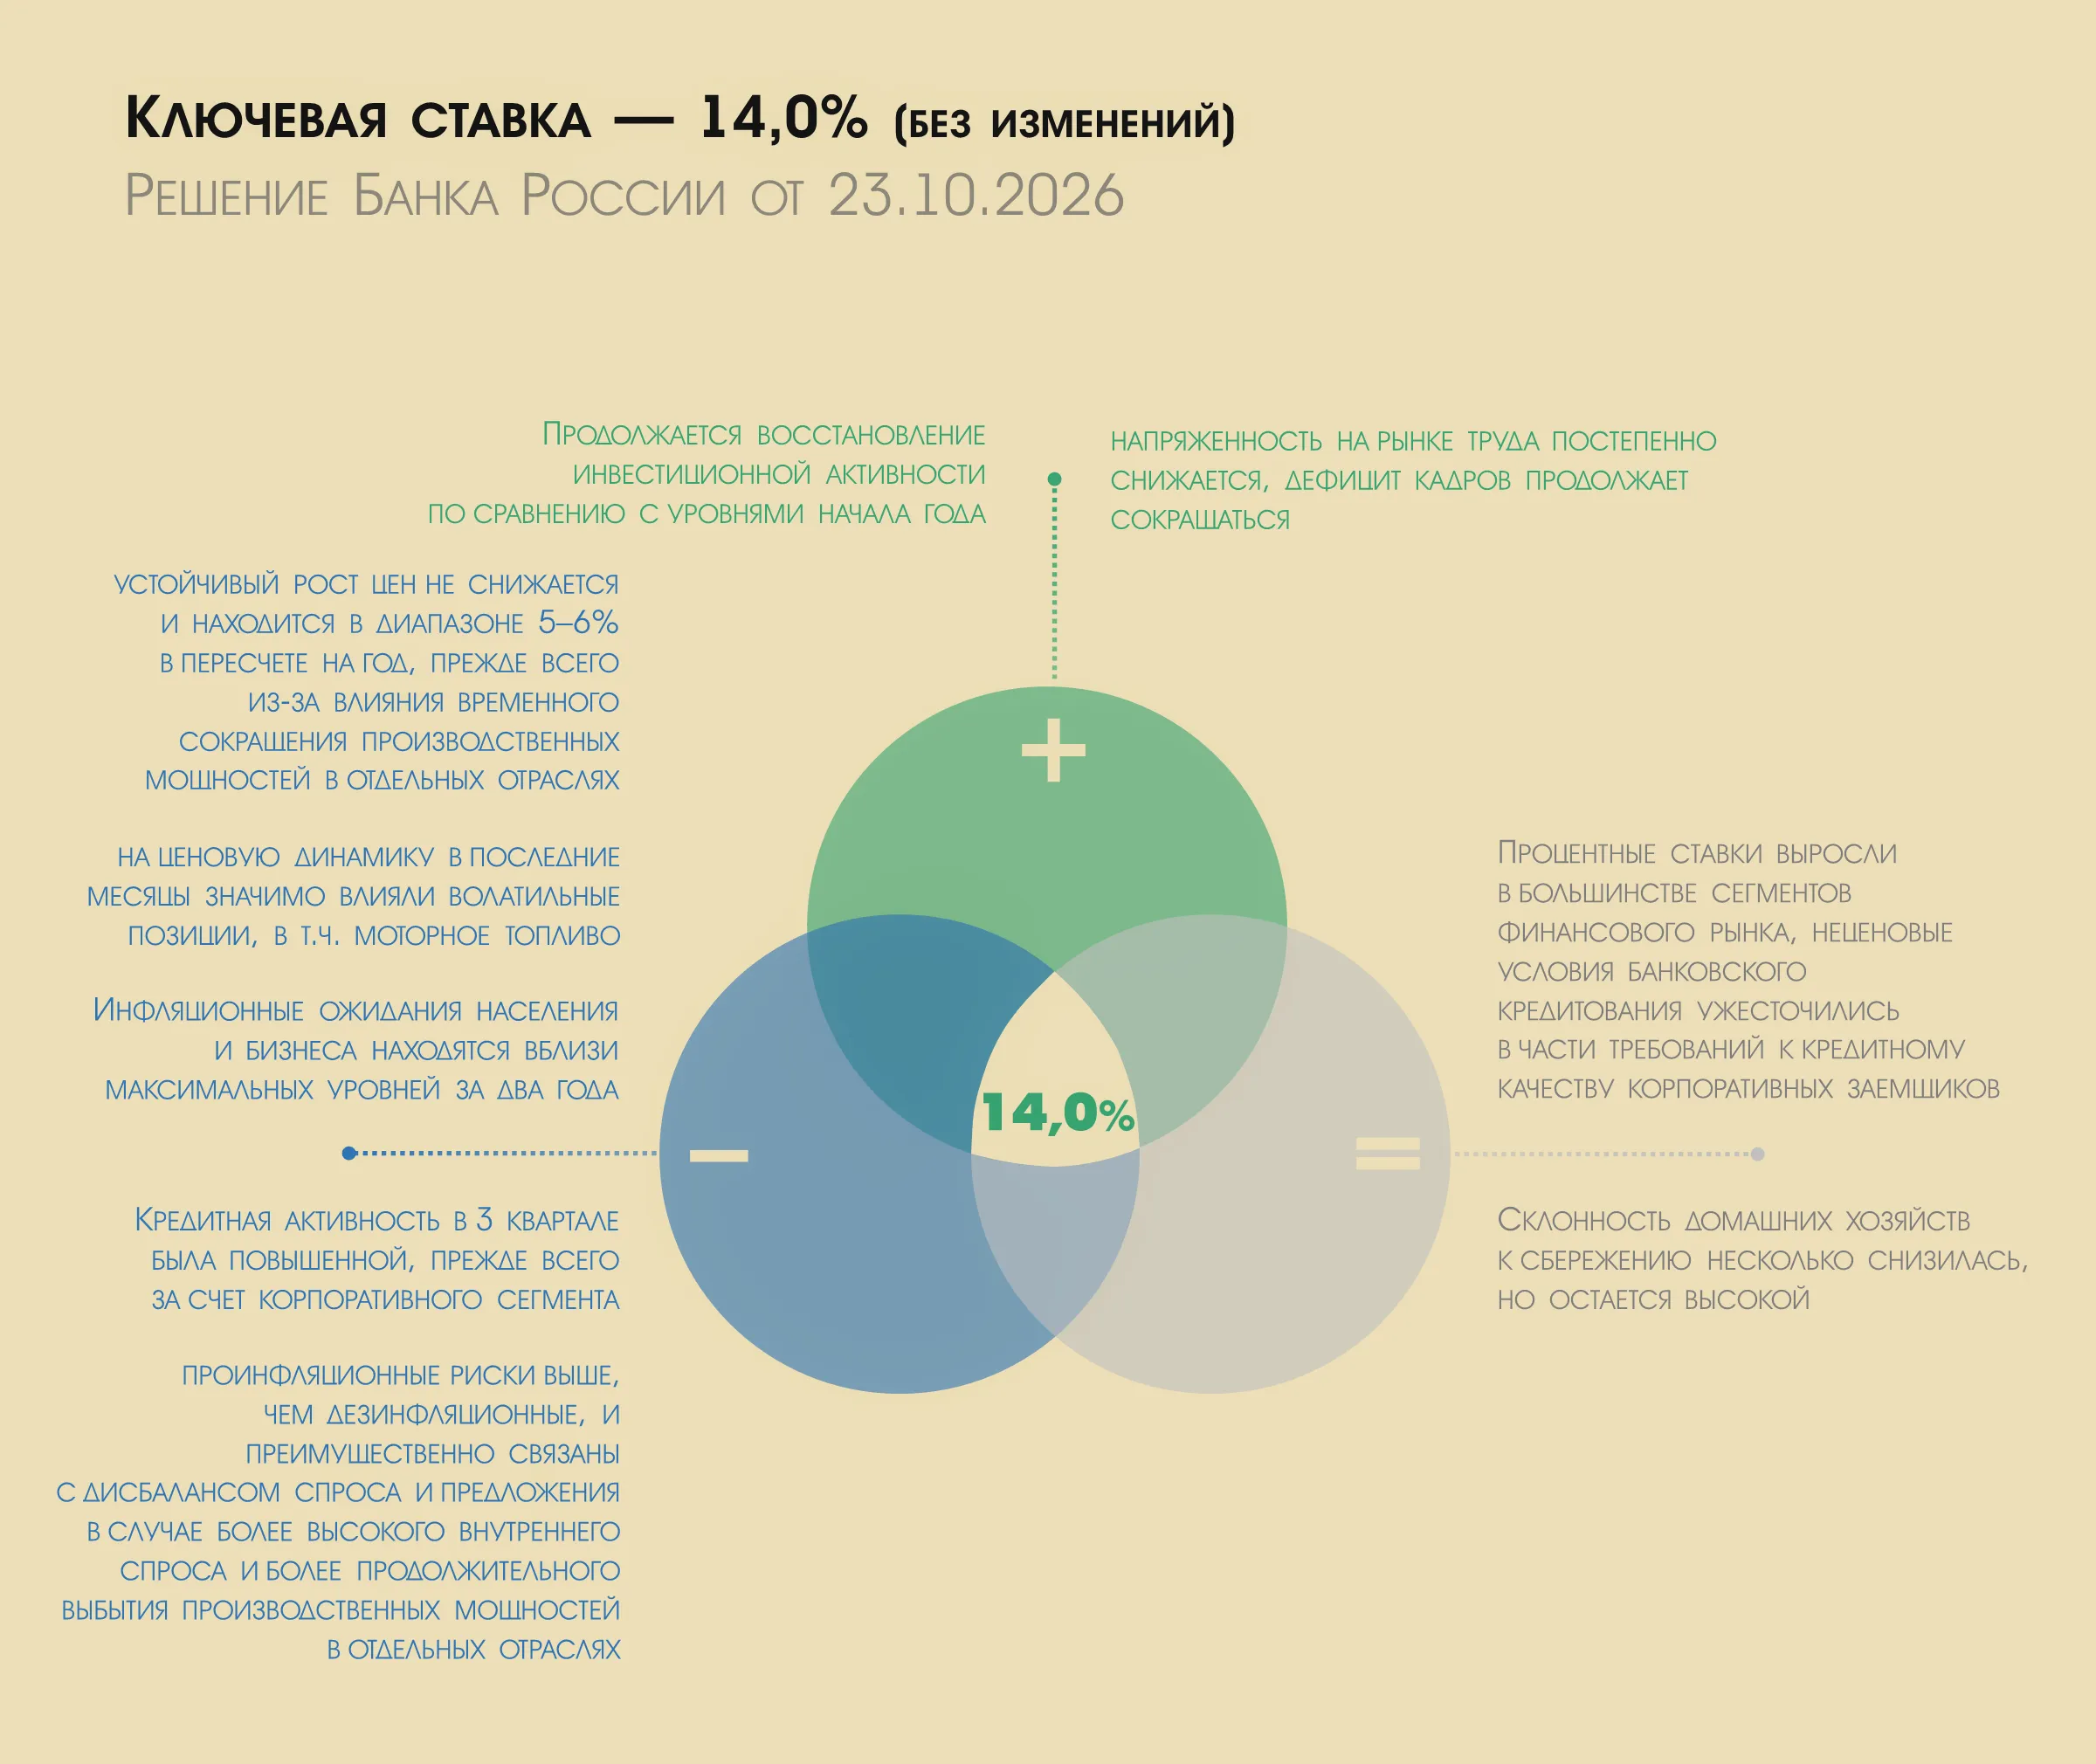
НА своём заседании, сегодня ЦБ РФ сохранил КС на прежнем уровне. В связи с чем, планируем вложения своих свободных денежных средств на вклады и НС по своим индивидуальным планам, без всяких изменений и корректировки.
Многие уверены, что если они никогда не брали крупных кредитов или всегда платили по счетам вовремя, то их кредитная история находится в идеальном состоянии. Я сам жил в этой иллюзии, пока ради интереса не запросил выписку из бюро кредитных историй. Оказалось, что для банков я выгляжу как довольно подозрительный клиент с кучей хвостов. Самое обидное, что испортить свой финансовый рейтинг можно на пустом месте, даже не подозревая об этом.
ЦБ снова оставил значение «ключа» на уровне 14%, как и прогнозировало подавляющее большинство аналитиков и экспертов рынка.
С 1 июля 2025 года люди с низкими доходами, получающие государственные пособия, могут открывать социальные вклады с максимальными ставками и особые социальные счета. По закону банки обязаны предоставлять по таким вкладам самые выгодные условия, а по соцсчетам — проводить платежи и переводы как по обычным карточным счетам и начислять процент на остаток.

Ак Барс Банк обновил требование к заемщикам по кредитной карте «115 дней»: минимальный возраст изменен с 20 до 21 года.
Инго Банк предлагает к выпуску дебетовую карту «ИнгоКарта UnionPay Diamond» для держателей в возрасте от 18 лет.
Здравствуйте, дорогие читатели! Хочу рассказать историю, которая началась с переезда, а закончилась долгом, который я выплачивал почти год. Может, кому-то она поможет не наступить на мои грабли.
Вот такое сообщение получил из банка: «Приносим извинения за доставленные неудобства. Из предоставленных Вами скриншотов переписки в группе ВК, видим, что информацию Вам сообщили некорректную». И всё. Только извинения вместо какого-либо другого выгодного предложения.

Пожалуй, самый очевидный способ сохранить накопления и защитить их от обесценивания — положить всю сумму на один вклад под хороший процент. Вариант рабочий, но не без недостатков. Например, если деньги понадобятся раньше срока, придется досрочно закрывать вклад, что часто означает почти полную потерю начисленного дохода. Открывать только короткие вклады тоже не всегда удобно: после окончания срока деньги придется размещать заново, а условия на рынке к тому моменту могут измениться.
Закон разрешает без комиссий переводить себе до тридцати миллионов рублей в месяц между разными банками через Систему быстрых платежей. Это удобно: нашла вклад повыше, перекинул деньги за секунду и радуешься. Но на практике банки под разными предлогами часто блокируют такие переводы.