


Россияне стали меньше опасаться роста цен: что показал октябрьский опрос ЦБ
Инфляционные ожидания россиян снизились до 13,2%: повлияет ли это на ключевую ставку
В октябре 2026 года россияне стали немного спокойнее оценивать будущий рост цен. Инфляционные ожидания населения снизились с 14,2 до 13,2% годовых. Такие данные приводит Банк России по результатам опроса, проведённого исследовательской компанией «инФОМ» с 5 по 15 октября.
Одновременно уменьшилась и оценка уже наблюдаемой инфляции. В октябре она составила 14,5% против 15,1% месяцем ранее. Однако даже после снижения показатели остаются высокими.
За последний год максимальные инфляционные ожидания фиксировались в июле — 14,7%, а минимальные были в июне, когда показатель составлял 12,4%.
У кого ожидания снизились сильнее
Разница заметна в зависимости от того, есть ли у человека сбережения. Среди респондентов, располагающих накоплениями, ожидаемая инфляция на ближайший год снизилась с 12,8 до 11,6%. У участников опроса без сбережений показатель уменьшился с 15,4 до 14,6%.
Похожая ситуация сложилась и с оценкой уже произошедшего роста цен. Люди со сбережениями оценивали наблюдаемую инфляцию в 12,4% против 13,6% в сентябре. У тех, у кого накоплений нет, показатель остался на уровне 16,3%.
Изменилось и соотношение этих групп: доля респондентов со сбережениями выросла с 33 до 38%, а без накоплений — сократилась с 64 до 58%. Остальные участники затруднились ответить.
Почему россияне стали меньше ждать роста цен
По мнению аналитиков, на октябрьские результаты могли повлиять несколько факторов. Старший аналитик УК «Первая» Наталья Ващелюк обратила внимание на нормализацию ситуации на топливном рынке и стабилизацию валютного курса. Свою роль могли сыграть и изменения на нефтяном рынке.
Кроме того, в октябре россияне ещё не получили квитанции с очередным повышением тарифов на коммунальные услуги. По оценке руководителя отдела макроэкономического анализа ФГ «Финам» Ольги Беленькой, реакция на новые суммы в платёжках может проявиться уже в ноябрьском опросе. Поэтому нынешнее снижение ожиданий не обязательно означает, что тенденция сохранится.
При этом фактическая динамика цен остаётся неоднозначной. По данным Росстата, с 6 по 12 октября потребительские цены выросли на 0,11% после скачка на 0,96% неделей ранее. С начала года рост составил 6,1%. Минэкономразвития оценивало годовую инфляцию на 12 октября в 7,22%.
Что это значит для ключевой ставки
11 сентября Банк России сохранил ключевую ставку на уровне 14% годовых. Это стало паузой в цикле смягчения денежно-кредитной политики, начавшемся в июне 2025 года.
Регулятор объяснил решение усилением текущего ценового давления. По его оценке, устойчивая инфляция ускорилась до 5–6% в пересчёте на год против прежних 4–5%. В ЦБ рассчитывают, что после исчерпания временных факторов и при сдержанном росте спроса снижение устойчивой инфляции возобновится.
Следующее заседание по ключевой ставке назначено на 23 октября 2026 года. Опрошенные «РБК Инвестициями» аналитики в основном ожидали сохранения ставки на уровне 14%, хотя некоторые допускали возобновление её снижения в декабре.
Снижение инфляционных ожиданий — позитивный сигнал для регулятора, но само по себе оно не гарантирует удешевления кредитов. ЦБ учитывает не только результаты опросов, но и фактический рост цен, устойчивое инфляционное давление и состояние экономики. Поэтому для вкладчиков и заёмщиков важнее следить за совокупностью показателей и официальными решениями Банка России, а не за одной цифрой.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

На финансовых рынках порой происходят незаметные, но важные процессы - они не попадают в заголовки, но напрямую влияют на результаты сделок. Один из таких процессов- «прорезание стакана». С 30 ноября Московская биржа вводит новые правила, чтобы защитить участников рынка от резких и необоснованных скачков цен на облигации.
На финансовом рынке есть категории, которые почти не видны клиентам, но сильно влияют на работу компаний. Брокеры, управляющие, дилеры и депозитарии делятся на крупных, средних и малых. От этой категории зависит, сколько внимания со стороны регулятора получает компания и какие требования к ней применяются. С 1 октября 2027 года эта линейка меняется.
Раньше я при выборе вклада смотрел только на одну цифру - номинальную ставку. Ну то есть чем больше процент, тем лучше, верно? А потом как-то раз посчитал, сколько реально получу в конце срока, и понял, что не всё так просто. Оказалось, что вклад с меньшей номинальной ставкой, но с капитализацией может принести больше, чем вклад с высокой ставкой, но без неё. С тех пор я всегда считаю эффективную ставку. И сейчас расскажу, как это делаю.

Как я чуть не нарвалась на «менеджера по отзывам» в Telegram🙈
Я давно являюсь клиентом ВТБ банка и периодически открываю там то вклады, то накопительные счета. Буквально месяц назад у меня был открыть накопительный счет в ВТБ с начислением процентов на ежедневный остаток с приветственной ставкой. Но вот срок действия приветственной ставки истек и сейчас если попытаться открыть НС, то процентная ставка будет всего 5 %. Понятное дело, что такая ставка мне не интересна. Чтобы эта ставка была выше, необходимо совершать траты но дебетовой карте банка от...



Прочла с удовольствием Ваш пост - оформление, подача материала - Супер! 👍
И эта интересная функция, которая появилась у ВТБ, - я считаю, что классная задумка. Если эта "семейная копилка" приносит реальную пользу участникам, то я только за! Да и 12% сейчас выглядят очень даже привлекательно для накопительного счёта, тем более без никаких лишних телодвижений.

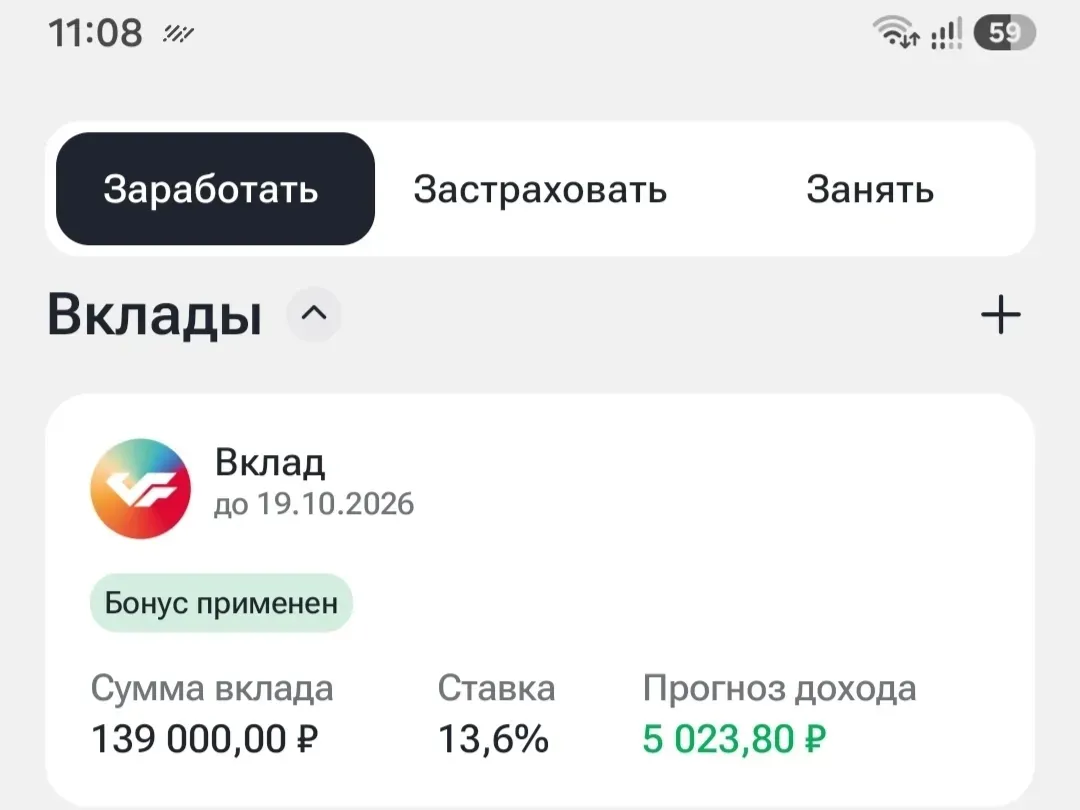
Совсем недавно - 19.10.2026 у меня закрылся вклад в одном банке и в этот же день я открыла вклад в другом банке, хотя и не планировала. Начну по порядку

Как вы хорошо всё продумали! Буду брать пример с вас! В конце поста - порадовалась вместе с вами! 👍
Здравствуйте. Хочу рассказать про свой опыт получения кредита, когда в кредитной истории было, мягко говоря, не всё гладко. Пара просрочек в прошлом, закрытая кредитка с долгом по забывчивости, и всё это тянулось за мной несколько лет. Банки отказывали один за другим, и я уже думал, что кредит для меня закрытая тема. Но оказалось, что не всё так безнадёжно.
Я всегда считала себя экономной хозяйкой. Зачем выбрасывать старую детскую коляску, надоевшую сумку или бытовую технику, если можно продать это на доске объявлений в интернете. За последний год я довольно активно расчищала квартиру через встроенные сервисы доставки, и деньги капали мне на карту регулярными платежами от самых разных людей. Я радовалась своей практичности, пока на днях мне в личный кабинет не прилетело официальное требование из налоговой с просьбой пояснить происхождение этих...
Раньше я при выборе карты для поездок смотрел только на кэшбэк и мили. Ну то есть чем больше цифра, тем лучше, верно? А потом как-то раз посчитал, сколько на самом деле потратил на конвертациях и комиссиях за границей, и понял, что весь этот кэшбэк незаметно съедался другими расходами. С тех пор смотрю совсем на другие вещи. И сейчас расскажу, на что именно.
Здравствуйте, дорогие читатели! Раньше я, как, наверное, и многие, платил в интернете одной зарплатной картой. Вводил её данные на каждом сайте, сохранял в браузере, подключал к подпискам. А потом случилась неприятная история: с карты попытались списать деньги на незнакомом сервисе. Банк операцию заблокировал, деньги остались целы, но я понял, что так больше нельзя. Основная карта, на которой лежит зарплата, не должна «светиться» везде.