


Оцениваем акции методом DCF: альтернатива методу Питера Линча
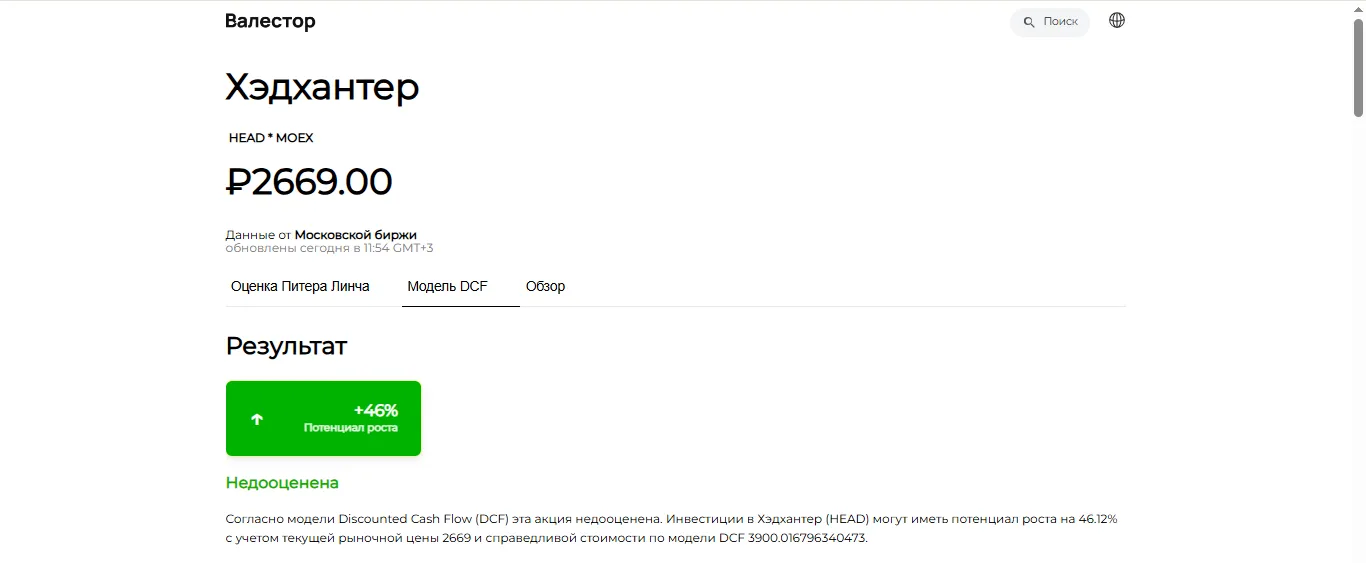
Сколько может стоить компания, если учитывать денежные потоки, которые она способна генерировать в будущем? Один из способов ответить на этот вопрос - метод дисконтированных денежных потоков, или DCF (Discounted Cash Flow).
В Valestor этот метод доступен наряду с оценкой по Питеру Линчу. Оба подхода помогают оценить стоимость компании, но используют разные исходные данные и принципы расчёта.
Метод Питера Линча в нашей модели опирается на прибыль на акцию и исторический рост свободных денежных потоков. DCF рассматривает бизнес с точки зрения денежных потоков: прогнозирует будущий свободный денежный поток, дисконтирует его к текущему моменту и учитывает чистый долг и количество акций в обращении.
Ни один из методов не позволяет точно предсказать будущую рыночную цену акции. Однако сравнение результатов помогает взглянуть на компанию с разных сторон и лучше понять, какие предположения лежат в основе её оценки.
Как Valestor рассчитывает стоимость компании методом DCF
1. Определяем свободный денежный поток
В качестве отправной точки модель использует свободный денежный поток компании (Free Cash Flow, FCF) за последний полный финансовый год.
FCF показывает, сколько денежных средств остаётся у бизнеса после операционной деятельности и капитальных затрат. В отличие от чистой прибыли, этот показатель учитывает инвестиции в поддержание и развитие бизнеса.
Положительный свободный денежный поток может свидетельствовать о способности компании финансировать развитие, сокращать долг и возвращать капитал акционерам. При этом сам по себе показатель не гарантирует финансовой устойчивости: важно учитывать его динамику, долговую нагрузку и особенности отрасли.
2. Прогнозируем денежные потоки на три года
Следующий шаг - оценка того, каким может быть свободный денежный поток в будущем.
В текущей модели Valestor для этого используется исторический темп роста Free Cash Flow за пять лет. Предполагается, что FCF будет расти теми же темпами.
Прогноз рассчитывается по формуле:
FCF_t = FCF_0 * ( (1+g)^t)
где:
- (FCF_t) — прогнозируемый свободный денежный поток в году (t);
- (FCF_0) — исходный FCF за последний полный финансовый год;
- (g) — используемый в модели темп роста;
- (t) — год прогноза: от первого до третьего.
Таким образом, модель строит прогноз на три года вперёд.
Исторический рост не обязательно отражает будущую динамику свободного денежного потока. На FCF влияют капитальные затраты, оборотный капитал, изменения маржинальности и другие факторы. Поэтому выбранный темп роста - это допущение модели, а не гарантированный сценарий развития бизнеса.
3. Дисконтируем денежные потоки с помощью WACC
Будущие деньги стоят меньше сегодняшних: капитал можно использовать уже сейчас, а получение денежных средств в будущем связано с неопределённостью.
Поэтому прогнозируемые денежные потоки необходимо дисконтировать - пересчитать в их текущую стоимость.
В модели для этого используется средневзвешенная стоимость капитала (Weighted Average Cost of Capital, WACC). Она отражает расчётную стоимость финансирования бизнеса за счёт собственного и заёмного капитала с учётом их долей в структуре капитала.
Стоимость собственного капитала оценивается с помощью модели CAPM:
R_e = R_f + beta (R_m-R_f)
где:
- (R_e) — стоимость собственного капитала;
- (R_f) — безрисковая ставка;
- (beta) — бета-коэффициент, характеризующий чувствительность доходности акции к движениям рынка;
- (R_m) — ожидаемая доходность рынка.
Далее стоимость собственного капитала объединяется со стоимостью заёмного капитала с учётом их долей. В стандартной формуле WACC стоимость долга учитывается после налогообложения.
В текущей модели Valestor используются следующие предустановленные параметры:

Ставка дисконтирования существенно влияет на результат: чем выше WACC, тем ниже текущая стоимость будущих денежных потоков при прочих равных условиях.
4. Рассчитываем стоимость бизнеса за пределами прогноза
Трёхлетний прогноз не означает, что после его окончания компания перестанет генерировать денежные средства. Чтобы учесть стоимость бизнеса за пределами прогнозного периода, применяется терминальная стоимость (Terminal Value).
В модели Valestor она рассчитывается по формуле Гордона:
TV = (FCF_3*(1+g_T))/(WACC-g_T)
где:
- (TV) - терминальная стоимость;
- (FCF_3) - свободный денежный поток третьего прогнозного года;
- (g_T) - предполагаемый долгосрочный темп роста денежного потока;
- (WACC) - ставка дисконтирования.
Формула предполагает, что после прогнозного периода денежный поток будет расти постоянными темпами в долгосрочной перспективе.
В текущей модели используются темпы роста ВВП страны эмитента за последний год:
- 2,3% — для акций США;
- 1,0% — для акций Мосбиржи.
Терминальная стоимость рассчитывается только при условии, что WACC превышает долгосрочный темп роста. Полученная величина также дисконтируется к текущему моменту.
Важно понимать, что терминальная стоимость может составлять значительную часть итоговой оценки компании. Поэтому результат DCF особенно чувствителен к выбору ставки дисконтирования и долгосрочного темпа роста.
5. Получаем расчётную стоимость одной акции
После прогнозирования и дисконтирования денежных потоков модель объединяет их текущую стоимость с дисконтированной терминальной стоимостью. Так определяется расчётная стоимость бизнеса с учётом всех будущих денежных потоков, то есть стоимость предприятия (Enterprise Value).
Чтобы перейти от стоимости предприятия к стоимости собственного капитала, из неё вычитается чистый долг.
Чистый долг - это разница между финансовым долгом компании и её денежными средствами и денежными эквивалентами.
Итоговая формула выглядит следующим образом:V_акции = (EV-Чистый долг)/(Количество акций)]
где:
- (EV) - стоимость предприятия;
- чистый долг - финансовый долг за вычетом денежных средств;
- количество акций - число акций, используемое в расчёте.
Полученное значение представляет собой расчётную стоимость одной акции на основе заложенных в модель предположений. Это не прогноз рыночной цены и не гарантия того, что акция будет торговаться на таком уровне.
DCF и Питер Линч: два взгляда на одну компанию
Оба метода могут использоваться для оценки инвестиционной привлекательности бизнеса, но каждый из них имеет свои особенности.
Метод Питера Линча в реализации Valestor позволяет быстро сопоставить прибыль компании, её исторический рост и рыночную оценку. Он удобен для предварительного анализа акций, однако во многом зависит от того, насколько показатель прибыли и выбранный темп роста отражают перспективы бизнеса.
DCF рассматривает компанию через будущие денежные потоки. Такой подход позволяет увидеть влияние ставки дисконтирования, предполагаемого роста и терминальной стоимости на итоговую оценку. При этом результат также зависит от исходных данных и принятых допущений.
На Valestor можно сравнить оба результата для одной компании: открыть её страницу, посмотреть оценку по Питеру Линчу и перейти во вкладку DCF Model.
Если оценки существенно различаются, это повод разобраться в причинах. Возможно, прибыль компании растёт быстрее, чем денежный поток, бизнес требует значительных капитальных вложений или результат DCF сильно зависит от долгосрочных предположений.
Именно поэтому полезно не просто смотреть на итоговую цифру, а понимать, как она получена.
Заключение
DCF и метод Питера Линча помогают оценивать компании с разных сторон. Первый делает акцент на будущих денежных потоках, второй - на прибыли и её историческом росте.
Сравнение двух методов позволяет получить более объёмное представление о компании и определить, какие факторы требуют дополнительного анализа. При этом ни одна модель не заменяет изучение финансовой отчётности, долговой нагрузки, перспектив отрасли и качества самого бизнеса.
Важно: результаты DCF чувствительны к исходным данным и допущениям, особенно к темпам роста и ставке дисконтирования. Модель Valestor использует исторические показатели, которые могут не отражать актуальные рыночные условия или индивидуальные особенности конкретной компании.
Материал носит информационный характер.
Не является индивидуальной инвестиционной рекомендацией.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Раньше особо не следил за своими расходами. Получал зарплату, оплачивал коммунальные услуги, покупал продукты, необходимые вещи для дома, а оставшиеся деньги тратил по мере необходимости. Иногда удавалось что-то отложить, но системного подхода к накоплениям у меня никогда не было.

Привет! Мой последний пост здесь назывался «Плохие новости. Налоги.» и вышел 15 октября 2024-го. После этого я пропал на два года. Самое время посмотреть, чем всё закончилось)
Сегодня узнал в приложении Альфа-Банка, что на данный момент действует акция в" Альфа инвестициях ". Она называется " Получите 7000₽ за инвестиции ".
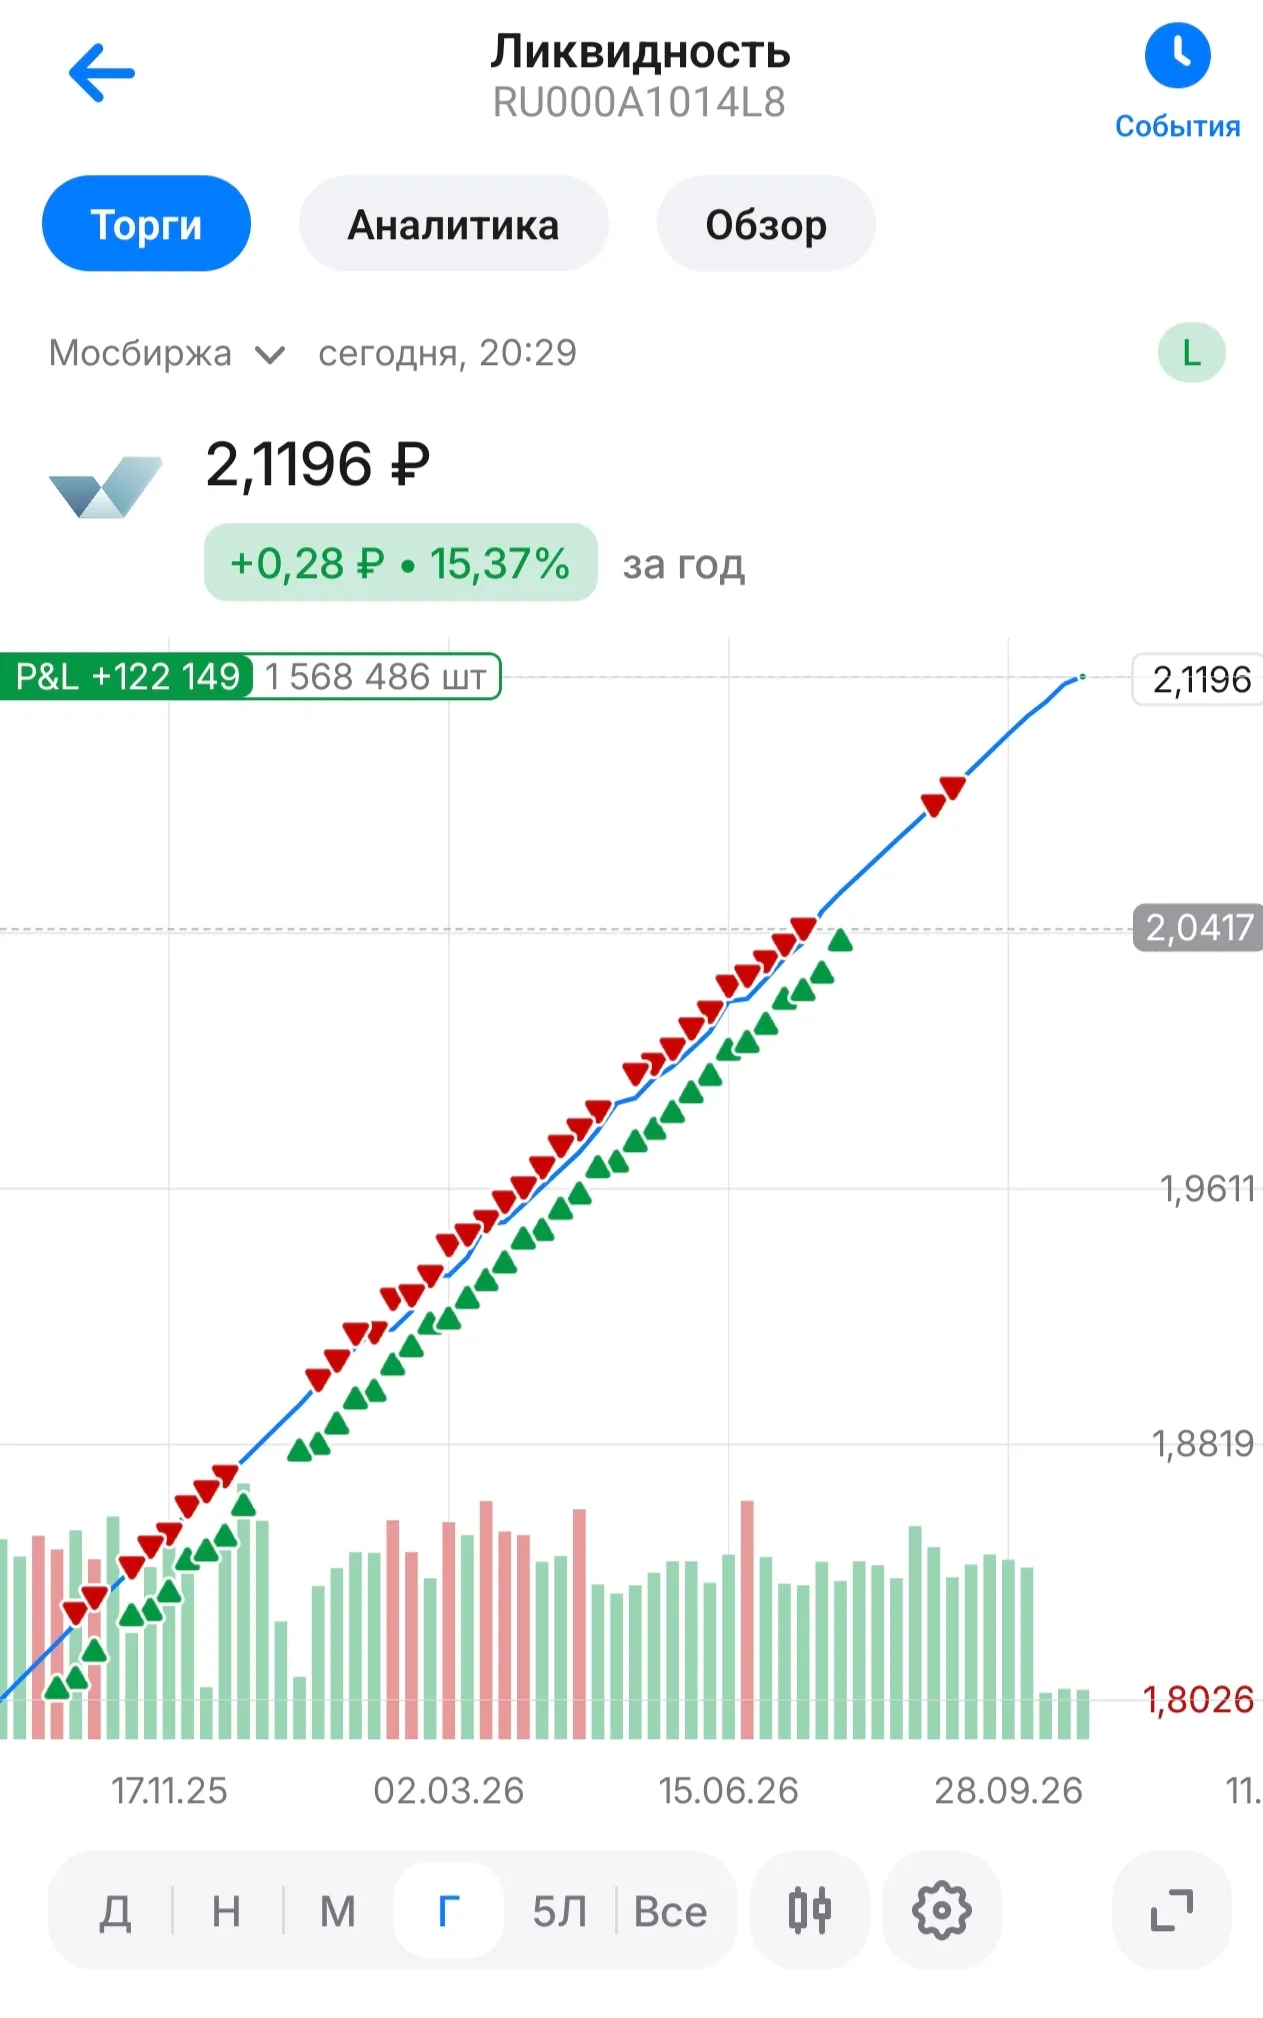
Акция «Спокойный старт» — 5 месяцев гарантированного дохода. Присоединится к акции возможно с 1 октября по 31 декабря 2026 года. На новые покупки паев фонда «Ликвидность» при выполнении условий акции, 35% годовых в первый месяц. Для участия необходимо каждый месяц пополнять счет и покупать паи фонда «Ликвидность». Новые деньги участвуют в акции, а предыдущие покупки продолжают работать в фонде. Как работает акция: Пример при ежемесячной покупке паев на 50 000 ₽


Данный материал носит исключительно информационный характер и не является индивидуальной инвестиционной рекомендацией.
Часто при ответе на этот вопрос звучат абстрактные цифры - «хочу 10 миллионов», «хочу 50». Но сами по себе они ничего не дают.
Вот уже несколько месяцев мы сидим в непонятках, что будет с компанией. А у Вас есть их бумаги? Или успели избавиться?
Простой вопрос, на который долго не могу найти ответа: почему при покупке в качестве тейкера LQDT в ВТБ и SBMM в Сбере списывается 0,02% биржевой комиссии, а не 0,03%, как должно быть по тарифу?

Сейчас, когда ЦБ задрал ключевую ставку, на рынке облигаций начался сущий кошмар. Компании третью эшелона, всякие мелкие застройки и лизинговые конторы, начали выпускать бумаги с купонами под 25, а то и 27 процентов годовых. После привычных банковских вкладов под 18-20 процентов у многих инвесторов-новичков просто сносит крышу от такой доходности, и они забивают портфели этим мусором на все деньги. Месяц назад я сам чуть не вляпался в одну такую историю и хочу на пальцах объяснить, почему...
Добрый день. Рассмотрим ситуацию
Иван и Виктор разработали приложение Talk2Meow (приложение вымышленно мной, его не существует), которое переводит с кошачьего и собачьего языков на человеческий. Первый этап профинансировал друг-энтузиаст, программу активно скачивали, но для монетизации приложения нужно было расширять — и ребятам потребовались новые деньги. Друг посоветовал краудинвестинг.
Что это такое. Краудинвестинг — способ финансирования бизнеса, когда люди и нефинансовые организации...
Банк России посчитал, сколько на самом деле зарабатывают частные инвесторы. Взяли клиентов крупнейших брокеров с портфелями от 10 тысяч до 10 млн рублей и посмотрели на три года, с 2023 по 2025.