


Инфляция: как сохранить качество жизни в меняющемся мире
Мы создаём капитал не ради цифр на банковском счёте.
За деньгами стоят наши планы: путешествовать, давать детям хорошее образование, выбирать интересную работу, жить в комфортном доме и иметь возможность однажды сказать себе: «Я могу себе это позволить».
Но со временем стоимость привычной жизни меняется. То, что ещё несколько лет назад стоило одну сумму, сегодня может обходиться заметно дороже.
Это инфляция. И понимать её важно не для того, чтобы тревожиться о будущем, а для того, чтобы осознанно им управлять.
Почему это важно лично для вас?
Представьте, что сегодня для комфортной жизни вашей семьи достаточно 300 000 рублей в месяц. Вы планируете бюджет, откладываете деньги, инвестируете и постепенно движетесь к своим целям.
Но если цены растут, через несколько лет для того же уровня жизни может понадобиться уже другая сумма.
Поэтому финансовое планирование — это не только вопрос о том, сколько денег у вас есть сегодня. Это ещё и вопрос о том, какие возможности эти деньги дадут вам в будущем.
У каждого своя инфляция
Официальный показатель отражает среднее изменение цен на товары и услуги. Но структура расходов у каждой семьи своя.
Для одной семьи существенную роль играют расходы на продукты и жильё.
Для другой — образование детей, медицинские услуги, путешествия или содержание недвижимости.
Именно поэтому полезно время от времени анализировать собственные расходы.
Задание:
Возьмите привычную корзину покупок и сравните её стоимость с прошлым годом. Посмотрите, какие категории изменились сильнее всего.
Так вы сможете оценить личную инфляцию — изменение стоимости именно вашего образа жизни.
Например, если сопоставимый набор покупок раньше обходился в 100 000 рублей, а теперь стоит 108 000 рублей, его стоимость выросла на 8%.
Это простое упражнение помогает лучше понимать собственную финансовую картину и точнее планировать будущие расходы.
Как учитывать инфляцию в управлении капиталом?
1. Планировать цели в будущих ценах.
Если вы копите на образование ребёнка, покупку недвижимости или жизнь на пенсии, важно учитывать, что стоимость этих целей со временем может измениться.
2. Смотреть не только на доходность, но и на покупательную способность.
Допустим, ваши накопления приносят 8% годовых, а инфляция составляет 5%. В упрощённом расчёте реальная доходность до налогов и расходов составит около 3%.Именно она помогает понять, насколько увеличивается покупательная способность вашего капитала, а не только сумма на счёте.
3. Подбирать инструменты под свои задачи.
Деньги на ближайшие расходы и капитал, который предназначен для целей через 10–15 лет, могут требовать разных подходов.
При выборе финансовых инструментов важно учитывать срок инвестирования, ликвидность, риски и возможность потерь. Ни один инструмент не гарантирует защиту от инфляции при любых обстоятельствах.
4. Регулярно пересматривать финансовый план.
Необязательно постоянно менять стратегию вслед за каждым колебанием цен. Но полезно периодически проверять, соответствуют ли ваши накопления, инвестиции и планы сегодняшним условиям.
Финансовый план должен помогать вам жить, а не превращаться в ещё один источник тревоги.
И самое главное
Инфляция напоминает нам, что деньги имеют смысл не сами по себе, а через возможности, которые они создают.
Нам хочется не просто сохранить определённую сумму, а сохранить возможность выбирать: где жить, как работать, чему учиться, как проводить время с близкими и какие цели ставить перед собой.
Поэтому управление капиталом — это не погоня за максимальной доходностью и не попытка предугадать каждое изменение экономики. Это последовательная работа над тем, чтобы ваши финансовые ресурсы соответствовали вашим жизненным планам. Начните с простого: посмотрите, как меняются ваши расходы, какие цели для вас важны и что поможет сохранить желаемое качество жизни в будущем.
Иногда именно с такого небольшого шага начинается большая финансовая стратегия.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Давно хотел попробовать инвестировать, но откладывал: казалось, что для этого нужно разбираться в сложных терминах и заполнять гору документов. В итоге решил начать с брокерского счёта в Т-Банке — в основном потому, что уже пользовался приложением банка.

Друзья, на этих выходных Мосбиржа не проводит дополнительную сессию: на фондовом и срочном рынках техработы на промышленном полигоне, так что торгов в субботу и воскресенье нет. Пока рынок стоит, подведу итоги и посмотрю, что нас ждёт. Впереди отчёты компаний, решение ФРС по ставке и первое чтение бюджета — скучно точно не будет)

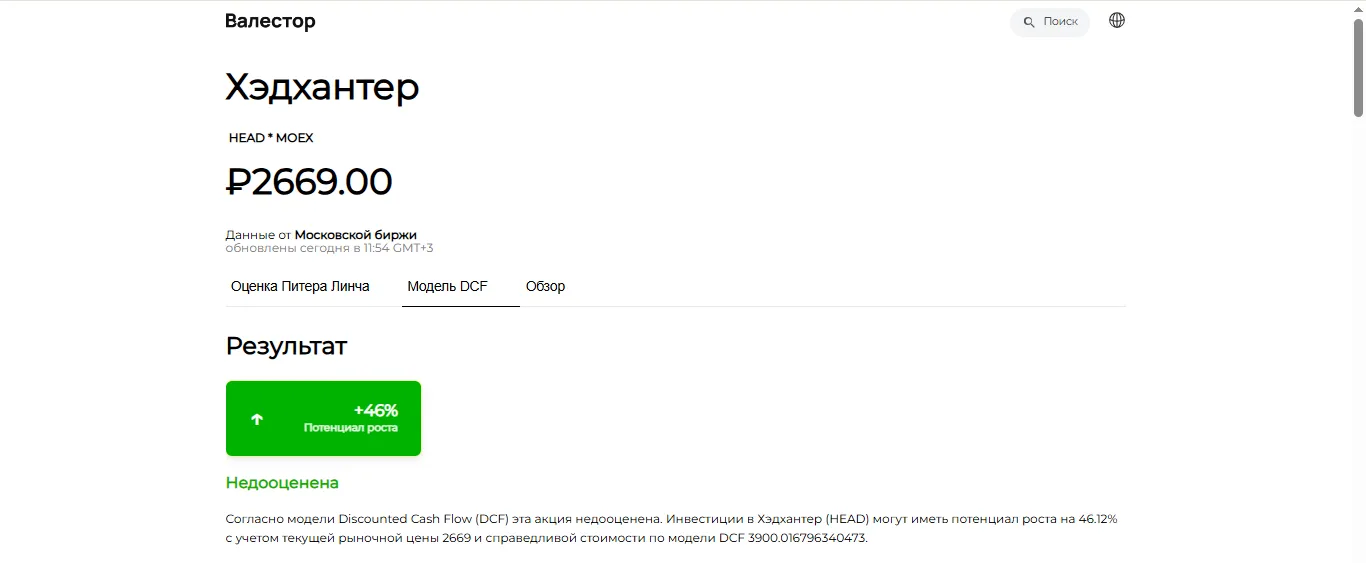
Сколько может стоить компания, если учитывать денежные потоки, которые она способна генерировать в будущем? Один из способов ответить на этот вопрос - метод дисконтированных денежных потоков, или DCF (Discounted Cash Flow).
Раньше особо не следил за своими расходами. Получал зарплату, оплачивал коммунальные услуги, покупал продукты, необходимые вещи для дома, а оставшиеся деньги тратил по мере необходимости. Иногда удавалось что-то отложить, но системного подхода к накоплениям у меня никогда не было.
Привет! Мой последний пост здесь назывался «Плохие новости. Налоги.» и вышел 15 октября 2024-го. После этого я пропал на два года. Самое время посмотреть, чем всё закончилось)
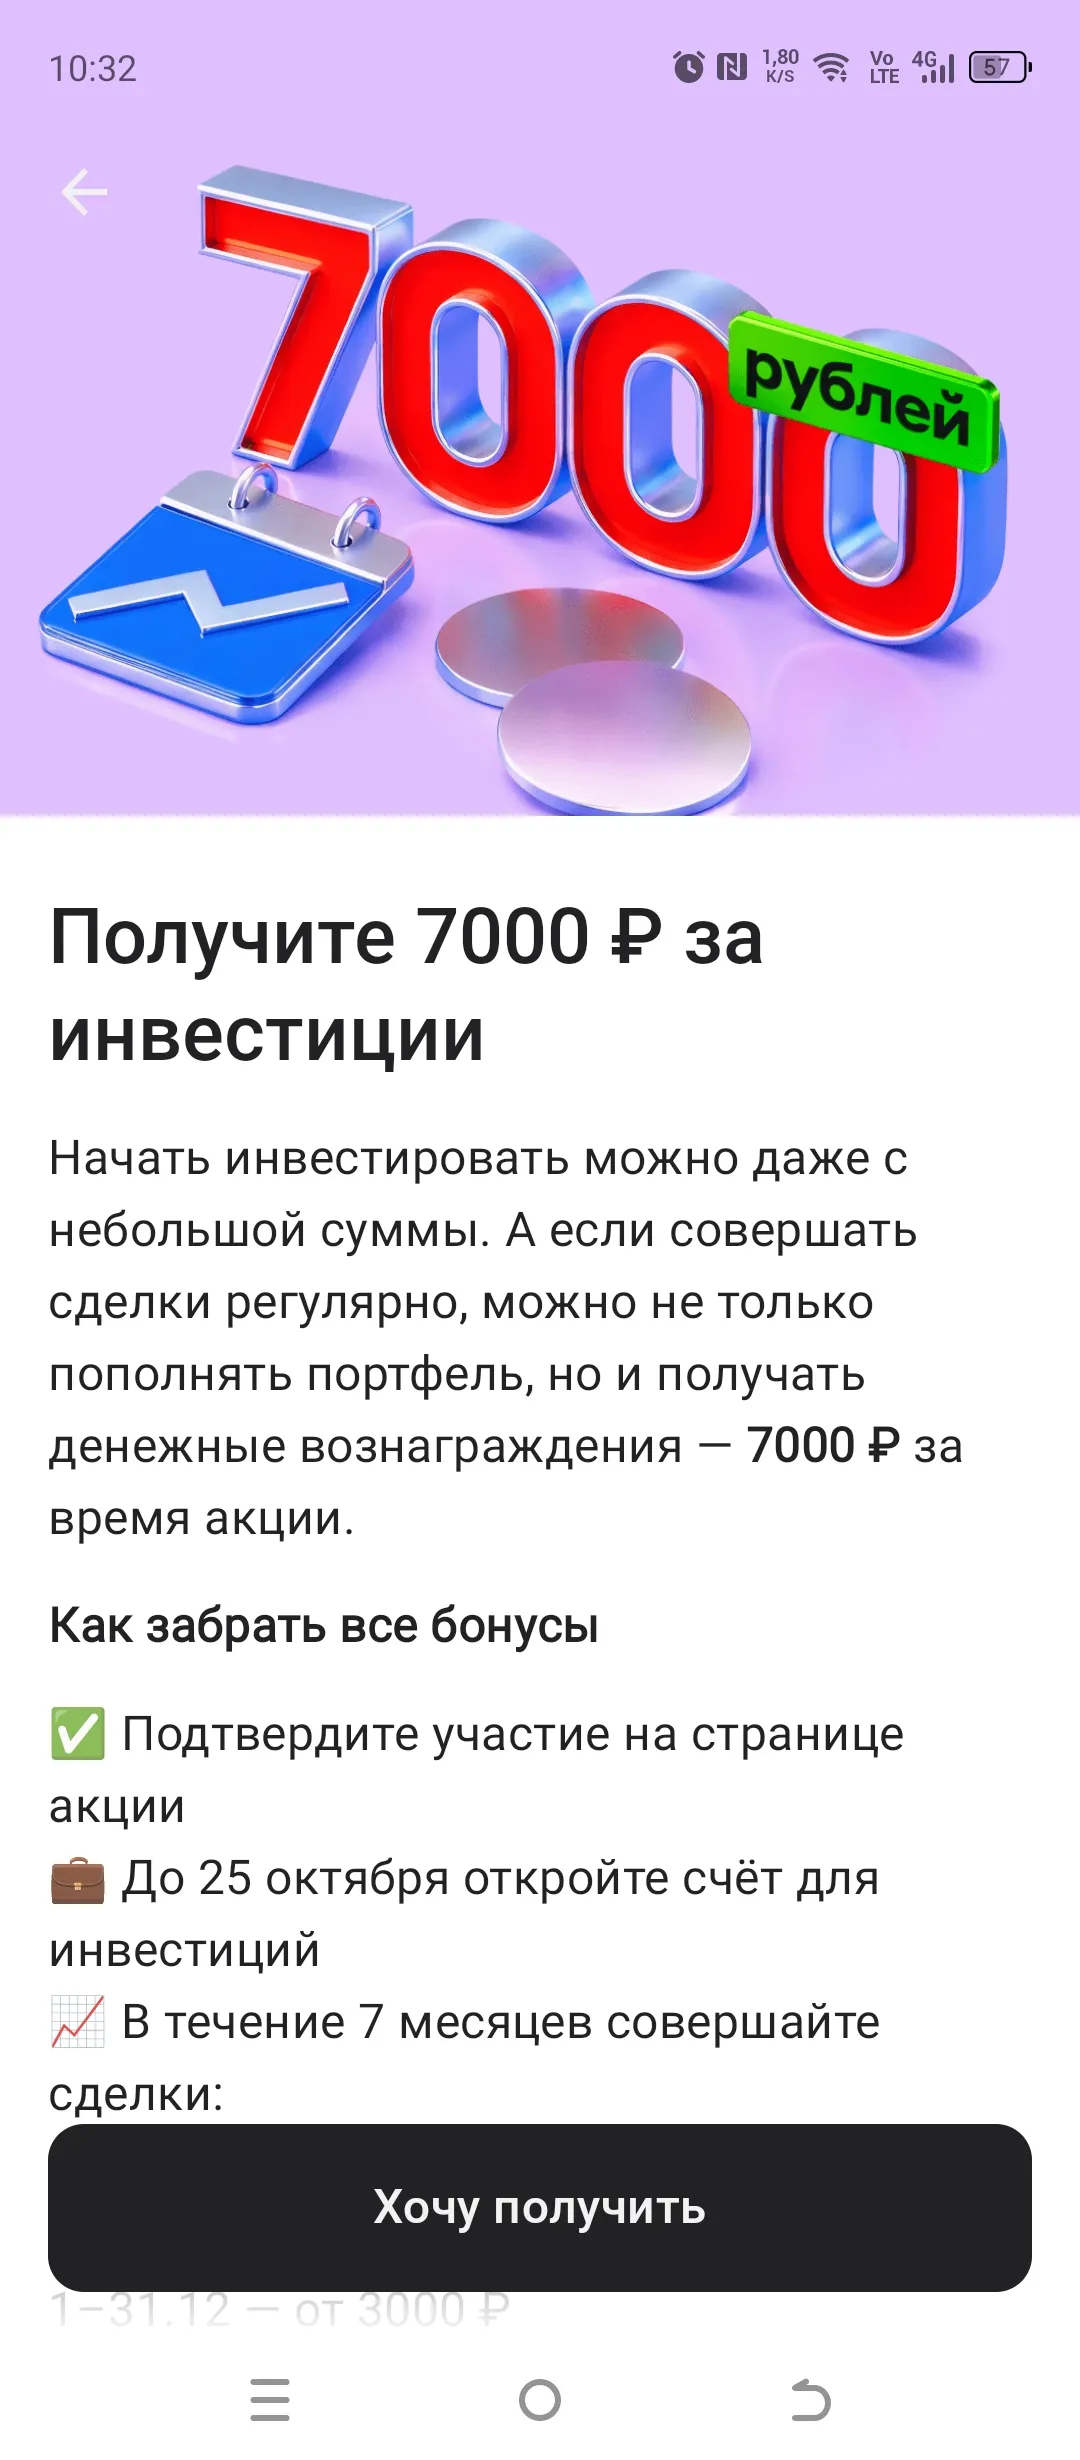
Сегодня узнал в приложении Альфа-Банка, что на данный момент действует акция в" Альфа инвестициях ". Она называется " Получите 7000₽ за инвестиции ".
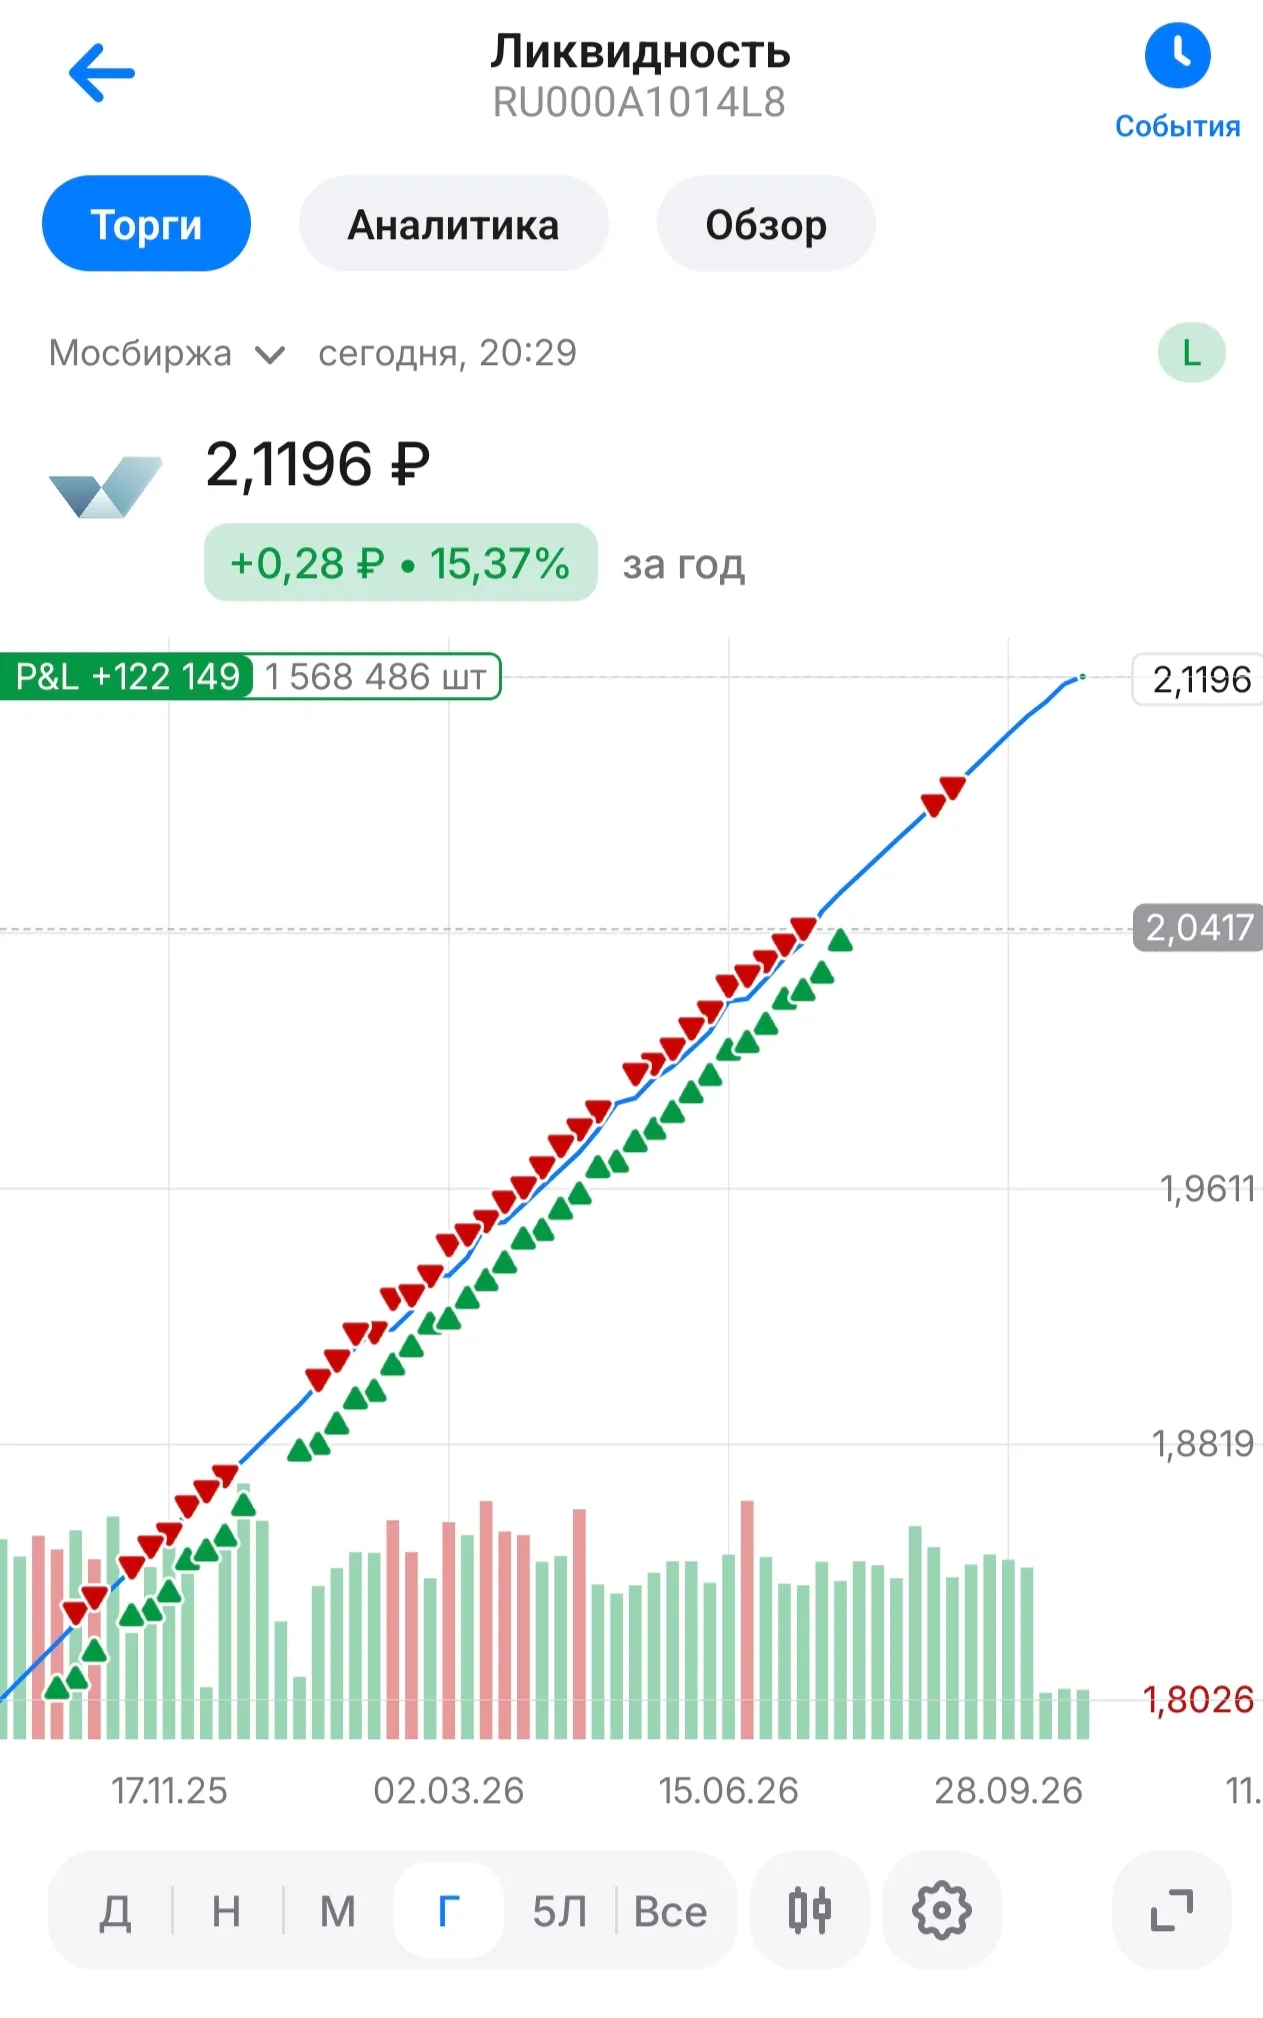
Акция «Спокойный старт» — 5 месяцев гарантированного дохода. Присоединится к акции возможно с 1 октября по 31 декабря 2026 года. На новые покупки паев фонда «Ликвидность» при выполнении условий акции, 35% годовых в первый месяц. Для участия необходимо каждый месяц пополнять счет и покупать паи фонда «Ликвидность». Новые деньги участвуют в акции, а предыдущие покупки продолжают работать в фонде. Как работает акция: Пример при ежемесячной покупке паев на 50 000 ₽


Данный материал носит исключительно информационный характер и не является индивидуальной инвестиционной рекомендацией.
Часто при ответе на этот вопрос звучат абстрактные цифры - «хочу 10 миллионов», «хочу 50». Но сами по себе они ничего не дают.
Вот уже несколько месяцев мы сидим в непонятках, что будет с компанией. А у Вас есть их бумаги? Или успели избавиться?
Простой вопрос, на который долго не могу найти ответа: почему при покупке в качестве тейкера LQDT в ВТБ и SBMM в Сбере списывается 0,02% биржевой комиссии, а не 0,03%, как должно быть по тарифу?
