


Россияне всё чаще выбирают наличные. Но действительно ли это безопаснее?
Посмотрела интересную статистику Банка России о том, где россияне предпочитают хранить свои сбережения.
В сентябре 2026 года 37% опрошенных выбрали наличные деньги. Год назад таких было 32%. А вот доля тех, кто предпочитает банковские счета, наоборот, сократилась с 43% до 38%.
Получается, что наличные практически сравнялись с банковскими счетами по популярности.
Мы живём в период, когда банковские технологии развиваются, платежи становятся всё удобнее, инвестиционные инструменты доступны буквально в телефоне. Но при этом люди всё чаще предпочитают держать деньги у себя.
Возможно, свою роль сыграли ограничения интернета, блокировки счетов, сложности с переводами и общая неопределённость.
Когда деньги лежат дома, человеку психологически спокойнее: они рядом, их можно взять в любой момент, и не нужно зависеть от работы банковского приложения.
Но давайте посмотрим на это с финансовой точки зрения.
Наличные деньги не приносят дохода. При инфляции их покупательная способность постепенно снижается. И если человек хранит дома крупную сумму несколько лет, он фактически теряет часть своего капитала.
С другой стороны, я бы не стала утверждать, что все деньги обязательно нужно держать в банке или инвестировать. Небольшой запас наличных действительно имеет смысл. Особенно в ситуациях, когда возникают технические ограничения или срочно нужны деньги.
Вопрос, как всегда, в пропорциях и целях.
Есть ещё одна интересная цифра: 10% опрошенных предпочитают комбинировать оба способа часть денег держать наличными, часть на банковском счёте. Такой подход кажется более рациональным, хотя для долгосрочного капитала двух этих инструментов, конечно, недостаточно.
Если сложить ответы тех, кто предпочитает наличные, банковские счета и их сочетание, получим 85% опрошенных.
То есть подавляющее большинство по-прежнему рассматривает привычные способы хранения сбережений как предпочтительные.
А что будет, когда ставки по депозитам существенно снизятся?
Мы ведь прекрасно помним времена, когда вклады приносили 4–5% годовых. Высокие ставки не навсегда. Но я совершенно не уверена, что после их снижения россияне массово побегут на фондовый рынок.
Для этого недостаточно просто сделать депозиты менее доходными. Нужно ещё доверие к рынку, понимание инвестиционных инструментов, готовность принимать риски и, конечно, уверенность в завтрашнем дне.
Кроме того, далеко не всем вообще нужно уходить из депозитов.
Если деньги понадобятся через несколько месяцев, банковский вклад может оказаться гораздо подходящим решением, чем акции.
И смотрим на сбережения с точки зрения задач, которые они должны решать.
❗️Деньги на повседневные расходы, финансовый резерв, капитал на ближайшие несколько лет и долгосрочные инвестиции это совершенно разные истории. И инструменты для них тоже должны быть разными.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


С 26 октября по 1 ноября 2026 года Альфа-Банк проводит акцию для покупателей SOKOLOV. Участвуйте в акции, крутите специальный барабан и получайте кэшбэк до 100% за покупки в ювелирной сети. Оплачивать покупки можно на сайте SOKOLOV, в приложении или в магазинах сети любой картой Альфа-Банка, кроме детской. Отличный повод присмотреть украшение для себя или выбрать подарок близкому человеку.

Когда я готовилась к переезду, я думала о чём угодно: о документах, жилье, школе, страховке. О том, как я буду заходить в свой российский банк из другой страны, я задумалась только тогда, когда впервые не смогла получить код подтверждения. Хочу поделиться тем, что стоит сделать заранее, пока вы ещё дома и можете спокойно дойти до отделения.

Что это значит для рынков и розничных клиентов?
Раньше я особо не задумывался, какой картой расплачиваться в магазинах или за онлайн-покупки. Пользуясь одной стандартной дебетовкой на все случаи жизни, я упускал нормальный пассивный доход в виде кэшбэка и процентов на остаток. Со временем решил пересмотреть этот подход и выжать максимум из банковских программ лояльности. Хочу поделиться своими наблюдениями и простыми правилами, которые реально помогают экономить бюджет.Главный вывод простой: универсальных карт не существует. У каждого банка...
Всем привет👋. Разбираемся, где сейчас выгоднее держать деньги: в WB Банке или в Яндекс Сейве.


Пишите свое мнение и поддержите пост🫶🥺
В Альфа - Банке есть " Супер кэшбэк". Это случайная категория , которую можно " выиграть ", покрутив барабан в приложении . Кэшбэк по ней может достигать 100%. Если случайная категория совпадает с одной из выбранных вами, проценты кэшбэка суммируются .Не забываем крутить барабан Супер кэшбэка в Альфа банке. Я крутил , выпало 4% на Цветы.
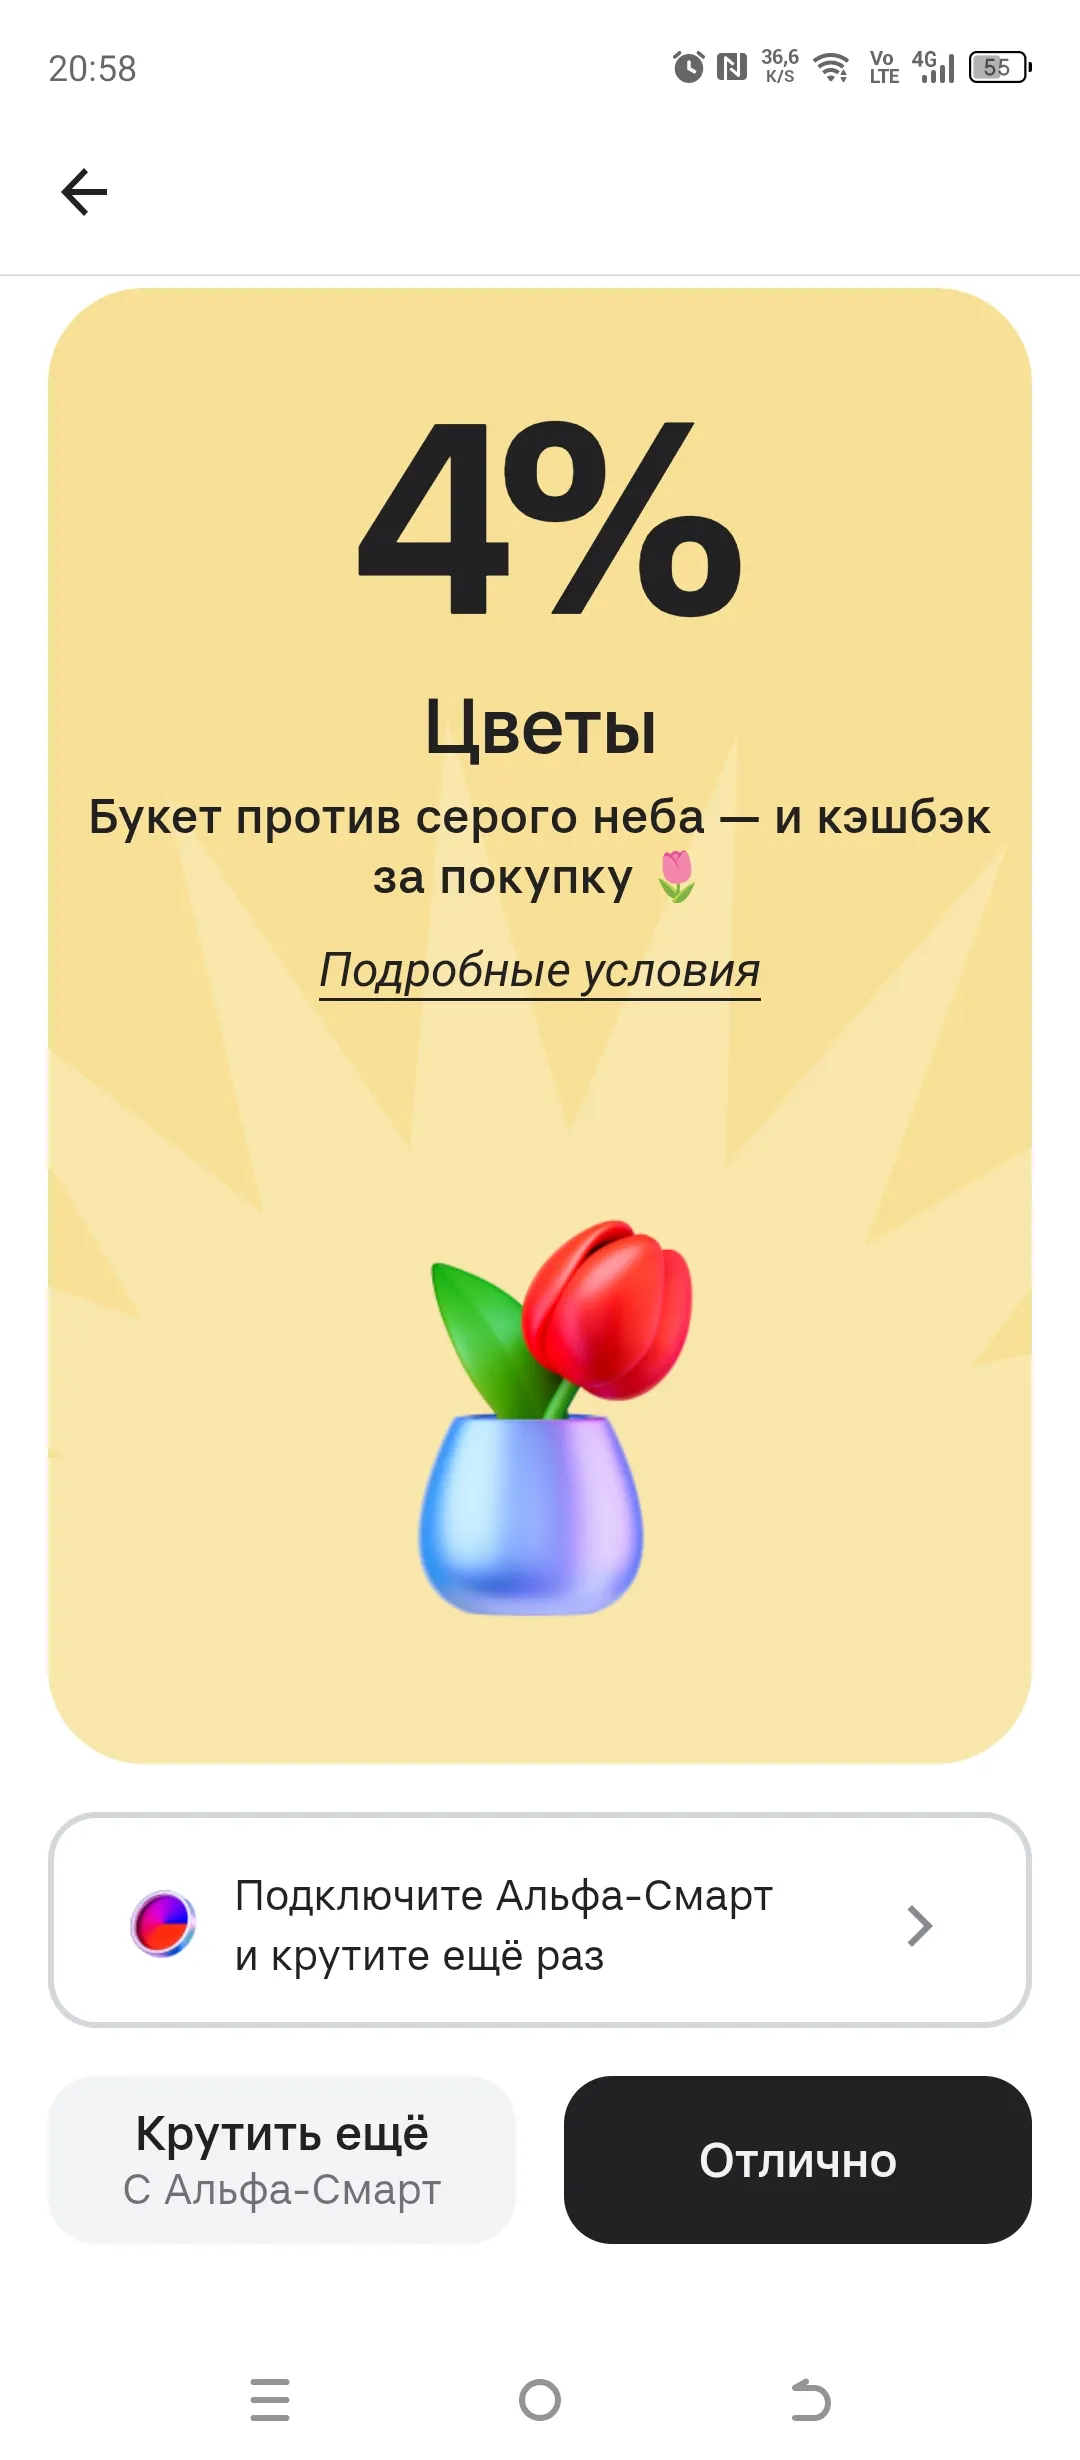

Вот такое у меня предложение по Альфе в барабане. И куда мне это применить 🤔 даже и не знаю?! 😉
Когда в нашей семье появился второй ребёнок, мы с женой честно посчитали бюджет и поняли, что ипотека станет тяжеловатой. Я начал изучать вопрос и выяснил, что с 1 сентября 2026 года вступил в силу закон, который даёт семьям с двумя и более детьми право на ипотечные каникулы до 18 месяцев. Главное больше не нужно доказывать, что доход упал. Сам факт рождения второго ребёнка стал основанием. Мы решили попробовать.
Когда у меня накопилось три кредита в разных банках и платежи стали съедать почти всю зарплату, я начал искать способ договориться со всеми сразу. Наткнулся на новость про закон о комплексном урегулировании задолженности, который в феврале 2026 года Госдума приняла в первом чтении. Сначала обрадовался: одна заявка и все кредиторы пересматривают условия. Но когда начал разбираться, понял, что не всё так просто. Закон пока не работает, и вот что я выяснил.
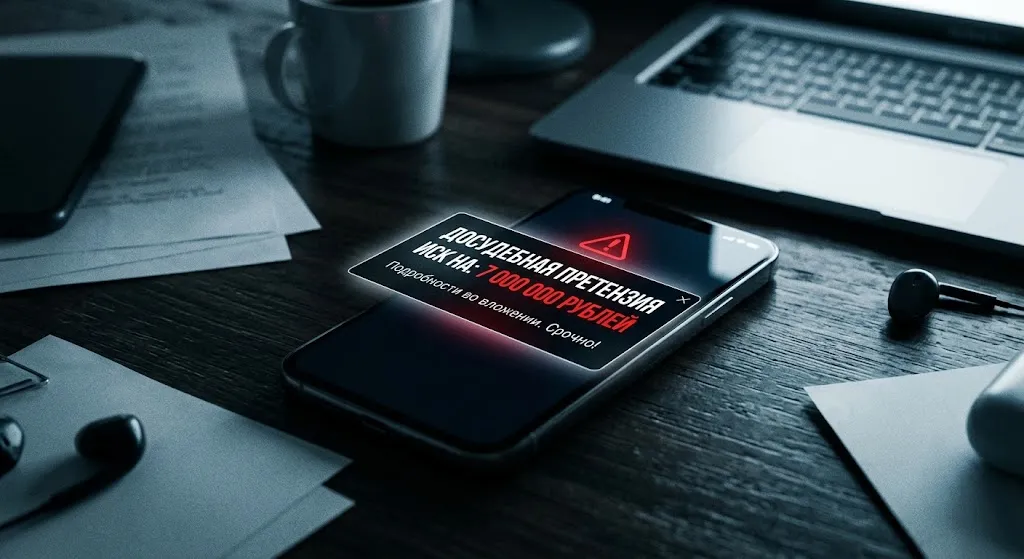
В России набрала обороты новая опасная схема обмана: злоумышленники маскируются под юристов и рассылают гражданам поддельные досудебные претензии.
Привет, сообщество! Сейчас ключевая ставка ЦБ РФ находится на высоком уровне, и многие задумываются о том, чтобы зафиксировать хороший процент по вкладу. Но банки часто используют маркетинговые уловки. Делюсь чек-листом, как выбрать действительно выгодный вклад.
1. Смотрите на «эффективную» ставку, а не на рекламнуюЧасто банки пишут крупными цифрами максимальный процент, но он действует только при выполнении кучи условий: например, если вы новый клиент, откроете вклад на 3 года и подпишетесь на...