



Финансовая подушка после переезда по ВНЖ: где и в какой валюте её держать
Когда семья получает ВНЖ, разговор обычно идёт о документах, жилье и школе. Про запас денег на непредвиденные случаи вспоминают позже, часто уже в момент, когда он нужен. А после переезда подушка устроена сложнее, чем дома: расходы в одной валюте, часть доходов в другой, счета в двух странах и банки, которые ещё не очень хорошо вас знают. Расскажу, как я советую подходить к этому вопросу.
Зачем подушка нужна именно в первый год
Первый год после переезда почти всегда дороже, чем планировалось. Депозит за аренду, мебель, страховка, переводы документов, продление разрешений, внезапные визиты к врачу. При этом доступ к деньгам может оказаться ограниченным: местный счёт только открылся, банк проверяет первые поступления, карта из России за рубежом не работает. Подушка в этот период закрывает не только потерю дохода, но и обычные задержки, когда деньги у вас есть, а воспользоваться ими прямо сейчас нельзя.
Сколько откладывать
Классический ориентир составляет несколько месяцев обязательных расходов. После переезда я предлагаю считать не от прежнего бюджета, а от реального бюджета в новой стране: аренда, коммунальные платежи, еда, транспорт, страховка, связь, школа или садик. Посчитайте эту сумму честно за один месяц, а потом отдельно добавьте разовые платежи, которые точно будут в ближайший год: продление ВНЖ, сбор за документы, депозит при смене квартиры. Так подушка получается конкретной, а не взятой из головы.
В какой валюте держать запас
Основная часть подушки должна быть в валюте страны, где вы живёте и платите. Иначе любое резкое движение курса превращает запас на шесть месяцев в запас на четыре, и происходит это ровно тогда, когда деньги понадобились. Если у вас остаются обязательства в рублях, например кредит, налоги или помощь родителям, разумно держать небольшую часть в рублях именно под эти платежи. Валюту третьих стран я бы использовала только если доход приходит в ней и вы понимаете, как и где будете её конвертировать.
Почему не стоит держать всё в одном банке
После переезда счёт могут временно заблокировать по совершенно рутинной причине: банк запросил документы о происхождении средств, обновляет анкету или проверяет необычный перевод. Пока идёт проверка, деньги недоступны. Поэтому я советую разделить подушку хотя бы между двумя учреждениями. Например, основная часть на местном счёте, а меньшая часть в другом банке или у надёжного платёжного сервиса, где вы прошли полную проверку. Тогда блокировка одного счёта не оставит семью без средств на несколько недель.
Наличные: сколько и зачем
Небольшая сумма наличными в местной валюте полезна в первые месяцы, пока не настроены карты и нет уверенности, что они сработают в нужный момент. Но крупные суммы наличными создают другие проблемы. Их сложно потом положить на счёт без вопросов о происхождении, а при пересечении границы суммы выше установленного порога нужно декларировать. Правила разные в каждой стране, поэтому перед поездкой проверьте требования на сайте таможни страны въезда и выезда.
Где держать деньги, чтобы они работали
Подушка не обязана лежать на текущем счёте без дохода, но и рисковать ею не стоит. Главные требования к ней: деньги можно получить быстро, без потери суммы и без долгих процедур. Подходят сберегательные счета с возможностью снять средства в любой момент или короткие депозиты, которые можно закрыть досрочно с понятными условиями. Инвестиции в акции и фонды для подушки я не рекомендую, потому что стоимость может упасть как раз в тот момент, когда понадобятся деньги. Перед открытием любого продукта уточните, как доход по нему облагается налогом в стране вашего налогового резидентства.
Как пополнять подушку, не вызывая вопросов у банка
Если запас формируется переводом крупной суммы из России или из третьей страны, банк почти наверняка спросит об источнике денег. Это нормально, к этому стоит подготовиться заранее. Сохраните документы, которые объясняют происхождение средств: справки о доходах, договор продажи квартиры или машины, выписки за длительный период. Удобнее пополнять подушку регулярно и понятными суммами, например частью зарплаты каждый месяц. Такие поступления совпадают с вашим профилем в банке и редко вызывают дополнительные проверки.
Что ещё входит в запас, кроме денег
Финансовая подушка после переезда это не только сумма на счёте. В неё стоит включить доступ к деньгам: запасную карту другого банка, работающее приложение, привязанный номер телефона, который не потеряется при смене оператора. Отдельно держите копии документов, которые могут понадобиться для разблокировки счёта или срочного перевода: паспорт, ВНЖ, подтверждение адреса, налоговый номер. И обязательно расскажите супругу или взрослому члену семьи, где лежат деньги и как к ним получить доступ, если вы будете недоступны.
Коротко о главном
Финансовая подушка после переезда по ВНЖ: где и в какой валюте её держатьПодушку после переезда я советую считать от реальных расходов в новой стране, держать в основном в местной валюте, делить хотя бы между двумя банками и пополнять регулярными понятными суммами. Тогда случайная проверка в банке, задержка перевода или внезапный расход не станут кризисом, а останутся просто неприятным эпизодом. Если вы уже собирали такой запас после переезда, поделитесь в комментариях, что оказалось самым полезным.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Многие мои клиенты переезжают, не меняя работу. Компания остаётся прежней или зарегистрирована в третьей стране, а сотрудник получает ВНЖ и открывает местный счёт. Первые поступления зарплаты кажутся обычной операцией, но банк иногда видит в них вопрос. Перевод задерживают, просят документы, а человек не понимает, что сделал не так. Расскажу, как банк смотрит на такие деньги и как подготовиться заранее.
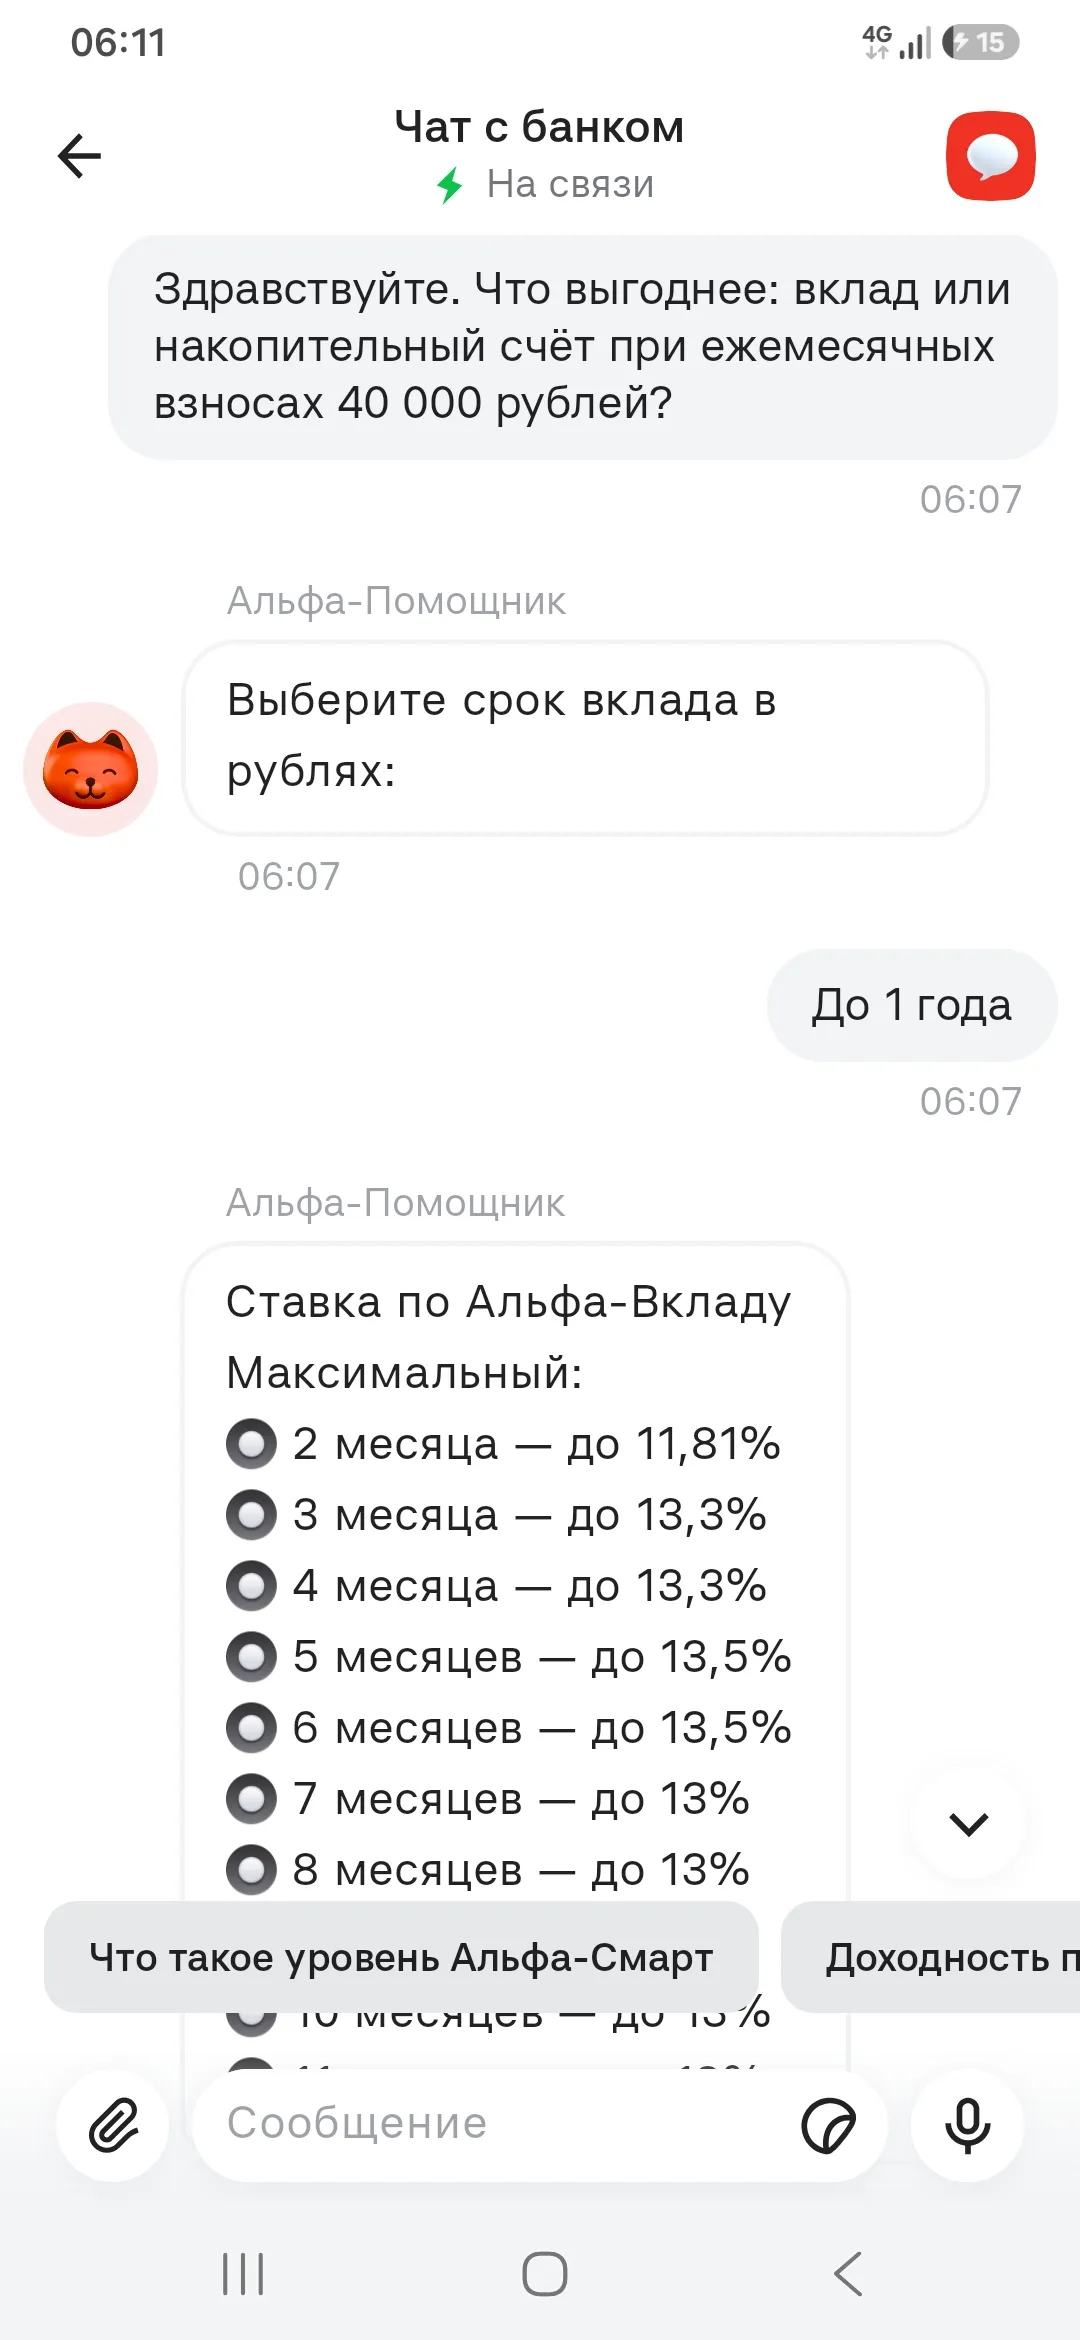
06.11 обратился в чат поддержки в приложении Альфа‑Банка, чтобы понять, куда лучше откладывать по 40 000 рублей ежемесячно — на вклад или на накопительный счёт. Диалог вёл Альфа‑Помощник, и он сразу дал структурированную картину без лишней воды.Сначала бот показал условия по Альфа‑Вкладу Максимальный: ставки до 13,5% на 5–6 месяцев, минимальную сумму 50 000 ₽ и опцию выбора счёта для начисления процентов. Дальше перешёл к накопительному счёту: чётко обозначил, что ставка зависит от ключевой...

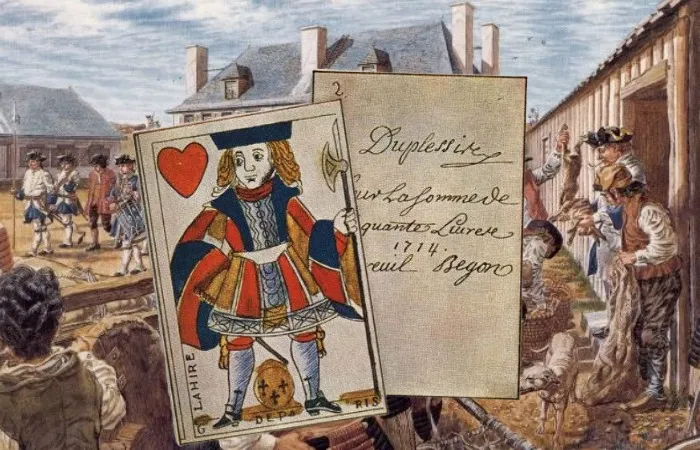
Трудно представить, что когда-то деньгами могли служить обычные игральные карты. Но именно так произошло в колониальной Канаде в конце 17 века. Когда в поселении закончились монеты, а торговля не могла остановиться, губернатор нашёл неожиданный выход. Он взял колоду карт, разрезал её на части и превратил в деньги.
Квартиру я сдавал года три, и всё это время честно платил НДФЛ. Раз в год заполнял декларацию, отдавал 13% государству и чувствовал себя законопослушным гражданином. А потом знакомый риелтор спросил, зачем я плачу так много, если можно платить 4%. Я задумался и полез разбираться. Оказалось, что переплачивал я прилично.

Я недавно сел и реально посчитал, сколько денег утекает просто из‑за того, что я не пользуюсь тем, что банк и так предлагает. Оказалось, подписки в банках — это не про «навязать лишний сервис», а про вполне конкретные цифры: кешбэк, надбавки к ставке, бесплатные переводы. И в октябре 2026 года вариантов хватает. Расскажу, какие подписки реально стоят внимания — и как не слить деньги на то, что тебе вообще не нужно.

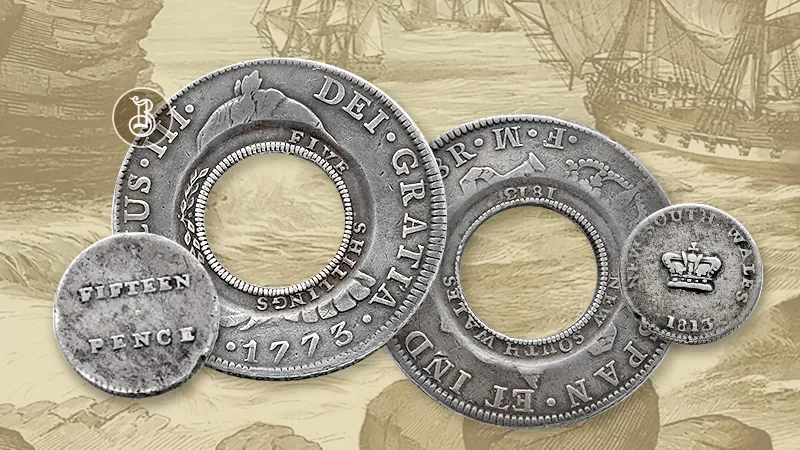
Иногда проблема не в том, что денег нет как ценности, а в том, что их физически не хватает для повседневных расчётов. Именно с такой ситуацией столкнулась в начале 19 века британская колония Новый Южный Уэльс. Решение, которое нашли власти, оказалось настолько нестандартным, что вошло в историю как один из самых ярких примеров финансовой изобретательности.
Столкнулся с ситуацией, которая меня, мягко говоря, удивила.
Подрабатывать я начал давно, ещё до того, как это стало мейнстримом. Брал заказы по вечерам и на выходных, деньги приходили на карту, и поначалу меня это полностью устраивало. А потом один клиент попросил чек, и я задумался: а как я вообще выгляжу со стороны налоговой? Спорить с системой не хотелось, и я решил оформить самозанятость. Оказалось, что это не только просто, но и выгодно.
Раньше я думал, что налоговый вычет это что-то из области бюрократии, куда лучше не соваться. Пока не посчитал, сколько денег уходит на лечение и обучение за год, и не понял, что часть из них можно вернуть. Когда разобрался, оказалось, что в 2026 году всё стало проще, чем я думал. Главное выбрать правильный способ.
Привет, Диалог! Хочу поделиться опытом, который сэкономил мне почти 20 тысяч рублей. Долгое время я думал, что налоговый вычет — это что-то сложное, доступное только тем, у кого есть ипотека. Спойлер: я ошибался. Государство готово вернуть вам часть денег за обучение, лечение и даже за инвестиции.
