Как не потерять деньги на «выгодных» вкладах: нюансы, о которых молчат банки
Вы видите яркую рекламу: «До 20% годовых по вкладу!» — и рука сама тянется нажать «Открыть». Но высокая ставка — это не всегда лучший выбор. Разберём, на что смотреть в первую очередь, чтобы не прогадать.
Что прячется за красивой цифрой
Ставка — это верхушка айсберга. Важно читать условия целиком. Вот три момента, которые чаще всего становятся сюрпризом:
- Срок и досрочное расторжение. Часто максимальная ставка действует только при размещении денег на долгий срок. А если забрать деньги раньше — проценты могут пересчитать по ставке «до востребования» (то есть почти 0%).
- Капитализация и эффективная доходность. Если проценты капитализируются (прибавляются к телу вклада), итоговая доходность будет выше номинальной ставки. Для сравнения вкладов всегда смотрите на эффективную ставку.
- Условия начисления. Иногда высокая ставка даётся только на первые 3 месяца, а дальше снижается. Или действует только при выполнении дополнительных условий: например, при тратах по карте банка на определённую сумму.
Простой пример для понимания
Допустим, есть два предложения:
- Вклад под 18% на год, без капитализации, досрочное изъятие — пересчёт по 0,01%.
- Вклад под 16% на год, с ежемесячной капитализацией, досрочное — пропорционально сроку.
На первый взгляд, первый вариант выгоднее. Но из‑за капитализации эффективная ставка по второму вкладу окажется выше, а условия досрочного расторжения — мягче.
Как быстро проверить предложение
- Найдите полную версию условий (обычно ссылка «Подробные условия» или «Документы»).
- Сравните эффективную ставку, а не только номинальную.
- Проверьте, есть ли дополнительные требования (покупка страховки, траты по карте и т. п.).
- Убедитесь, что банк участвует в системе страхования вкладов (ССВ) — это защита до 1,4 млн рублей.
Где искать надёжные источники
Чтобы не полагаться только на рекламу, используйте официальные ресурсы:
- Сайт Банка России (cbr.ru) — актуальные обзоры ставок, разъяснения по финансовым продуктам и информация о ССВ.
- Раздел «Вклады» на «Банки.ру» — удобный фильтр для сравнения условий и реальные отзывы клиентов.
- Федеральный закон № 177‑ФЗ «О страховании вкладов в банках Российской Федерации» — правовые основы защиты ваших денег.
Помните: самые «выгодные» предложения часто имеют подвох. Лучше потратить 10 минут на чтение условий, чем потом жалеть о поспешном решении.
А вы на что в первую очередь смотрите при выборе вклада? Делитесь в комментариях! 👇

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

НС ,, Хранитель,, и ,, Про запас,, недоступны для новых открытий клиентами в банке ПСБ.
Сбер по персональным предложениям (смотрите у себя в Приложении банка в списке выбора вкладов для открытия) предлагает вклад ,, Лучший момент ,, ставка - 14% , срок: 3м или 4 или5 или 6 или 7. Срок предложения ограничен: до 30.11
Полная стоимость кредита (ПСК) — это размер переплаты по долгу за весь срок договора с банком или микрофинансовой организацией, то есть сумма, которую вы должны отдать за пользование заёмными деньгами. ПСК указывается в квадратной рамке в верхнем правом углу на первой странице договора — в рублях и в процентах годовых. Переплата в процентах не должна превышать максимальное значение ПСК, которое Банк России ежеквартально устанавливает для разных видов кредитов и займов.
Кэшаут позволяет снимать деньги со своей банковской карты на кассе торговой точки. Правда, просто получить купюры у продавца не получится — нужно что-то купить и оплатить картой, пусть даже соль или спички. Магазины зарабатывают в первую очередь на продаже товаров, хотя избавиться от лишней налички и сэкономить на инкассации им тоже выгодно.
В новостях постоянно мелькает: «ВВП вырос на 2,3%», «экономика прибавила», «сжатие ВВП». Звучит как сухая статистика, но это главный «весы» экономики: по ВВП мы понимаем, становится страна богаче или беднее.
В конце месяца выбрала категории на которые будет начисляться кэшбек, и собственно раньше всё правильно начислялось и выплачивалось. В сентябре выбрала кэшбек на октябрь и тут пошло, что то не так. Его начислили, но не те проценты, что были указаны ранее, а всего 1%! С 12 октября, я пробую дробится от поддержки ответа, но слышу только отписки.. ждите, мы разбираемся. Не понятно только в чем и почему так долго??? И такого вранья от альфа-банка я честно не ожидала. Уже нет веры, что вообще...
Здравствуйте, дорогие читатели! Хочу рассказать историю, которая началась с безобидного «просто возьму карту на всякий случай», а закончилась долгом, который я выплачивал почти год. Может, кому-то она поможет не наступить на мои грабли.
Когда я в очередной раз читал новости про ключевую ставку, то наткнулся на фразу, которая сначала показалась мне странной. ЦБ объяснял решение тем, что «инфляционные ожидания остаются высокими». Я подумал: при чём тут ожидания, если есть реальная инфляция, которую можно посчитать? Но потом разобрался и понял, что за этими словами скрывается один из главных механизмов, который определяет, как быстро цены будут расти дальше.

Как я всегда любила и нахваливала Банк ВБ, но, видно, сглазила😌
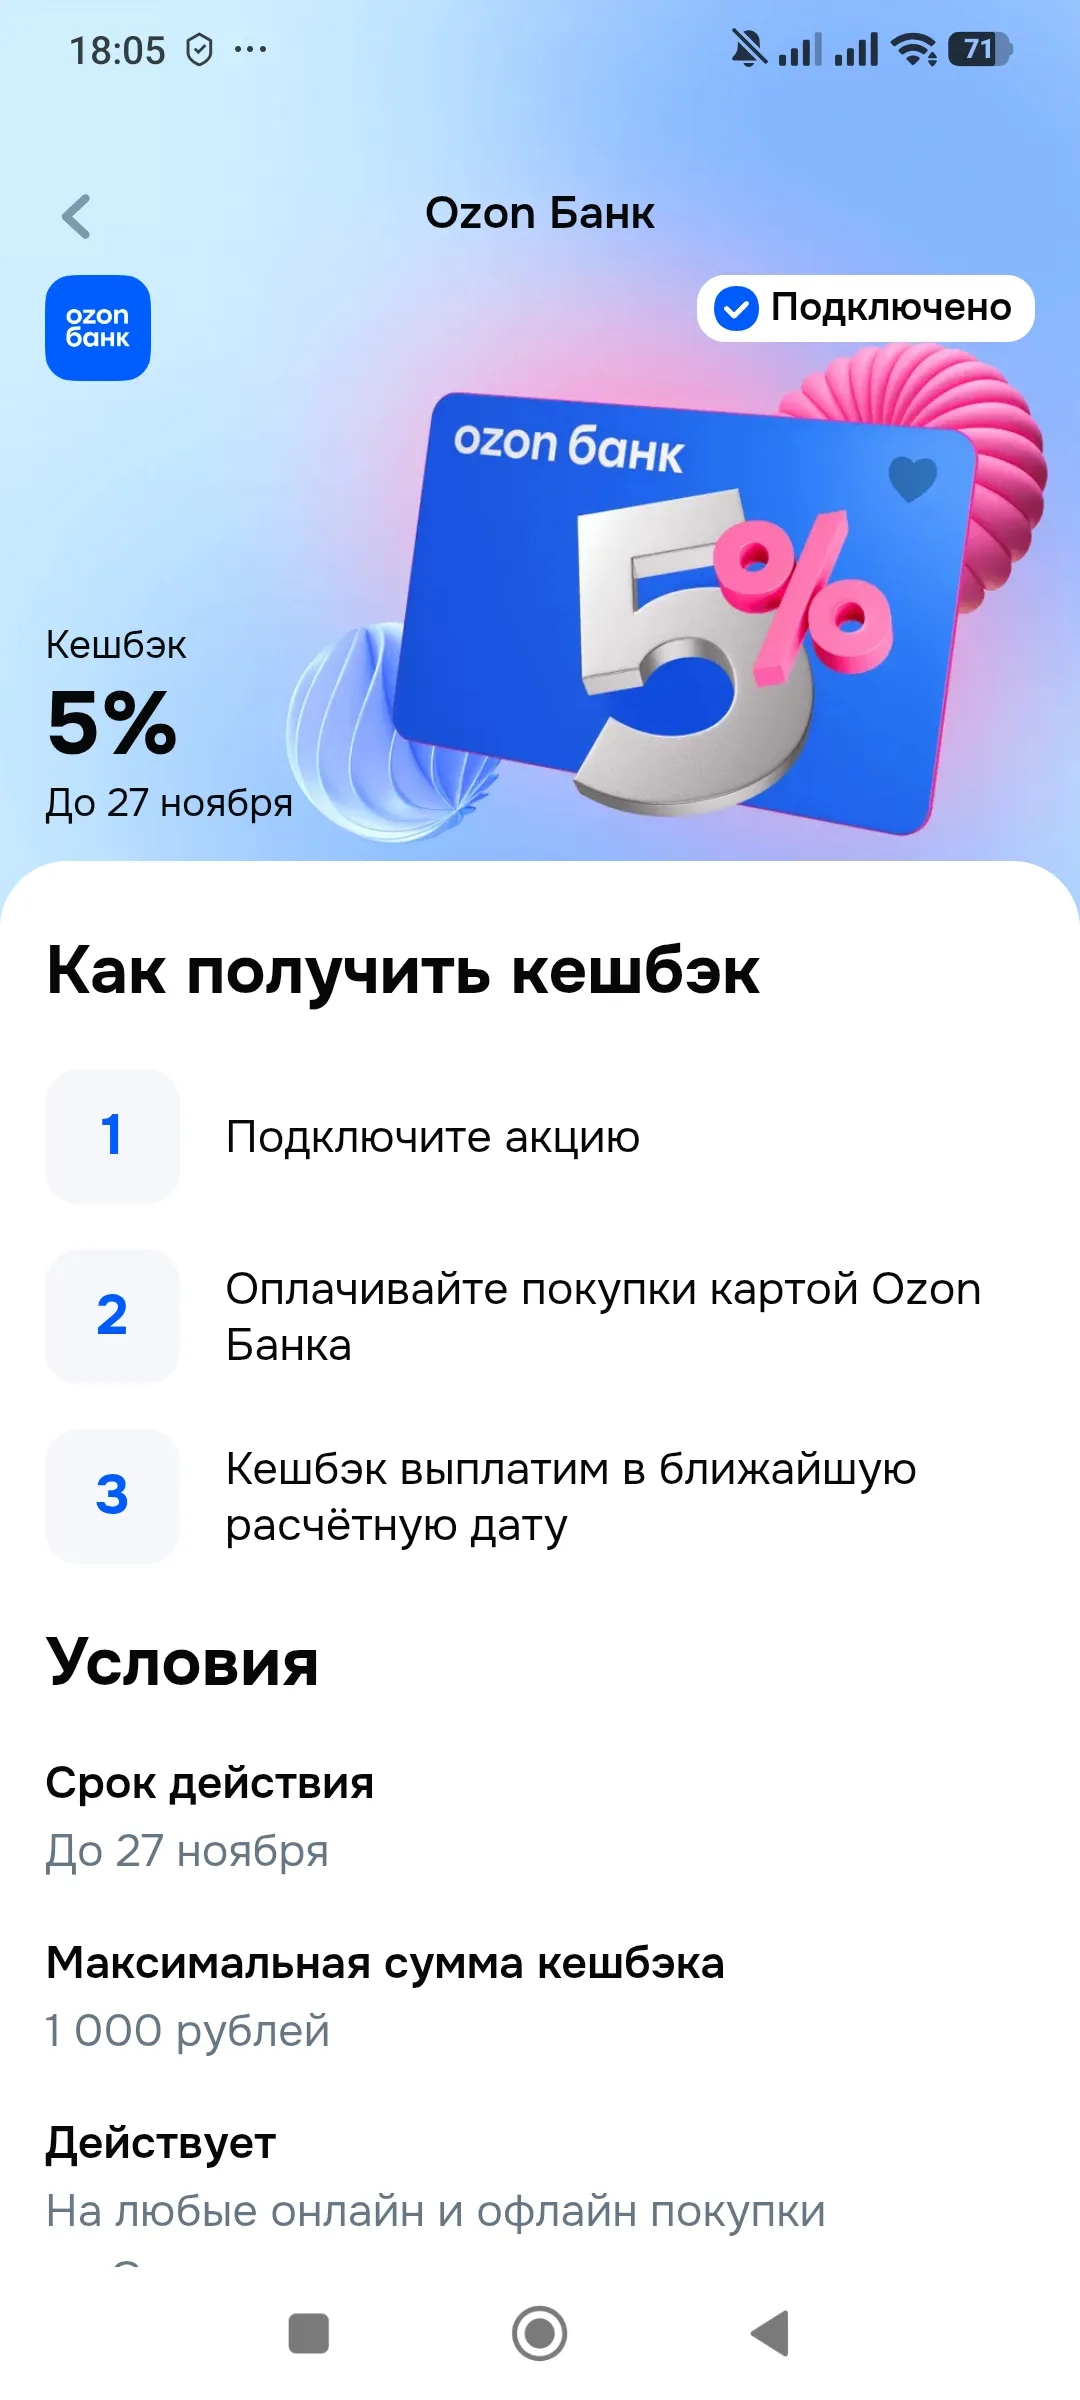


Участвовала в данной акции Озона в апреле, сентябре, а вчера снова увидела такое предложение 😍
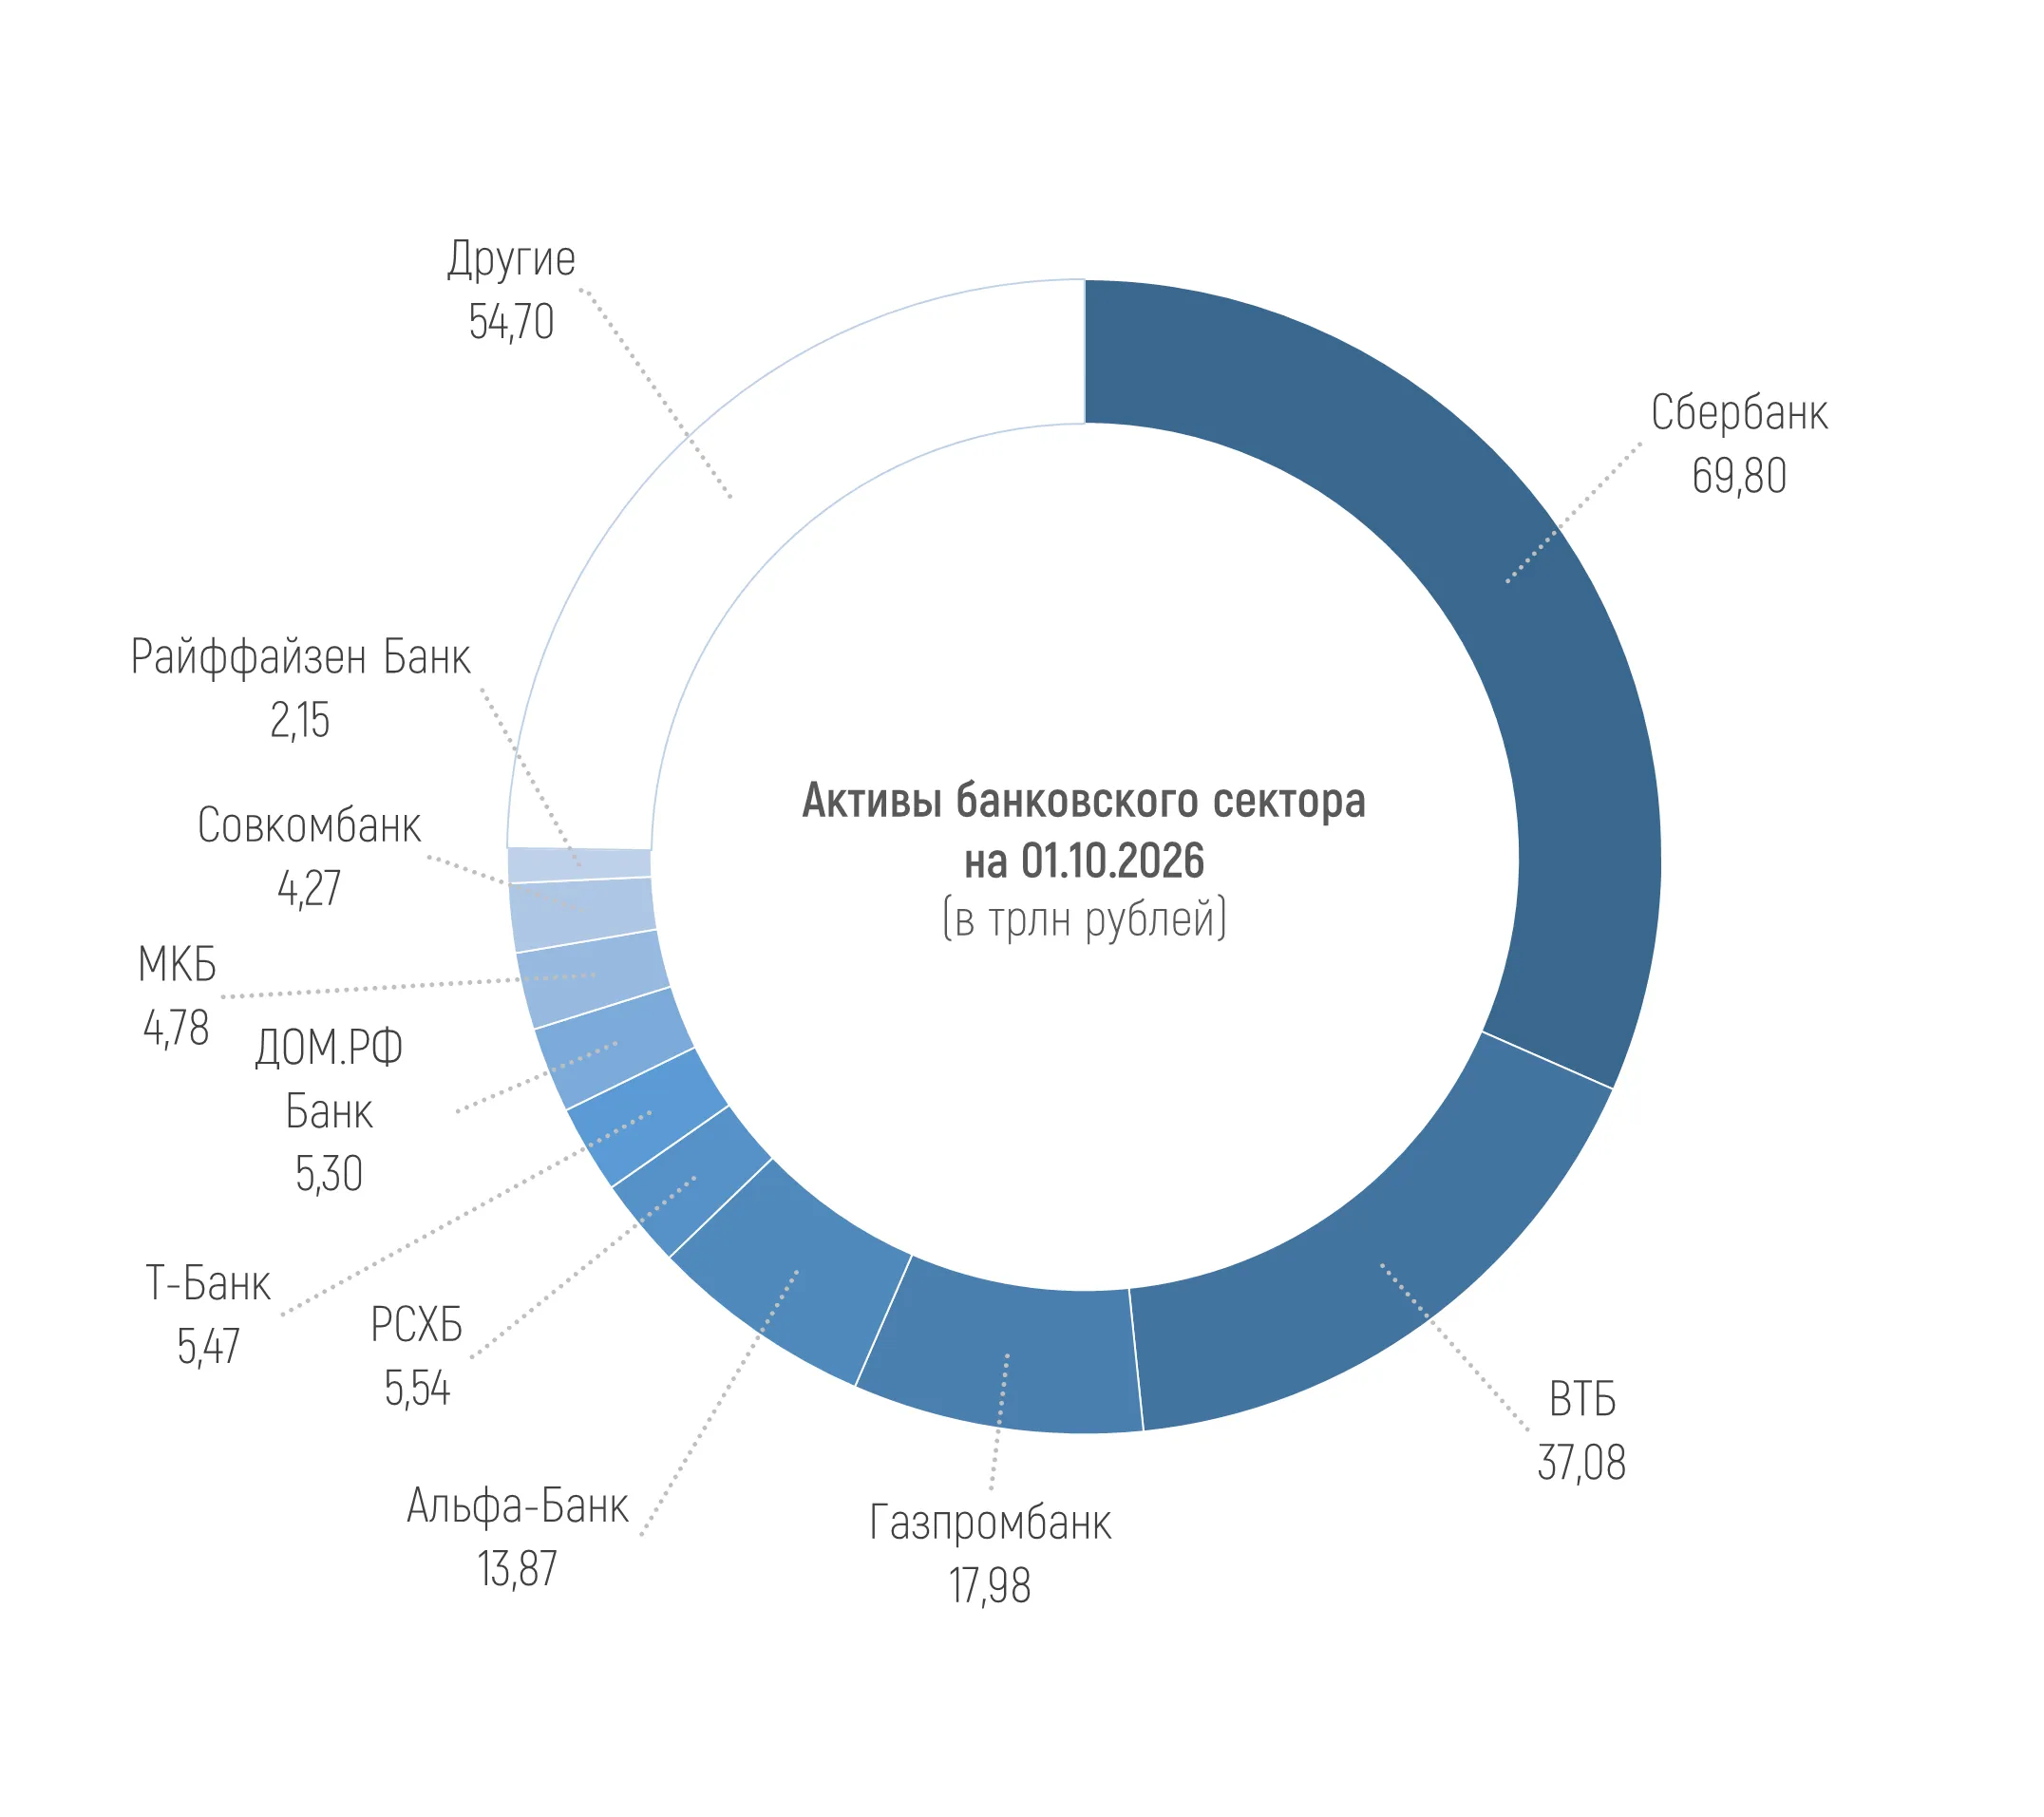
По данным материала ЦБ о развитии банковского сектора, активы российских кредитных организаций составили 220,95 трлн рублей на 01.10.2026 г., увеличившись на 1,0%, или на 2,19 трлн рублей в сентябре. При этом за 9 месяцев 2026 года активы выросли на 4,8%, или на 10,08 трлн рублей.