Крупная покупка: как заплатить и не остаться в минусе?
Всем привет! Мы тут в сообществе часто обсуждаем, как выгоднее пользоваться банковскими картами. И на днях я столкнулась с проблемой, когда дело дошло до действительно крупной траты.
Ситуация: Решили мы обновить телевизор в гостиную. Выбрали отличную модель за 120 000 рублей. Цена кусается, поэтому хочется провести оплату так, чтобы семейный бюджет вообще не заметил удара (ну или заметил, но минимально).
У меня есть три варианта, и я никак не могу выбрать:
1 Заплатить своими деньгами с дебетовой карты. У меня есть карта с кэшбэком 5% на категорию «Электроника». То есть 6 тысяч рублей вернутся бонусами.
2 Использовать кредитку с периодом (120 дней). Тогда мои кровные 120 тысяч я могу на эти 4 месяца положить на накопительный счет под хороший процент. Получится заработать пару тысяч на процентах, а магазину заплатить деньгами банка. Но нужно держать в голове дату платежа, чтобы не влететь на проценты.
3 Оформить беспроцентную рассрочку прямо в магазине или через маркетплейс. Вроде бы удобно - плати по чуть-чуть каждый месяц. Но я всегда подозреваю, что в таких акциях продавцы заранее закладывают свои риски в цену товара.
Есть еще вариант с картой рассрочки, но там свои нюансы по лимитам.
Склоняюсь все-таки ко второму варианту (кредитка + накопительный счет), но хочется послушать мудрые советы.
А как вы обычно поступаете с крупными покупками?
Платите своими, берете кредитку ради процентов на вкладе или просто оформляете рассрочку?
Делитесь опытом в комментариях! 👇

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

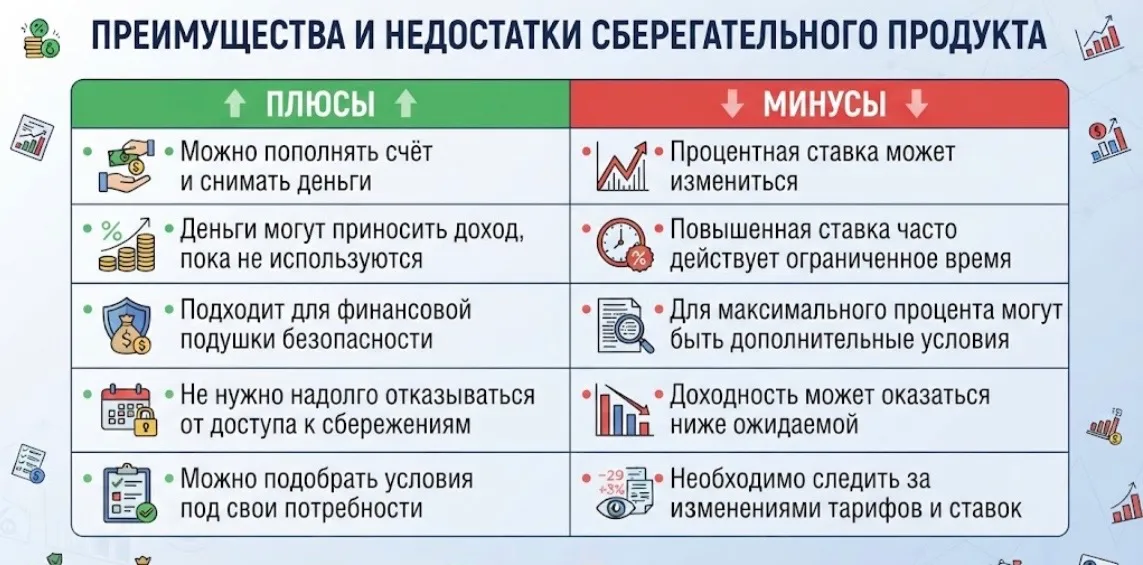
Высокая ставка по накопительному счёту: на что обратить внимание, кроме процентов?
За сентябрь остатки в цифровых рублях на счетах банков подскочили с 61 миллиона до 13,2 миллиарда рублей. Почти 80% этой суммы - 10,5 миллиарда - лежит только у одного банка. Ещё два держат примерно по 900 и 877 миллионов. Выглядит мощно. Но тут есть подвох. Речь идёт о счёте 305 - это внутренний счёт самих банков, а не деньги обычных людей и компаний. Представь склад магазина: на полках лежит товар для покупателей, а на складе - запас, чтобы эти полки не пустовали. Вот эти 13,2 миллиарда - как...

Как ваш банк объясняет новые правила удержания налога по вкладам
Долгое время у нас в семье в семье велись споры по поводу бытовых расходов. Мы с мужем оба работаем, но при покупке продуктов или оплате коммуналке постоянно возникала путаница. Кто-то забывал скинуть свою долю, а в конце месяца мы гадали, куда ушли деньги. Решением проблемы стал переход на общую семейную карту.
При нынешних высоких станках по вкладам и накопительным счетам в сети появилось много советов о том, как бесплатно зарабатывать на банках. Суть схемы простая - берешь кредитную карту с длинным льготным периодом, снимаешь или переводишь с нее деньги без комиссии, кладёшь их на ежедневный остаток под хороший процент, а в конце грейс-периода возвращаешь все обратно. Я решил опробовать эту карусель на себе и быстро понял, сколько ловушек скрывают за собой такие лёгкие деньги.

Ещё недавно банки радовались притоку средств на срочные депозиты. Во втором квартале 2025 года вкладчики принесли им 1,3 триллиона рублей. Год спустя картина перевернулась. Во втором квартале 2026 года чистый отток со срочных вкладов составил 208 миллиардов рублей. Это не говорит о том, что у людей закончились сбережения. Это говорит о том, что держать деньги в «замороженном» виде стало неинтересно.

Ещё недавно схема была почти автоматической: получаешь зарплату на карту и сразу идут плюшки: бесплатное обслуживание, снятие без комиссии, повышенный кешбэк. Казалось, сам статус «зарплатная» уже даёт право на бонусы. А к октябрю 2026 года эта логика перестала работать. Теперь банк смотрит не на статус, а на то, реально ли ты пользуешься картой.
Когда меняешь работу, почти всегда встаёт вопрос: в каком банке открывать зарплатную карту. На первый взгляд разница между предложениями небольшая, но на практике условия могут отличаться заметно. Я проходил через это дважды и выработал для себя список критериев, которым теперь пользуюсь.

Банк России 28 октября объявил, что не будет пересматривать надбавку к коэффициентам риска по кредитам крупным компаниям с высокой долговой нагрузкой. Она остается на уровне 100% с 1 марта 2026 года. Регулятор также сохранил надбавки по валютным корпоративным кредитам и антициклическую надбавку к достаточности капитала банков.
Банки, страховые компании и другие финансовые организации давно пользуются облачными сервисами и сторонними IT-решениями. Но до недавнего времени это существовало в серой зоне. Формально данные клиентов должны были храниться внутри организации, а на практике без внешних подрядчиков современная инфраструктура не работает. Теперь эту практику легализовали, но с условиями.