🔮 Так звезды встали
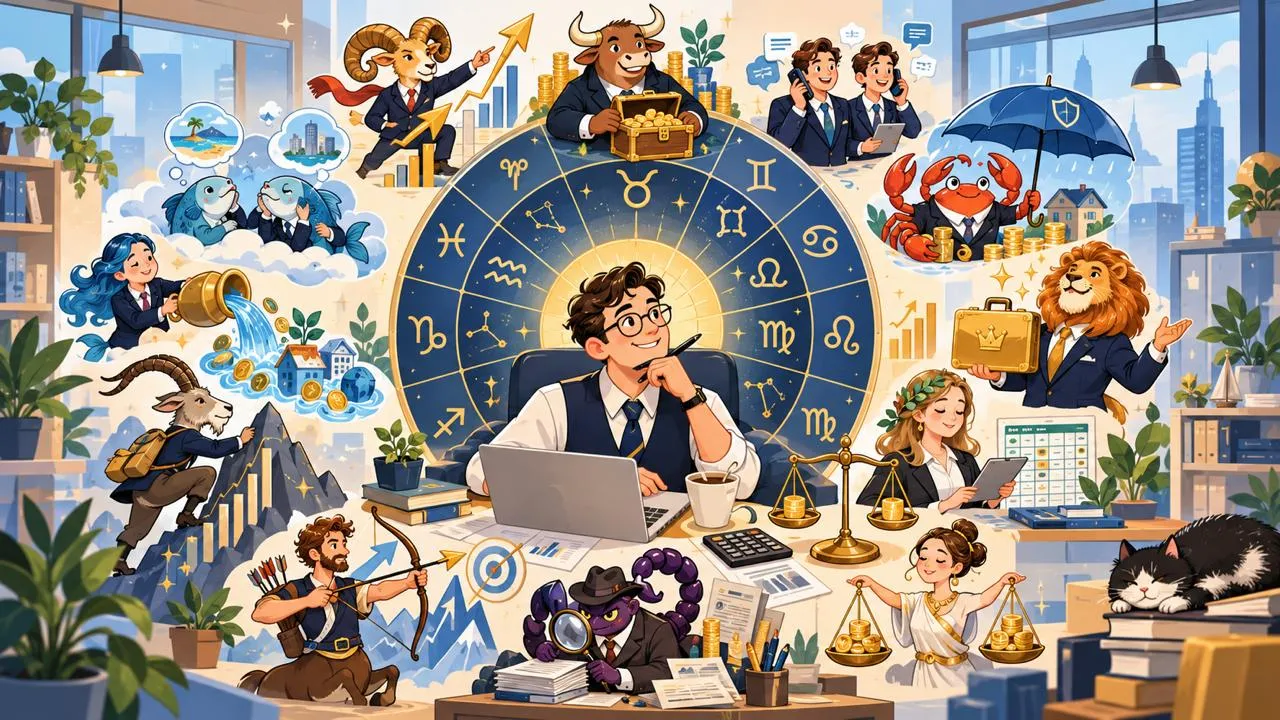
В продолжение моего давнего поста про наиболее часто встречающиеся имена финансовых советников я решил копнуть глубже. Кто наши советники по гороскопу?
Итак:
♊♎ Самые распространённые в НАСФП знаки зодиака: Близнецы и Весы — по 12,03%.
Если верить популярным астрологическим описаниям, Близнецы общительные, быстро усваивают информацию и умеют объяснять. Это крайне важные качества для финансового советника: ведь нужно тщательно разобраться в ситуации клиента, обсудить с ним десяток вариантов, а потом ещё объяснить, почему не стоит принимать решения, базируясь исключительно на обещаниях высокой доходности в рекламе.
Весам приписывают стремление к равновесию и привычку рассматривать ситуацию с разных сторон. Да, это тоже очень важно: ведь нужно найти баланс между сегодняшними желаниями и будущими целями, найти приемлемое соотношение риска и доходности. Правда, в какой-то момент всё-таки придётся закончить взвешивать и принять решение.
♋♌ Раки и Львы — по 11,28%.
Раков обычно описывают как людей, у которых на первом месте семья, дом и защищённость. Собственно, значительная часть финансового планирования начинается именно с этого: позаботиться о близких, создать резерв, обеспечить детям образование.
А Львы любят руководить, готовы брать на себя ответственность и хотят жить с размахом. Это именно те качества, которые часто ищут клиенты в своем финансовом советнике, но Льву-советнику следует быть осторожным — многие клиенты спят и видят, как бы переложить ответственность за свои решения на консультанта.
♉♓ Давайте посмотрим и на противоположный конец списка: Тельцы — 4,51%, Рыбы — всего 3,76%.
Тельцам приписывают практичность, любовь к стабильности и материальному комфорту. Это же тоже очень важные качества для финансового советника? Но можно предположить, что Тельцы предпочитают спокойно накапливать собственный капитал. Убеждать другого человека в том, что необходимо создавать подушку безопасности, наверное интересно, но гораздо комфортнее спокойно наблюдать за ростом собственного капитала.
Рыб принято считать мечтательными, интуитивными и чувствительными. Ну да, задача консультанта помочь клиенту научиться принимать рациональные финансовые решения. И помогать клиента совладать со своими эмоциями, особенно когда после составления финансового плана выясняется, что яхта пока помещается в бюджет только в виде фотографии на рабочем столе ⛵
📊 Надеюсь все понимают, что это «исследование» - это шутка. Не, цифры в нем настоящие, но я бы не рекомендовал принимать за чистую монету выводы из астрологических прогнозов при выборе финансового советника.
Все таки главными критериями выбора советника должны оставаться квалификация, опыт и членство в профессиональных объединениях. А знание знака зодиака пригодится лишь для поддержания разговора 🙂
#НАСФП #ФинансовыеСоветники


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Чаты стали привычной частью нашей жизни: в них мы обсуждаем бытовые вопросы с соседями, отслеживаем доставку, получаем уведомления от сервисов. Именно эту привычку активно используют мошенники — они выдают себя за знакомых людей и надёжные службы, чтобы выманить у вас данные или заставить совершить перевод.

Когда я уезжала по ВНЖ, мне казалось, что квартиру можно продать потом, спокойно и удалённо. На деле продажа после переезда оказалась отдельным проектом, где важны не только покупатель и цена, но и налоговый статус, способ расчёта и путь денег до нового счёта. Собрала здесь то, что сама проверяла и о чём советую подумать заранее.
Через год или два после переезда у многих моих клиентов меняются документы. Заканчивается срок загранпаспорта, продлевается карточка ВНЖ, кто-то выходит замуж и берёт новую фамилию. Человек занят переездом, работой, детьми и редко вспоминает, что банк тоже должен узнать об этих изменениях. А потом приходит письмо с ограничением операций или карта перестаёт проходить оплату. Расскажу, как я советую обновлять данные, чтобы счёт работал без перерывов.

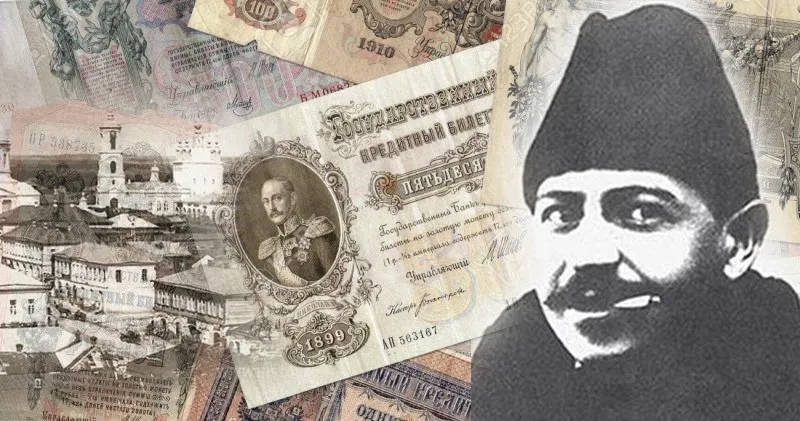
Маленький уездный городок второй половины XIX века. Улицы пыльные, по ним ходят купцы, мещане, приказчики. И в этом городке появляется свой банк - событие почти праздничное. В 1863 году в Скопине Рязанской губернии открылся городской общественный банк. Его возглавил Иван Гаврилович Рыков - человек с именем: купец первой гильдии, почётный гражданин, благотворитель. На его деньги строили храмы и училища, его знали и уважали.
Мошенники часто притворяются сотрудниками фирмы или надёжными исполнителями, чтобы войти в доверие. Их «клиенты» теряют деньги и доверие к добропорядочным предпринимателям.
Тема учёта расходов кажется простой, пока не попробуешь вести его хотя бы месяц. Я перепробовал несколько подходов и понял: дело не в приложении, а в том, насколько система подходит вашему характеру. Расскажу без названий приложений и банков.

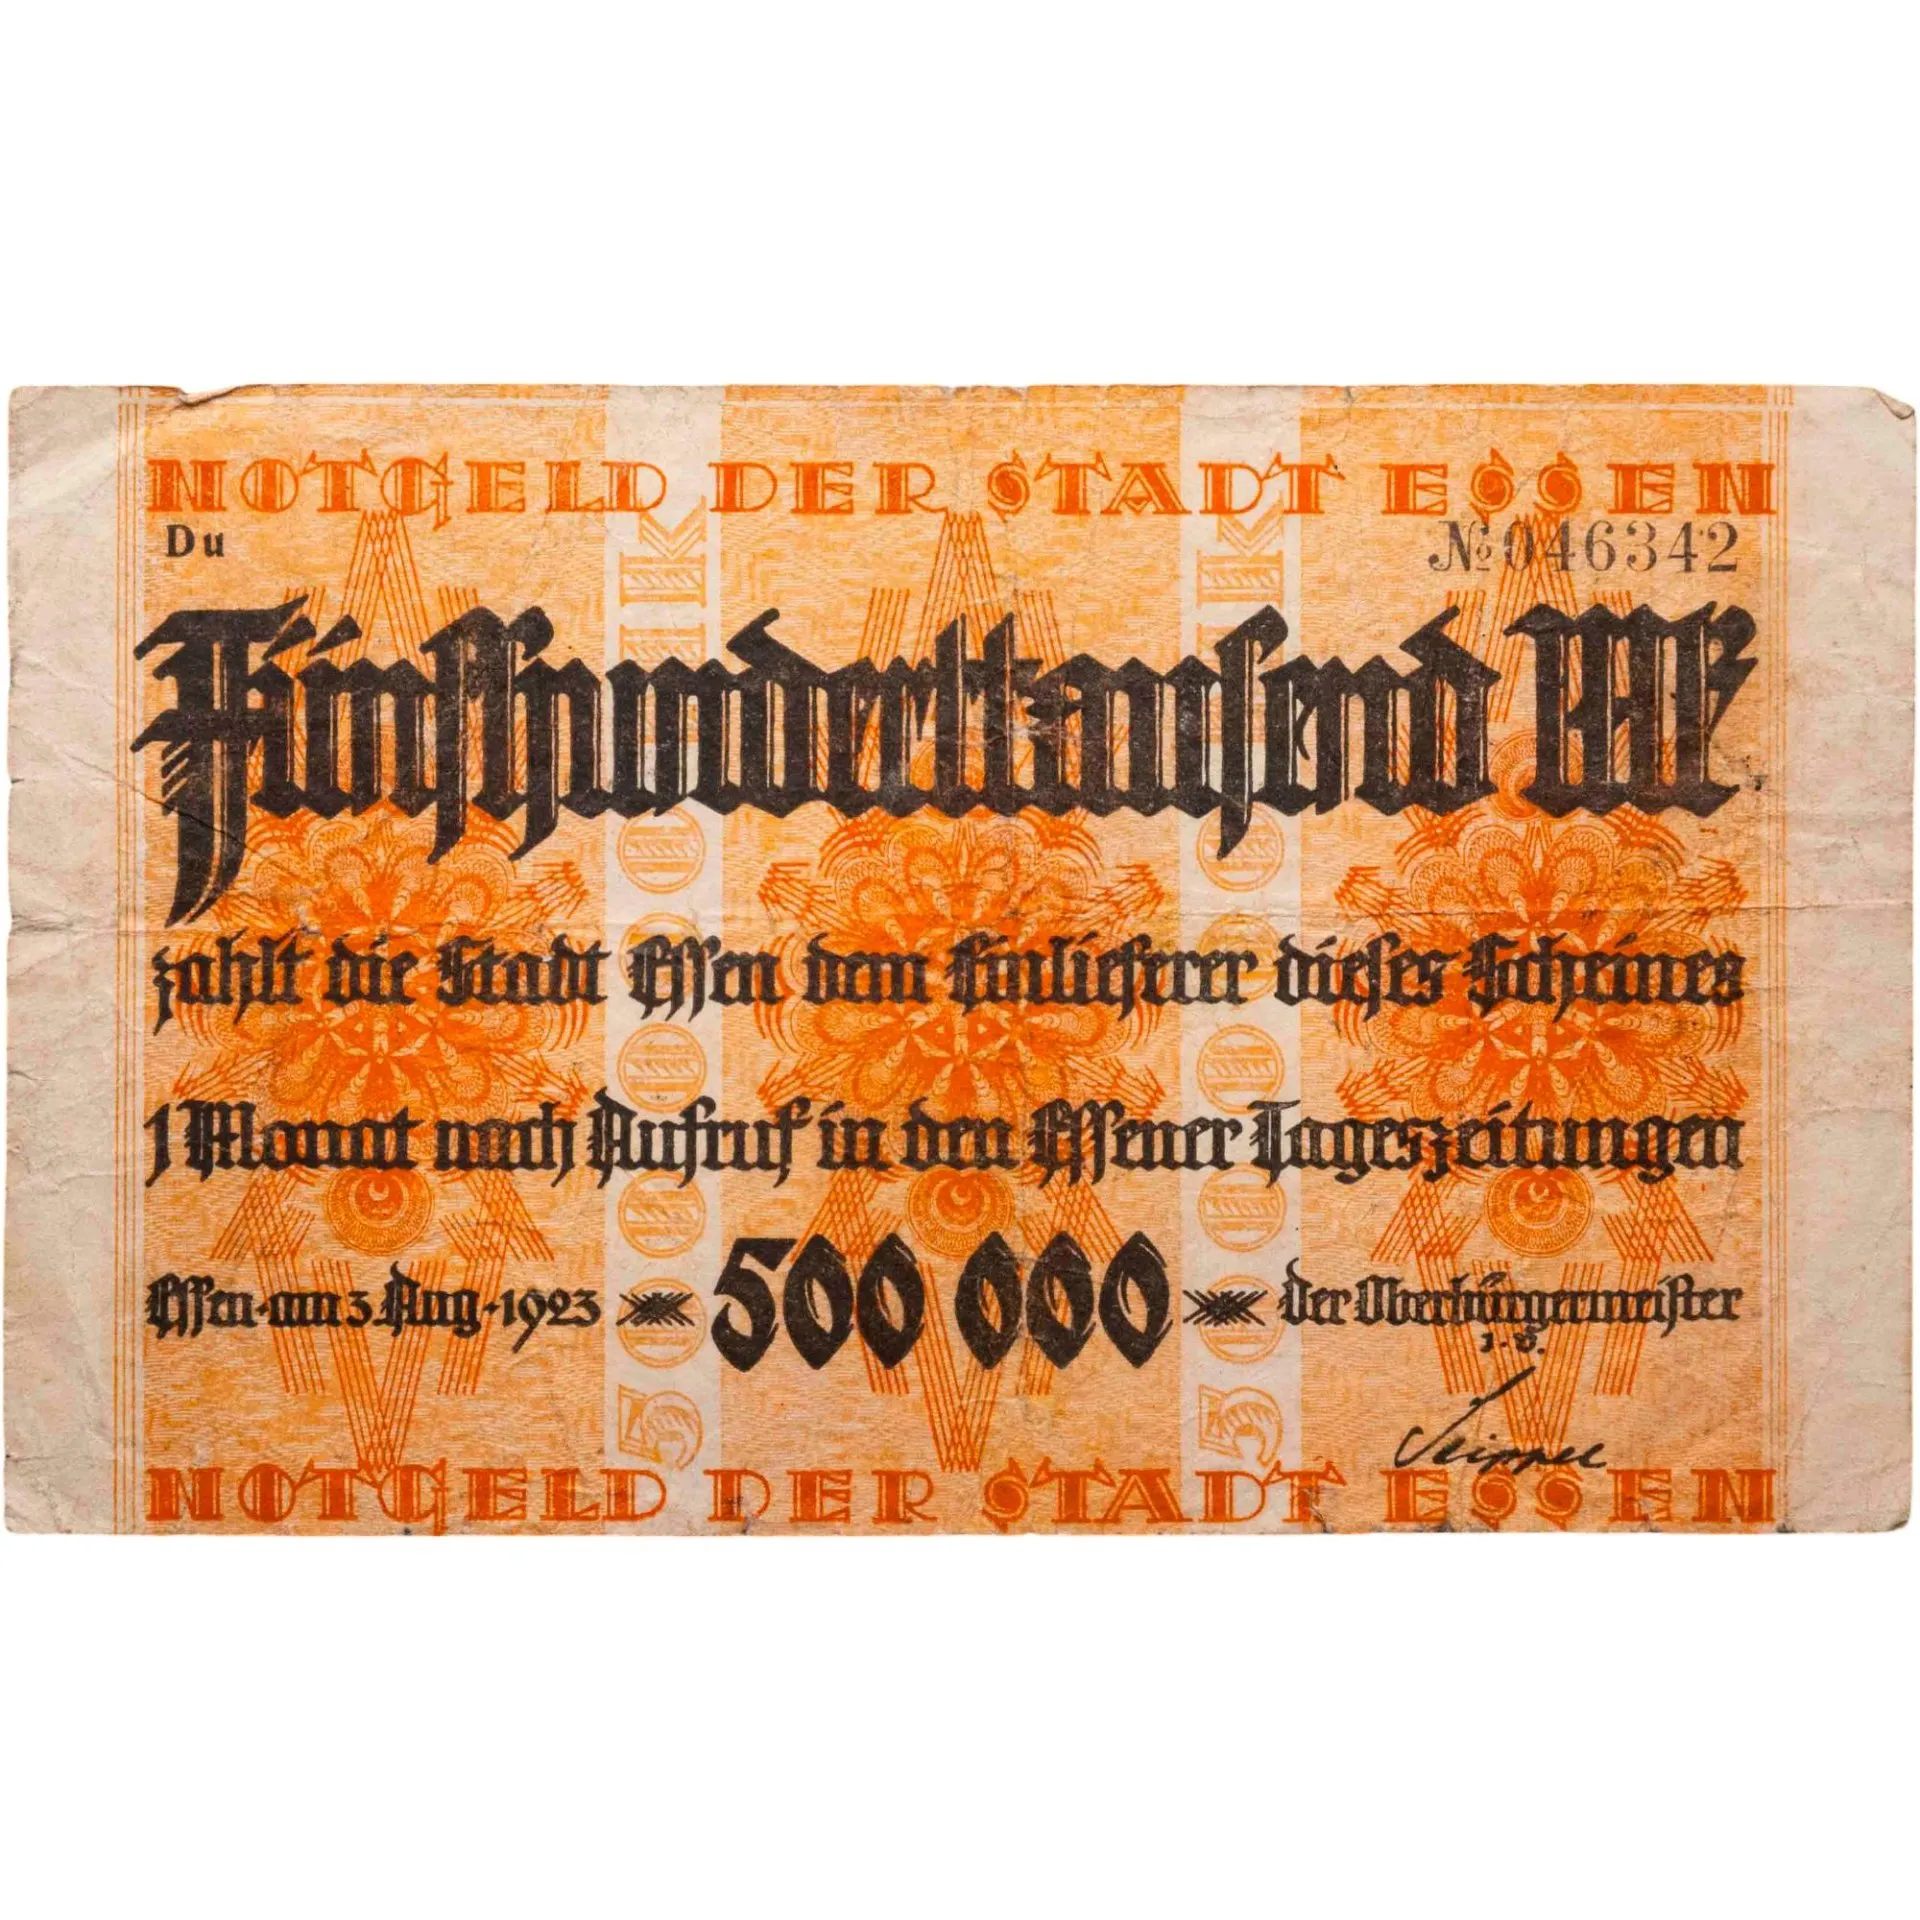
1923 год, Германия. Ты получаешь зарплату - не в конверте, а в мешке. И знаешь главное правило: потратить надо сегодня. Потому что завтра эти пачки купюр будут стоить меньше, чем сама бумага, на которой они напечатаны. Цены растут по несколько раз в день. Буханка хлеба - уже не пара марок, а тысячи. Экономика будто сорвалась с тормозов. В такой обстановке центральные власти просто не успевали спасать ситуацию. А жизнь в городах не останавливалась: нужно было платить учителям и водителям...
Раньше я думал: вот получу зарплату, оплачу все счета, куплю что нужно, а остаток отложу. На практике остатка никогда не было. Всегда находились какие-то срочные траты или спонтанные покупки.
Тогда я поменял подход. Теперь я не откладываю «остаток», а сразу в день зарплаты перевожу 15-20% на отдельный накопительный счет. Делаю это первым делом, еще до оплаты квартиры или походов в магазин.
Это называется «платить сначала себе». Психологически это сложно только в первый месяц. Зато потом быстро...
Покупка собственного жилья — это крупные финансовые затраты, но одновременно и законное основание вернуть часть уплаченных налогов. Налоговый кодекс позволяет каждому работающему гражданину, который платит НДФЛ, получить имущественный вычет с расходов на приобретение недвижимости. Кажется, что процедура оформления проста, однако многие покупатели годами откладывают подачу документов, теряя деньги или путаясь в лимитах.
Привет сообществу! Начну с отзыва на облуживание в Т-Банке, нетипично для меня, все же не футболка из Китая, а с другой стороны, надо же выходить из зоны комфорта. Интересно сделать это именно в формате диалога (очень удачно раздел назван), чтобы узнать от вас еще что-то полезное про функционал карты. Обслуживаюсь здесь с 7 марта 2021 года (нашла это через историю операций по карте) и продолжаю узнавать новое: