


Когда монета сама просила потратить: как в Европе сознательно портили деньги
Ты держишь в руке монету и знаешь: если не потратишь её в ближайшие месяцы, она станет дешевле. Не потому что металл подешевел, а потому что так задумали власти. Это не фантастика и не сбой в экономике - это был вполне осознанный приём, который веками использовали, чтобы деньги не залеживались в сундуках, а работали.
Тонкие пластинки, которые ломались от падения
В Европе 12–14 веков ходили так называемые «хрупкие» деньги - очень тонкие серебряные пластинки. Они были настолько непрочными, что могли разбиться, если просто выпасть из рук. Это не считалось браком: наоборот, хрупкость была частью плана.
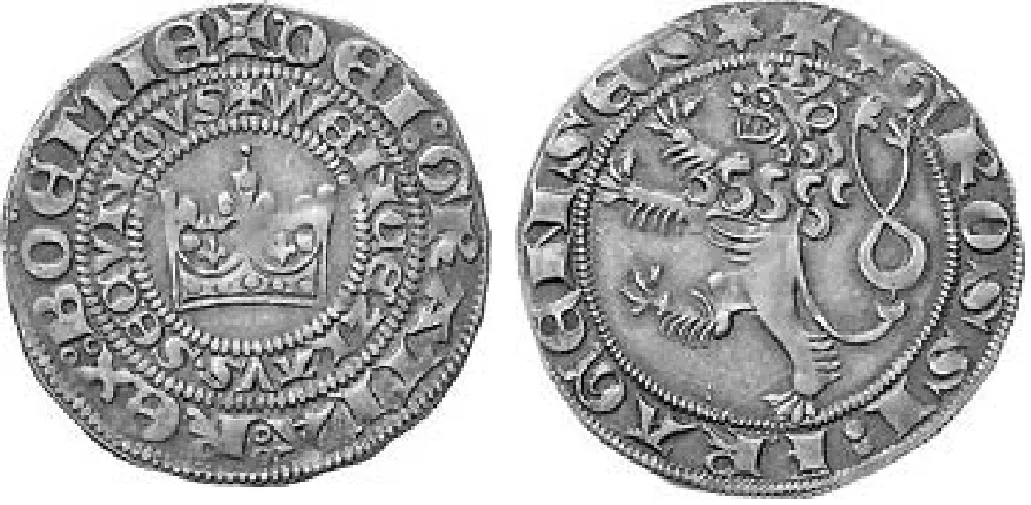
Примерно трижды в год власти выпускали новые монеты. Старые переставали принимать в расчётах. Обменять их на новые можно было, но не один к одному: за каждые 100 старых монет давали только 75 новых. То есть человек автоматически терял четверть стоимости своих сбережений. Для людей это выглядело как неизбежность: копить становилось невыгодно. Деньги нужно было пускать в оборот - тратить, вкладывать, обменивать. А для правителя это был удобный способ пополнить казну без громких налогов: потеря при обмене работала как скрытый сбор.
Бумажные деньги с «сроком годности» на острове Гернси
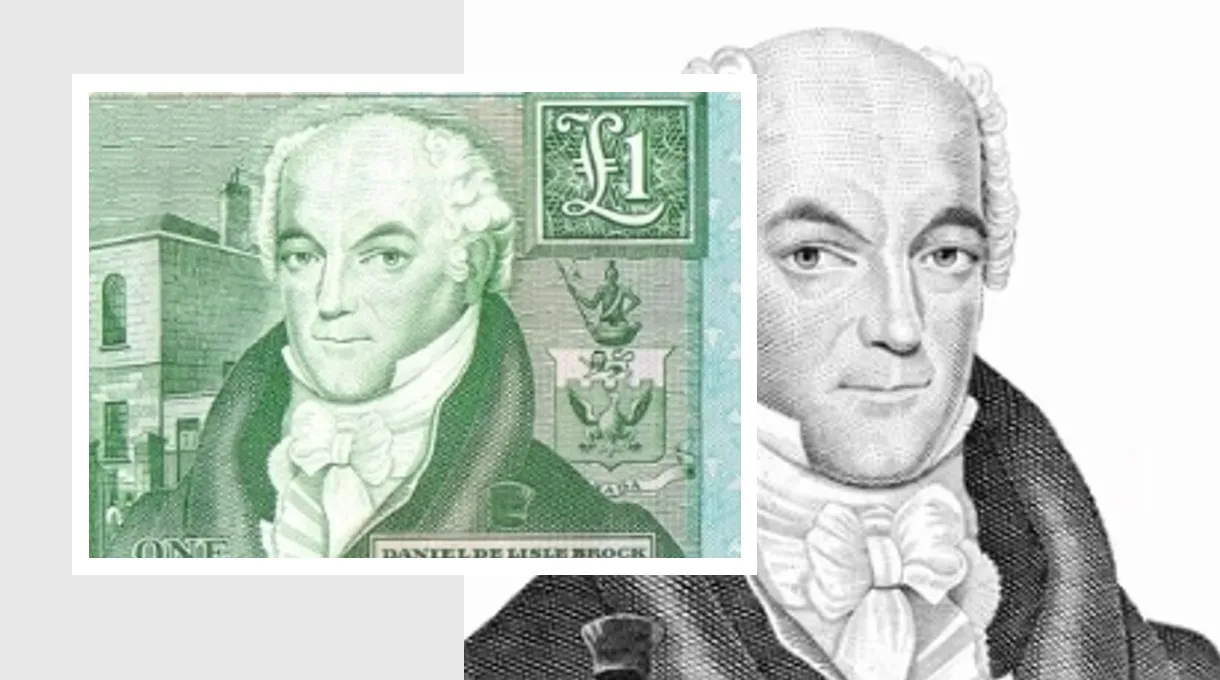
Спустя столетия похожую идею попробовали уже с бумажными деньгами. В 1817 году на острове Гернси не хватало средств, чтобы построить овощной рынок. Тогда правительство выпустило собственные банкноты.
У них было необычное условие: обменять эти банкноты на английские фунты по номиналу можно было только через десять лет. А до этого срока любой обмен облагался налогом. То есть деньги тоже «портились», если их не использовали в местной экономике. Эффект оказался заметным: люди не прятали банкноты, а тратили их. Экономика острова оживилась, выросла занятость, местный бизнес получил поддержку. Деньги двигались, и это работало лучше, чем если бы их просто раздали и позволили копить.
Зачем вообще делали деньги неудобными для хранения
Чтобы они быстрее переходили из рук в руки. Экономика живёт, когда деньги работают: кто-то платит, кто-то получает, кто-то снова тратит. Если деньги лежат в сундуке, они не участвуют в этом процессе. «Портящиеся» монеты буквально заставляли их двигаться.
Чтобы пополнить казну. Потеря 25% при обмене старых монет на новые - это по сути налог, только замаскированный. Человек не видел строчки «налог» в документах, но регулярно отдавал часть своих сбережений государству. Для властей это был стабильный доход без необходимости повышать прямые налоги.
Чтобы бороться с тезаврацией. В Средние века не было банков и надёжных сейфов. Люди прятали монеты дома, в земле, в тайниках. Это выводило деньги из оборота. «Хрупкие» и обесценивающиеся монеты делали накопление невыгодным: либо трать, либо теряй.
Почему от этого в итоге отказались
Со временем подход изменился. Появились более прочные монеты из твёрдых сплавов, а потом и бумажные деньги, которые не ломались от лёгкого удара. Сама необходимость искусственно «портить» монеты отпала: экономика стала сложнее, появились другие инструменты управления денежной массой.
Но идея не исчезла совсем. В 20 веке экономисты снова заговорили о деньгах с отрицательной доходностью. Сегодня некоторые центральные банки используют отрицательные процентные ставки - чтобы банкам и компаниям было невыгодно держать деньги без движения. Это уже не ломкие пластинки и не налог при обмене, а мягкая версия той же логики: деньги должны работать, а не лежать.
В итоге
Портящиеся деньги кажутся странным решением, почти несправедливым. Но в них была чёткая логика: если главная цель - разогнать экономику, проще всего сделать хранение денег невыгодным. В Средние века это делали жёстко: монеты ломались, при обмене терялась четверть стоимости. Сегодня используют более тонкие механизмы, но принцип остаётся тем же - стимулировать оборот, а не накопление.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Я решил провести эксперимент: ровно семь дней - только купюры и монеты. Никаких карт, никаких «одним нажатием». Мотивация была простая: в приложении банка траты сливались в серые столбцы, а я хотел почувствовать деньги. Реально держать их в руках и отдавать.
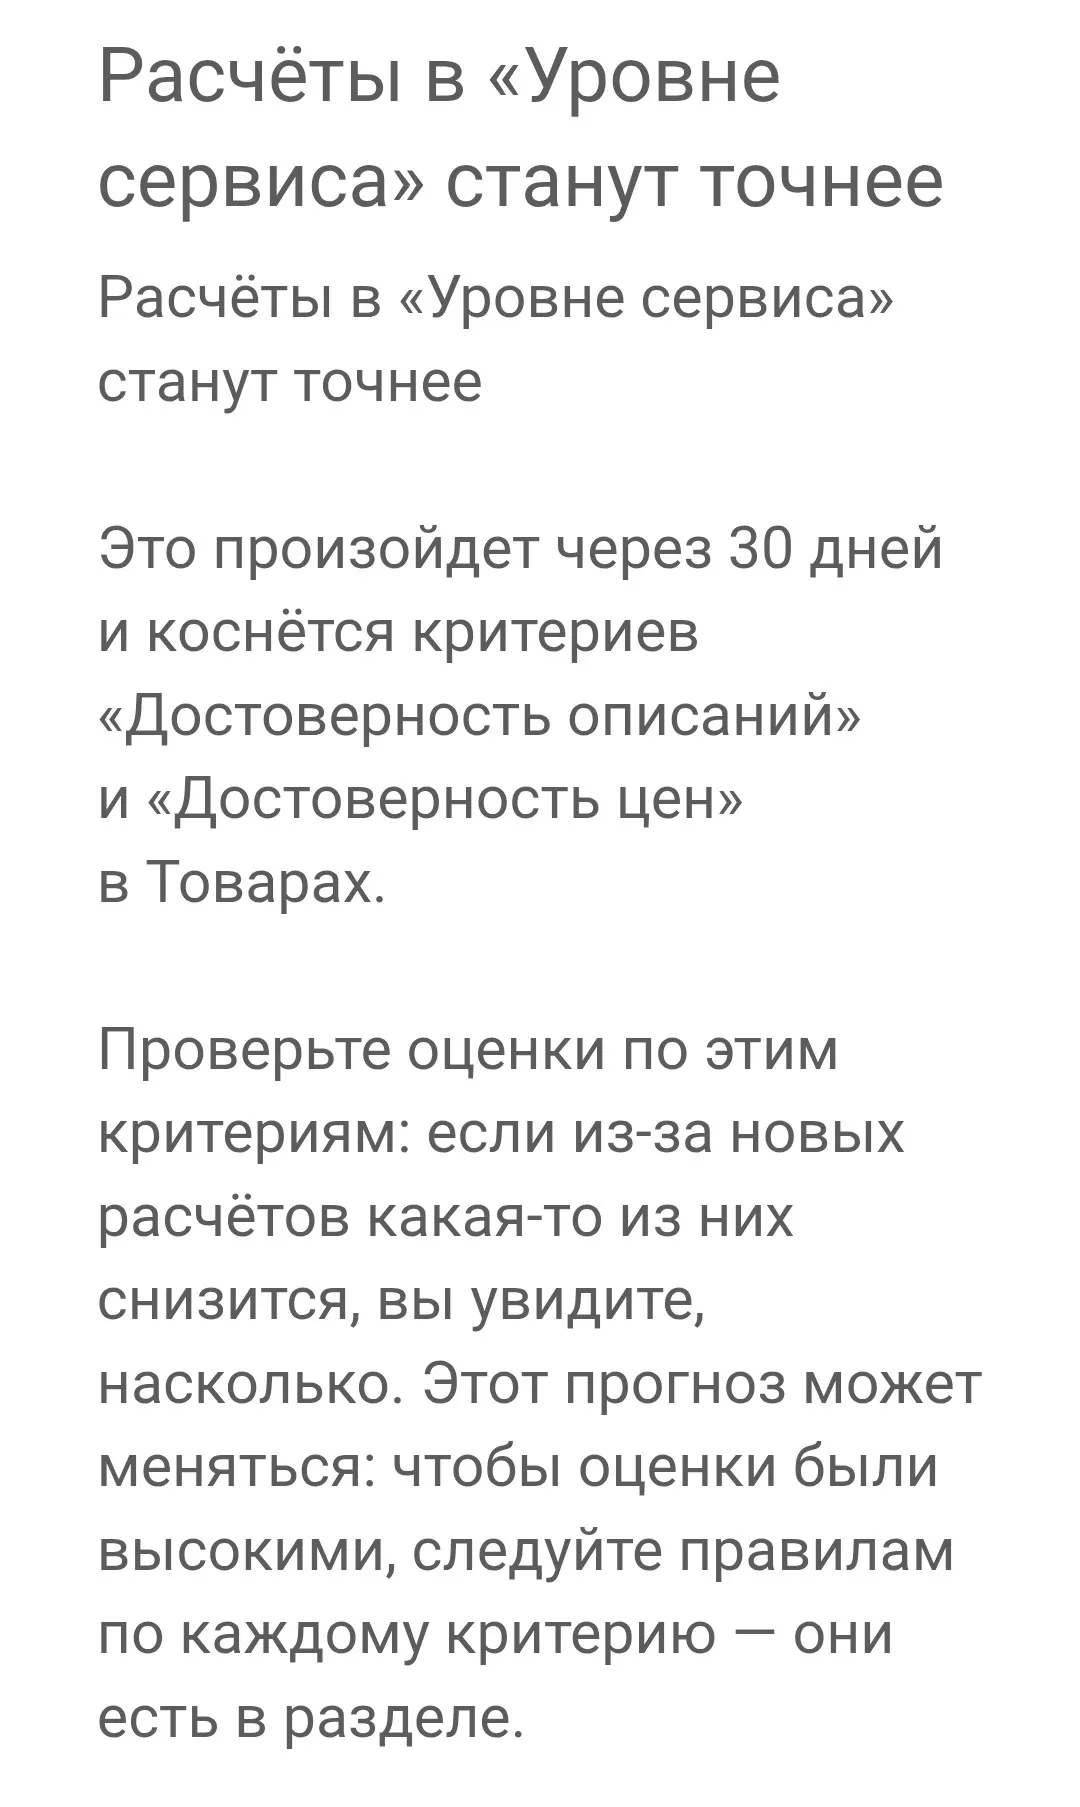
В приложении "Авито" появилось уведомление, что с 28 ноября грядут очередные изменения в "уровне сервиса".
Первая зарплата - это не деньги. Это ощущение. Ты стоишь у банкомата, смотришь на цифры, и они кажутся не про товары, а про «я справился». Мне тогда выдали 28 700 рублей и я не стал делить их на «положить», «отдать», «оставить». Я пошёл и купил то, что давно хотелось, но было «слишком».

Зашли на маркетплейс за одной вещью, а заказали пять. Оформили пробную подписку и забыли ее отключить. Заказали доставку, потому что вечером уже не было сил готовить. Отдельно каждая такая трата кажется небольшой — пока не посмотришь на сумму за месяц.


Я не согласна с такой постановкой вопроса.
одна чашка кофе кажется пустяком, булочка к ней — тоже... Но именно такие регулярные траты в итоге и превращаются в заметную сумму за месяц.
Почему нужно отказываться от ежедневного кофе ради мифической экономии? Вообще, вредно «грызть» себя за маленькие радости.
Задайте себе вопрос: А почему нельзя кофе с булочкой? Или шоколадку? Чем они вредны? Если...
Подскажите, могу ли я каким-то образом получить информацию (выписку) о переводах, которые много лет назад отправляла из Русславбанка в Азиатско-Тихоокеанский банк на имя другого человека, в другой регион?
Вам предлагают высокую зарплату за несложную работу без особых требований? Скорее всего, это ловушка. Вместо трудоустройства можно потерять сбережения или стать соучастником преступления.
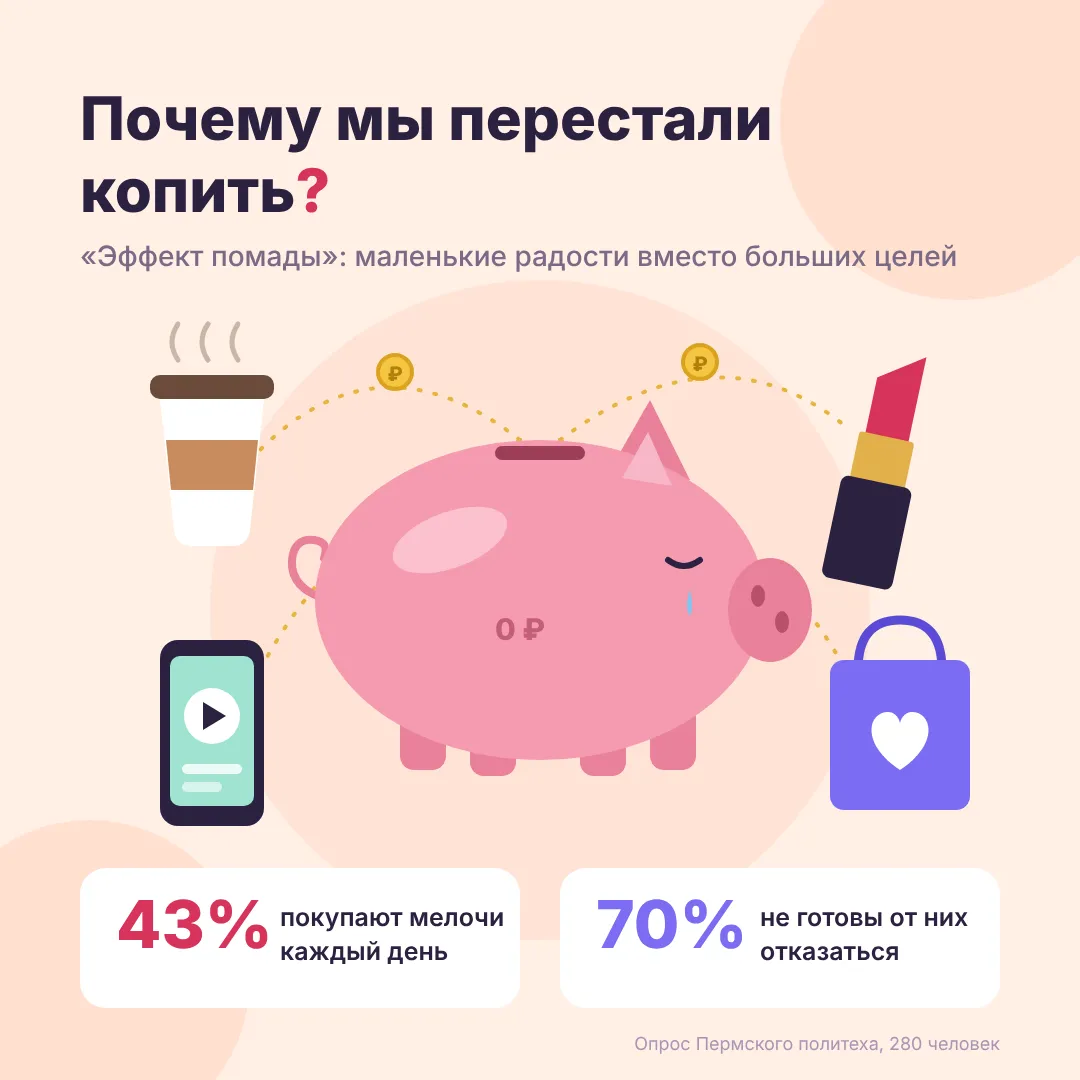
В Пермском политехе опросили 280 человек. Оказалось, что 43% каждый день покупают себе что-нибудь по мелочи: кофе, косметику, подписку. Обычно это 1500–3000 рублей за раз. Треть делает это в награду за тяжёлый день, ещё треть просто спонтанно. И почти 70% не готовы отказаться от этих маленьких радостей, даже ради большой цели. Учёные называют это «эффектом помады»: когда в жизни нестабильно, люди откладывают крупные покупки, но балуют себя мелочами.


До 1 декабря надо заплатить налог, у меня сумма 66000 рублей, я считаю большая, но у многих ещё больше. Платить придется, но хочется найти вариант, чтоб "подсластить пилюлю" 🧐
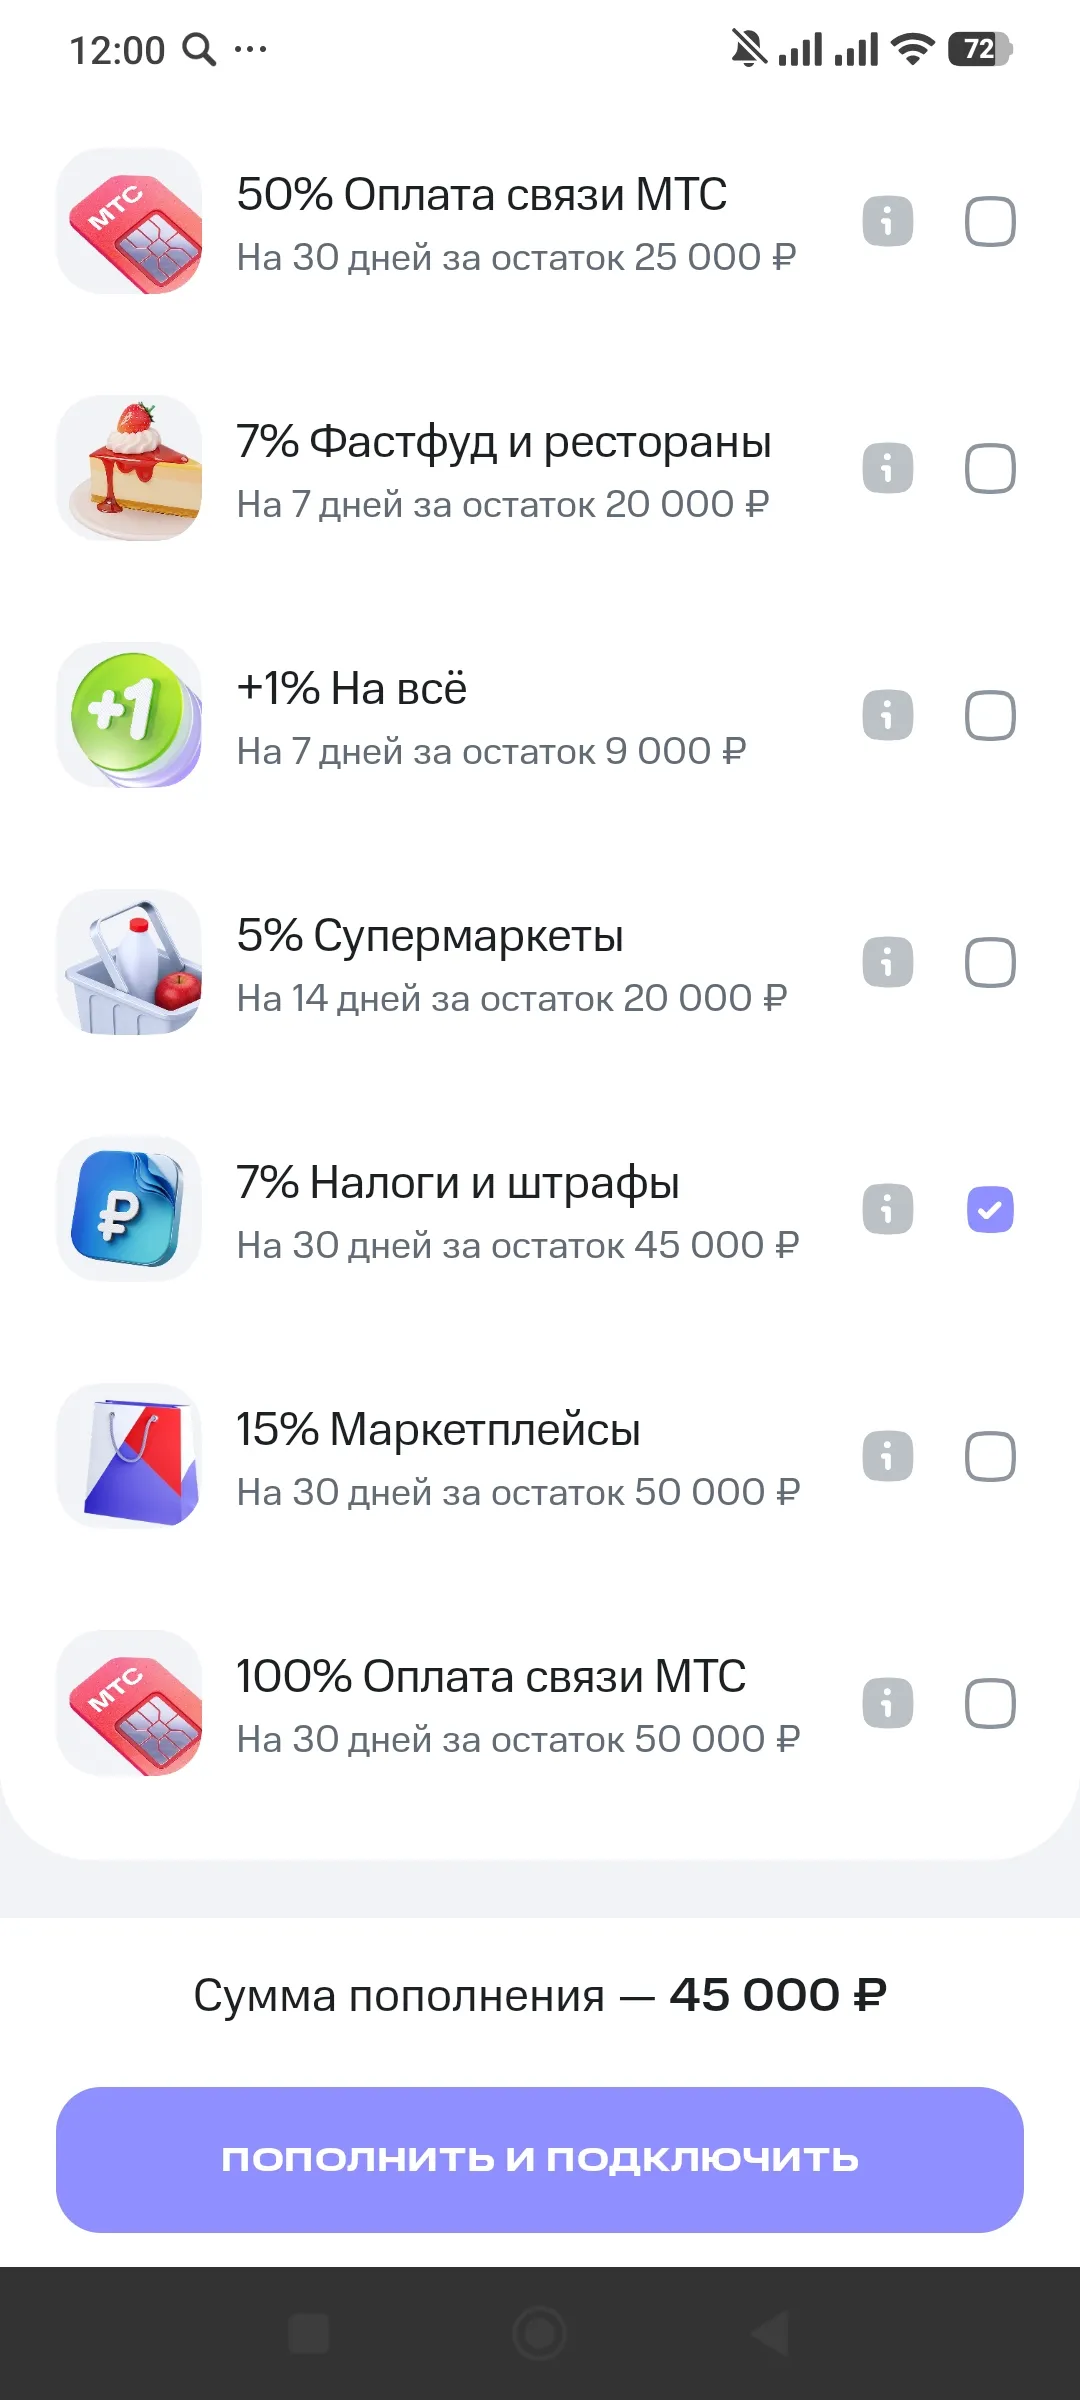
Классный вариант, по-моему. Я за свои 7 тысяч прибыли налоги уже отдала, но только после этого узнала, что бывают кэшбэки за уплату налогов. 😊
Знакомая ситуация? Получаешь зарплату, оплачиваешь коммуналку, покупаешь продукты, вроде бы ничего лишнего себе не позволяешь. А через две недели открываешь банковское приложение и думаешь: «Подождите, а куда всё делось?»