


Почему деньги заканчиваются раньше зарплаты, даже если не шиковать
Знакомая ситуация? Получаешь зарплату, оплачиваешь коммуналку, покупаешь продукты, вроде бы ничего лишнего себе не позволяешь. А через две недели открываешь банковское приложение и думаешь: «Подождите, а куда всё делось?»
Причём самое обидное, что никаких дорогих покупок не было. Ни нового телефона, ни отпуска, ни походов по ресторанам.
Я решил разобраться, почему так происходит и какие расходы мы чаще всего просто не замечаем.
### Мелкие покупки, которые кажутся безобидными
Допустим, утром по дороге на работу покупаешь кофе за 200 рублей. Сумма небольшая, правда?
Но если делать это 22 рабочих дня, получается уже 4 400 рублей в месяц.
Добавим перекусы по 150 рублей три раза в неделю. Это ещё примерно 1 800 рублей за четыре недели.
Итого 6 200 рублей. Причём только на кофе и перекусы.
За год при таком ритме набегает больше 74 тысяч рублей!
Конечно, никто не предлагает отказываться от каждой чашки кофе. Иногда именно такие мелочи и делают день приятнее. Просто полезно понимать, сколько на самом деле стоят наши привычки.
Подписки, о которых давно забыли
Отдельная история — автоматические списания.
Оформил бесплатный пробный период, посмотрел пару фильмов, забыл отменить подписку. А деньги продолжают списываться.
Представим, что у человека подключены три сервиса за 299, 399 и 199 рублей в месяц.
В сумме получается 897 рублей. За год — 10 764 рубля.
И это за услуги, которыми, возможно, почти не пользуешься.
Поэтому полезно хотя бы раз в пару месяцев проверять историю операций и список активных подписок. Иногда достаточно пяти минут, чтобы обнаружить ненужные расходы.
Скидки тоже заставляют тратить
Вот ещё интересный момент.
Заходишь в магазин за продуктами на 1 500 рублей. Видишь акцию: второй товар со скидкой 50%.
Вроде бы выгодно. Но если изначально второй товар покупать не собирался, то это не экономия, а дополнительный расход.
Особенно часто такое происходит на маркетплейсах.
Товар стоил 3 000 рублей, теперь продаётся за 1 999. Кажется, что удалось сэкономить тысячу.
Но если вещь вообще не была нужна, фактически потрачено 1 999 рублей.
Мне кажется, это одна из самых простых финансовых ловушек, в которую легко попасть.
Что действительно помогает сохранить деньги?
Необязательно записывать каждую покупку в блокнот и превращать жизнь в бесконечную бухгалтерию.
Можно начать с трёх простых действий.
Первое. Открыть историю операций по карте за последний месяц. Посмотреть, сколько ушло на продукты, доставку, такси, развлечения и подписки.
Второе. Найти хотя бы две категории, где расходы можно немного сократить без заметного ущерба для комфорта.
Третье. После зарплаты сразу переводить небольшую сумму на отдельный накопительный счёт. Даже 1 000–2 000 рублей в месяц лучше, чем постоянно откладывать накопления до лучших времён.
Главное — не пытаться резко отказаться от всех удовольствий. Обычно такой подход быстро надоедает.
И какой вывод?
Мне кажется, финансовая грамотность начинается не с инвестиций и сложных банковских продуктов, а с понимания собственных расходов.
Ведь иногда проблема не только в размере зарплаты, но и в том, что часть денег уходит практически незаметно.
И речь совсем не о том, что кофе виноват во всех финансовых трудностях. При небольшом доходе основную часть бюджета могут съедать обязательные расходы, на которых особо не сэкономишь.
Но разобраться в своих тратах всё равно полезно. Хотя бы для того, чтобы перестать гадать, куда исчезают деньги.
А у вас бывало такое, что за месяц вроде ничего особенного не купили, а денег практически не осталось?
Интересно, какие незаметные расходы вы об


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


Юрий, давайте честно: как вы вообще попали в МФО?

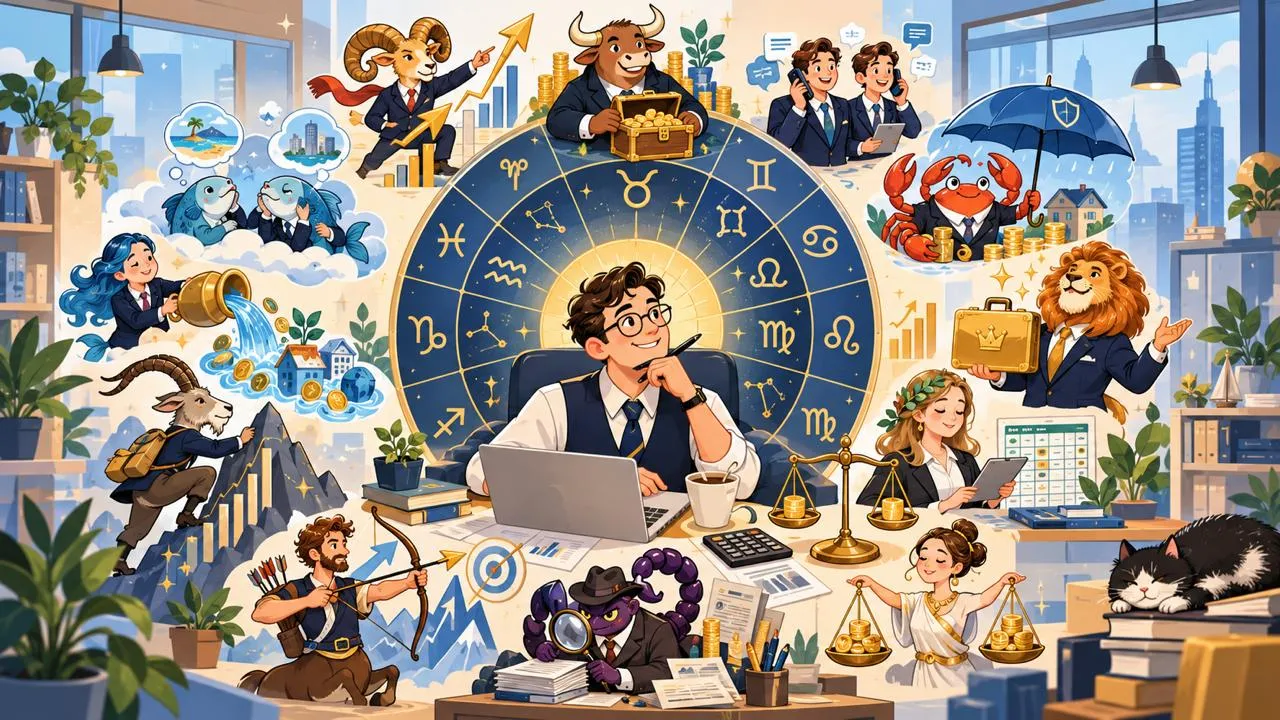
В продолжение моего давнего поста про наиболее часто встречающиеся имена финансовых советников я решил копнуть глубже. Кто наши советники по гороскопу?
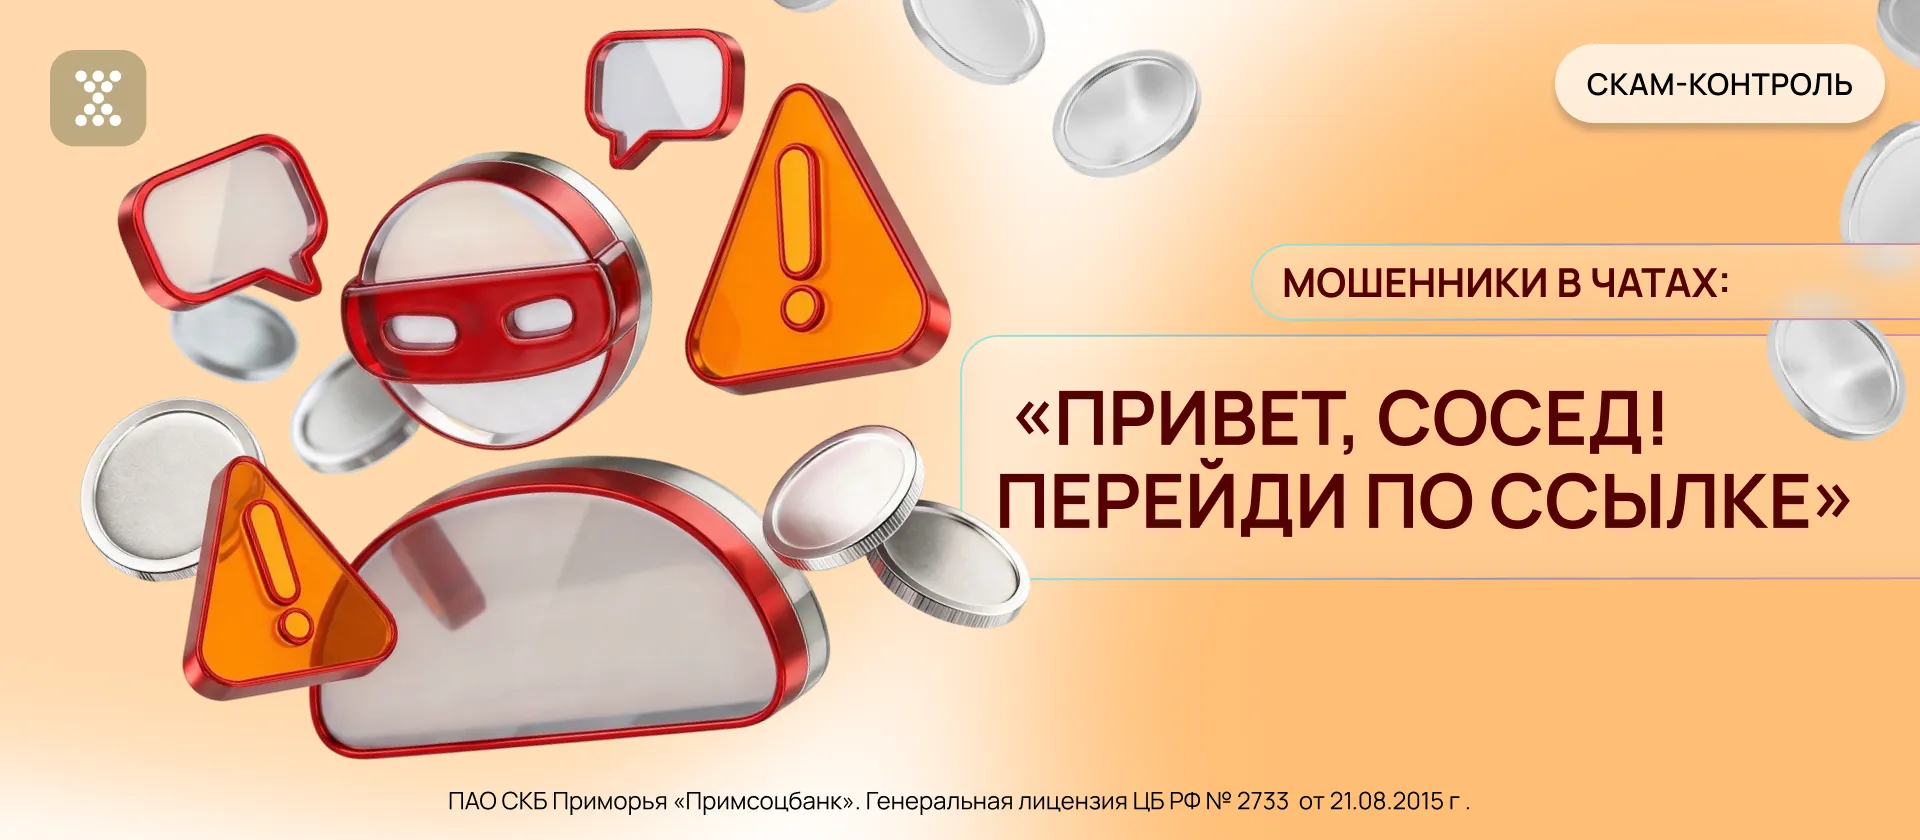
Чаты стали привычной частью нашей жизни: в них мы обсуждаем бытовые вопросы с соседями, отслеживаем доставку, получаем уведомления от сервисов. Именно эту привычку активно используют мошенники — они выдают себя за знакомых людей и надёжные службы, чтобы выманить у вас данные или заставить совершить перевод.

Когда я уезжала по ВНЖ, мне казалось, что квартиру можно продать потом, спокойно и удалённо. На деле продажа после переезда оказалась отдельным проектом, где важны не только покупатель и цена, но и налоговый статус, способ расчёта и путь денег до нового счёта. Собрала здесь то, что сама проверяла и о чём советую подумать заранее.
Через год или два после переезда у многих моих клиентов меняются документы. Заканчивается срок загранпаспорта, продлевается карточка ВНЖ, кто-то выходит замуж и берёт новую фамилию. Человек занят переездом, работой, детьми и редко вспоминает, что банк тоже должен узнать об этих изменениях. А потом приходит письмо с ограничением операций или карта перестаёт проходить оплату. Расскажу, как я советую обновлять данные, чтобы счёт работал без перерывов.

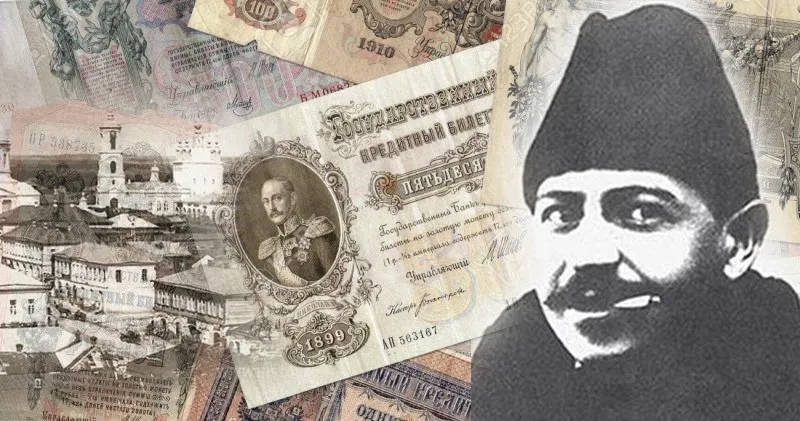
Маленький уездный городок второй половины XIX века. Улицы пыльные, по ним ходят купцы, мещане, приказчики. И в этом городке появляется свой банк - событие почти праздничное. В 1863 году в Скопине Рязанской губернии открылся городской общественный банк. Его возглавил Иван Гаврилович Рыков - человек с именем: купец первой гильдии, почётный гражданин, благотворитель. На его деньги строили храмы и училища, его знали и уважали.
Мошенники часто притворяются сотрудниками фирмы или надёжными исполнителями, чтобы войти в доверие. Их «клиенты» теряют деньги и доверие к добропорядочным предпринимателям.
Тема учёта расходов кажется простой, пока не попробуешь вести его хотя бы месяц. Я перепробовал несколько подходов и понял: дело не в приложении, а в том, насколько система подходит вашему характеру. Расскажу без названий приложений и банков.

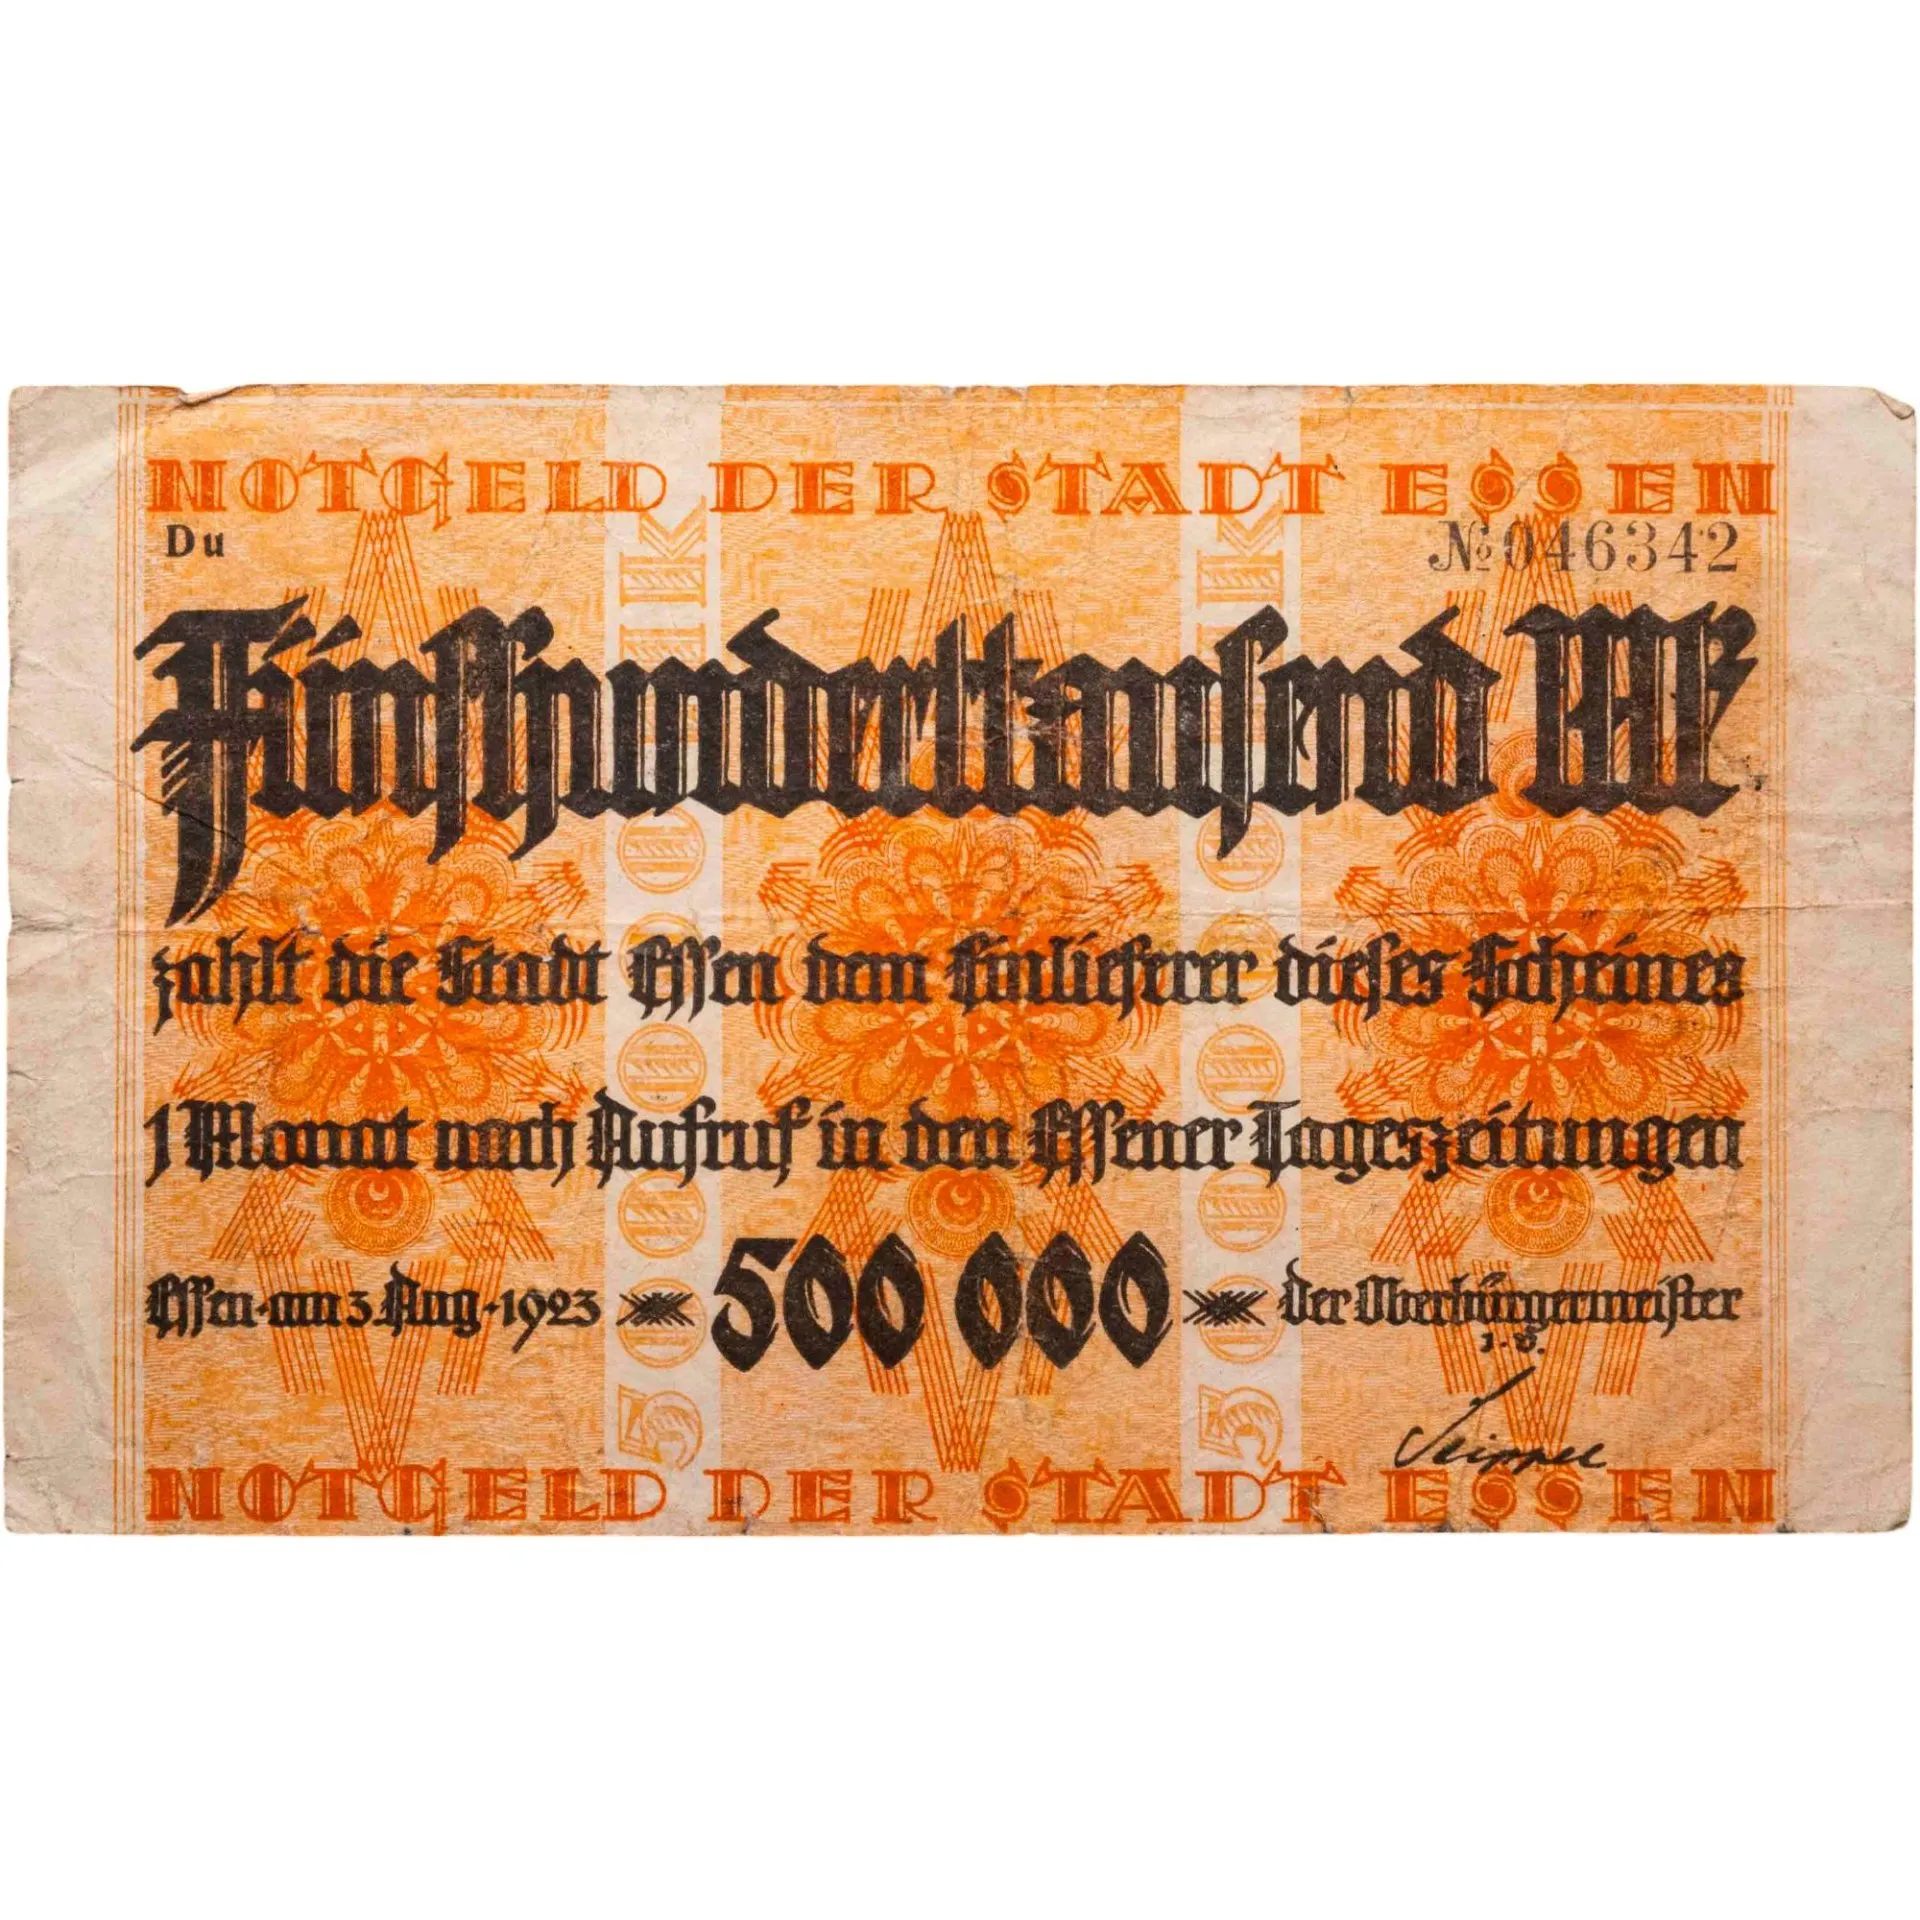
1923 год, Германия. Ты получаешь зарплату - не в конверте, а в мешке. И знаешь главное правило: потратить надо сегодня. Потому что завтра эти пачки купюр будут стоить меньше, чем сама бумага, на которой они напечатаны. Цены растут по несколько раз в день. Буханка хлеба - уже не пара марок, а тысячи. Экономика будто сорвалась с тормозов. В такой обстановке центральные власти просто не успевали спасать ситуацию. А жизнь в городах не останавливалась: нужно было платить учителям и водителям...
Раньше я думал: вот получу зарплату, оплачу все счета, куплю что нужно, а остаток отложу. На практике остатка никогда не было. Всегда находились какие-то срочные траты или спонтанные покупки.
Тогда я поменял подход. Теперь я не откладываю «остаток», а сразу в день зарплаты перевожу 15-20% на отдельный накопительный счет. Делаю это первым делом, еще до оплаты квартиры или походов в магазин.
Это называется «платить сначала себе». Психологически это сложно только в первый месяц. Зато потом быстро...