


Как мы с женой собираем семейный планер
У нас с женой несколько карт, вклады, ипотека и обычные домашние дела. Ещё предстоит ремонт квартиры. Всё это постепенно превратилось в бесконечные вопросы: «Ты оплатил?», «Когда заканчивается вклад?», «У кого сейчас кешбэк на продукты?»
Сначала вели таблицу расходов. Потом захотелось собрать в одном месте ещё и то, что нужно сделать. Так появился планер «Вместе». Делаю его с помощью ИИ, а проверяем мы с женой: заполняем свои записи и сразу видим, где удобно, а где опять намудрил.
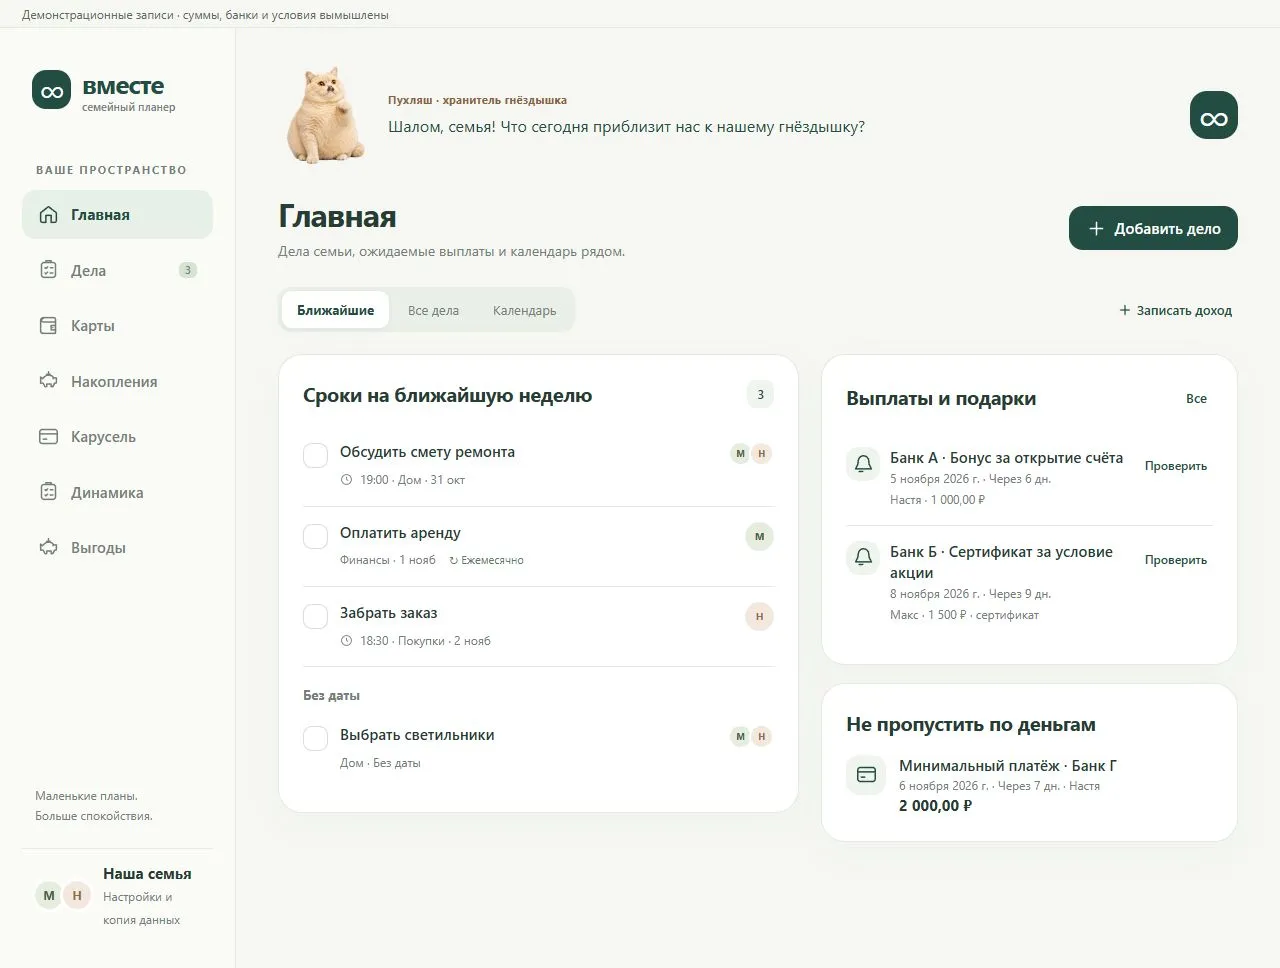
В делах можно выбрать ответственного, поставить дату и напоминание. Ипотеку достаточно записать один раз — задача повторяется каждый месяц. А что-нибудь вроде «выбрать двери» может висеть без даты, пока руки не дойдут.
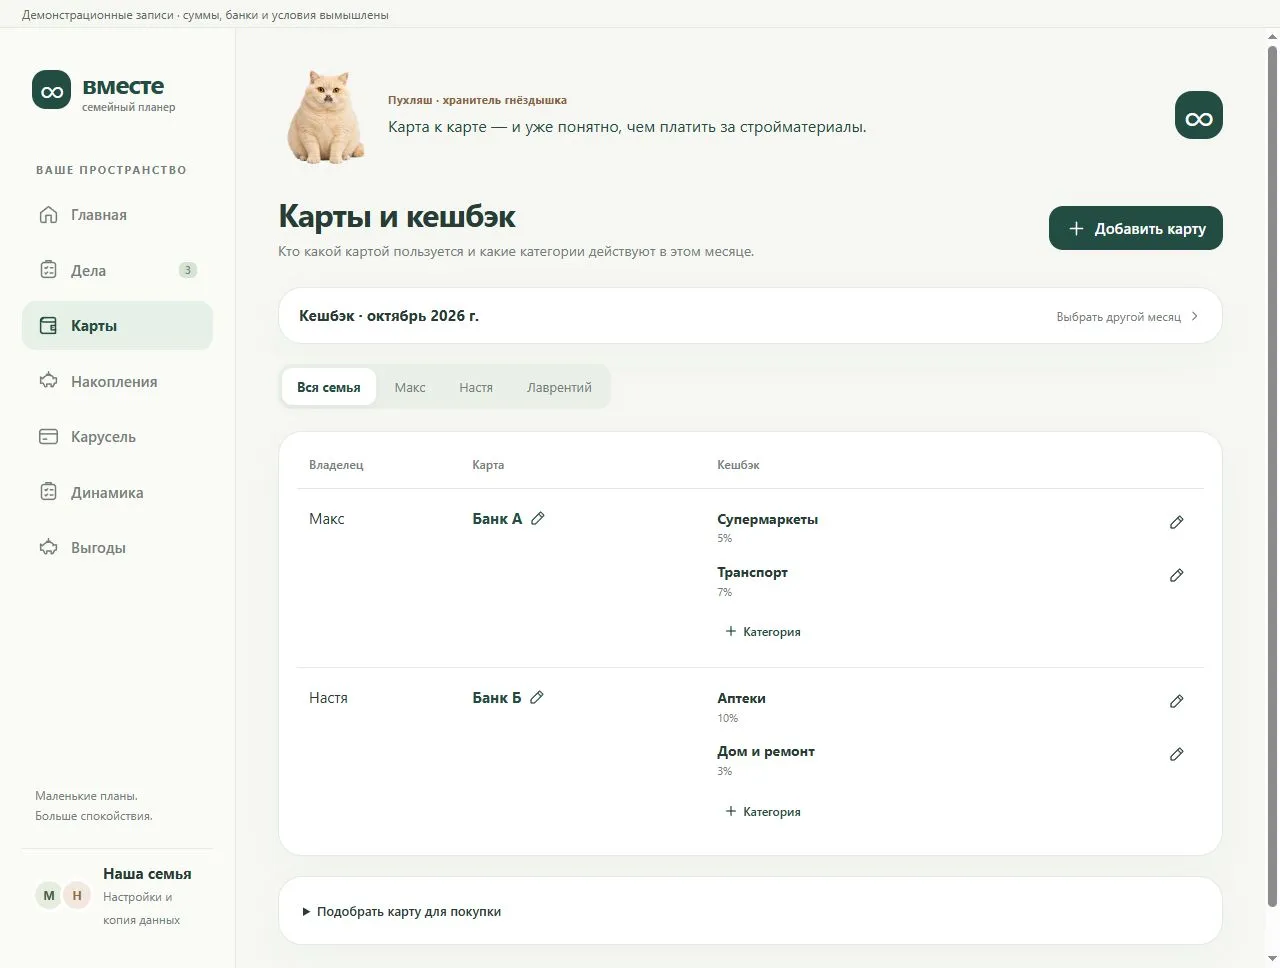
Карты сделали таблицей: чья, какой банк, какие категории кешбэка выпали в этом месяце. Категории пока заполняем вручную. Никакой связи с банковскими кабинетами у приложения нет.
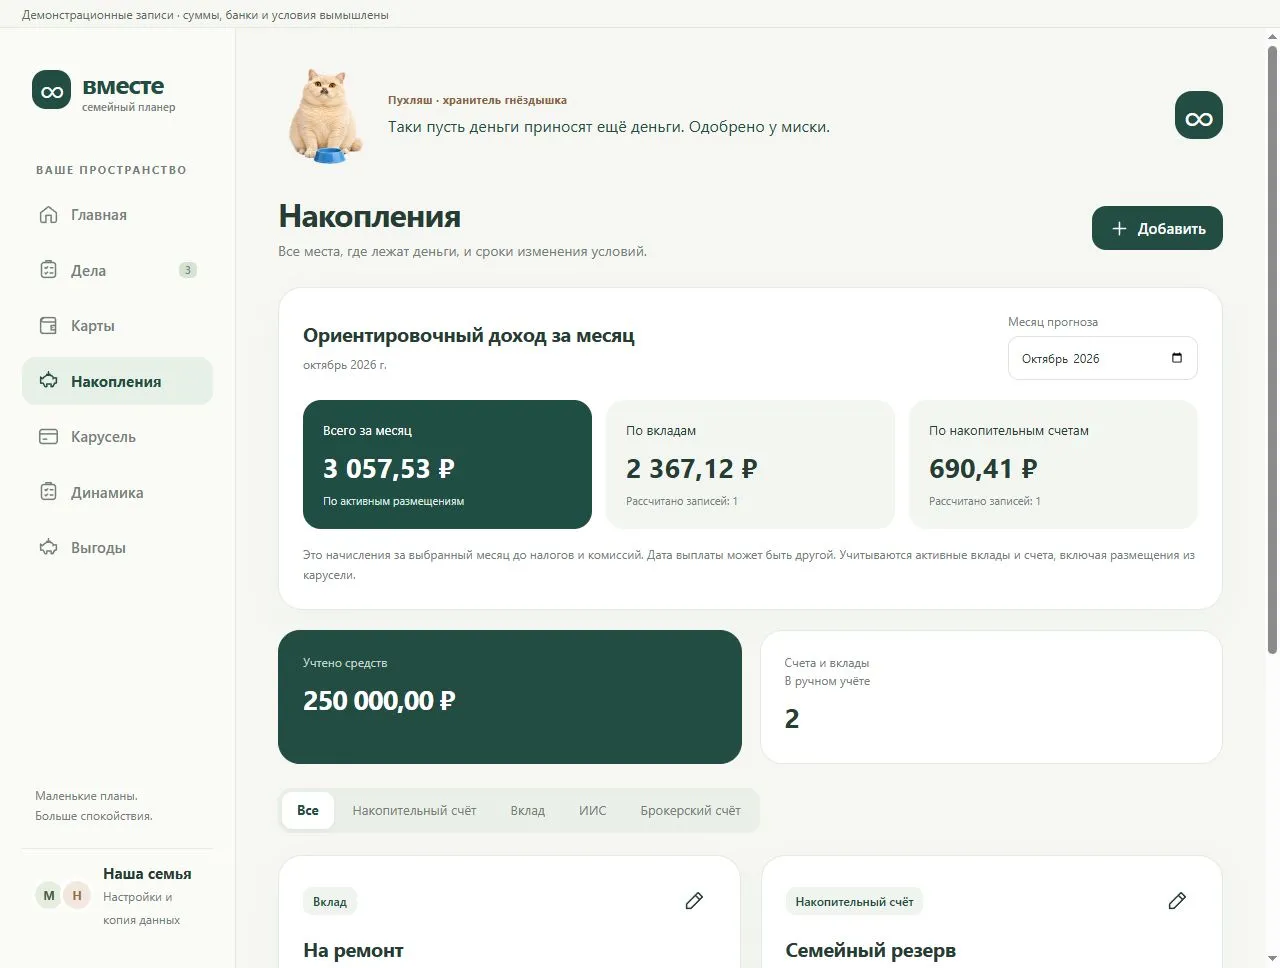
В накоплениях видны суммы, ставки и сроки. Отдельно считается примерный доход за месяц по вкладам и накопительным счетам, до налогов и комиссий. Когда впереди ремонт, смотреть на эти цифры особенно интересно. Сразу прикидываешь: это на двери, это на кухню, а вот это лучше пока вообще не трогать.
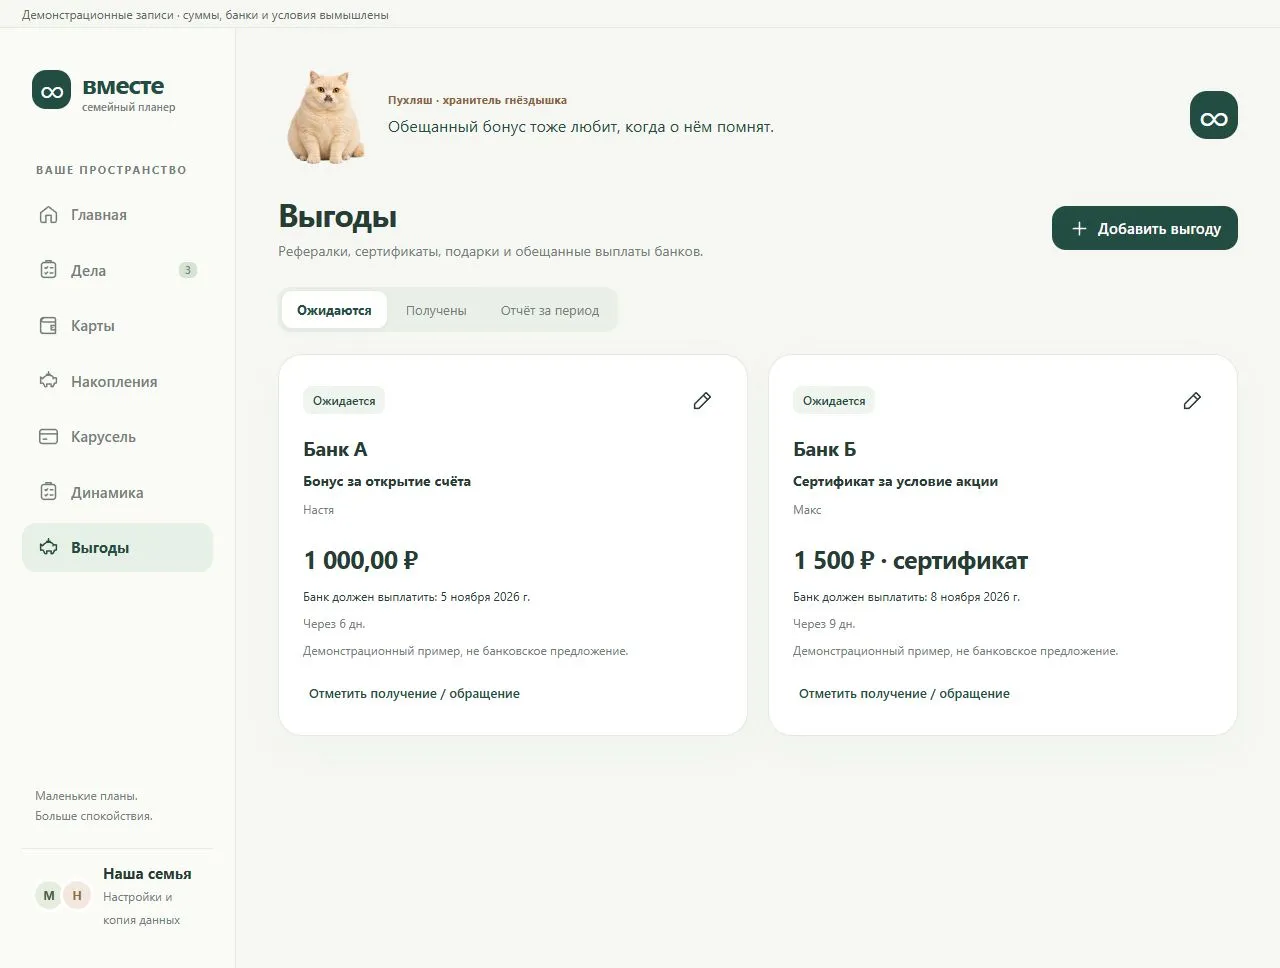
Для кредиток вынесли долг, минимальный платёж и окончание грейса. Для обещанных банковских выплат и сертификатов есть отдельный список. Не хочется забыть про акцию и потом гадать, выплатил банк обещанное или нет. Теперь хотя бы есть куда заглянуть.
Больше всего возни оказалось с обменом между телефонами через общую папку на Яндекс Диске. Ручное обновление работает, автоматическое ещё доводим. Уже пришлось восстанавливать записи после неудачного выбора версии, так что резервные копии теперь воспринимаю гораздо серьёзнее.
И добавили Пухляша — нашего нарисованного кота. После записи дохода может выдать: «Казна растёт, милорд». Вроде баловство, но заходить приятнее.
Пока делаем под себя. Жена посмотрит очередную версию — обязательно найдёт, что убрать или переделать. По-моему, так и получается что-то удобное.
А вы семейные деньги ведёте вместе или у каждого свой учёт?


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Уралсиб банк уже примерно год донимает спам-звонками, говорила вежливо, невежливо, чтобы перестали звонить - оператор обещала неоднократно удалить мой номер из базы. Но звонки до сих пор продолжаются. Как это прекратить?
Госдума уже приняла в 1м чтении предложения внесение поправок в НК РФ , в том числе изменений по порядку надообложения физических лиц на 2027г. Предполагается существенно изменить саму БАЗУ и сделать её единой, для конкретного физлица - налогоплательщика по всем его доходам с введением прогресивной шкалы ставок и её увеличением , вплоть до 22%.

Многие мои клиенты после переезда по ВНЖ не продают квартиру в России, а сдают её. Это понятное решение: жильё остаётся, а аренда помогает покрывать часть расходов на новом месте. Но через год-два почти у всех возникают одни и те же вопросы. Сколько теперь платить налога, кто должен подавать декларацию и как получать арендную плату, если сама живёшь в другой стране. Расскажу, на что я советую обратить внимание.
Ко мне всё чаще обращаются клиенты, которые уже несколько лет живут за границей по ВНЖ и вдруг узнают, что им полагается наследство в России. Квартира родителей, вклад бабушки, деньги на счёте. Эмоционально это тяжёлое время, а тут ещё нотариус, банк и вопросы, как всё это вообще сделать издалека. Расскажу, как я советую действовать, чтобы деньги дошли до вас без лишних задержек.
Подскажите пожалуйста, кто увидел этот пост: как не обманув и не угробив все свое время и здоровье остаться с деньгами,семьёй и друзьями? Я просто не вывожу уже
В личных финансах есть понятие ментального учёта, когда наш мозг делит деньги на разные невидимые категории в зависимости от того, как они были получены. Наш разум относится к одинаковым суммам совершенно по-разному, что часто приводит к глупым расходам. Я столкнулся с этой психологической ловушкой на собственном опыте и хочу рассказать, как она ломает планирование бюджета.

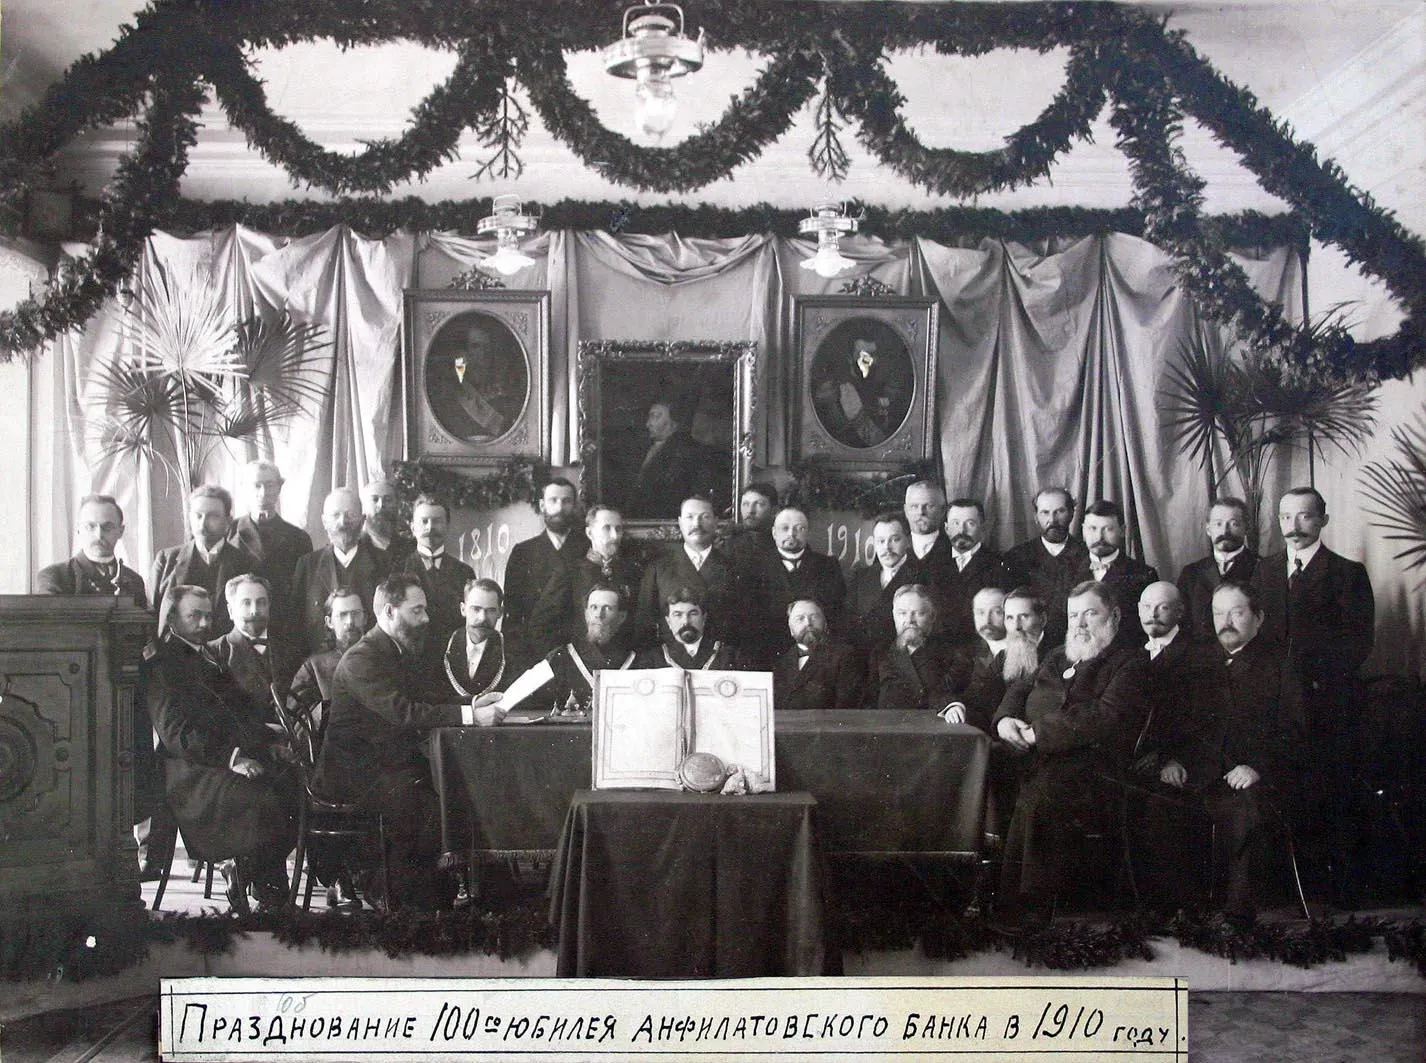
В уездном Слободском Вятской губернии в начале 19 века случилось то, что ломало привычные правила. Кредит в России тогда был делом избранных: дворяне получали ссуды по протекции, купцы договаривались в столицах, а обычный горожанин шёл к ростовщику - и попадал в жёсткие условия с заоблачными процентами. Но в 1810 году в Слободском открылся банк, где деньги могли получить и мещанин, и ремесленник, и мелкий торговец - под понятный и умеренный процент. И это был банк имени Ксенофонта Алексеевича...

С 26 октября по 7 ноября 2026 года в России проходит акция «Монетная неделя». Организатор - Банк России, а участвуют крупнейшие кредитные организации. Любой желающий может принести накопившиеся монеты в отделение банка и обменять их на банкноты или зачислить сумму на счёт. Без комиссии и без лишних вопросов.

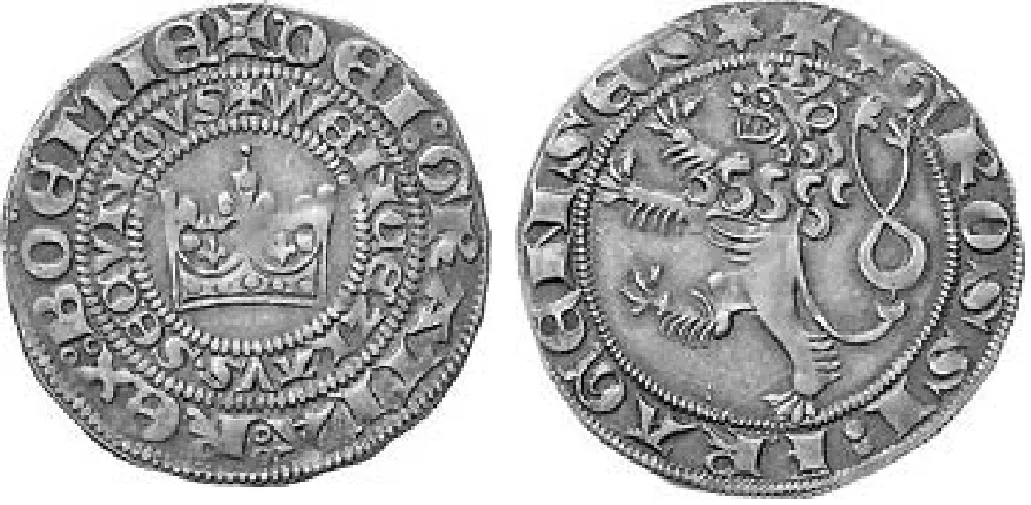
Ты держишь в руке монету и знаешь: если не потратишь её в ближайшие месяцы, она станет дешевле. Не потому что металл подешевел, а потому что так задумали власти. Это не фантастика и не сбой в экономике - это был вполне осознанный приём, который веками использовали, чтобы деньги не залеживались в сундуках, а работали.
Я решил провести эксперимент: ровно семь дней - только купюры и монеты. Никаких карт, никаких «одним нажатием». Мотивация была простая: в приложении банка траты сливались в серые столбцы, а я хотел почувствовать деньги. Реально держать их в руках и отдавать.