


РусГидро против шорта бота
Неудобный пост, но честный.
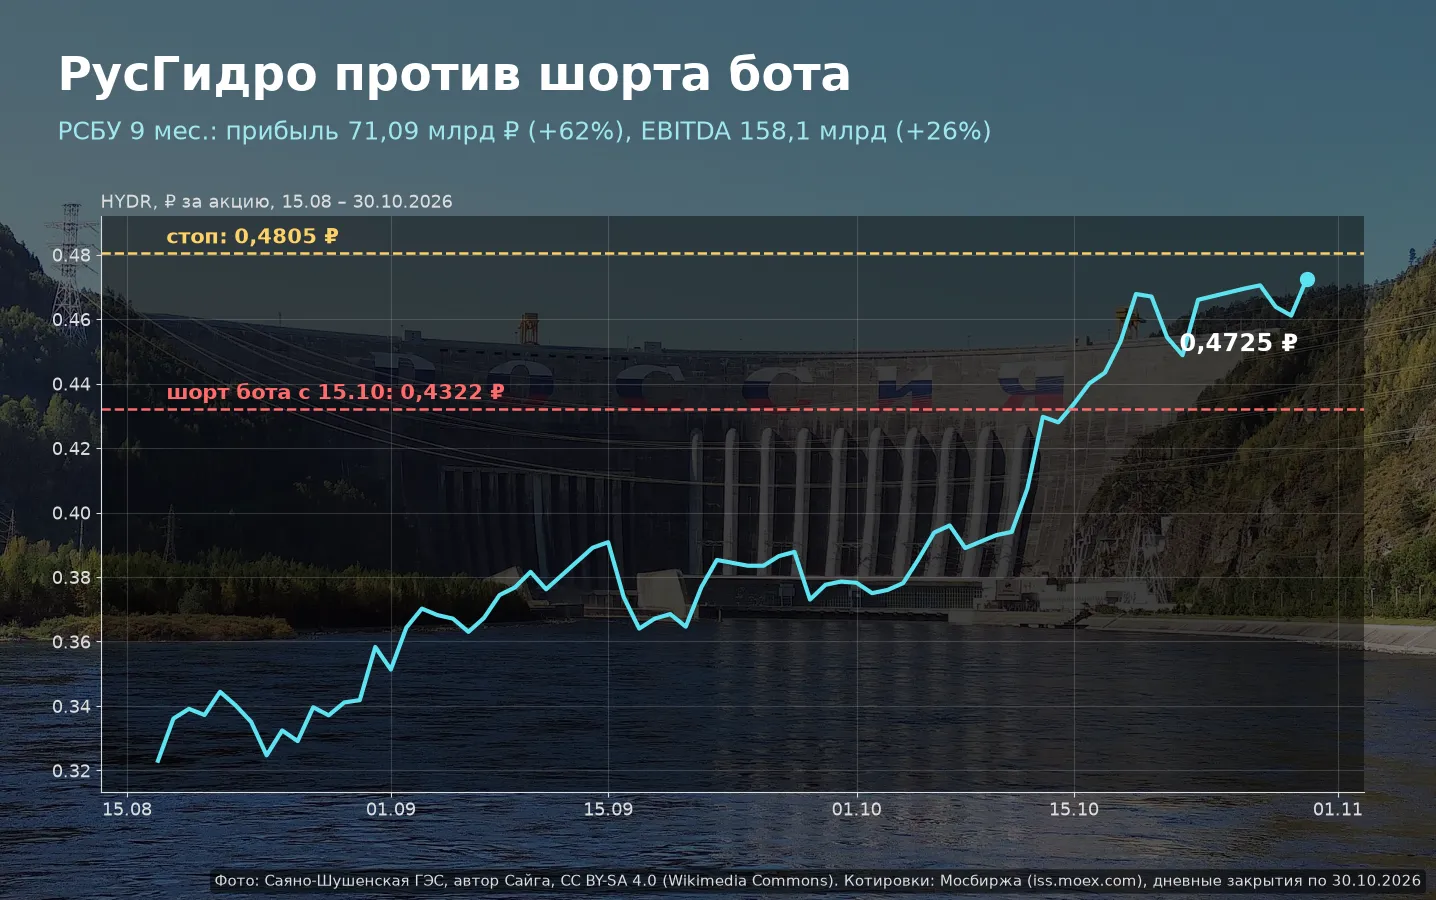
Сегодня РусГидро вышло с РСБУ за 9 месяцев. Чистая прибыль 71,09 млрд ₽, +62%. EBITDA 158,1 млрд (+26%), выручка 247,69 млрд (+17%). Хороший отчёт. Тут нечего вывернуть.
А мой бот с 15 октября в шорте. Продал по 0,4322 ₽. Сейчас бумага около 0,471 ₽, сегодня +2%, и позиция в минусе примерно на 9%.
Стоп стоит на 0,4805 ₽ ещё с 24-го. До него около 2%. Для Гидры это один бодрый день)) Выбьет - бот выйдет с минусом около 11% по сделке.
Есть одна строчка, за которую шортист может держаться: долг с начала года +19%, до 696,7 млрд. Держаться за неё сегодня, ну такое)
Чтобы не путались. Из длинной РусГидро в стратегиях я вышел 28-го на ребалансе. Бот живёт отдельно, и это его шорт, а не продолжение моих сделок.
Руками ничего не трогаю. Стоп не отодвигаю, шорт не закрываю. Договаривались же: стоп есть стоп, даже когда очень хочется «ещё чуть-чуть». Бот пока держит.
Если стоп сработает, напишу отдельно. Рубрика «бот накосячил» давно напрашивается)))
#РусГидро #РСБУ #шорт

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

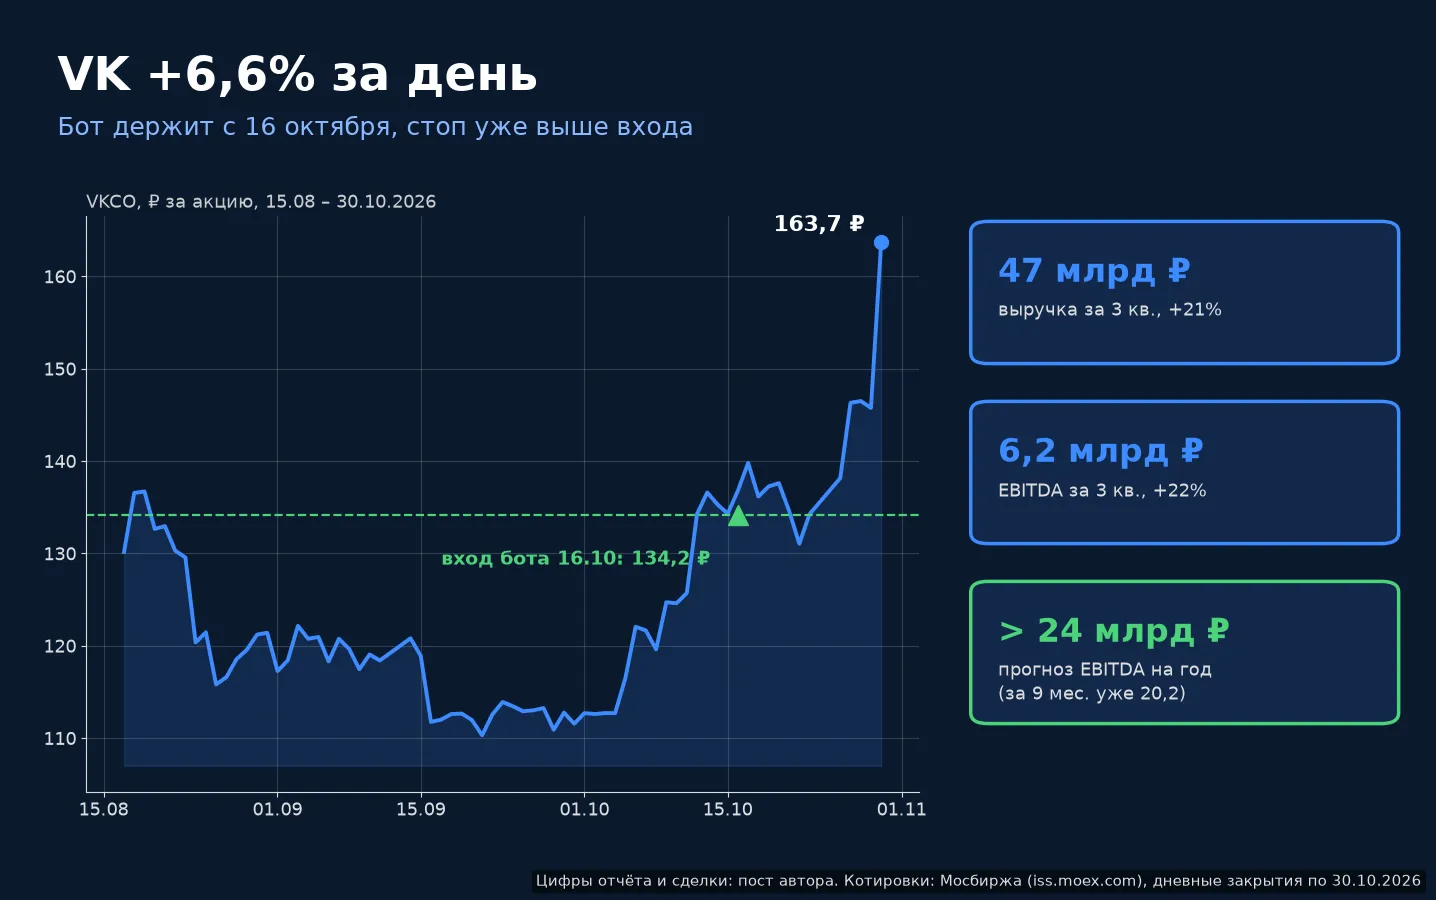
Сделка недели у моего бота - VK. Сам удивился)
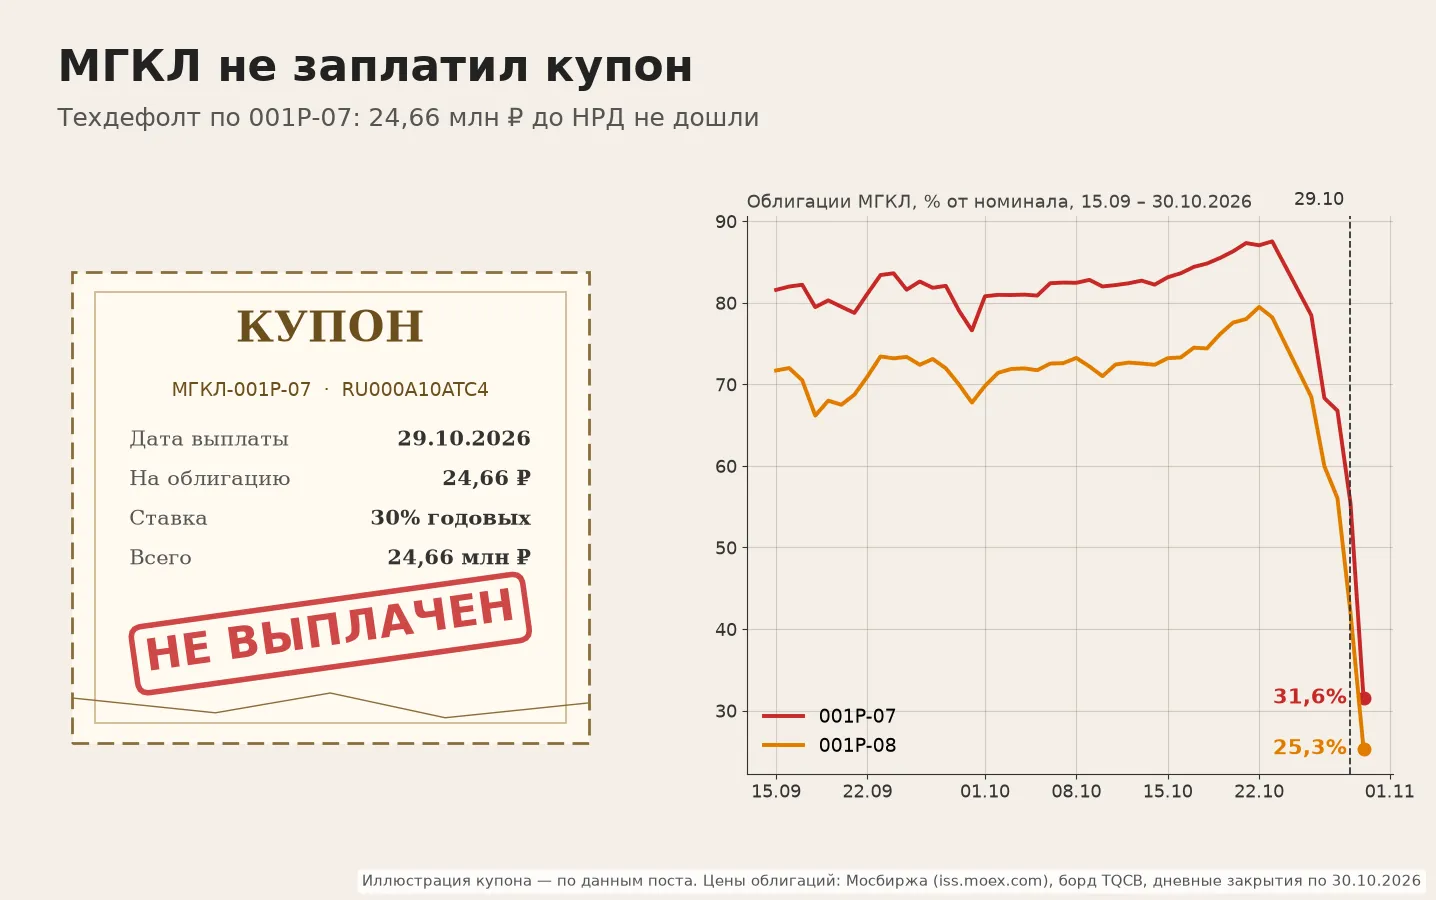
Ну вот и следующий этаж. МГКЛ не заплатил купон.
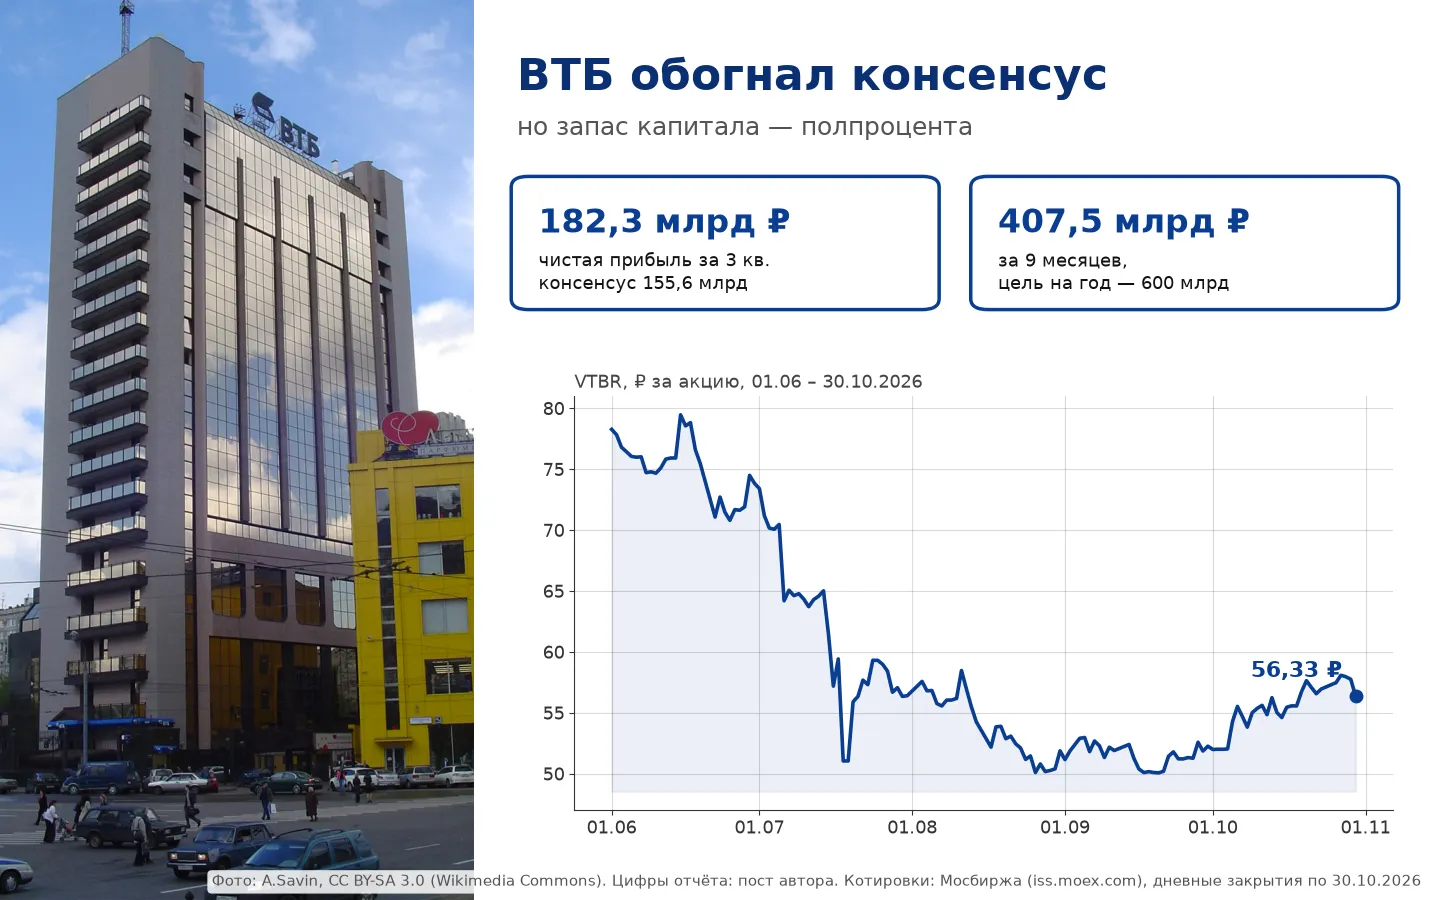
ВТБ сегодня обогнал консенсус на 27 млрд. Сбер 28-го попал в консенсус копейка в копейку. А покупал я на этой неделе всё равно Сбер)
В условиях высокой ключевой ставки у многих инвесторов замыливается глаз. Кажется, что консервативные инструменты будут приносить двузначную доходность вечно. Однако именно сейчас зарождаются обидные ошибки, которые вскроются при развороте рынка.
28-го разбирал ранние признаки до дефолта. Вчера по МГКЛ цепочка доехала почти до пола.
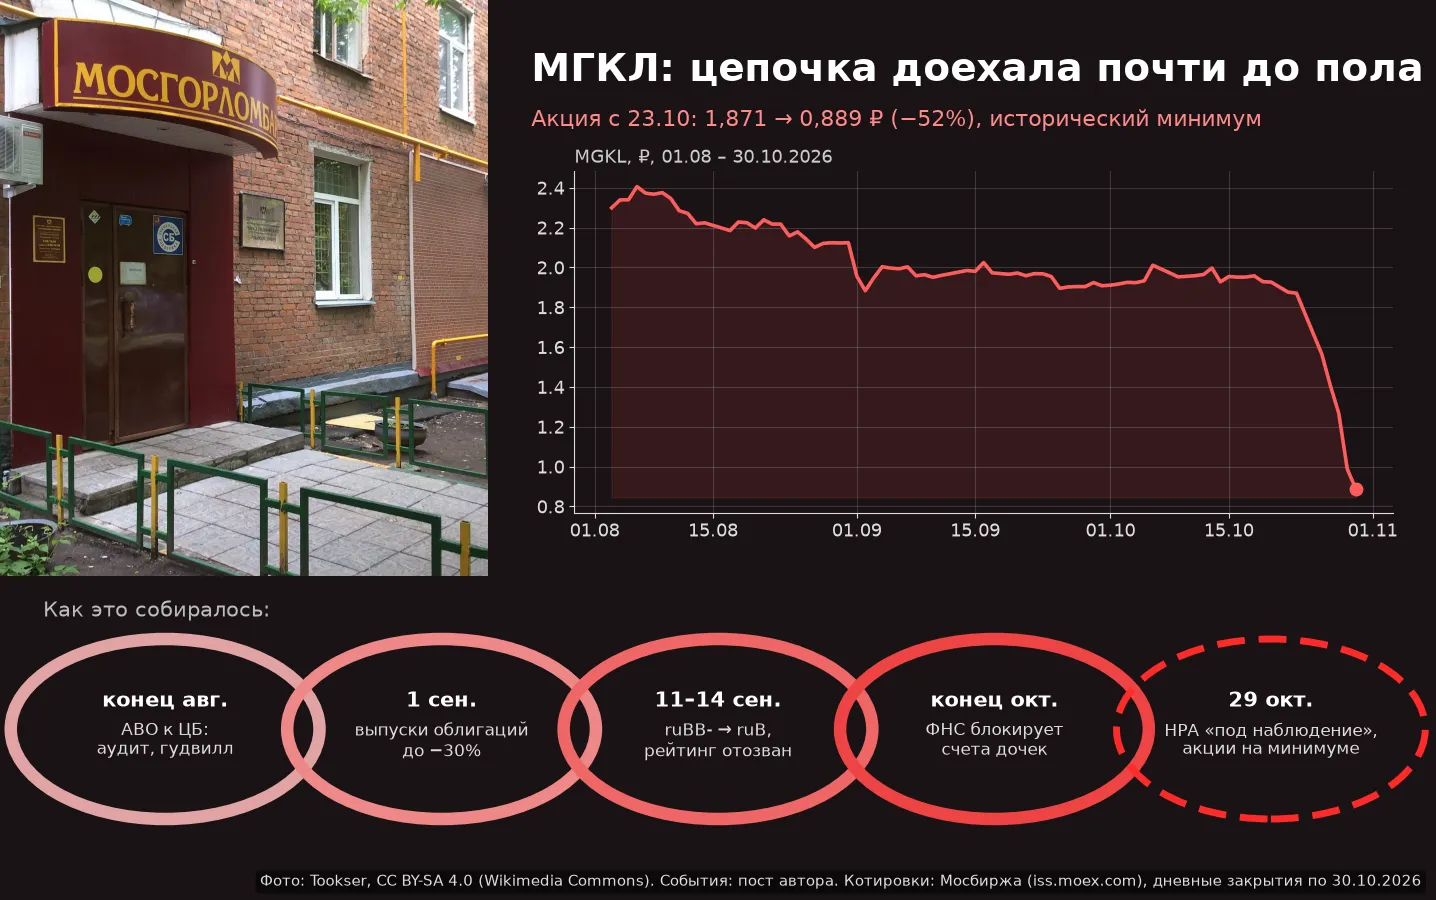

На форуме Московской биржи по корпоративному управлению 29 октября обсудили тему, которая обычно остается в тени. Речь о качестве аудита и о том, кому инвесторы могут доверять свои деньги. Поводом стал конкретный случай: публичная компания в конце прошлого года сменила аудитора, а через полгода допустила череду технических, а затем и фактических дефолтов. Аудитор при этом выпустил заключение без оговорок.
Всем привет! Хочу узнать ваше мнение. Сейчас активно обсуждают разные инструменты для сохранения капитала: от классических банковских вкладов под высокий процент до облигаций и акций.Кто куда сейчас инвестирует или просто копит? Делитесь своим опытом в комментариях, особенно интересно послушать про консервативные инструменты.
🚁 Новый корабль сначала сбросят с вертолёта
Увидел в приложении Альфа‑Инвестиций акцию: можно получить до 7000 ₽ в подарок при открытии брокерского счёта. Сразу скажу — это не гарантированный заработок, а бонус по акции, и инвестиции всегда связаны с риском: можно потерять вложенные деньги.
Друзья, сегодня Яндекс. Отчёт за 3 квартал — без сюрпризов: выручка 411 млрд (+12%), ровно в консенсус. EBITDA 88 млрд — чуть ниже ожиданий. Прибыль почти не выросла. Скучный хороший отчёт.