


Деньги на виду: как накопительные счета перехватили лидерство у срочных вкладов
Пока банки спорят о ставках и запускают промовклады, вкладчики сами незаметно переписали правила игры. Главный тренд 2026 года - деньги уходят туда, где их можно забрать в любой момент. За девять месяцев объём розничных сбережений в банках вырос на 2% и превысил 67,4 триллиона рублей. При этом почти весь прирост - около 94% - пришёлся на накопительные счета. Впервые за десятилетия срочные вклады оказались на вторых ролях.
Что происходит на рынке сбережений
Динамика говорит сама за себя. В сентябре объём средств на накопительных счетах вырос на 63 миллиарда рублей (плюс 0,6%) и превысил 10,7 триллиона. С начала года прирост составил около 1,5 триллиона рублей - это 17%. Это не разовый всплеск, а устойчивый сдвиг в поведении людей.
Срочные депозиты, напротив, теряют деньги. В сентябре их объём снизился на 85,9 миллиарда рублей, а в августе падение было ещё сильнее - 107 миллиардов. При этом люди не забирают деньги из банков: они просто перераспределяют их. Из «замороженных» вкладов средства перетекают в инструменты с гибким доступом. Банки это видят и реагируют. С 1 ноября один крупный банк повышает промоставку по накопительному счёту до 14,7% годовых на минимальный остаток. Ещё один банк поднимает ставку по своему счёту с 14% до тех же 14,7%. Конкуренция за остатки на накопительных счетах усиливается: банки борются за тот самый поток, который уходит из срочных вкладов.
Почему вкладчики выбирают накопительные счета

Ликвидность важнее фиксированной ставки. Главное преимущество накопительного счёта - возможность снять или перевести деньги в любой момент без потери процентов. В условиях неопределённости это перевешивает небольшую разницу в доходности. Если деньги могут понадобиться на срочные нужды, вклад с «заморозкой» становится неудобным. Ожидание изменения ставок. Люди не хотят фиксировать деньги на год или два, если есть вероятность, что ставки изменятся. Накопительный счёт даёт свободу: сегодня ставка одна, завтра можно перейти на другой продукт или банк, не разрывая договор и не теряя начисленные проценты. Точечные промо-ставки и ощущение контроля. Банки не пересматривают всю линейку ставок, а повышают доходность по отдельным счетам, чтобы привлечь клиентов. Это создаёт эффект «видимых денег»: человек держит средства на счёте, видит, сколько процентов начисляется, и чувствует, что управляет доходностью.
Как это меняет логику сбережений
Срочный вклад не исчез и не стал «плохим» инструментом. Он остаётся рабочим вариантом для тех, кто точно знает: эти деньги не понадобятся год или два. Фиксированная ставка защищает от возможного снижения доходности в будущем - это его главный козырь.
Накопительный счёт - это про гибкость. Он подходит для:
- резервного фонда - денег, которые могут срочно понадобиться;
- средств на крупные покупки - когда горизонт планирования не очень чёткий;
- промежуточного хранения - пока человек ищет более выгодный вариант или ждёт подходящего момента.
При этом доходность накопительного счёта не гарантирована на долгий срок. Ставка может меняться, и это нужно учитывать.
На что смотреть, чтобы не прогадать
Срок действия промо-ставки. Часто повышенная ставка по накопительному счёту действует ограниченное время - два‑три месяца, после чего опускается до базовой. Важно заранее понимать, какой доход будет дальше.
Условия начисления процентов. Ставку могут давать только на минимальный остаток за месяц, либо на ограниченную сумму, либо при выполнении дополнительных условий (например, траты по карте или количество операций). Нужно читать, на какую сумму и при каких условиях начисляется обещанный процент.
Не закрывать вклад ради счёта без расчёта. Досрочное расторжение срочного вклада почти всегда означает потерю уже начисленных процентов. Иногда выгоднее дождаться окончания срока, чем переходить на накопительный счёт, даже если там ставка выглядит привлекательнее.
Сравнивать реальную доходность. У накопительного счёта ставка может быть чуть ниже, но за счёт гибкости и возможности оперативно перераспределять деньги итоговая выгода для конкретного человека может оказаться выше.
Пример: как выглядит перераспределение на практике
Допустим, у человека есть 300 000 рублей, которые он откладывает на ремонт. Срок ремонта пока неясен - он может начаться через три месяца, а может через полгода.
- Срочный вклад на 6 месяцев под 13,5% - даёт фиксированную доходность, но деньги «заморожены». Если ремонт начнётся раньше, придётся либо ждать, либо закрывать вклад и терять проценты.
- Накопительный счёт с промо-ставкой 14,7% на первые три месяца - позволяет забрать деньги в любой момент, проценты сохраняются. Если через три месяца ставка снизится, можно перевести средства в другой банк или на другой продукт.
В этом сценарии гибкость накопительного счёта даёт больше пользы, чем чуть более предсказуемая доходность вклада.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


В 2026 году в России произошёл неожиданный разворот. После нескольких лет, когда все говорили о переходе на безналичные платежи, объем наличных денег в обращении снова начал расти. В сентябре он увеличился на 370,9 миллиарда рублей. Это на 14,5% меньше, чем в августе, но все равно заметная сумма. А за август прирост составил 434 миллиарда. Глава Минфина Антон Силуанов прокомментировал ситуацию, назвав рост наличных цикличным явлением. По его словам, текущее увеличение - временное, и вскоре оно...

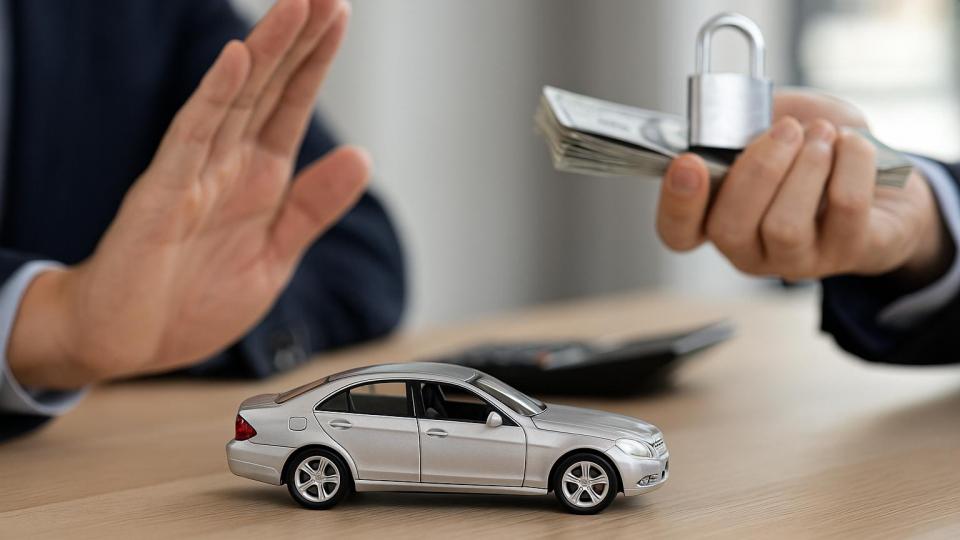
С первого квартала 2027 года Банк России ограничивает выдачу долгосрочных кредитов на автомобили. Если сейчас можно растянуть выплаты на 10 лет, то скоро такие программы станут редкостью или вовсе исчезнут. Регулятор объясняет это рисками, которые накапливаются и для банков, и для самих заёмщиков.
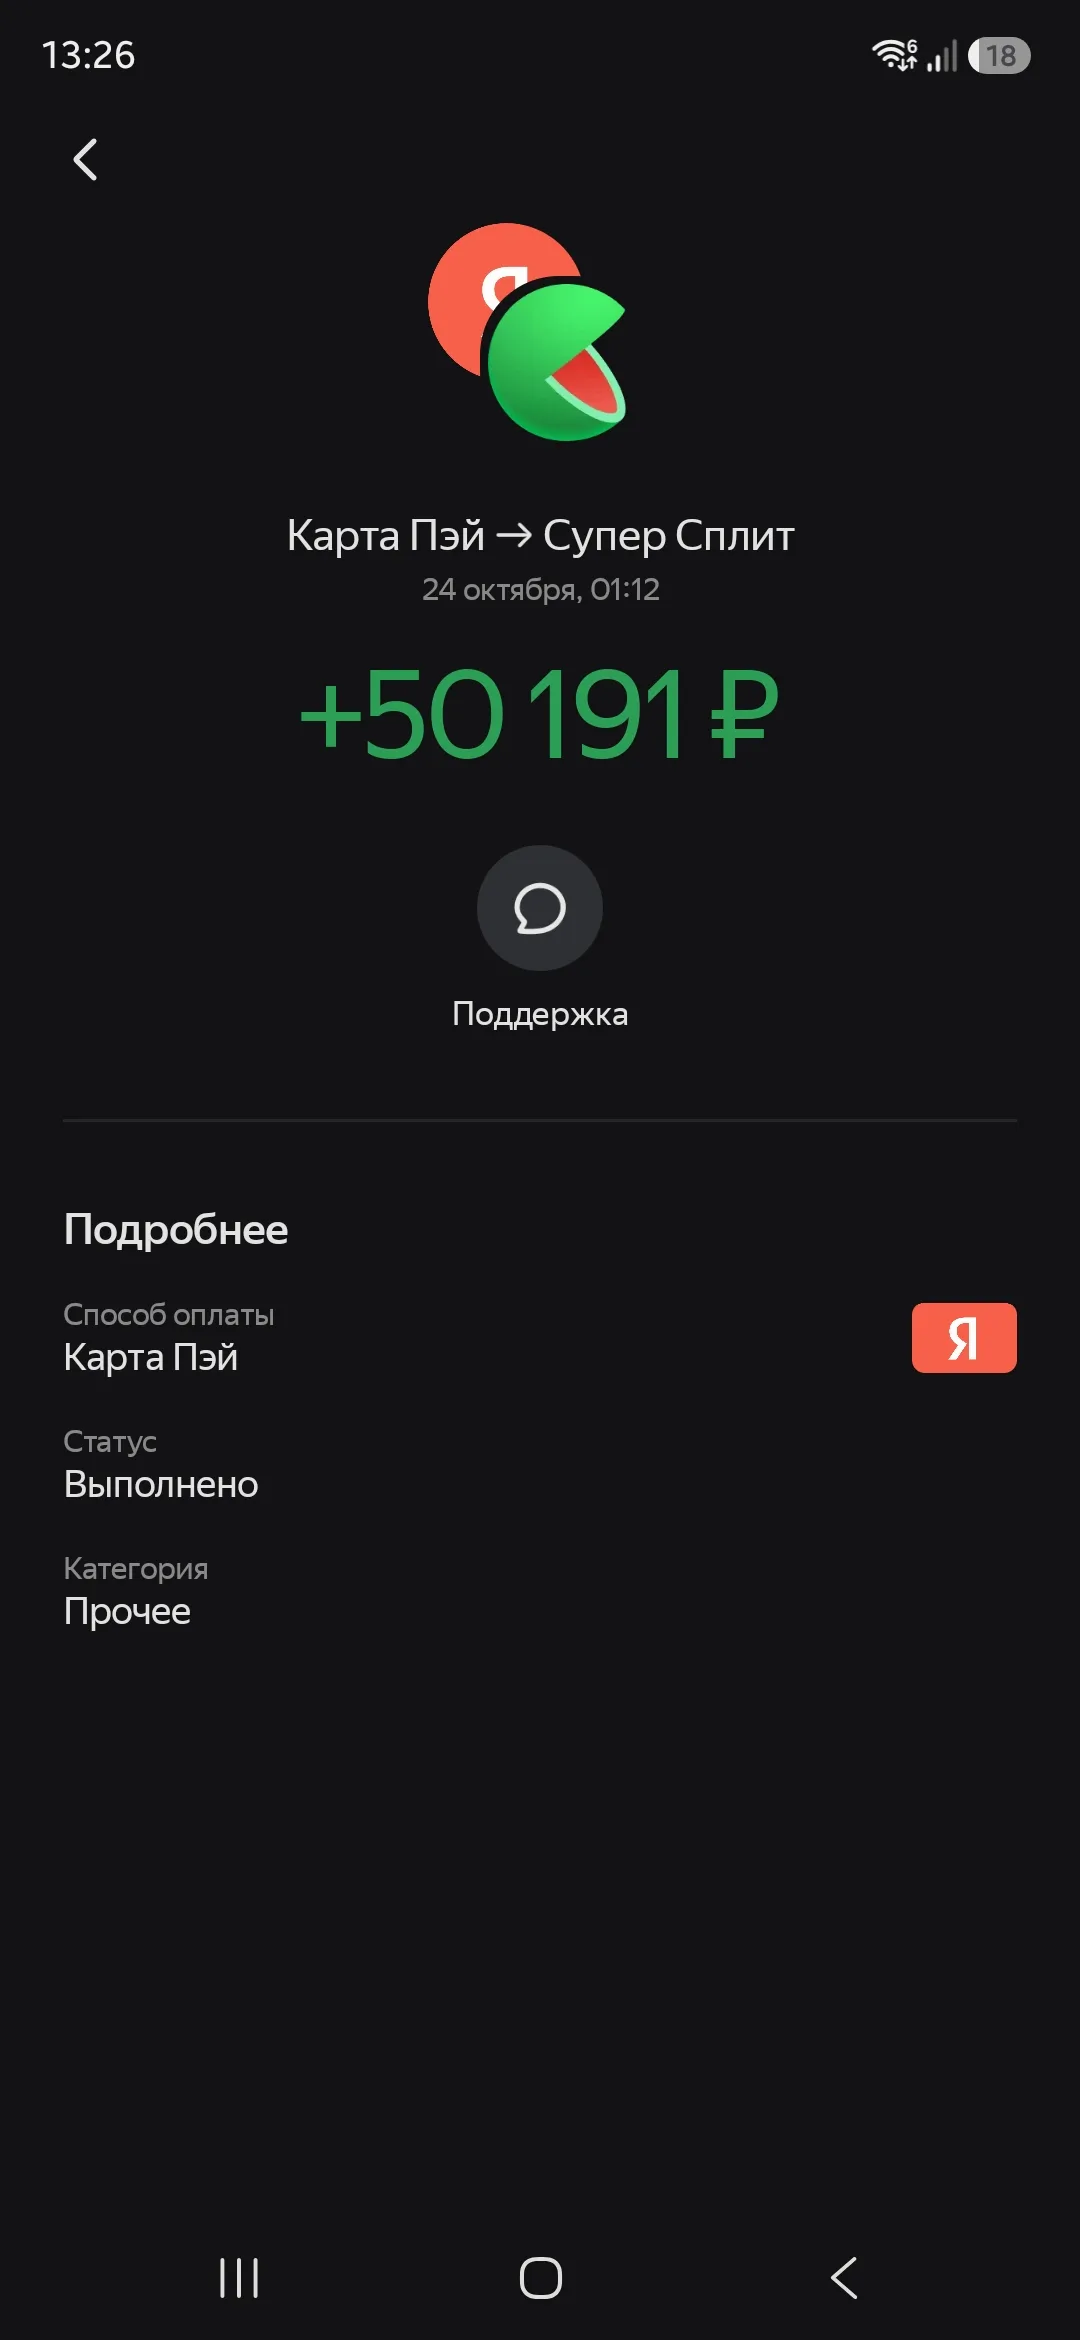
У меня супер сплит на 250 000 рублей, с разделением платежей на 2 части. 17числа каждого месяца с привязанной карты происходит списание в счет яндекс сплита, нО 17 октчбря что-то пошло не так. Дадже те кто добросовестно пользовался сплитом просрочил его в момент сбоя. У меня был платеж 17 октября на сумму 50 191 рубль (за все время пользования сплитом, знаю что платеж формируется в момент каждой последней операции, моя последняя операция была 10 октября, а значит сумму...

Здравствуйте, дорогие участники Диалога! 🤗🌞
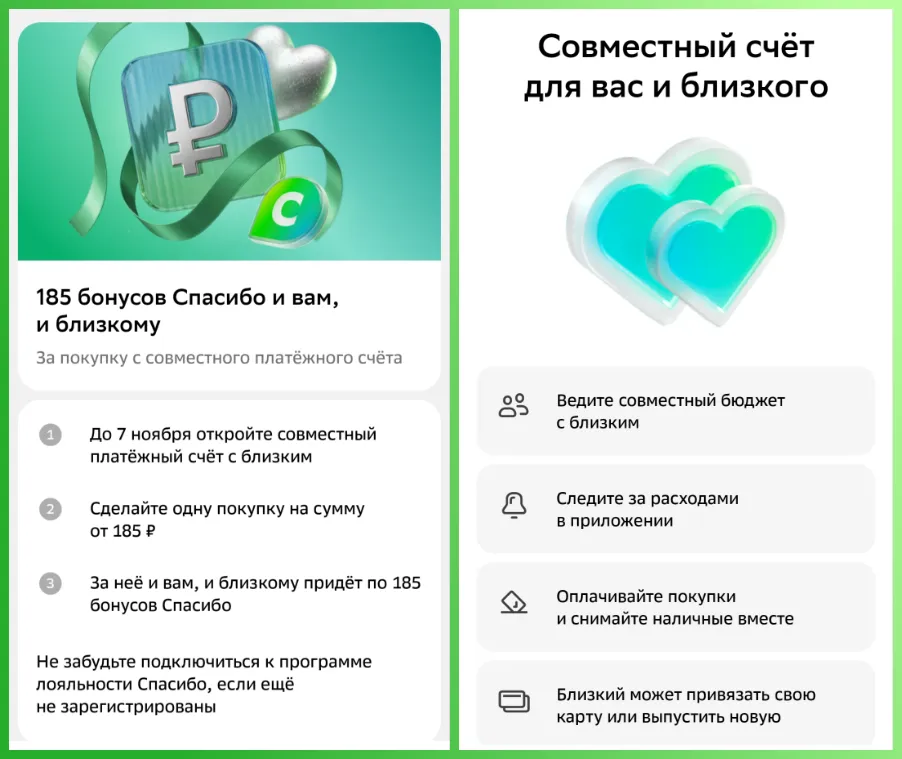


Вот это "подарочек" от Сбера 🥺
Долго считал, что страховка вкладов - это просто «государство вернёт деньги, если что». А когда сумма выросла, полез разбираться - и выяснил несколько вещей, которые переворачивают картину. Главная: лимит 1,4 млн рублей - это не «максимум вклада», а потолок выплат на одного человека в одном банке. И у него есть нюансы, о которых мало кто говорит.
Скажу честно, я сам долго считал так: «Ставка 9% - значит, за год получу 9%». А потом сравнил два вклада с одинаковой ставкой и получил разные суммы на выходе. И начал разбираться, почему так происходит. Оказалось, что всё дело в капитализации и в том, как банк считает проценты. Рассказываю, что понял.

Кажется, что сбережения в банке — дело сугубо личное. Положил деньги, получаешь процент, никому не отчитываешься. Увы, для соцзащиты это не так: начисленные проценты — такой же доход, как зарплата или пенсия. И иногда именно они становятся причиной отказа в выплатах.
Казалось бы, кредитная карта создана только для того, чтобы тратить деньги. Но с помощью нее можно и заработать. Я так зарабатываю деньги уже не первый год. Просто переводишь деньги с кредитного счёта на дебетовый, а потом на накопительный счет. Но дело в том, что почти у всех кредитных карт есть если не комиссия за переводы наличных, то процент за переводы. Нужно просто найти правильную кредитку:) Без комиссий и процентов за переводы. Тогда можно заработать на кредитке, положив с неё деньги...
Со всеми нашими подписчиками хочу поделиться своей реализацией выгодного сотрудничества с Озон Банком.
Здравствуйте, Хозяйка. Вы настоящая хозяюшка, главное, что вы успели вовремя. У меня тоже есть кредитная карта Озон банка,но я как то редко ей пользуюсь, печально. Надо пересмотреть все предложения и пользоваться активнее.
Длительное время пользовались услугами только Сбера. Но в мае 2025 года решили с женой попробовать обслуживание в ВТБ - банке. Перевели туда пенсию, открыли счета. Жене предоставил банк беспроцентную кредитную карту с удобным лимитом. Все было нормально и уже привыкли к новому банку. 29 октября 2026 года пошли в магазин, выбрали товар и хотели рассчитаться по кредитной карте. А нам кассовый аппарат выдает информацию, что средств не хватает. Это вызвало шок и стыд перед продавцом магазина. В...