Ипотека за границей по ВНЖ: что проверит банк и почему просят большой взнос
Почти каждый второй клиент через год-два после переезда задаёт мне один и тот же вопрос: можно ли взять ипотеку в стране, где у него ВНЖ. Аренда съедает заметную часть дохода, хочется своё жильё, а всю сумму сразу на руках обычно нет. Ответ короткий: можно, но банк будет смотреть на вас иначе, чем на местного жителя. Расскажу, из чего складывается это решение и как к нему подготовиться.
ВНЖ даёт право подать заявку, но не гарантирует одобрение
Вид на жительство для банка означает, что вы законно живёте в стране. Но ипотека выдаётся на много лет, и банку важно другое: останетесь ли вы здесь и будете ли платить всё это время. Поэтому он смотрит на срок действия карточки, на основание статуса и на то, как давно вы в стране.
Если ВНЖ выдан на год и продлевается каждый раз заново, а кредит нужен на двадцать лет, у банка возникает понятный вопрос. Это не значит отказ, но условия могут оказаться строже, чем вы рассчитывали. Человеку с долгосрочным статусом или ПМЖ разговаривать с банком заметно проще.
Почему иностранцам называют больший первый взнос
Многие удивляются, когда слышат, что от них ждут более крупный первоначальный взнос, чем от местных заёмщиков. Логика банка простая: у иностранца меньше истории в стране, его доход сложнее проверить, а если он уедет, взыскать долг будет труднее. Больший взнос снижает риск банка.
Конкретные требования сильно зависят от страны, банка и вашего профиля, поэтому я никогда не обещаю клиентам цифру заранее. Правильнее сразу спросить в двух-трёх банках, какой взнос они ожидают именно от резидента с вашим статусом, и только потом выбирать квартиру.
Местная кредитная история начинается с нуля
Ваша кредитная история в России для зарубежного банка, как правило, недоступна или не имеет веса. В новой стране вы начинаете с чистого листа. Поэтому первые месяцы после переезда я советую использовать для того, чтобы эта история появилась.
Помогают простые вещи: счёт в местном банке, на который регулярно приходят деньги, оплата аренды и коммунальных услуг с этого счёта, аккуратное использование кредитной карты, если её дали. Через год такой спокойной жизни заявка на ипотеку выглядит совсем по-другому.
Доход: что банк сочтёт надёжным
Проще всего тем, кто работает по найму у местного работодателя и уже прошёл испытательный срок. Такой доход банк понимает и легко проверяет.
Сложнее, если вы работаете удалённо на иностранную компанию, ведёте бизнес или живёте на доход от аренды в России. Здесь банк попросит больше документов: договоры, выписки за длительный период, налоговые декларации в стране проживания. Если доход приходит из России, банк может отдельно уточнить, как и через какие счета идут деньги, и насколько этот поток устойчив.
Отдельно скажу про налоги. Если вы уже налоговый резидент новой страны, банк почти наверняка захочет увидеть местную декларацию. Без неё подтвердить доход бывает трудно, даже если деньги на счёте есть.
Откуда первый взнос
Происхождение денег на первый взнос проверяют так же внимательно, как и при обычном крупном переводе. Если вы продали квартиру в России, накопили на вкладе или получили помощь от родителей, готовьте документы по всей цепочке: договор, выписку о зачислении, выписки о переводах до текущего счёта.
Частая ошибка: перевести деньги за несколько дней до сделки несколькими частями из разных источников. Для банка это выглядит запутанно. Лучше, чтобы сумма на взнос заранее лежала на одном счёте и её путь был понятен.
Документы, которые стоит собрать заранее
- паспорт и действующая карточка ВНЖ;
- налоговый номер в стране проживания;
- подтверждение дохода: трудовой договор, справки, выписки, декларации;
- выписки по счетам за последние месяцы;
- документы о происхождении средств на первый взнос;
- сведения о других кредитах и обязательствах, в том числе в России.
Документы на русском языке обычно нужно переводить. Уточните в банке, нужен ли нотариальный перевод или апостиль, чтобы не делать работу дважды.
Что учесть, если у вас остались долги в России
Банк спрашивает обо всех обязательствах, и скрывать российский кредит не стоит. Платёж по нему уменьшает сумму, которую вы можете тратить на новую ипотеку, и банк это учтёт. Если же он узнает о долге позже, доверие будет потеряно. Иногда разумнее сначала закрыть старый кредит, а уже потом подавать заявку.
Мои советы перед подачей заявки
Не торопитесь с ипотекой в первые месяцы. Дайте себе время на то, чтобы появились местный доход, история по счёту и понимание, где вы хотите жить.
Сравнивайте не только ставку. Спрашивайте, фиксированная она или плавающая, есть ли обязательная страховка, какие комиссии за досрочное погашение. На длинном сроке эти детали весят не меньше ставки.
Считайте платёж с запасом. Если доход в одной валюте, а кредит в другой, любое изменение курса сразу отражается на бюджете.
И главное: прежде чем вносить задаток за квартиру, получите от банка хотя бы предварительное решение. Я видела истории, когда люди теряли задаток, потому что банк в итоге отказал.
Вместо вывода
Ипотека по ВНЖ вполне реальна, но она требует подготовки. Банк хочет понять, что вы останетесь в стране, стабильно зарабатываете и можете объяснить, откуда деньги на первый взнос. Если подойти к этому спокойно и заранее, разговор с банком проходит без неприятных сюрпризов. Если хотите, напишите в комментариях, в какой стране вы планируете покупку, постараюсь подсказать, на что обратить внимание.
Дарья Мельник, старший консультант по инвестиционным программам BRIDGES


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


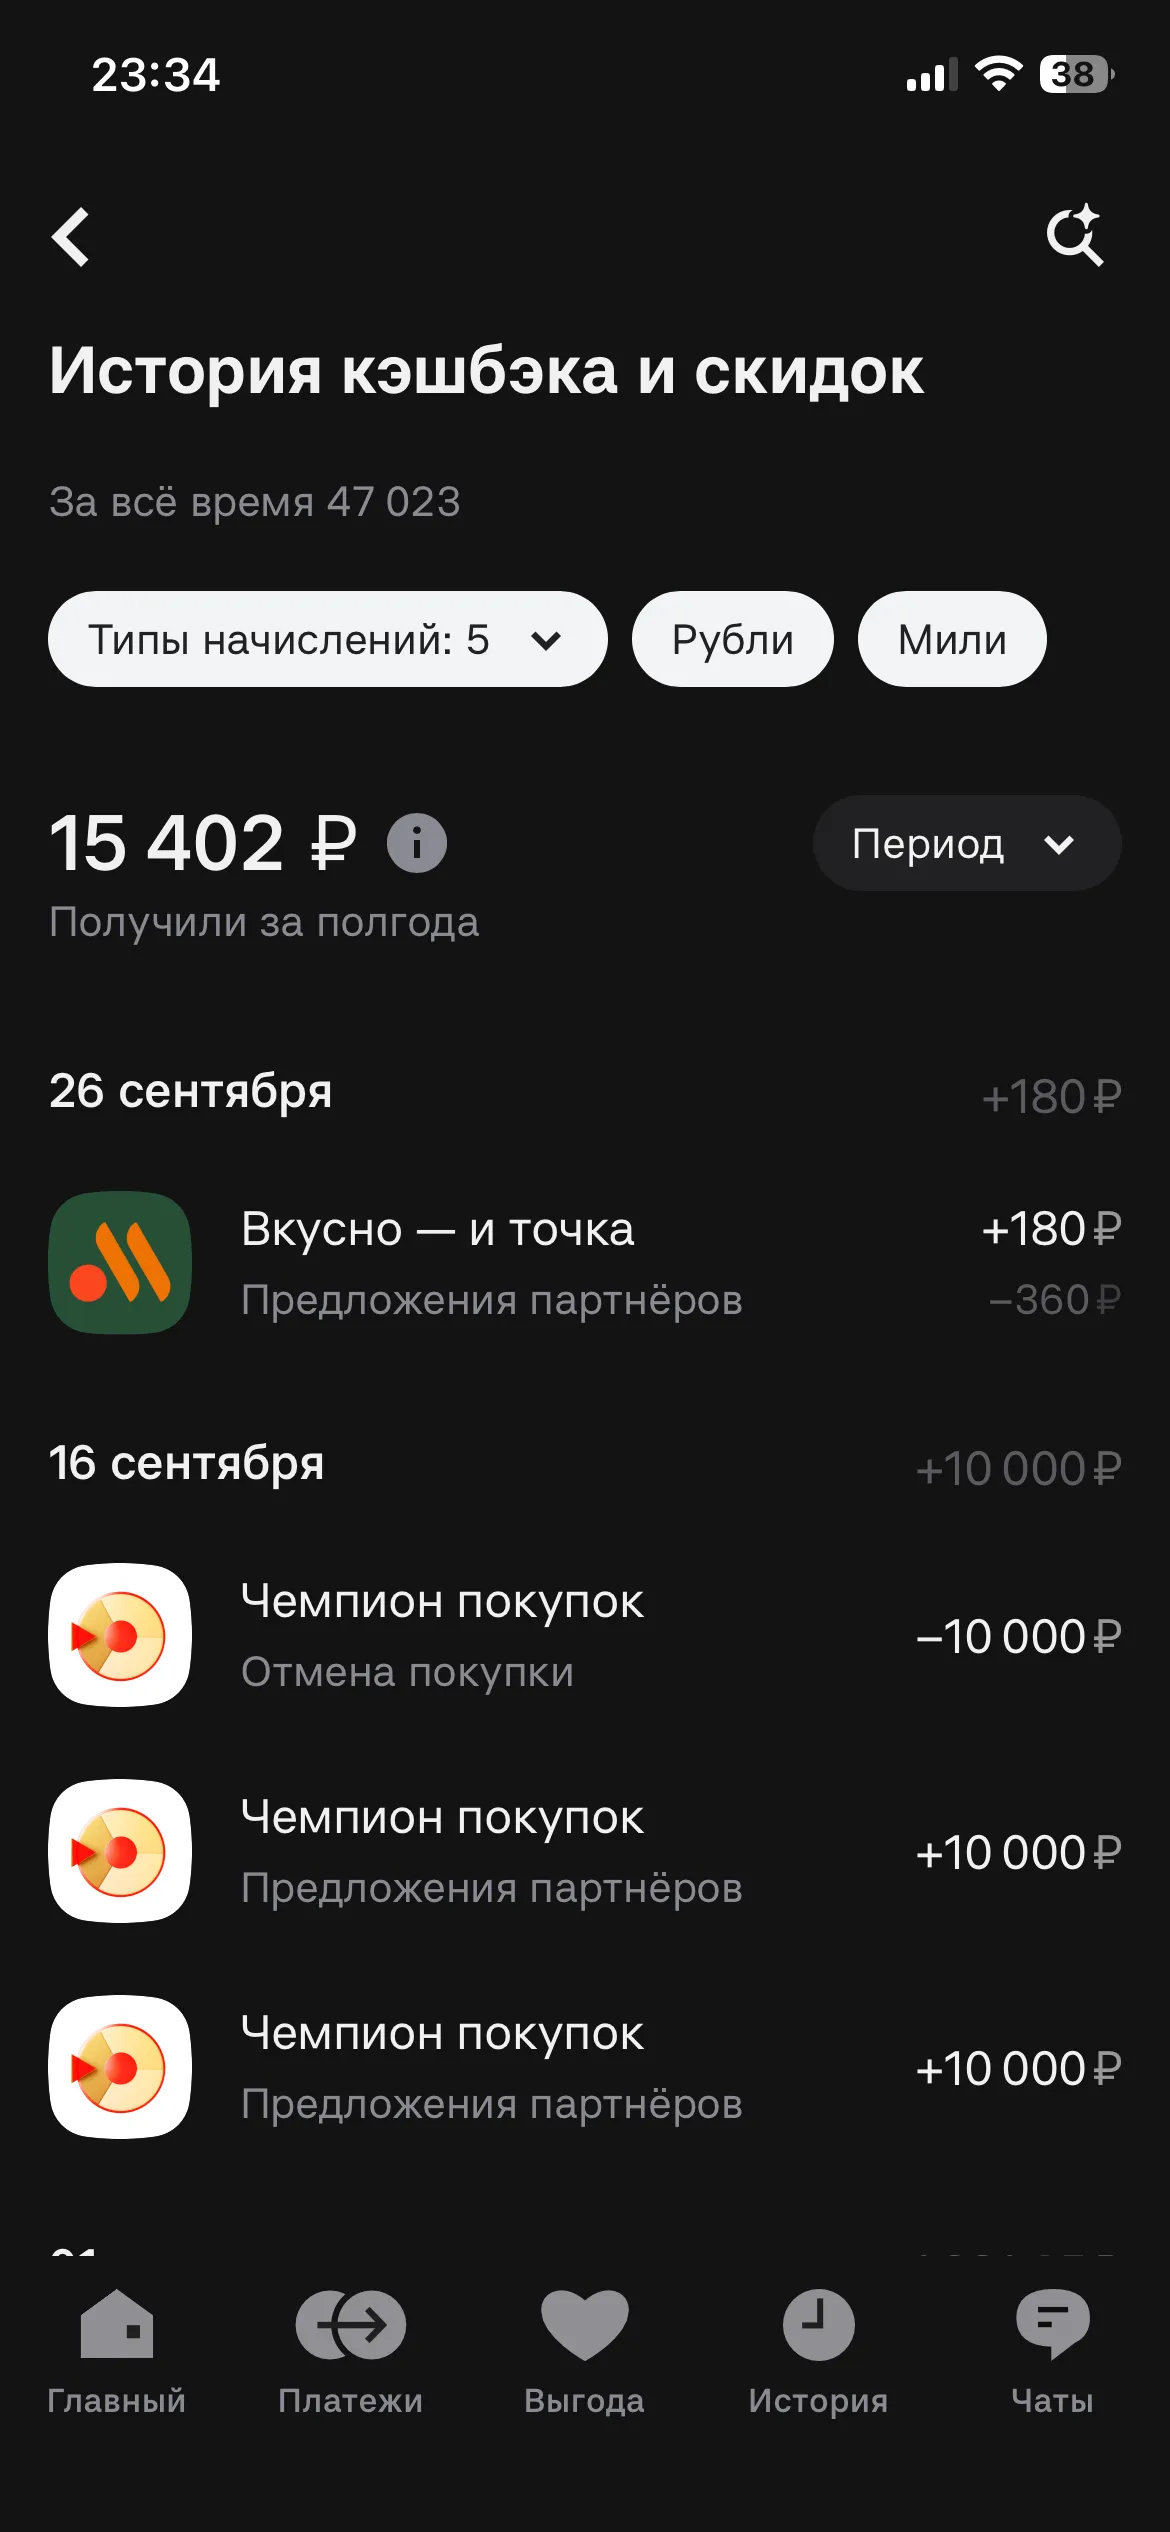
Друзья здравствуйте, думаю никому не сложно зайти в свой банк, личный кабинет и на пару минут посмотреть, что предлагает банк, вам нужна покупка, банк предлагают оплатить её картой и отдает вам кэшбэк, вы в любом случае купите то, что нужно вам, любой другой картой, наличными, но приятно же когда вам что-то возвращают, вот к примеру показываю свои истории кэшбэков и приглашений
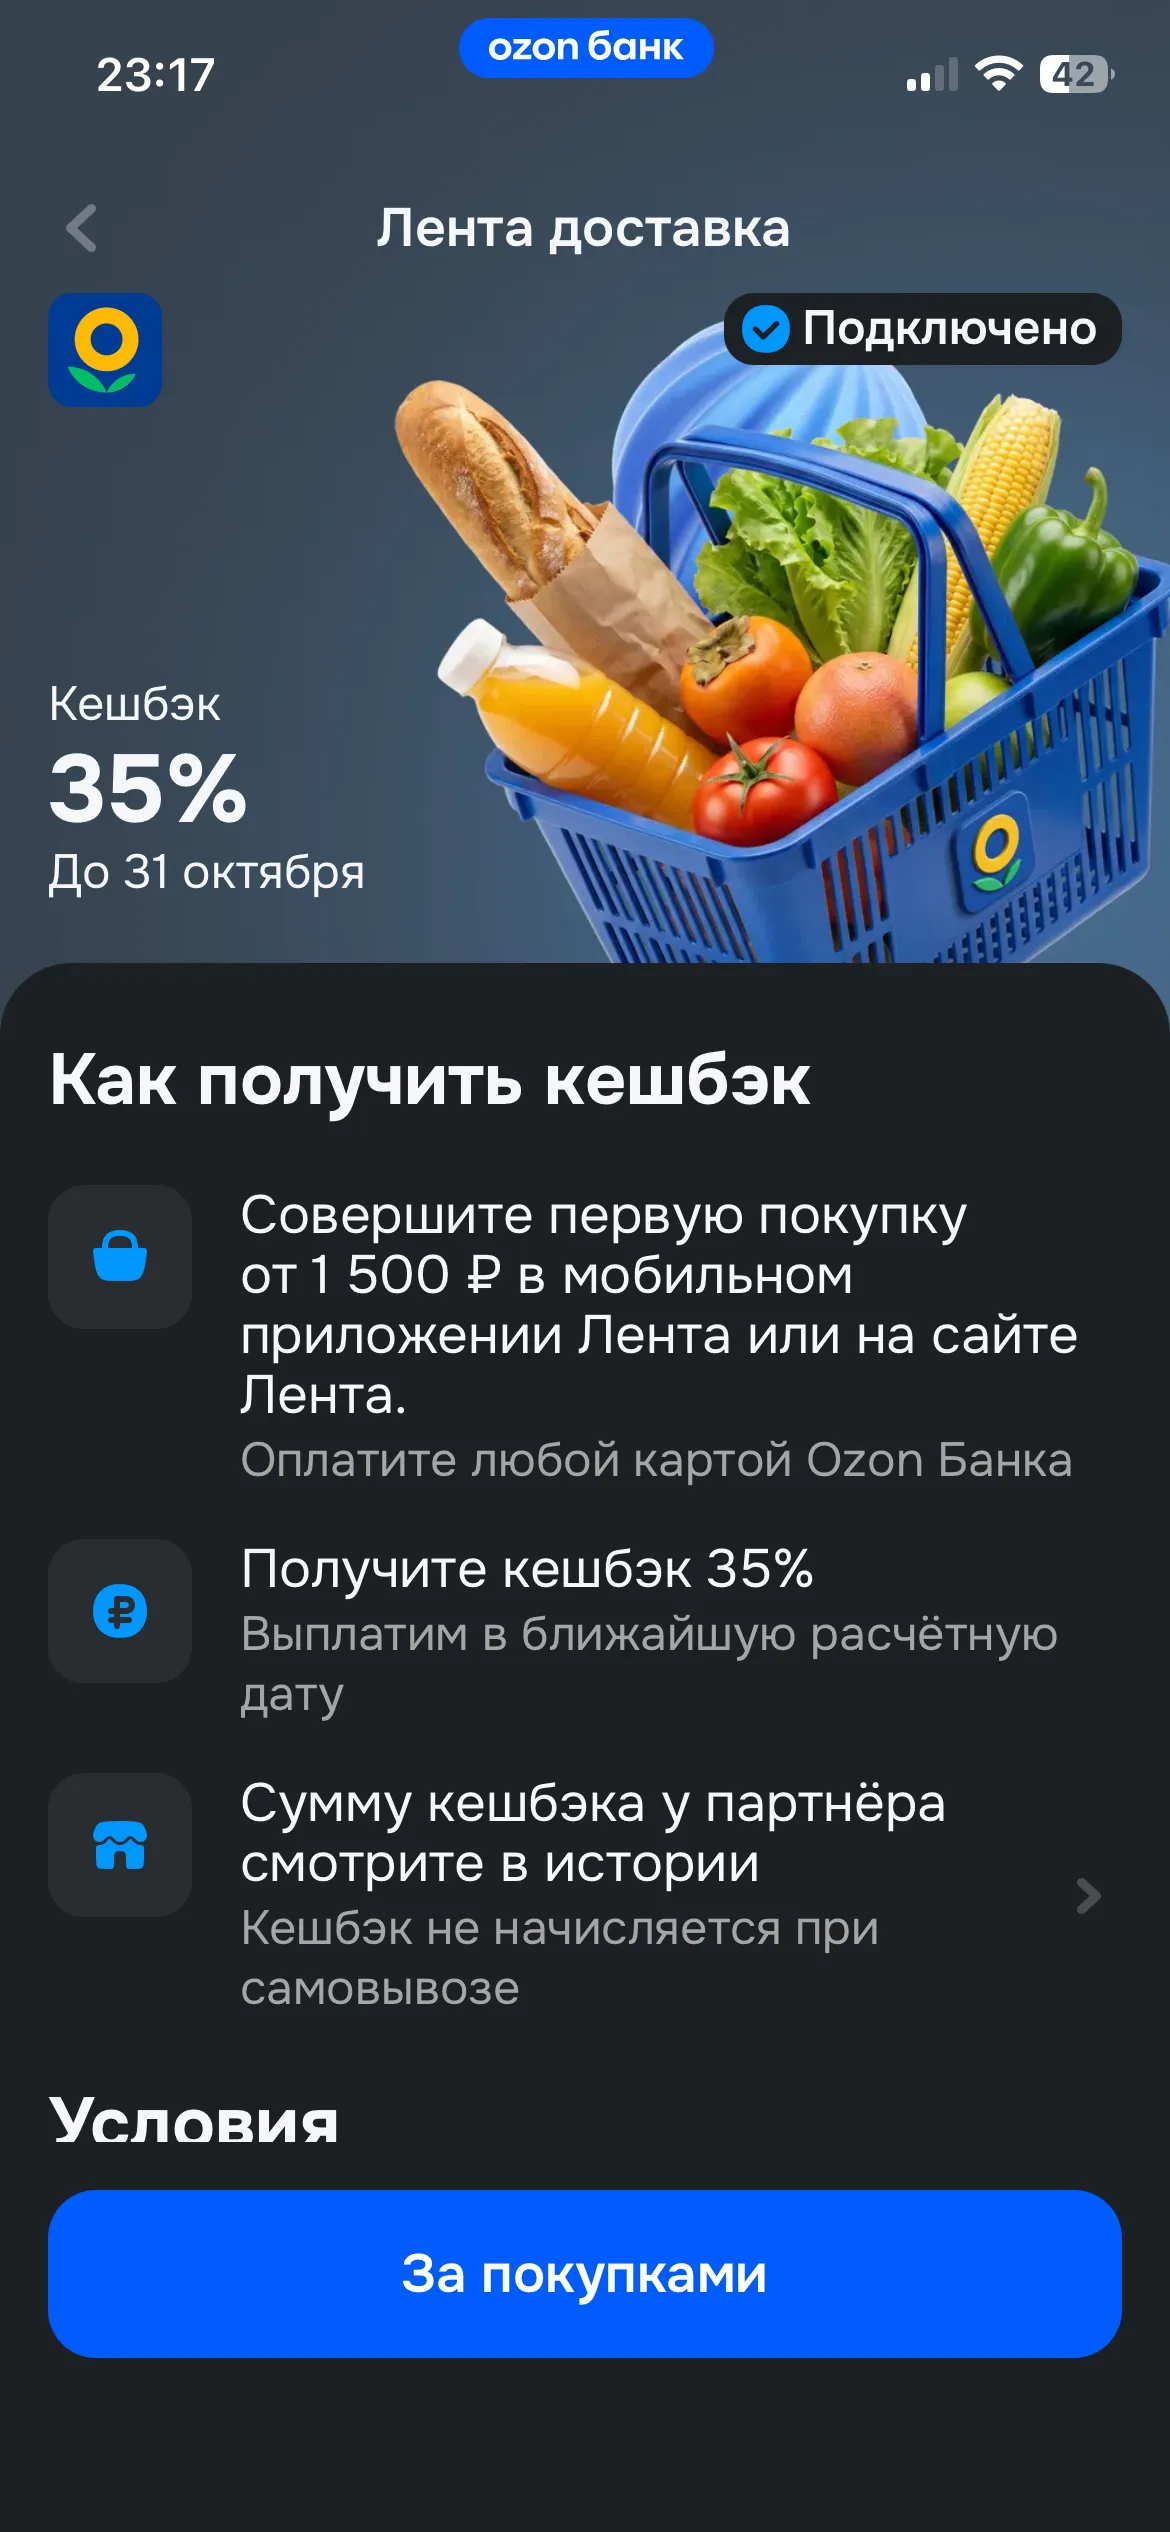
Здравствуйте друзья! Буквально сегодня решили закупиться продуктами, встал вопрос где и как, тут решил посмотреть банки, которыми пользуюсь и их бонусы, в итоге в Озон банке предлагают акции купи в ленте на сумму от 1500 и кэшбэк 35%
Всем привет! Сегодня хочу поднять тему, которая часто становится причиной споров в молодых семьях — это ведение совместного бюджета. Раньше у нас с мужем как-то не получалось копить системно: вроде бы оба работаем, зарабатываем неплохо, но к концу месяца деньги куда-то бесследно исчезали. Попытки записывать каждую покупку в блокнот или скучную Excel-таблицу быстро надоедали.В итоге, пообщавшись с поддержкой нашего банка и изучив скрытые фишки приложений, мы решили полностью перестроить подход...

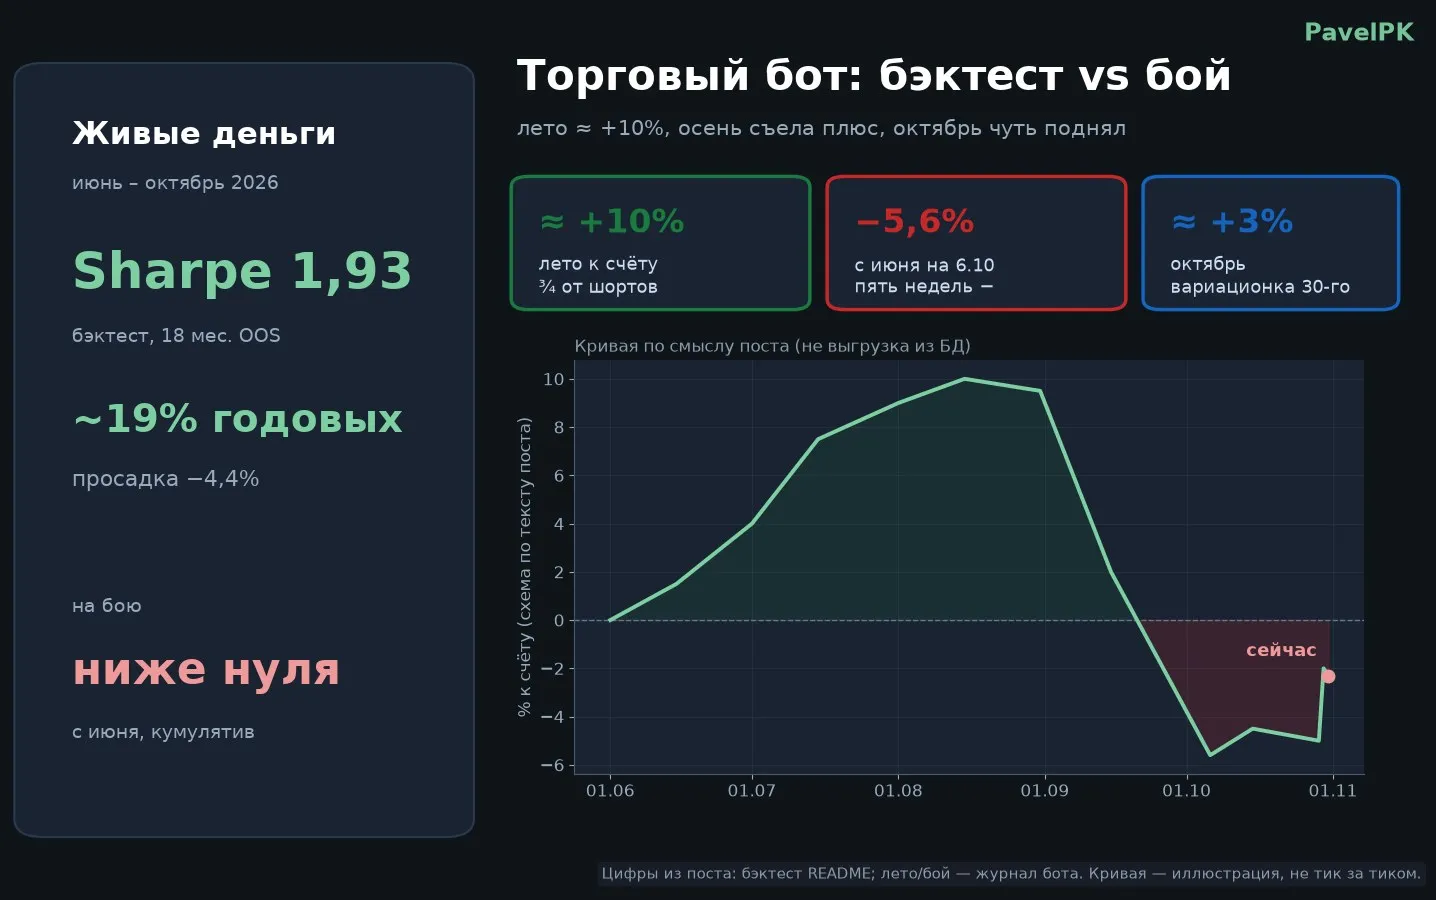
В 2014 году четыре математика написали статью с прекрасным названием «Псевдоматематика и финансовое шарлатанство». Посчитали они там неприятную вещь. Если у вас пять лет истории и вы перепробовали всего 45 вариантов стратегии, бэктест с Sharpe 1 найдётся почти гарантированно. А ждать от неё на живых деньгах стоит ноль.
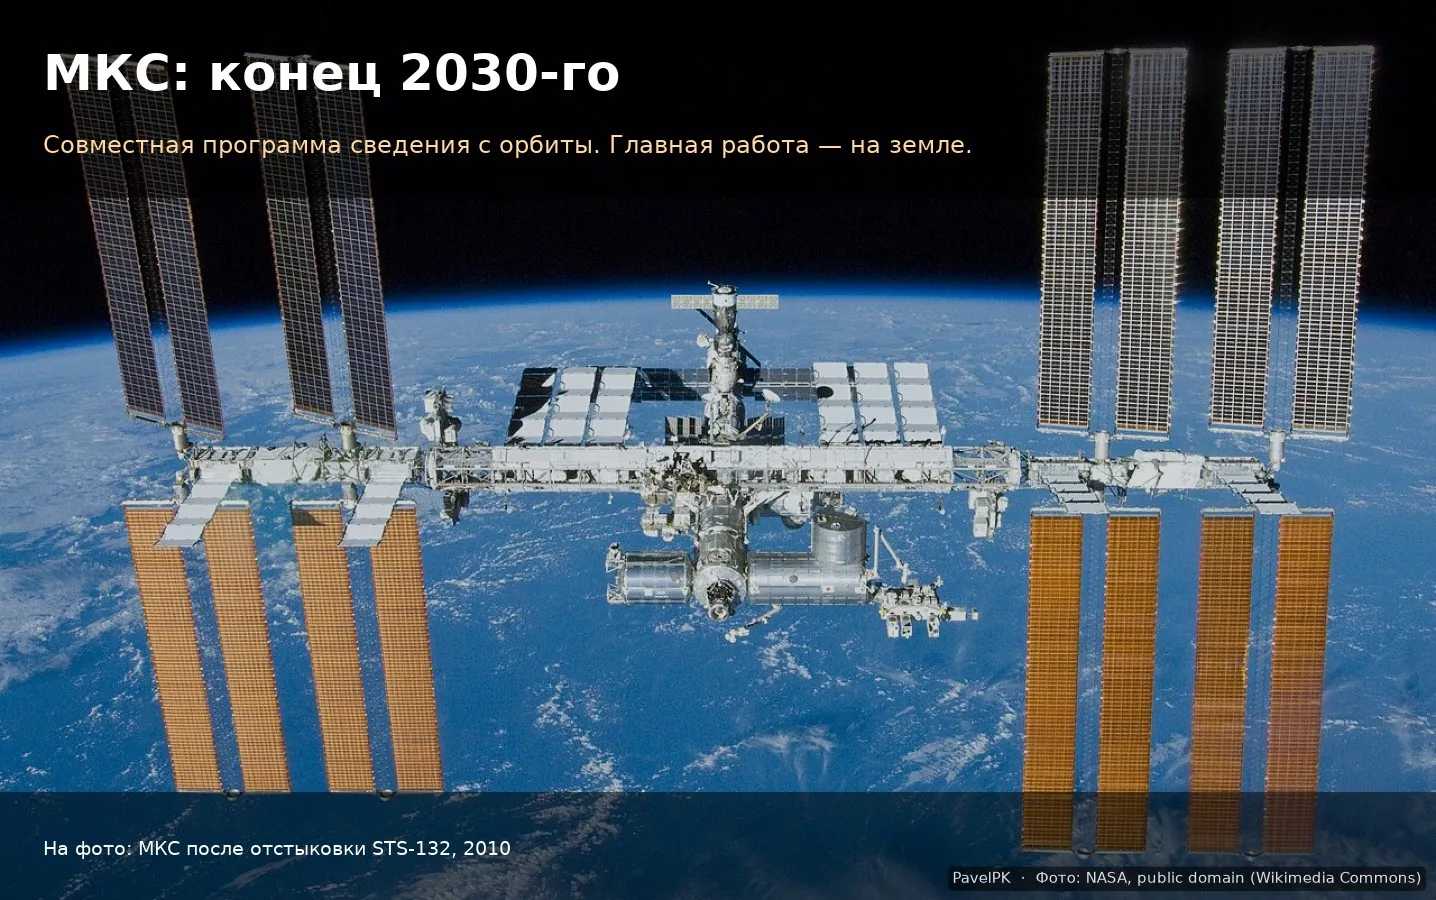
Конец 2030 года. У МКС наконец появилась дата, когда её не станет.

Что делает «Банки.ру» по-настоящему удобным?
Доступ к собственным деньгам на счетах раньше воспринимался как безусловное право, но теперь обналичивание превратилось в многоступенчатый процесс, требующий предварительного планирования. Банковский сектор внедряет жёсткие фильтры, формально направленные на борьбу с мошенничеством, но фактически создающие барьеры для использования наличных.
Ракушки, шкуры, чай, шёлк, пшеница, бобы какао — всё это в разное время выполняло роль денег. Сегодня деньги не должны непременно звенеть или хрустеть.
Счёт эскроу — специальный счёт для безопасных расчётов между покупателем и продавцом. Его называют условным, потому что он автоматически переходит от одного владельца к другому при наступлении определённых условий: покупатель кладёт деньги, а продавец может их забрать, когда выполнит прописанные в договоре требования. Банк как независимый посредник следит за соблюдением условий. Через договор эскроу можно передавать деньги, ценные бумаги, любое движимое имущество, а посредником вправе...

У Vanguard вышел интересный материал о женщинах-инвесторах. Компания проверила несколько привычных представлений на данных опроса 1 602 американских инвесторов — 1 002 женщин и 600 мужчин.