Вклад,счета,сбережения
Коллеги, хочу обсудить текущую стратегию распределения сбережений, особенно в условиях постоянных изменений ставок по вкладам. Сейчас банки дают отличную доходность по депозитам на 3–6 месяцев, но долгосрочные продукты выглядят уже не так привлекательно.
Лично я решил разделить капитал: 60% оставил на краткосрочных вкладах, чтобы зафиксировать высокую ставку прямо сейчас, а 40% перевел на накопительные счета с ежедневным начислением процентов для максимальной ликвидности.
Поделитесь опытом, как вы сейчас балансируете между вкладами и накопительными счетами? Какие банки предлагают самые честные условия без скрытых комиссий и звездочек в договоре? Интересно узнать ваше мнение.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Заметил такую штуку. Вклады вроде бы дают свои 13%, но народ массово понёс деньги на накопительные счета. И это не просто так. По данным ЦБ, только за сентябрь объём средств на накопительных счетах вырос на 63 млрд рублей и превысил 10,7 трлн. С начала года прирост около 1,5 трлн, то есть 17%.Почему так происходит. Вклад это по сути «заморозка» денег на срок. А накопительный счёт даёт проценты на остаток, но при этом ты можешь снять деньги в любой момент без потери дохода. Для повседневных...
В первом полугодии 2026 года Банк России выявил в 2 раза больше нелегальных кредиторов, чем год назад.
Одна из самых распространённых схем — кредиты и займы под залог недвижимости. Обычно в неё попадали люди с высокой долговой нагрузкой: они уже закредитованы и не могли взять кредиты и займы в банках и МФО, поэтому обращались к нелегалам, которые обещали деньги всем, но под залог жилья. Подобные предложения можно встретить в соцсетях и на популярных интернет-платформах объявлений. Даже в случае...
Банк ,, Пойдём,, повысил % ставку по вкладу ,, Капитал,, с 4.11
Банк ,, Свой,, поднял % ставки по линейке своих вкладов на сроках: 3, 4 и 6 месяцев.
Банк ,, Солидарность,, поднял % ставки по вкладу ,, Оптимальный,, на сроке - 91день: с выплатой в конце срока- 14% , при ежемесячной капитализацией- 13,9%

Хочу рассказать про работу службы поддержки АЛЬФА банка. Начислили комиссию за обслуживание карты, узнал об этом уже когда списали деньги со счёта, написал в поддержку, что я не знал о комиссии, при выдаче карты меня об этом не уведомили. Оперативно решили вопрос, деньги вернули на следующий день.
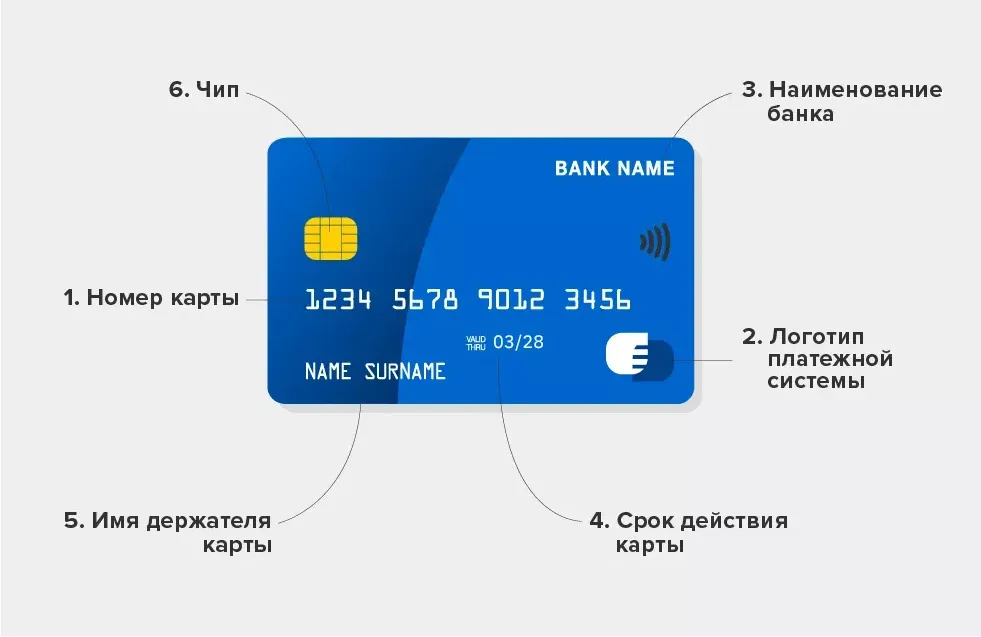
Украсть деньги с карты сложнее, чем вытащить их из кошелька, но мошенники научились подбирать ключи. Обычно им нужны реквизиты карты — номер, срок действия, имя владельца, трёхзначный код с обратной стороны, а также коды из банковских уведомлений. Но нередко обманщики вынуждают человека самому отправить им деньги.
Дома. В почтовый ящик может прийти поддельная квитанция на оплату ЖКУ с QR-кодом, сгенерированным мошенниками: если им воспользоваться, можно потерять не только деньги, но и данные...
«Пройдите идентификацию».
Идея крутить деньги банка на накопительных счетах через бесплатное снятие с кредиток звучит как лёгкие деньги. Оформил пару карт с длинным грейсом, вывел лимиты без комиссии, закинул под высокий процент - и забирай чистую прибыль. Математика на бумаге идеальная, но на практике эта схема часто превращается в финансовый самообман.
Номер карты — уникальная комбинация цифр, чаще всего из 16 знаков, но бывают наборы из 13, 15 или 19 цифр. Номер карты и номер счёта — не одно и то же: если карту перевыпустят, номер изменится, а реквизиты счёта останутся. В номере зашифрованы банк-эмитент, платёжная система, валюта счёта, тип карты и другие данные.