


Мой выбор НПФ для ПДС
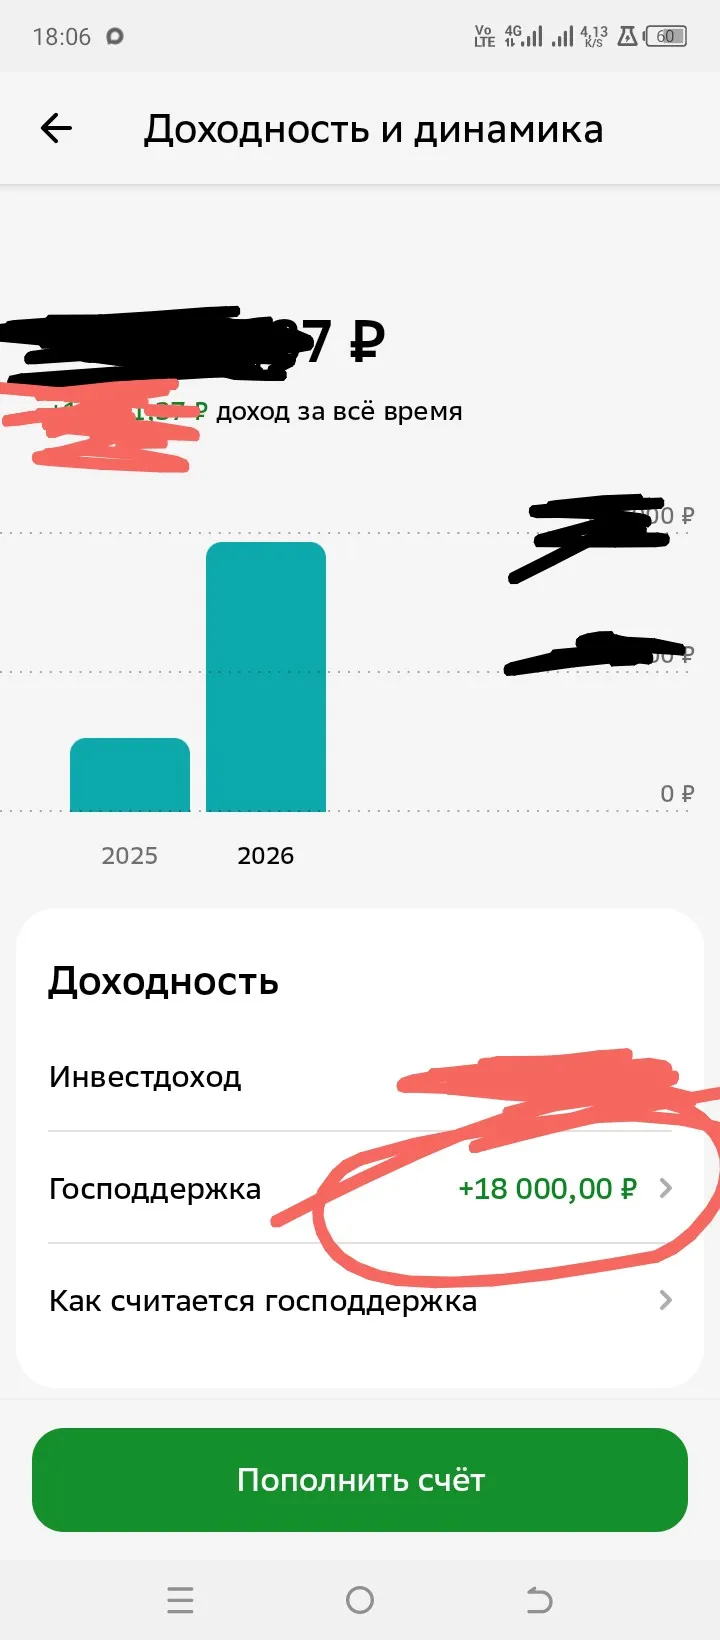
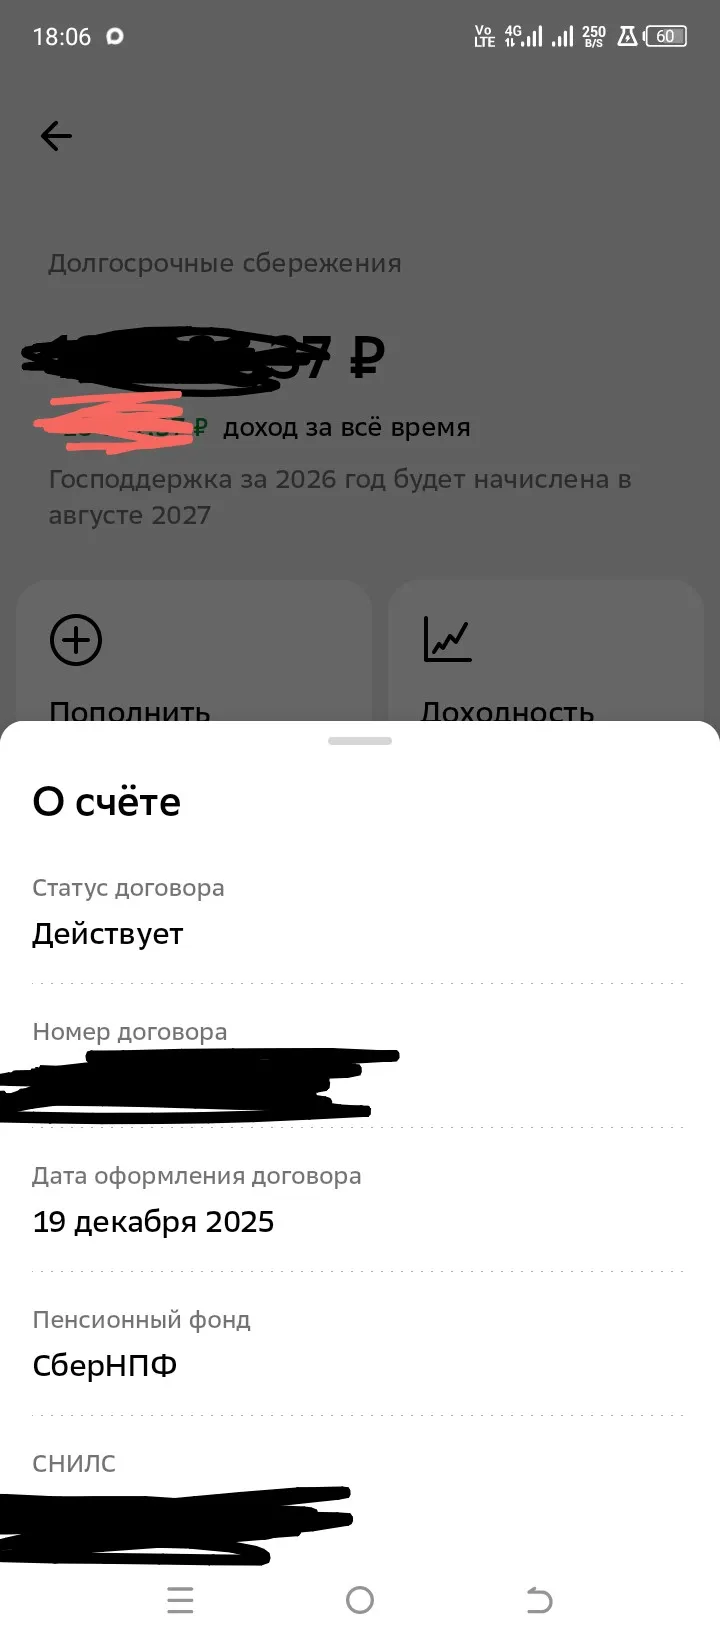
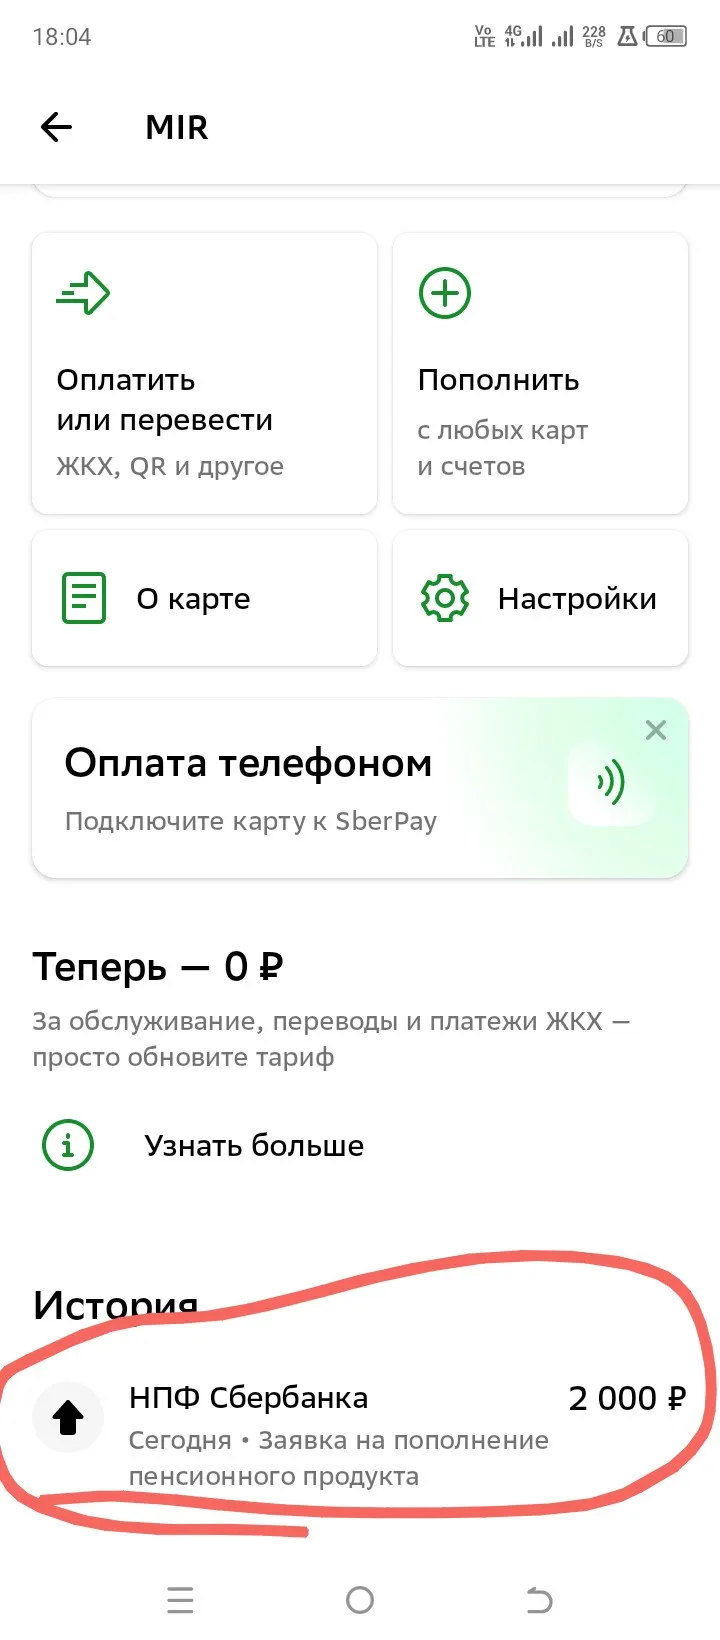
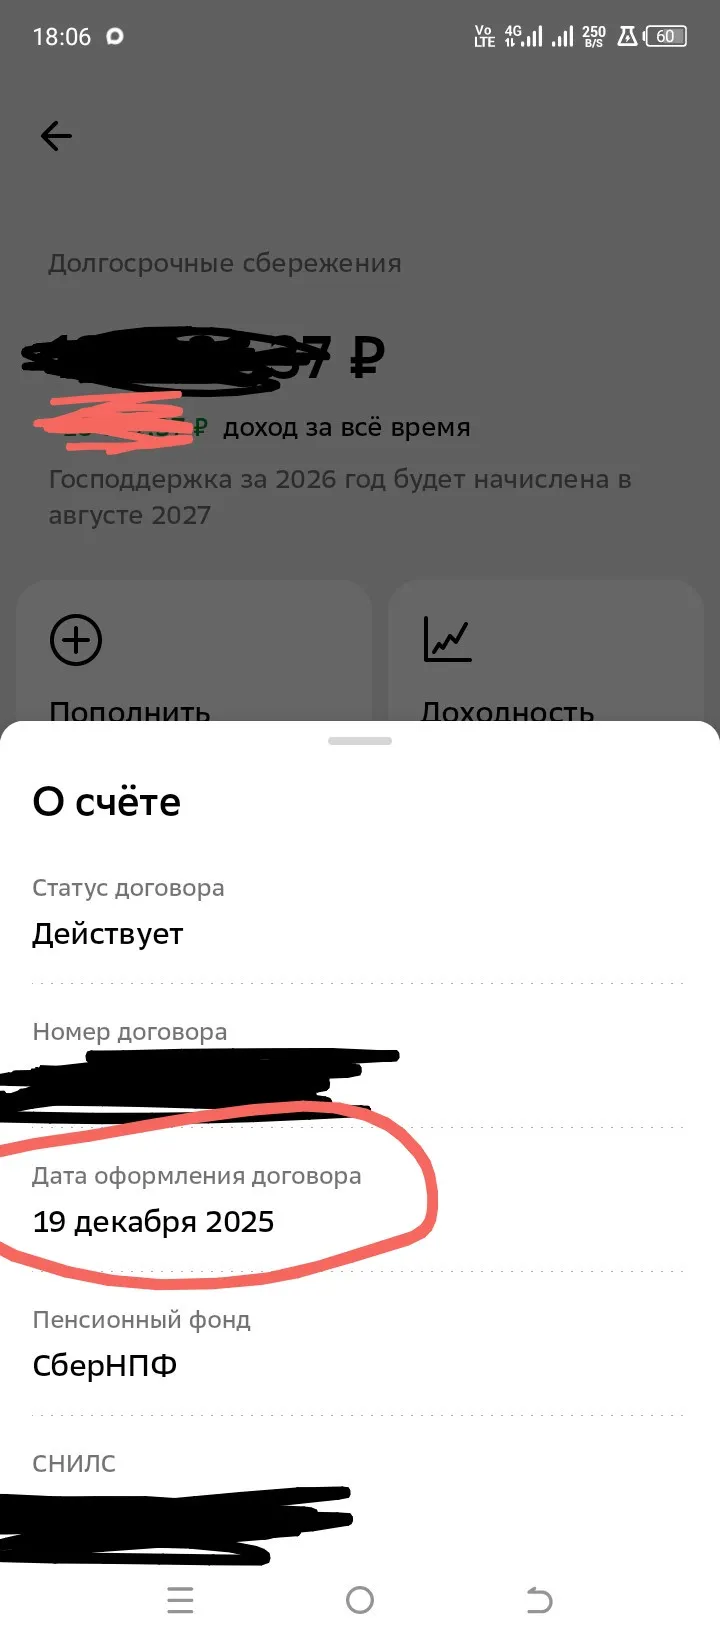
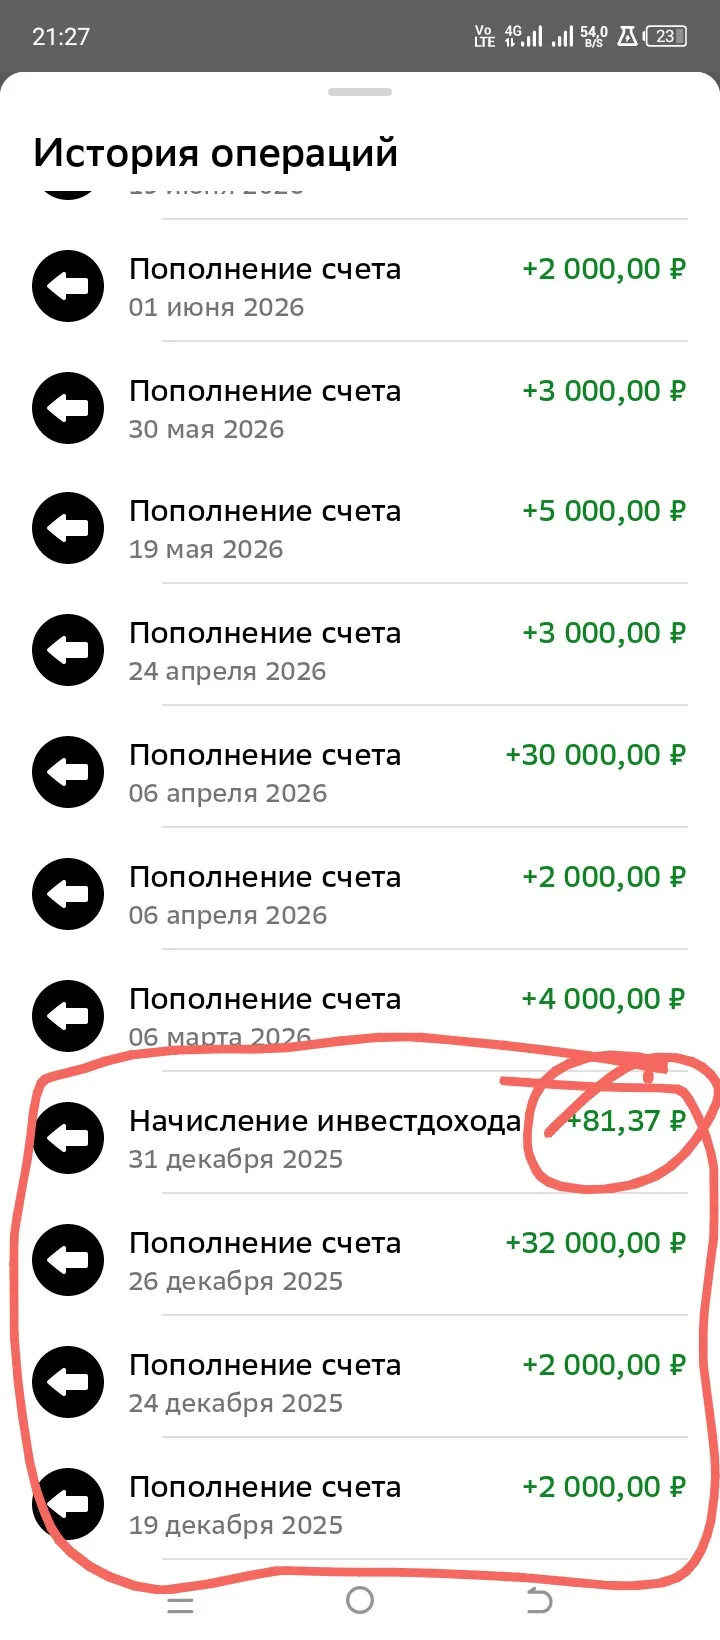
Я на пенсии уже несколько лет, но подумала почему бы не поучаствовать в ПДС, внимательно почитала условия, особенно что связано с пенсионерами, ну довольно лояльные условия для пенсионеров, тем более деньги, которые ты сам вносишь в течение года также приносят доход примерно, как депозит работает за счёт инвестиций. Решила вступить в программу, долго не выбирала, так как пенсию в Сбербанке получаю, то выбрала Сбербанк НПФ и обратилась через Сбербанк в декабре 2025 г. Немного проконсультировалась с сотрудником банка по условиям и срокам выхода, если передумаю через время. Всё устроило. Заключила договор, занимает буквально минуты, при заключении договора надо сразу пополнить не менее чем 2000 руб., а стальные, если хочешь получить максимально софинансирование 36000 руб. от государства нужно внести частями или одной суммой в течение года и согласно сумме своего среднемесячного дохода (есть таблица коэффициента взноса 1:1; 2:1; 4:1, где 1 = 36000 от государства). Доход свой среднемесячный надо, конечно, знать поточнее- это важно для получения максимальнной суммы софинансирования. Я вот ошиблась с подсчетом своего дохода (доход на вклады посчитала за вычетом 13%, а надо оказывается было сумму для рассчета среднемесячного дохода полностью учитывать). Ну и из-за этой своей ошибки на свои 36 я получила первое своё софинансирование 18т.р. и % за инвестиции. В этом 2026 году, конечно, уже всё учла и внесла необходимую сумму. Сегодня ещё пару тыс добавила. Если человек работает и вкладывает в ПДС свои деньги, то ещё ему от суммы взносов 13% есть возврат (мах сумма 452 т.р., с которой вернут 23%), НПФ сам всё рассчитает и вернёт, их также можно вложить в ПДС. Вообще хорошая программа, все понятно прозрачно. Есть досрочные условия снятия денег без потери софинансирования и закрытия программы для экстренных случаев. Да и 15 лет пролетят, не успеешь оглянуться, а сумма накопленная точно пригодится. Все действия легко выполнять, просматривать, видеть пополнения и начисления, вопросы задать, короче следить и быть вкурсе своей ПДС в приложении НПФ в Сбербанке, удобно и понятно. Всем удачи.


Как собрать подушку безопасности и начать инвестировать? Стоит ли подключаться к ПДС? Как договориться о семейном бюджете? Что делать бизнесу, если не хватает денег на текущие платежи?


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

Мне очень нравится банк ВТБ. У меня с ним давние связи - и вклады были (валютные в том числе), и накопительные счета, и пенсию через ВТБ получаю. Естественно, что и договор по ПДС я заключила через этот банк в декабре 2024 года - и вложила 36000 рублей

Всем привет👋


Когда человек регистрирует ИП, у него обычно другие вопросы: как выбрать налоговый режим, что делать с отчётностью, где искать клиентов. А потом появляется сообщение от заказчика: «Пришлите реквизиты для оплаты» — и вот тут многие впервые задумываются о расчётном счёте.
Хотя я на пенсии, но решила поучаствовать в ПДС, внимательно изучила условия, особенно что связано с пенсионерами, информации много есть в интернете, всё доступно и понятно написано и довольно лояльные условия для пенсионеров. Пенсионер может уже через год выйти ( или в любой другой срок 2,3 и т.д. года, правда сейчас рассматривают срок выхода для пенсионеров через 5 лет, но пока ещё не приняли) из программы после получения 36 тысяч софинансирования к своим вложенным 36 тысячам, т.е. через...
«Вы работаете через ЭДО?» — такой вопрос сегодня всё чаще задают при работе с контрагентами. И дело не только в удобстве: когда документы отправляются на бумаге, их нужно распечатать, подписать, отсканировать, упаковать и передать курьеру, а потом дождаться, пока контрагент получит документы и вернёт свой экземпляр. Через ЭДО всё происходит значительно проще — документы отправляются и подписываются электронно.
Подписан закон, который меняет правила игры вокруг банковской тайны. Теперь кредитные организации могут передавать обработку данных клиентов сторонним ИТ-компаниям. И ключевой момент: спрашивать разрешения у самого клиента для этого больше не требуется. Достаточно, чтобы подрядчик соответствовал требованиям, прописанным в законе.
Многие начинают с самозанятости: регистрируются через «Мой налог», начинают работать и платить 4% или 6% с дохода. Но когда клиентов становится больше, появляется вопрос: может, лучше зарегистрировать ИП и остаться на НПД? В этом случае налоговый режим можно не менять — ИП тоже может применять налог на профессиональный доход, и ставки НПД остаются теми же: 4% при работе с физлицами и 6% при работе с организациями и ИП.
Перевод на банковскую карту от друга, возврат долга или деньги за проданный товар — внешне все эти операции выглядят одинаково, но для налоговой между ними есть принципиальная разница.
Цифровой рубль — третья форма рубля наряду с наличными и деньгами на карте. С 1 сентября 2026 года кошелёк можно открыть в приложении крупного банка, операции для граждан бесплатные, а пополнять его со своих счетов можно на 300 000 ₽ в месяц. Но проценты и кешбэк на цифровые рубли не начисляются, поэтому копить в них невыгодно.