ПДС: вложения и софинансирование
Хотя я на пенсии, но решила поучаствовать в ПДС, внимательно изучила условия, особенно что связано с пенсионерами, информации много есть в интернете, всё доступно и понятно написано и довольно лояльные условия для пенсионеров. Пенсионер может уже через год выйти ( или в любой другой срок 2,3 и т.д. года, правда сейчас рассматривают срок выхода для пенсионеров через 5 лет, но пока ещё не приняли) из программы после получения 36 тысяч софинансирования к своим вложенным 36 тысячам, т.е. через год ты имеешь уже, как минимум 72 тысячи рублей и ещё% на свои 36 тысяч за счёт инвестиций. Решила вступить в программу, долго не выбирала, так как пенсию в Сбербанке получаю и удобно будет пополнять счёт ПДС, можно включить автоматическое пополнение и как пенсия приходит, то сумма, какую я для себя определю в месяц будет сразу щачисляться в ПДС. Выбрала Сбербанк НПФ и обратилась через офис Сбербанка в декабре 2025 г. Заключила договор, занимает буквально минуты, при заключении договора надо сразу пополнить не менее чем 2000 руб., а стальные 2000 и 32000 руб. внесла чуть позже. И 31 декабря мне были уже начислены% в сумме 81,37 руб на мои 36 тыс. за те несколько дней, что они пролежали в ПДС.
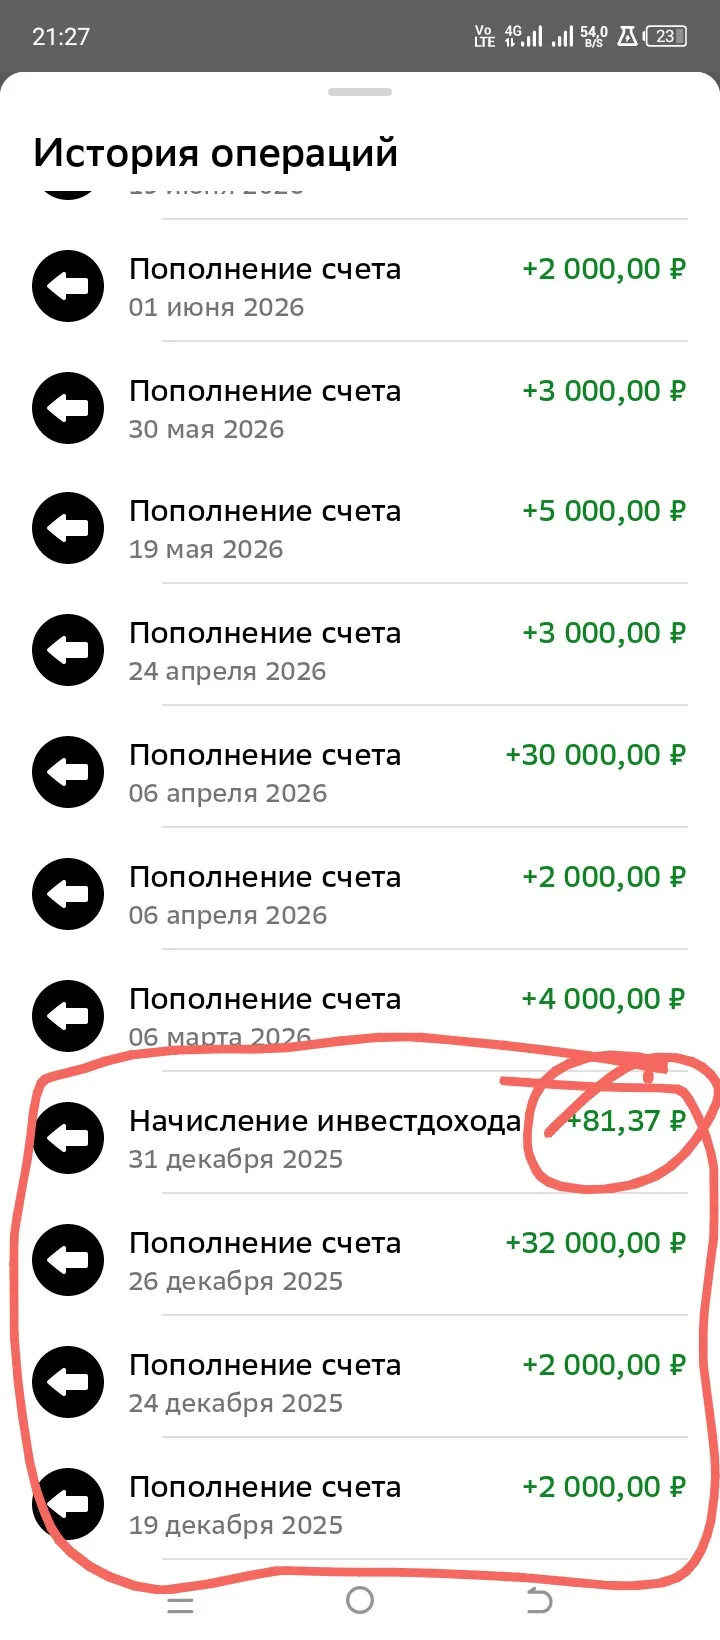
Но, я не точно посчитала, этот свой среднемесячный доход, который важно правильно посчитать для получения максимальнной суммы софинансирования в 36 тыс.рублей. Я вот ошиблась с подсчетом своего дохода, но поняла это, когда в июле 2026 года мне пришла сумма софинансирования всего 18 тыс. рублей.
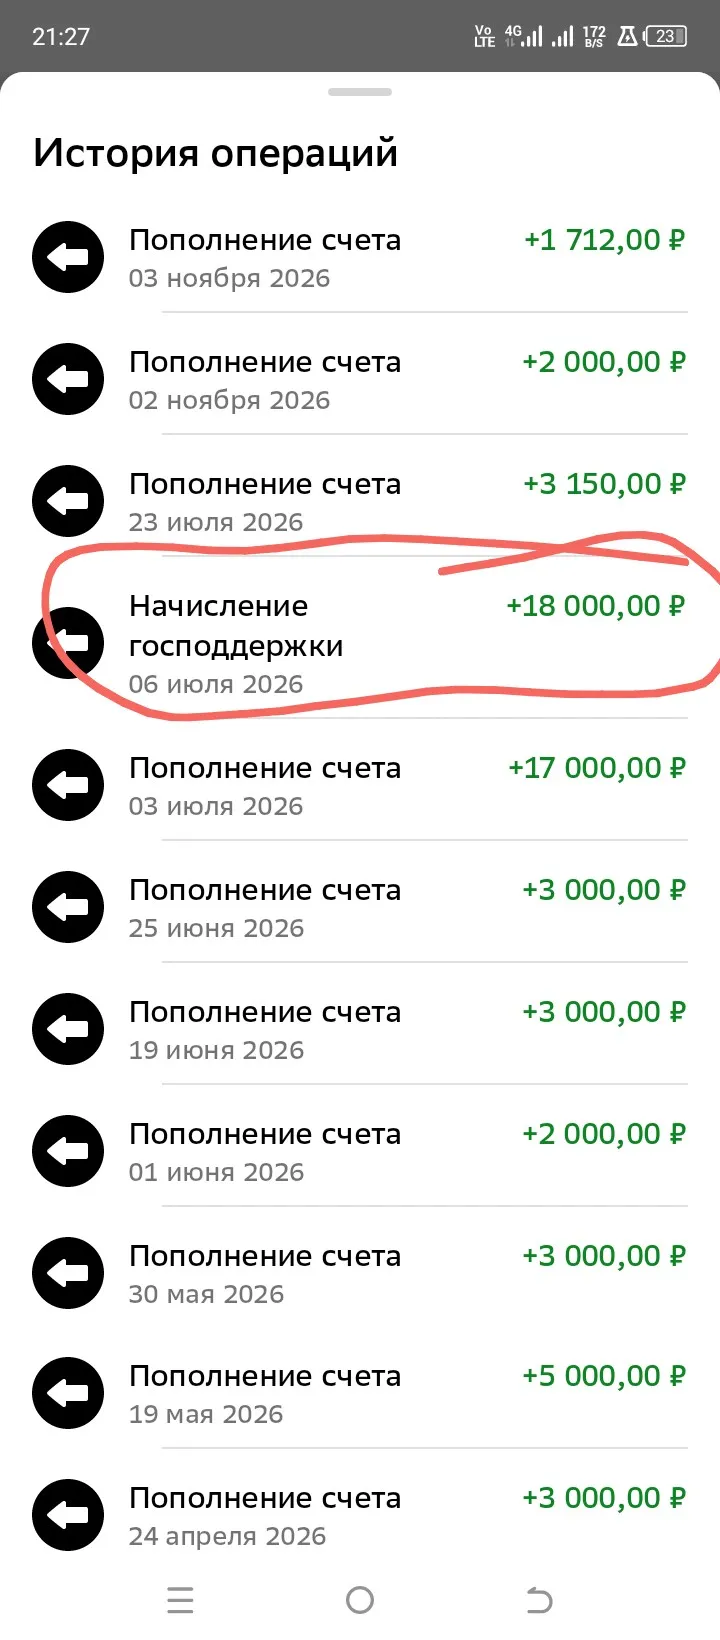
Я позвонила в НПФ, узнать в чем моя ошибка в рассчете, оказывается, что я доход на вклады посчитала за вычетом 13%, а надо было сумму для рассчета среднемесячного дохода полностью учитывать, до вычета НДФЛ. Ну и из-за этой своей ошибки на свои 36 я получила первое своё софинансирование 18т.р., если бы я внесла 72 тыс., то получила бы 36...вот так я научилась правильно считать средний доход в месяц. В этом 2026 году, конечно, уже всё учла и внесла необходимую сумму 72+ в течение года разными платежами, когда сколько получалось.
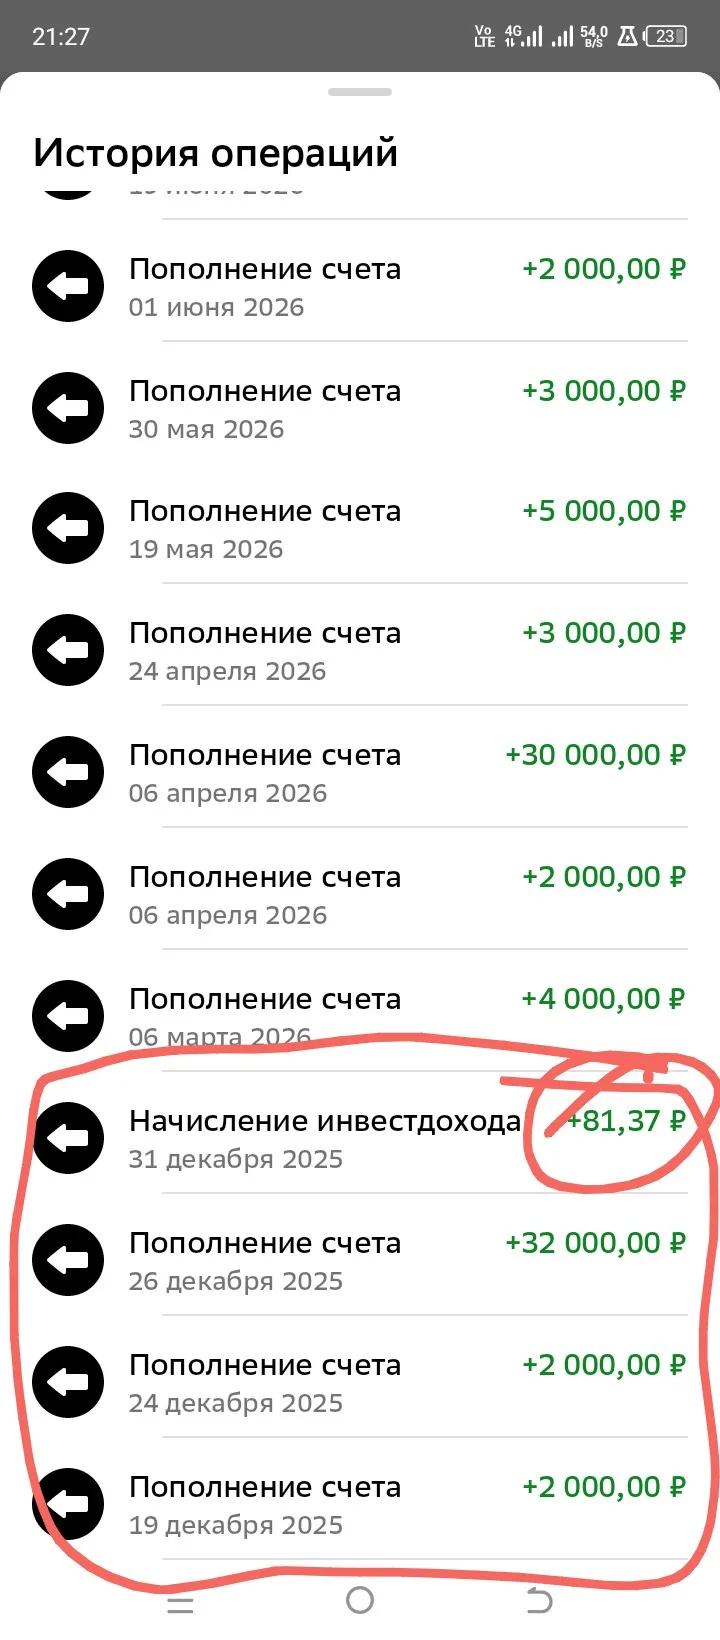
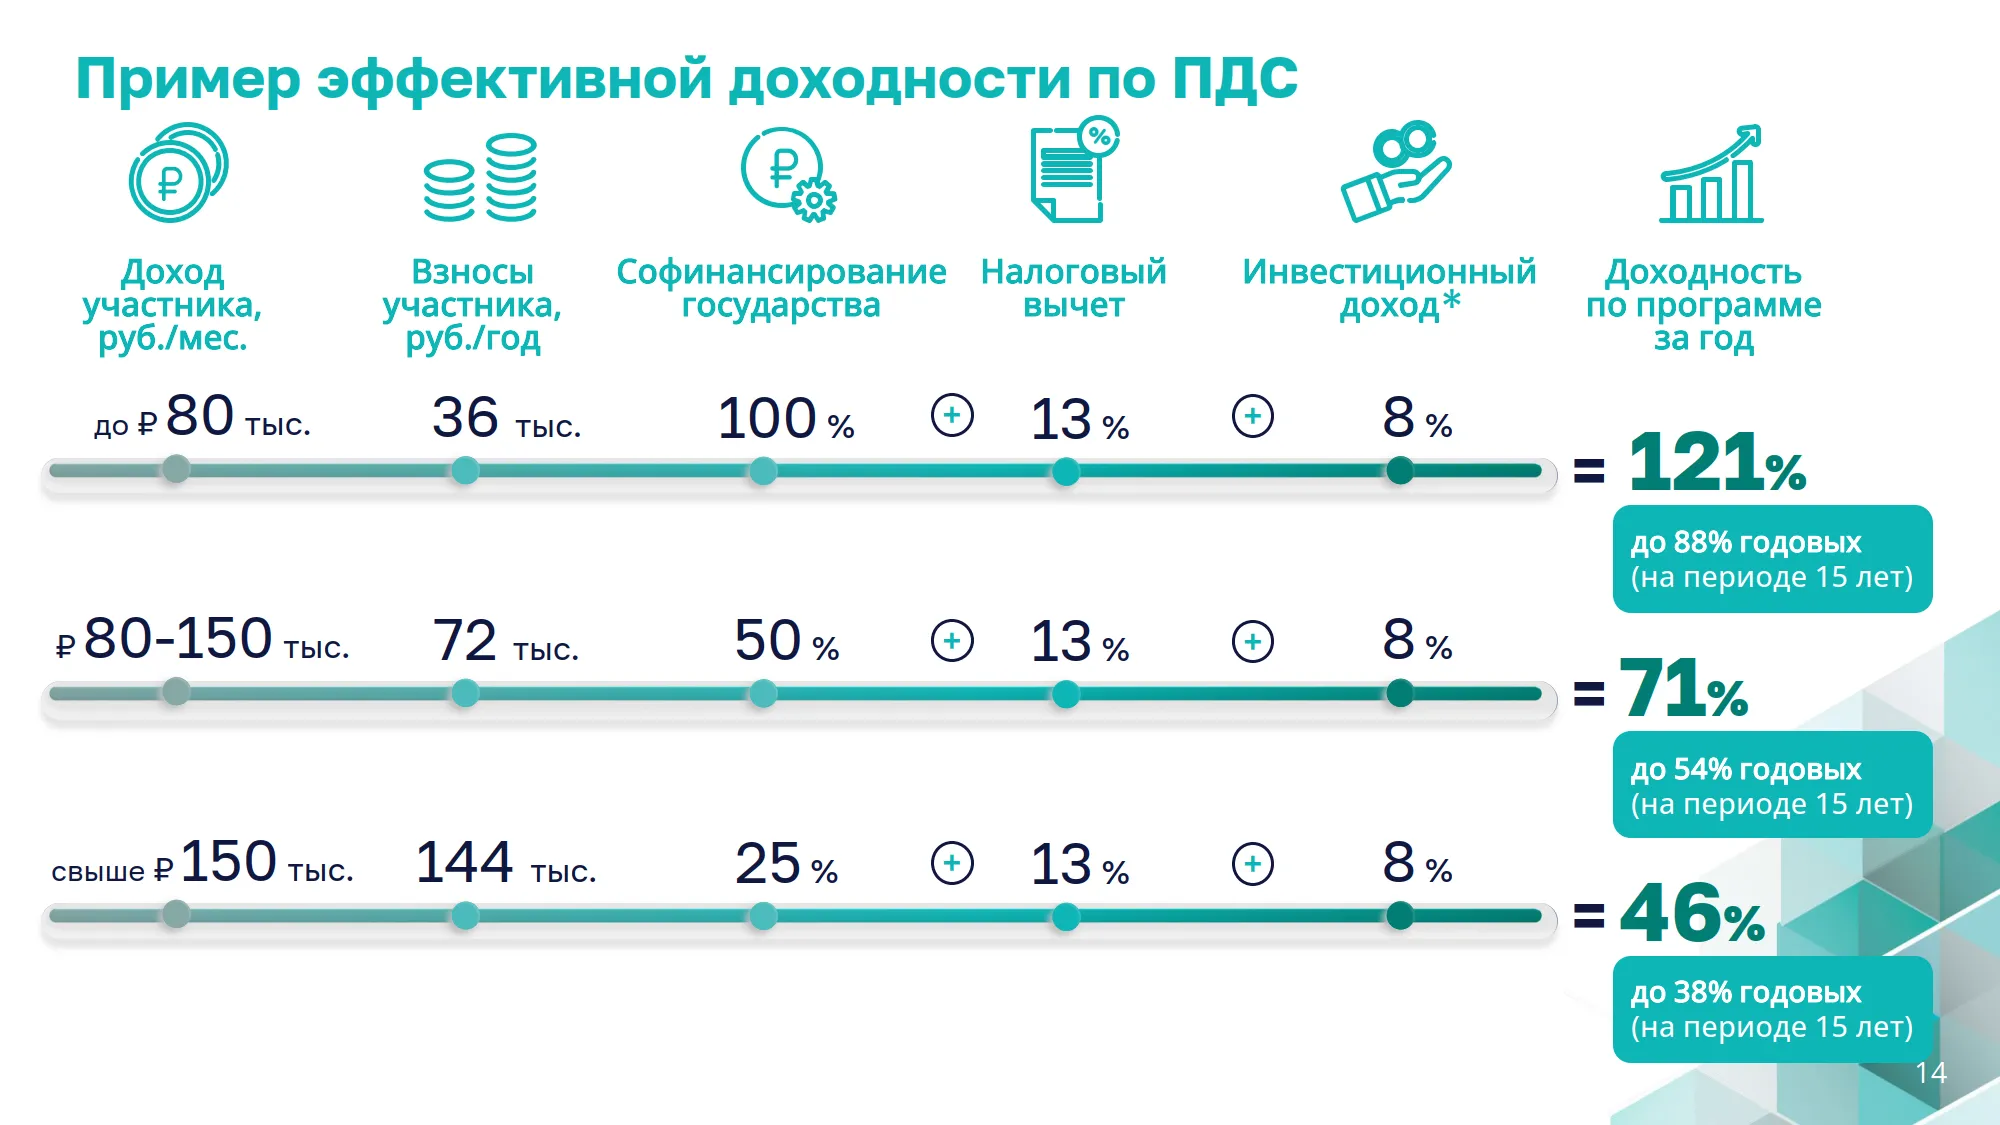
Вообще хорошая программа, все понятно прозрачно. Все действия легко выполнять, просматривать, видеть пополнения и начисления, вопросы задать, короче следить и быть вкурсе своей ПДС в приложении НПФ в Сбербанке, удобно и понятно. В этом посте я написала опыт именно для тех, кто уже на пенсии. Если у вас нет других доходов в виде дивидендов, % от вкладов и счетов, какого-то заработка или ваш среднемесячный доход до 80 тыс. рублей, то ваш взнос в 36 тыс. в год в программу ПДС точно принесёт вам +36 тыс. от государства и% от инвестиций. Сумма самой пенсии в доход не входит. Вот мои 18081,37 рублей от государства и инвестиций за прошлый год.

Всем удачи.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.

В 2025 году я вступила в ПДС - в ноябре 2025 года написала заявление о переводе пенсионных накоплений в размере 102 417,57 руб в качестве единовременного взноса в ПДС в НПФ Газфонд. Свои личные сбережения решила разместить в другом НПФ - Сбербанк НПФ, действуя по принципу - "не держи все яйца в одной корзине". Итак, 31.12.2025 года я подписала договор о вступлении в ПДС со Сбербанк НПФ и перевела личные сбережения в размере 15 000 руб.

В пятницу, когда Brent ещё стоял около 117 долларов, я открыл стакан Роснефти и почти купил «на откате», но в последний момент не купил, и сегодня за это себе спасибо говорю)

Как назвать тех, кто инвестирует в ВК, ВТБ, Самолет и иже с ними? Как минимум странные ребята, которые видимо знают больше других или это секта мазохистов.
Про ПДС сегодня не пишет только ленивый. Кто-то радуется, кто-то вовсю ругает государство и банки. Не буду напоминать, что это за программа, все и так уже знают. Я примкнула к ее сторонникам в прошлом году. Решила, что вполне могу стать той самой "богатой" старухой, которая сможет позволить себе немного лишнего на накопленные в ПДС средства. Поделюсь с вами своим опытом участия в ПДС длиной в один год (в программу я вступила в ноябре 2025 года).
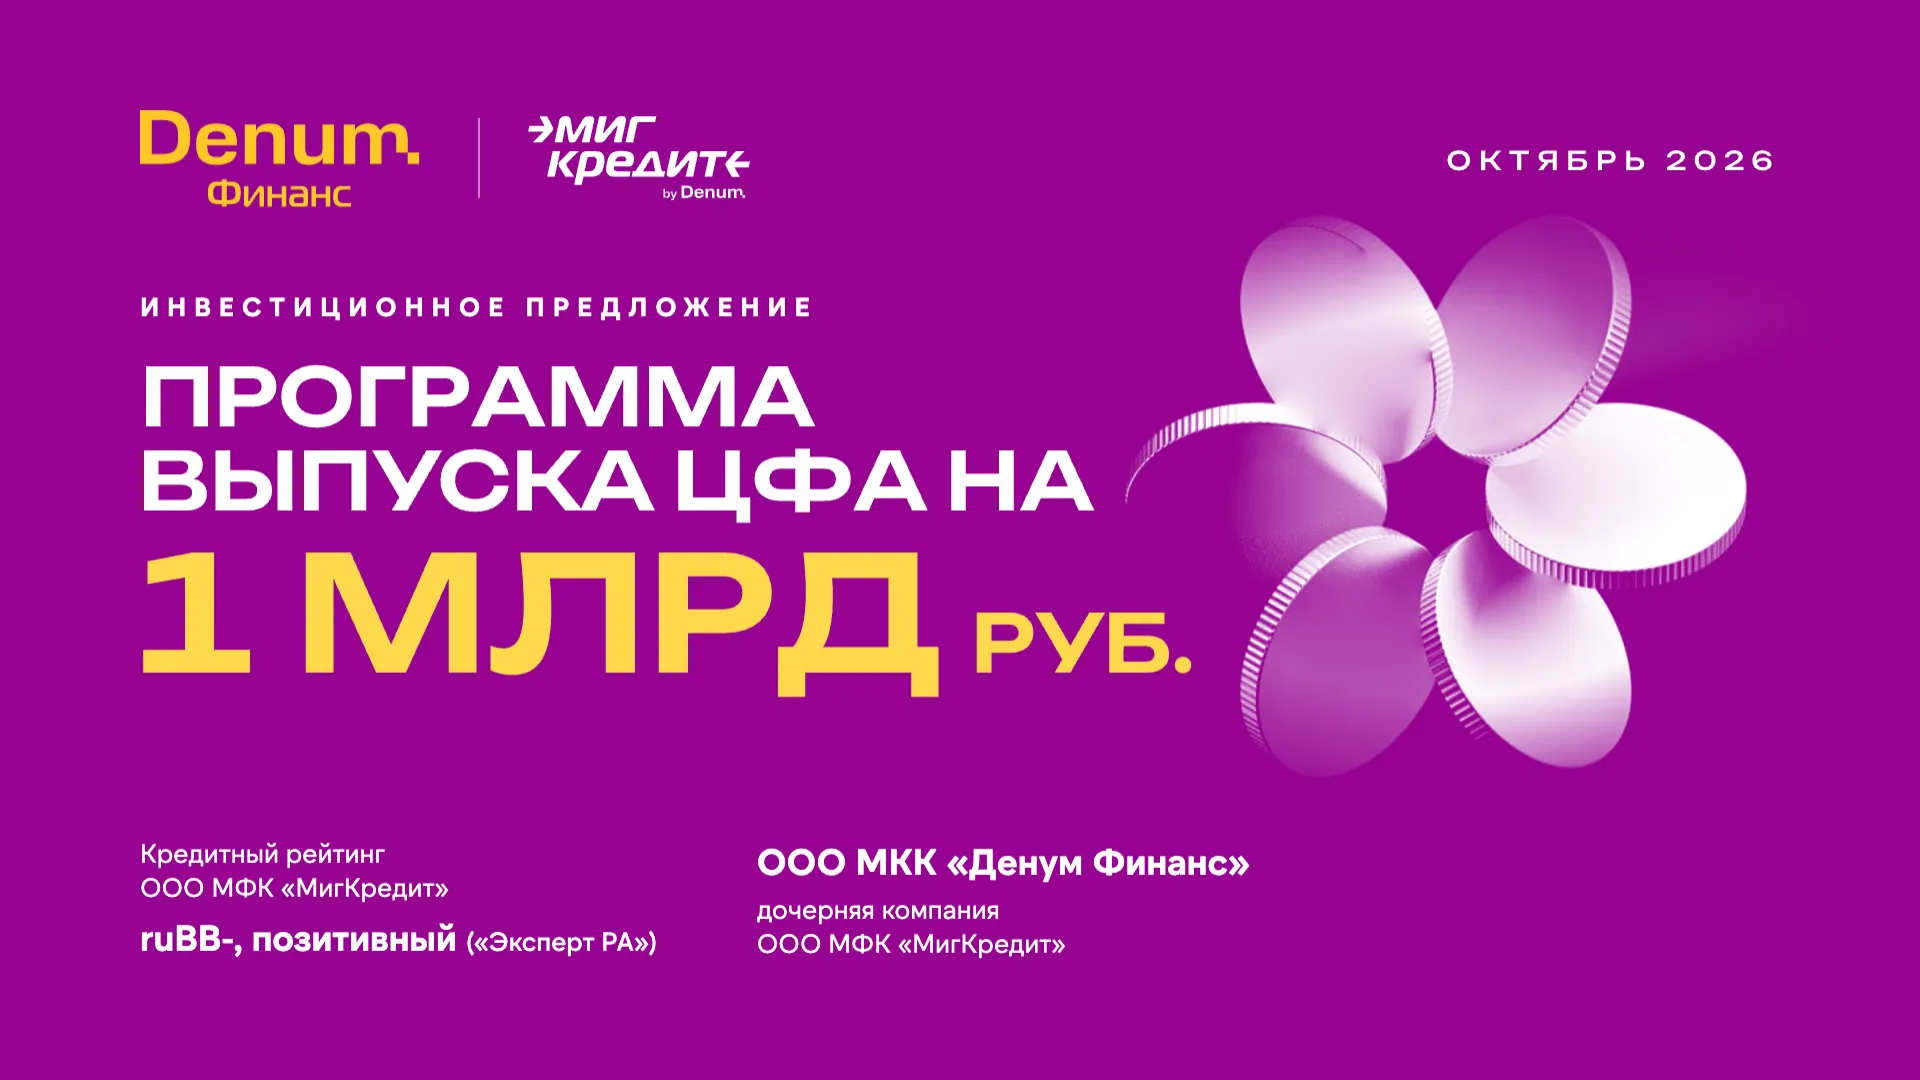
Группа Denum объявляет о старте размещения цифровых финансовых активов (ЦФА) МКК «Денум Финанс» общим объемом 300 млн рублей. Сбор заявок продлится до 11 ноября 2026 года. Привлеченный капитал пойдет на развитие бизнеса и масштабирование портфеля, в первую очередь для поддержки стремительного роста нового продукта - кредитования рассрочек на маркетплейсах.
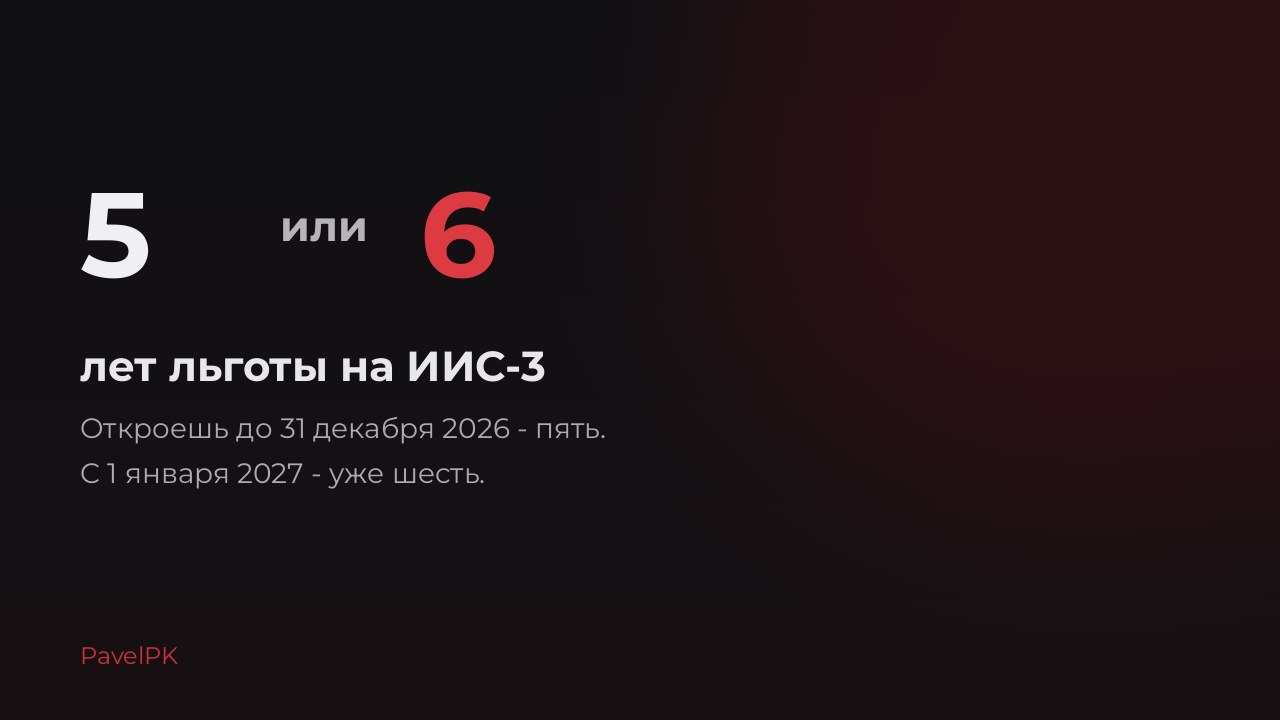
Мне уже звонили из двух брокеров: успей открыть ИИС-3 до Нового года.
Решили с мамой-пенсионеркой поучаствовать в Программе долгосрочных сбережений (ПДС) и НПФ. У мамы небольшая пенсия. По телевизору реклама ПДС выходила 2–3 года назад. Решили тоже поучаствовать. Кладём каждый месяц по 3000 руб. Когда понемногу кладёшь, это не так заметно. Итого в год кладёшь 36 000 руб., потом ещё государство добавляет 36 000 руб. За 2 года она накопила уже больше 150 000 руб. Здесь это ещё и инвестиция, проценты капают. Но инвестиция — это, как все знают, сегодня график идёт...

Вы уже опытные авторы Диалога, и в этом конкурсе важнее всего личный опыт. Расскажите о своей ситуации простым языком.
Буду участвовать, интересный конкурс. Всем удачи.https://www.banki.ru/dialog/articles/83954/

Субординированные облигации всегда были на противоположном конце шкалы «доходность - риск» в банковском сегменте. Это одни из самых доходных бумаг на рынке, но и одни из самых сложных для понимания. С 2027 года Банк России меняет правила игры: повышает пороги, при которых банк может списать долг или остановить выплату процентов, и добавляет защиту для инвесторов. Для держателей таких бумаг это хорошая новость - но не отмена рисков.