


Суборды под защитой: что изменится для держателей банковских облигаций
Субординированные облигации всегда были на противоположном конце шкалы «доходность - риск» в банковском сегменте. Это одни из самых доходных бумаг на рынке, но и одни из самых сложных для понимания. С 2027 года Банк России меняет правила игры: повышает пороги, при которых банк может списать долг или остановить выплату процентов, и добавляет защиту для инвесторов. Для держателей таких бумаг это хорошая новость - но не отмена рисков.
Что такое субординированные облигации
Субординированные облигации - это долговые бумаги банка с пониженным статусом в очереди на выплаты. Если у банка начинаются проблемы, деньги получают в таком порядке:
- Вкладчики и держатели обычных облигаций.
- Затем - держатели субординированных облигаций.
- И только потом - акционеры.
За этот повышенный риск инвестор получает более высокую доходность, чем по обычным облигациям того же банка.
Ключевая особенность субордов - возможность списания. Если капитал банка падает ниже критического уровня, выпущенные субординированные инструменты могут быть списаны или конвертированы в акции. Инвестор может потерять часть или все вложенные средства. Именно поэтому такие бумаги требуют понимания и осторожности: это не «просто доходная бумага», а инструмент с реальной вероятностью потерь.
Что конкретно меняет ЦБ
Повышение триггеров списания и конвертации. Регулятор поэтапно поднимает пороги, при которых срабатывают защитные механизмы. С 1 января 2027 года триггер по инструментам AT1 (добавочного капитала первого уровня) составит 5,5%. С 1 января 2028 года он вырастет до 6,5%. Сейчас этот порог ниже - то есть линия обороны для инвестора сдвигается вверх. Новые пороги для остановки процентных выплат. С 2027 года банк не сможет платить проценты по субордам, если его нормативы достаточности капитала опустятся ниже определённых значений. С 2028 года пороги станут ещё выше. Проще говоря, чем слабее банк, тем раньше он потеряет право распоряжаться процентными выплатами. Защита начисленных процентов - ключевая новация. ЦБ обяжет банки возмещать проценты, начисленные до того, как нормативы упали ниже пороговых значений. Раньше предполагалось, что такие проценты просто списывались. Теперь инвестор может рассчитывать на их возврат, если после выплаты нормативы снова не опустятся ниже критического уровня. Это прямое снижение риска сюрприза для держателя бумаги.
Почему эти изменения важны
Снижается риск для держателей субордов. Чем выше триггер, тем раньше срабатывает защитный механизм. Для инвестора это означает более предсказуемые правила: точка, после которой начинаются проблемы, известна заранее и сдвинута в более безопасную сторону.
Проценты становятся защищённее. Возможность получить начисленные проценты даже при снижении нормативов делает инструмент менее рискованным. Это может привлечь тех, кто раньше избегал субордов именно из‑за страха потерять всё - включая уже начисленный купон.
Поэтапность снижает шоки. Изменения растянуты на два года. У банков и инвесторов есть время адаптироваться: банки корректируют капитал и программы, инвесторы пересматривают стратегии. Это снижает вероятность резких движений на рынке, которые случались бы при одномоментной смене правил.
Что важно помнить
Суборды остаются высокорисковым инструментом. Новые правила снижают вероятность неожиданных потерь, но не гарантируют сохранность вложений. Если банк столкнётся с серьёзными проблемами, инвестор всё равно может потерять часть или все деньги. Это не вклад. У субординированных облигаций нет государственной страховки, как у вкладов. Их доходность выше, но и риск выше. Это инструмент для тех, кто понимает его механику и принимает возможность потерь. Новые правила вступят в силу не сразу. До 2027 года действуют текущие нормы. Если в портфеле уже есть суборды, стоит проверить, как новые пороги отразятся на конкретном эмитенте: у банков разное положение по капиталу, и реакция может отличаться. Если только планируете покупку - внимательно изучайте условия выпуска: дату, триггеры, порядок списания и конвертации.
Как подходить к выбору суборда
Если рассматриваете субординированные облигации для портфеля, полезно проверить несколько моментов:
- Достаточность капитала банка. Чем дальше нормативы эмитента от триггеров, тем больше «запас прочности» бумаги.
- Условия выпуска. Смотрите даты купонов, механизм списания или конвертации, наличие отзыва (call-опции) и порядок действий при проблемах у банка.
- Место в очереди кредиторов.- Помните: суборд обслуживается после обычных кредиторов — это и есть источник повышенной доходности.
- Ваш собственный риск‑профиль. Суборды не должны быть единственным или основным вложением. Их место - в диверсифицированном портфеле, и в доле, потерю которой вы можете себе позволить.
Сделаем вывод
ЦБ делает субординированные облигации более понятными и защищёнными для инвесторов. Повышение триггеров списания и конвертации, новые пороги для остановки купонов и обязанность банков возмещать начисленные проценты снижают риск неожиданных потерь и делают правила предсказуемее. Но это не превращает суборды в безопасный инструмент. Они остаются высокорисковыми бумагами для тех, кто готов разбираться в деталях и принимать риск. Новые правила вступят в силу через год, но готовиться стоит уже сейчас: держателям - проверить, как новые пороги отразятся на конкретном эмитенте, а потенциальным покупателям - внимательно изучать условия выпуска до сделки.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.

После открытия счета в Roq Markets у меня снова появилась возможность покупать американские акции. Активно инвестировала в тиньке с 2019 года, и за это время выросла от полного новичка до довольно опытного инвестора- пользовалась ИИС и даже торговала фьючерсами. Но с 2022 года основные валютные активы до сих пор заблокированы

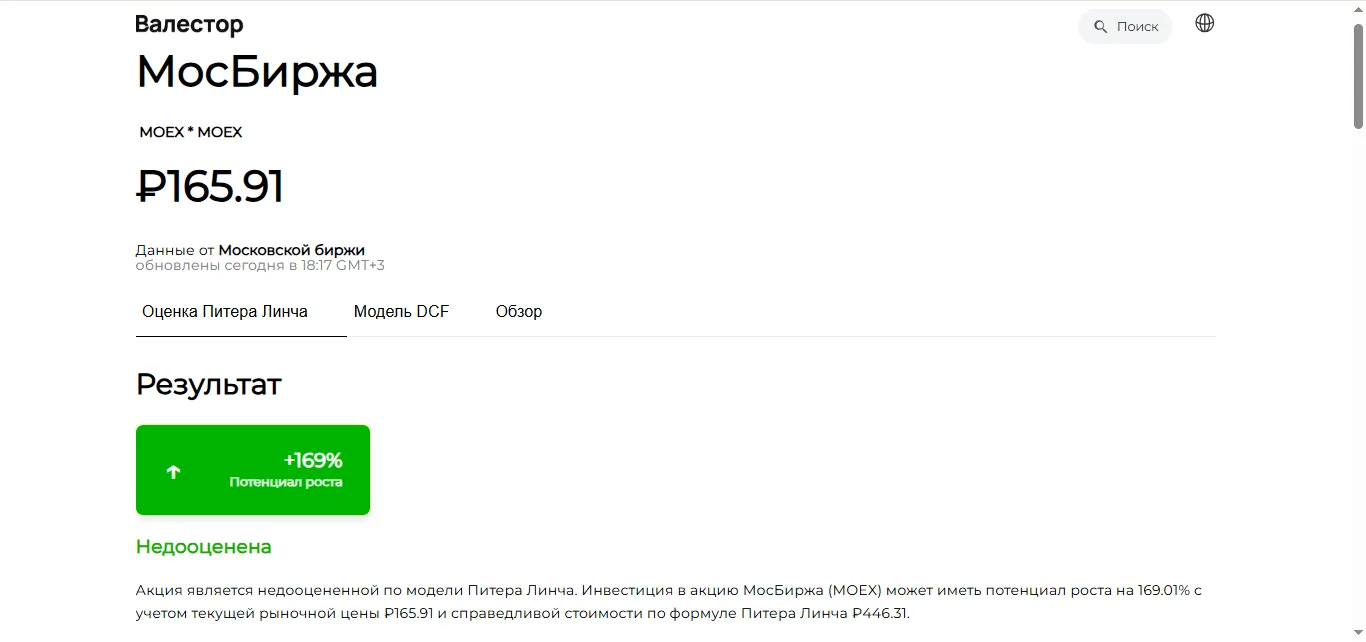
Стоит ли покупать акции Московской биржи (MOEX)? Низкие мультипликаторы и высокая дивидендная доходность выглядят привлекательно, но насколько справедлива текущая рыночная цена?

С 5 ноября 2026 года Банк России вводит новые требования к брокерам. Теперь они должны заранее и понятно рассказывать инвесторам о возможных рисках. Это не рекомендация, а обязательное правило. Регулятор считает, что такие меры повысят защиту обычных людей от потери денег на фондовом рынке.

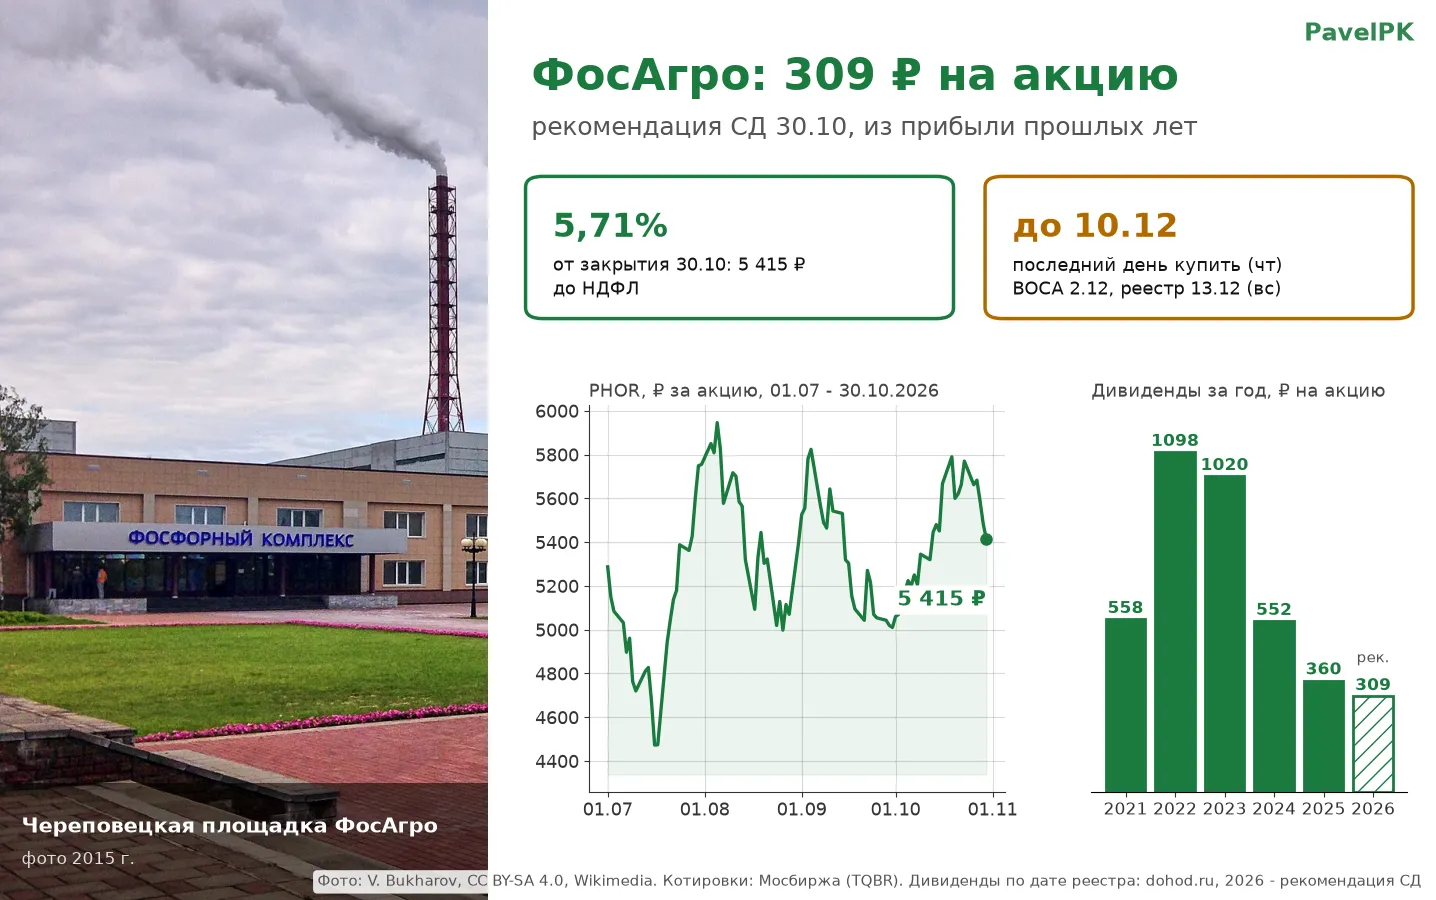
309 ₽. Где-то я эту цифру уже видел)
Инвесторам перечислены финальная часть номинала и последний купон.
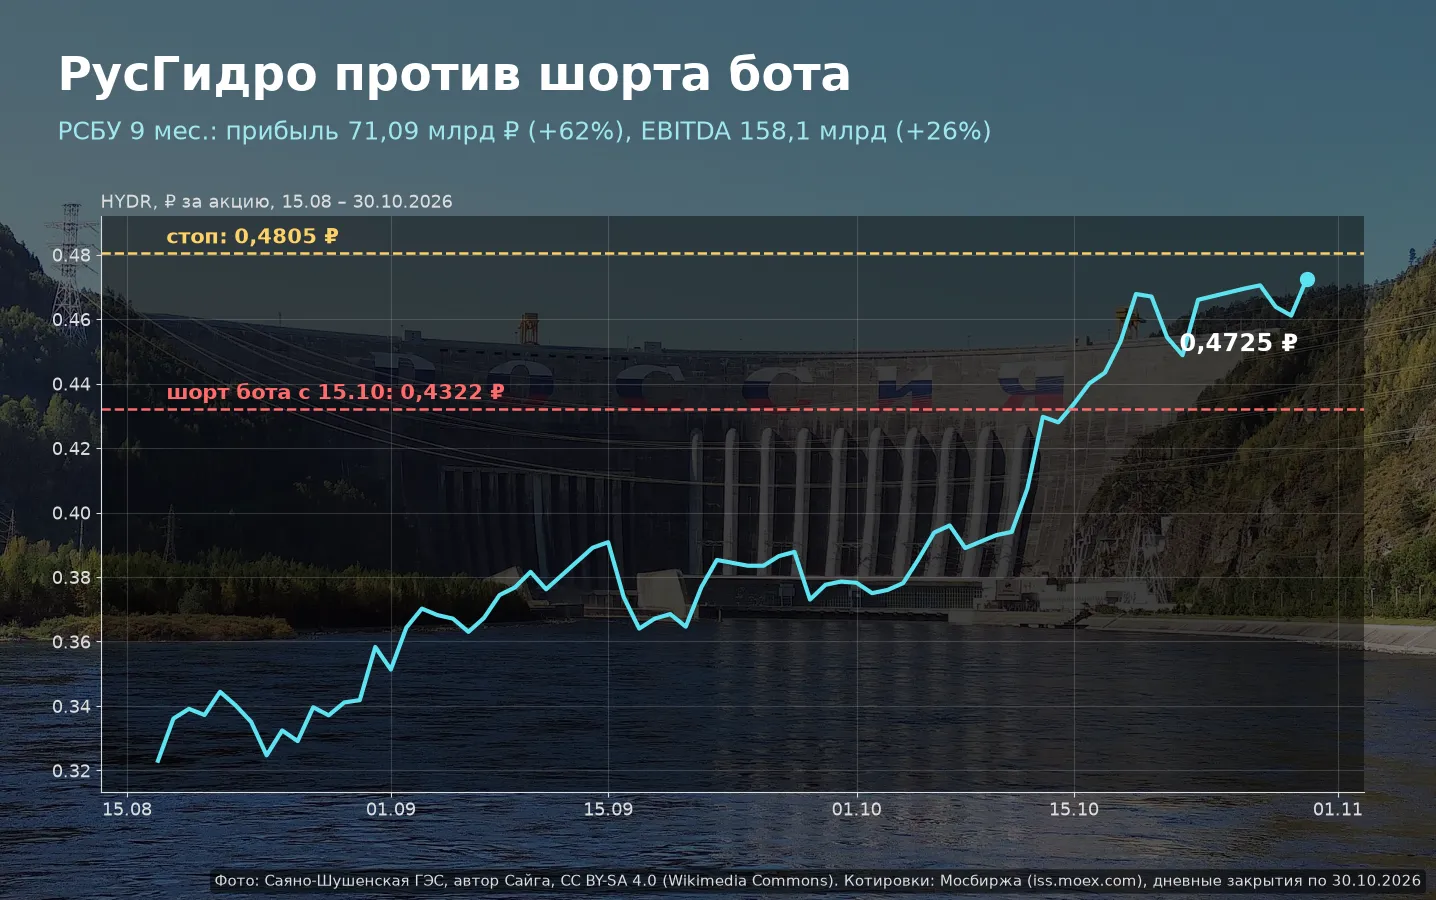
Неудобный пост, но честный.
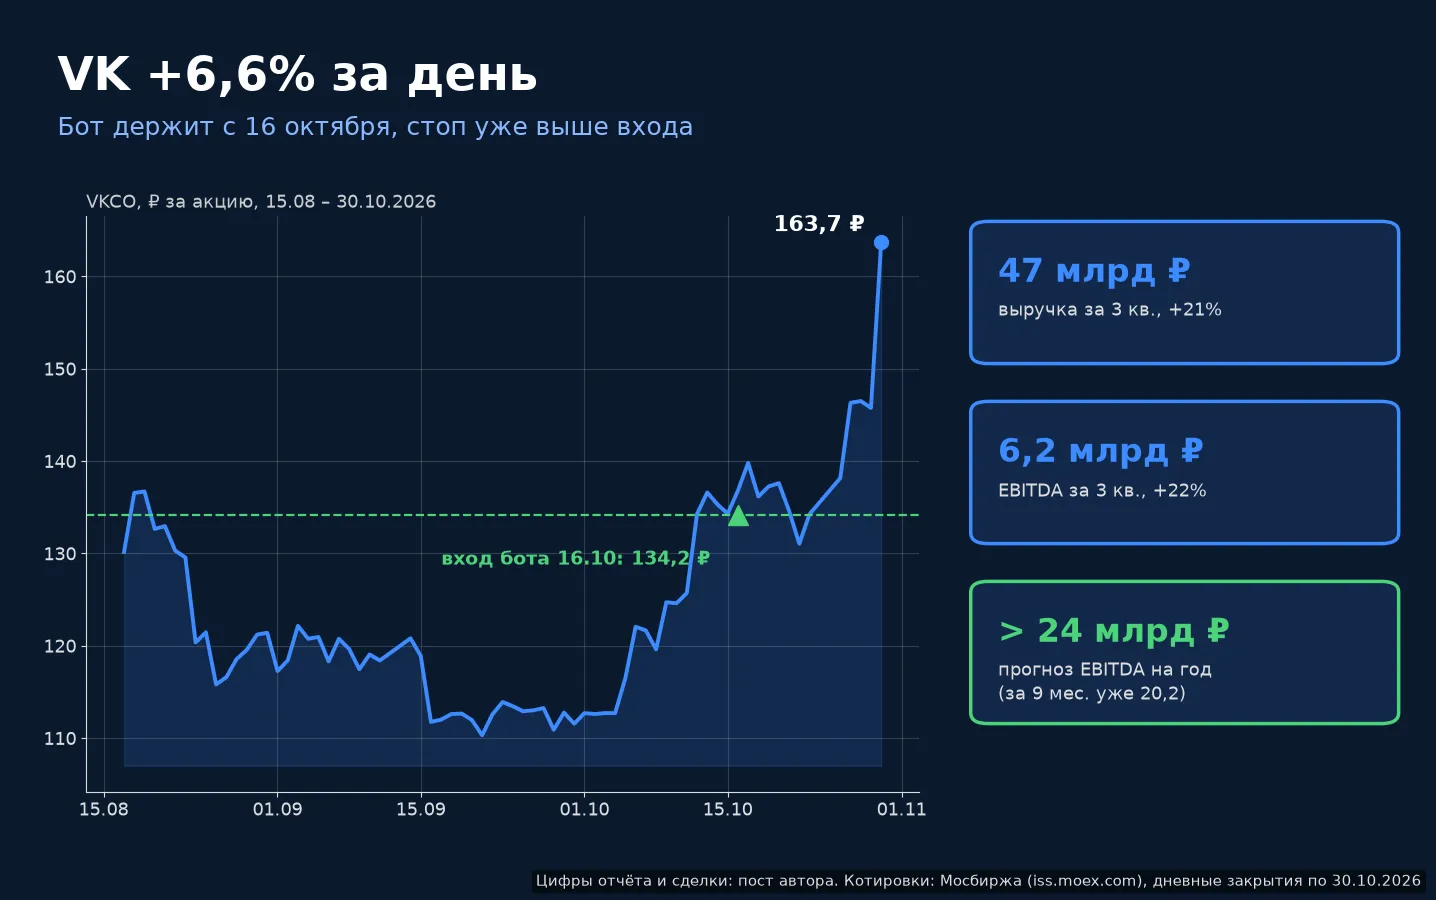
Сделка недели у моего бота - VK. Сам удивился)
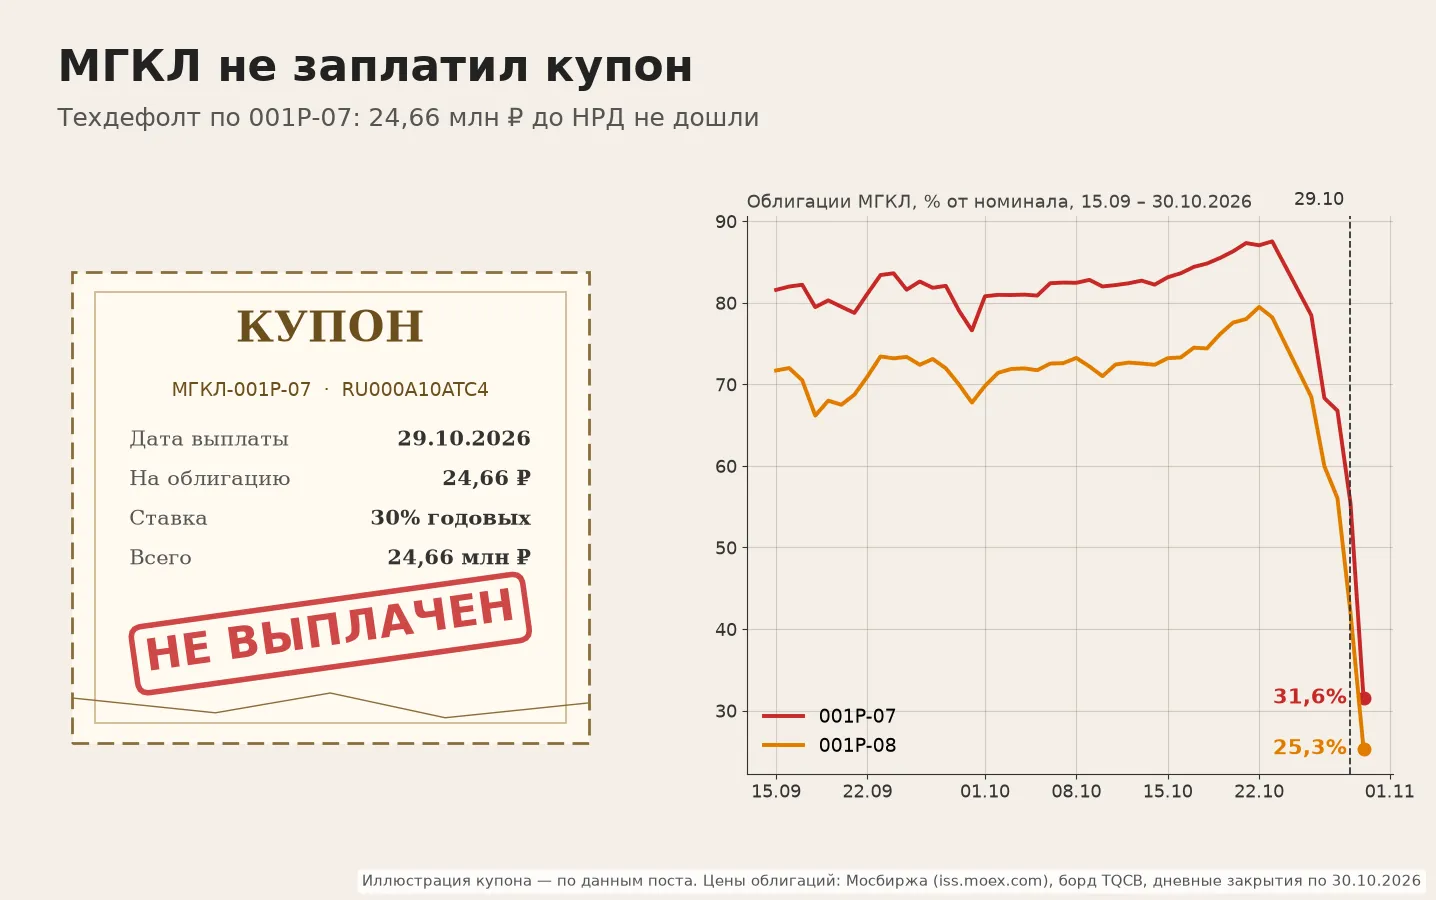
Ну вот и следующий этаж. МГКЛ не заплатил купон.
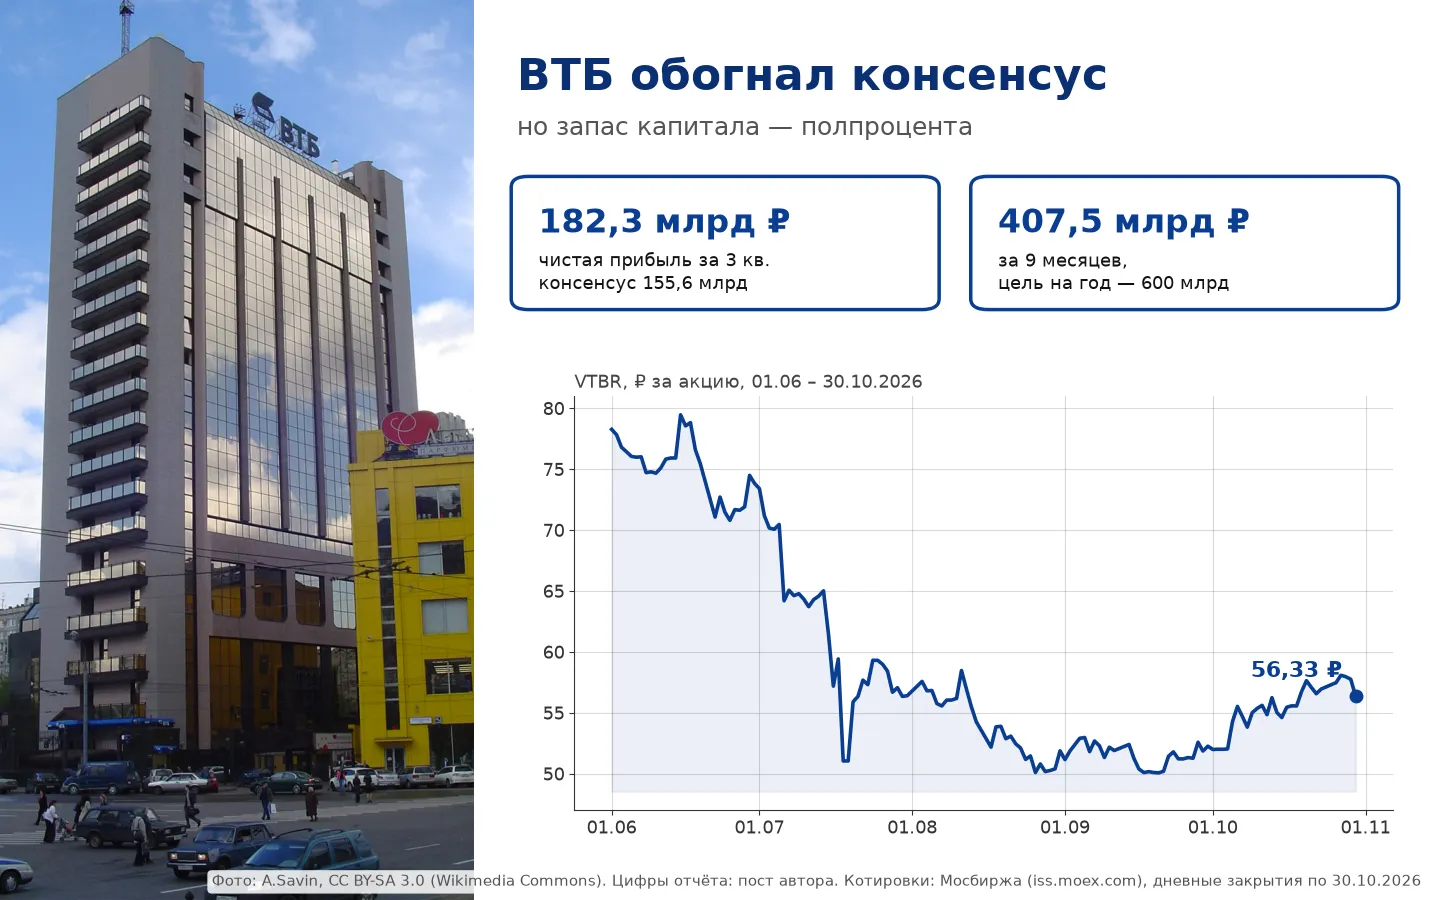
ВТБ сегодня обогнал консенсус на 27 млрд. Сбер 28-го попал в консенсус копейка в копейку. А покупал я на этой неделе всё равно Сбер)
В условиях высокой ключевой ставки у многих инвесторов замыливается глаз. Кажется, что консервативные инструменты будут приносить двузначную доходность вечно. Однако именно сейчас зарождаются обидные ошибки, которые вскроются при развороте рынка.