Оцениваем акцию Мосбиржи по методу Питера Линча
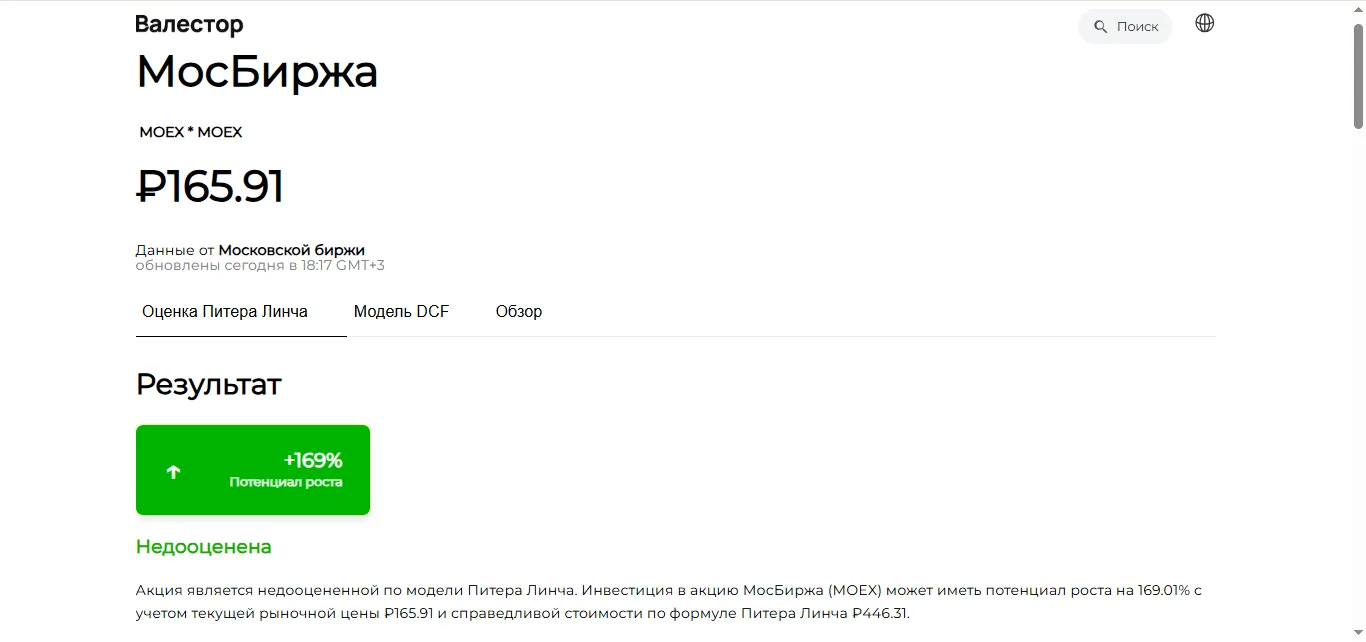
Стоит ли покупать акции Московской биржи (MOEX)? Низкие мультипликаторы и высокая дивидендная доходность выглядят привлекательно, но насколько справедлива текущая рыночная цена?
В этой статье оценим Мосбиржу по методу Питера Линча с помощью Валестор - сервиса для расчёта справедливой стоимости акций по финансовой отчётности. Разберём ключевые показатели компании, её перспективы и риски, чтобы понять, насколько акции интересны для инвестиций.
Справедливая стоимость
446.31 - справедливая стоимость акции, рассчитанная по формуле Питера Линча.
Оценка: недооценена, потенциал роста + 170.56%
Акция является недооцененной по модели Питера Линча. Инвестиция в акцию МосБиржа (MOEX) может иметь потенциал роста на 170.56% с учетом текущей рыночной цены ₽164.96
Тип компании
+17% - темп роста чистой прибыли (Net Income), рассчитанный по CAGR за 5 лет.
Оценка: Умеренно растущая компания(10-15%)
Последние 5 лет Мосбиржа демонстрировала двузначные темпы роста на уровне умеренно растущих (10-15%) компаний. В 2025 году чистая прибыль сократилась на 25% из-за падения процентных доходов на фоне снижения ключевой ставки. Прогнозы на 2025—2027 годы предполагают замедление годового роста прибыли до 8,7%. Это может переместить компанию из категории умеренно растущих в медленно растущие (2-10%) с элементами циклической волатильности.
P/E
5.78 - текущее значение показателя P/E TTM (на 01.11.2026).
Оценка:
- Низкий по сравнению со средним историческим P/E компании (11,1)
- Нейтральный по сравнению с текущим P/E всего рынка (4-6)
Текущий P/E находится значительно ниже среднего исторического значения (11,1).
Текущий P/E близок к текущему P/E всего рынка (4—6).
PEG
0.35 - текущее значение показателя PEG.
Оценка: недооценена (< 1).
Коэффициент PEG ниже 1 является классическим сигналом по модели Питера Линча о недооценённости акции относительно ее роста прибыли.
PEGY
0,2 - текущее значение показателя PEGY.
Оценка: недооценена (< 1)
Коэффициент PEGY ниже 1 является сигналом по модели Питера Линча о недооценённости акции относительно ее роста прибыли с учетом дивидендов.
Финансовая устойчивость (D/E)
0% (0) - текущее значение коэффициента D/E.
Оценка: высокая финансовая устойчивость (D/E < 0,5)
На конец 2025 года Московская биржа не имела долговых обязательств. Для инфраструктурной финансовой компании отсутствие долга является положительным фактором, однако D/E не следует рассматривать изолированно: значительная часть баланса связана с операциями участников рынка и финансовой инфраструктурой.
Свободный денежный поток (FCF)
н/д
Денежная позиция (Cash position)
Методика Питера Линча предполагает вычитание долгосрочного долга из денежных средств и рыночных ценных бумаг, а затем расчёт чистой денежной позиции на одну акцию. Для Московской биржи прямое применение этой методики может давать искаженный результат из-за специфики финансовой инфраструктуры и средств, связанных с операциями участников рынка.
История роста прибыли
Оценка: неустойчивый рост
История роста чистой прибыли Мосбиржи характеризуется волатильностью: после значительного роста в 2022—2024 годах (до 67,5% в 2023 году) последовало резкое снижение в 2025 году. Такая цикличность свойственна финансовому сектору в виду чувствительности к монетарной политике и процентным ставкам.
Экономический ров
Оценка: есть
Московская биржа обладает уникальным монопольным положением на российском финансовом рынке, что создаёт мощный экономический ров, выраженный в высоких барьерах входа для конкурентов и государственном статусе ключевого элемента финансовой системы. Мосбиржа — единственная в России многофункциональная биржевая площадка, объединяющая торги акциями, облигациями, валютой, деривативами и товарами.
Дивидендная доходность
11% - текущее значение показателя дивидендная доходность (dividend yield).
Оценка: высокая
Компания выплачивает 75% чистой прибыли по МСФО, что существенно выше минимального порога в 50%, закреплённого в дивидендной политике. Даже с учётом снижения прибыли в 2025 году дивидендная доходность остаётся двузначной (около 11%).
Доля институциональных инвесторов
~ 28% - доля институциональных инвесторов
Оценка: высокая доля институциональных инвесторов
Институциональные инвесторы владеют значительной долей акций Мосбиржи (около 28%), что указывает на признание качества бизнеса и прозрачности корпоративного управления.
Покупки инсайдеров
Оценка: н/д
Понятность бизнеса
Оценка: понятный бизнес
Бизнес Московской Биржи предельно прозрачен: компания зарабатывает на комиссиях за организацию торгов, клиринг, расчётно-депозитарное обслуживание и IT-услуги, а также на процентных доходах от размещения средств. Ключевые драйверы — объёмы торгов на всех рынках и уровень процентных ставок — легко отслеживаются по ежемесячной статистике. Это полностью соответствует принципу Питера Линча «инвестируй в то, что знаешь».
Вывод
По модели Питера Линча акции Московской биржи выглядят недооценёнными: расчётная справедливая стоимость составляет 446,31 ₽ при рыночной цене 164.96 ₽, что предполагает потенциал роста около 170%. Низкие значения P/E, PEG и PEGY в сочетании с высокой дивидендной доходностью, отсутствием долговых обязательств и устойчивым конкурентным положением делают компанию интересной для дальнейшего анализа.
Однако за привлекательными мультипликаторами скрываются и риски. В 2025 году чистая прибыль Мосбиржи сократилась на 25%, а её будущая динамика во многом зависит от уровня процентных ставок и активности участников торгов. Кроме того, исторические темпы роста прибыли могут оказаться слишком оптимистичной основой для оценки, а высокая дивидендная доходность не гарантирует сохранения текущих выплат.
Главный вопрос для инвестора — действительно ли рынок недооценивает Мосбиржу или низкая оценка уже отражает ожидаемое замедление бизнеса? Чтобы ответить на него, стоит дополнительно проверить прогнозы прибыли, устойчивость комиссионных доходов и дивидендные перспективы, а также сопоставить результат модели Питера Линча с другими моделями оценки.
Не является индивидуальной инвестиционной рекомендацией.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.

С 5 ноября 2026 года Банк России вводит новые требования к брокерам. Теперь они должны заранее и понятно рассказывать инвесторам о возможных рисках. Это не рекомендация, а обязательное правило. Регулятор считает, что такие меры повысят защиту обычных людей от потери денег на фондовом рынке.

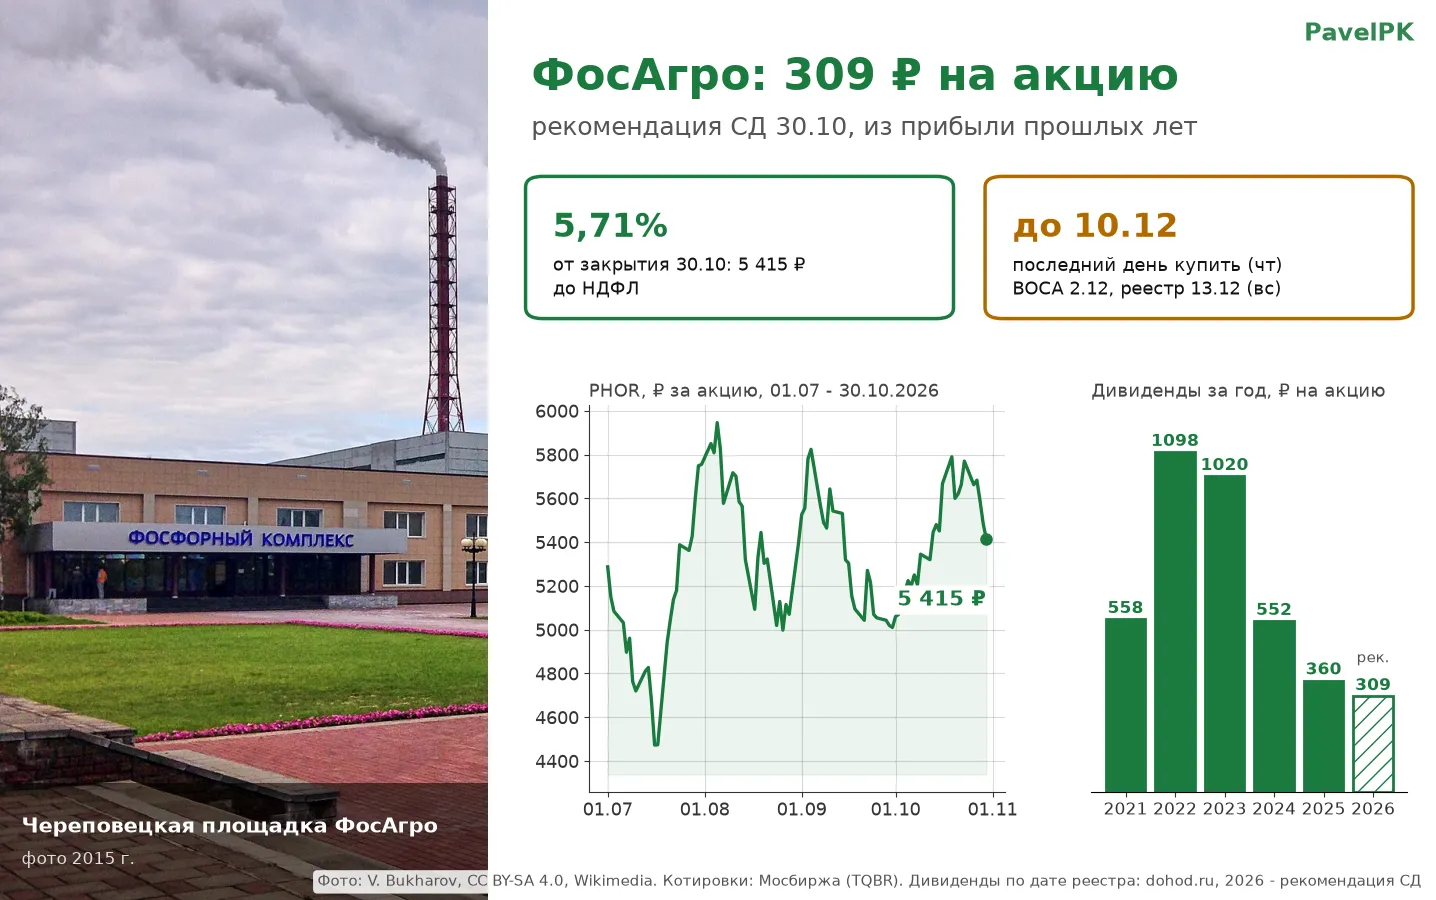
309 ₽. Где-то я эту цифру уже видел)
Инвесторам перечислены финальная часть номинала и последний купон.
Неудобный пост, но честный.
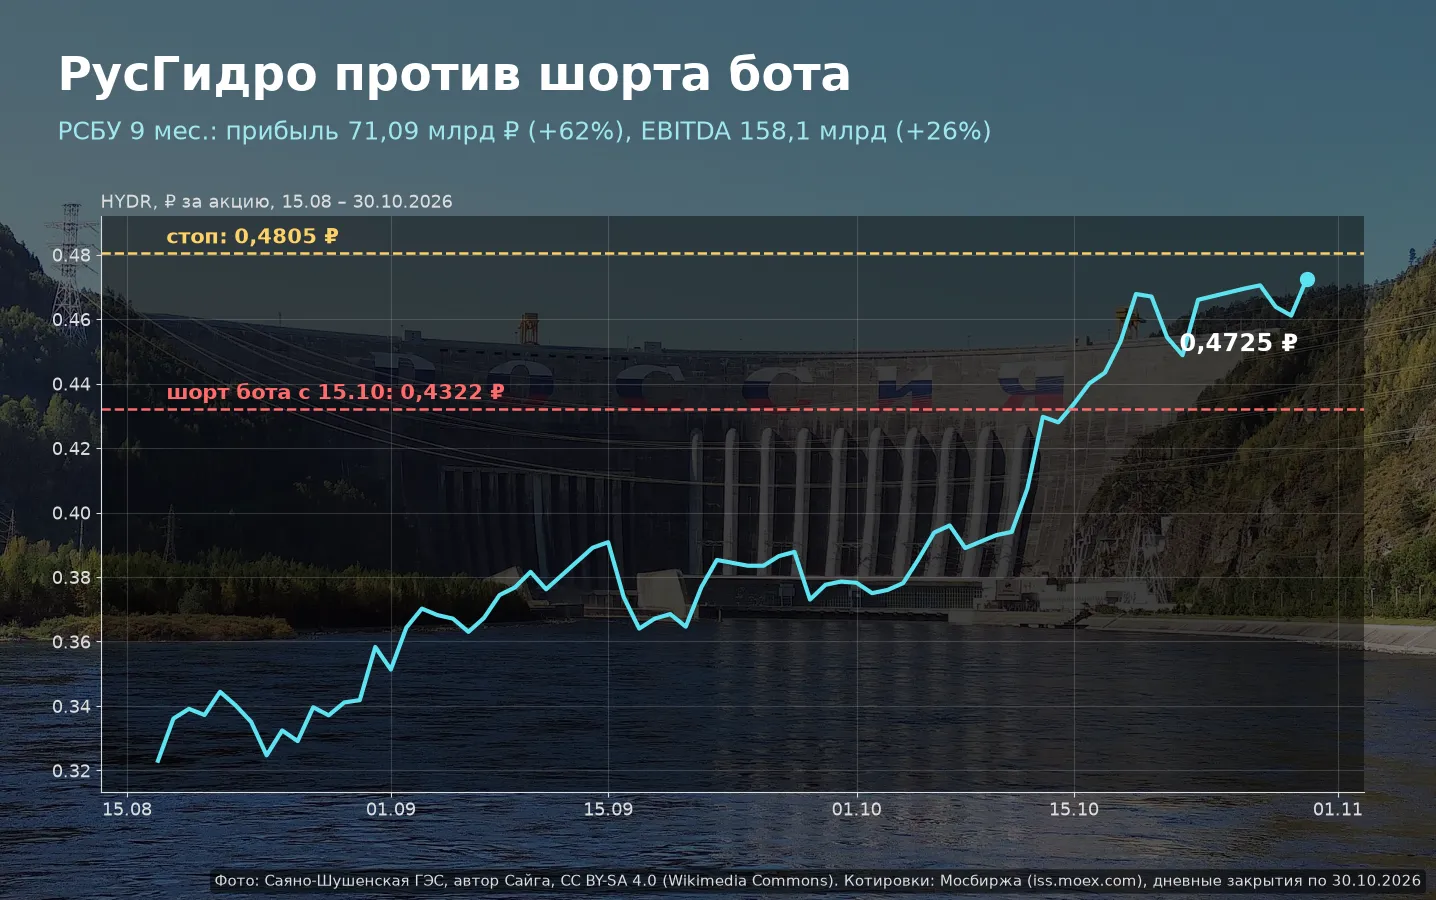
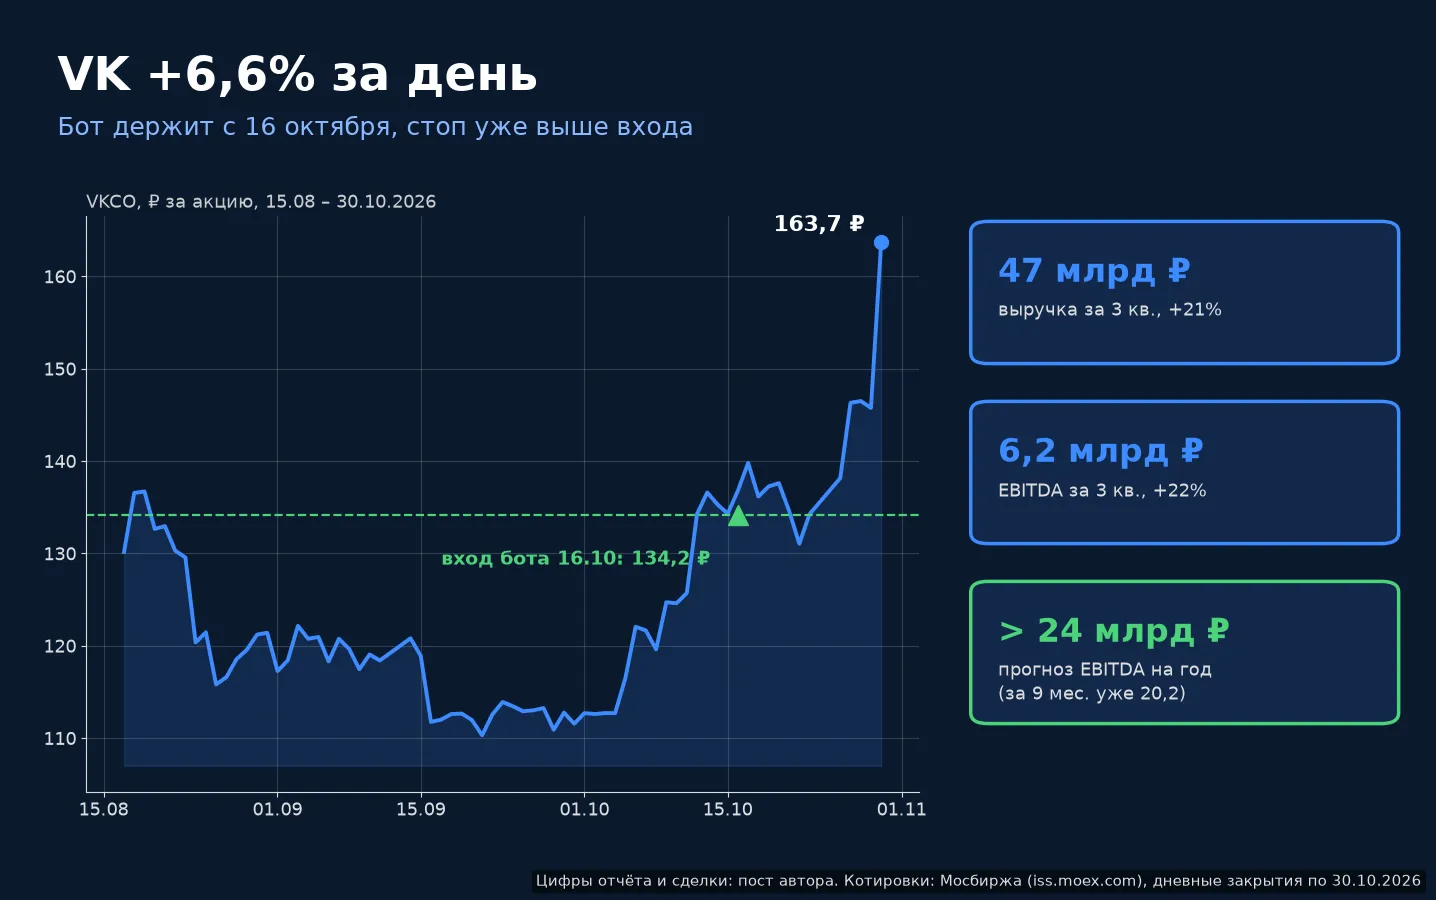
Сделка недели у моего бота - VK. Сам удивился)
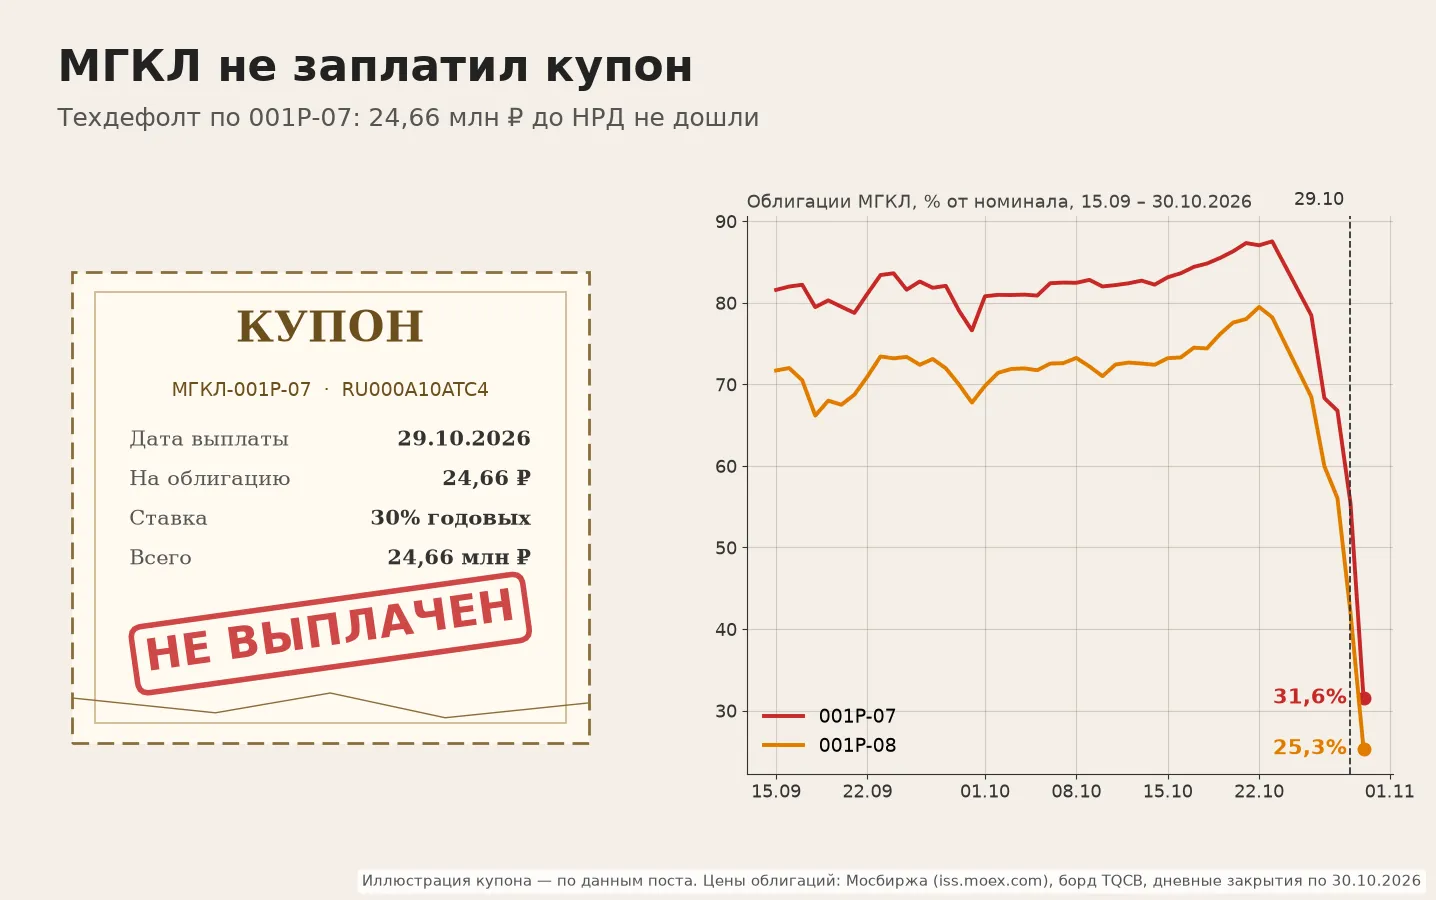
Ну вот и следующий этаж. МГКЛ не заплатил купон.
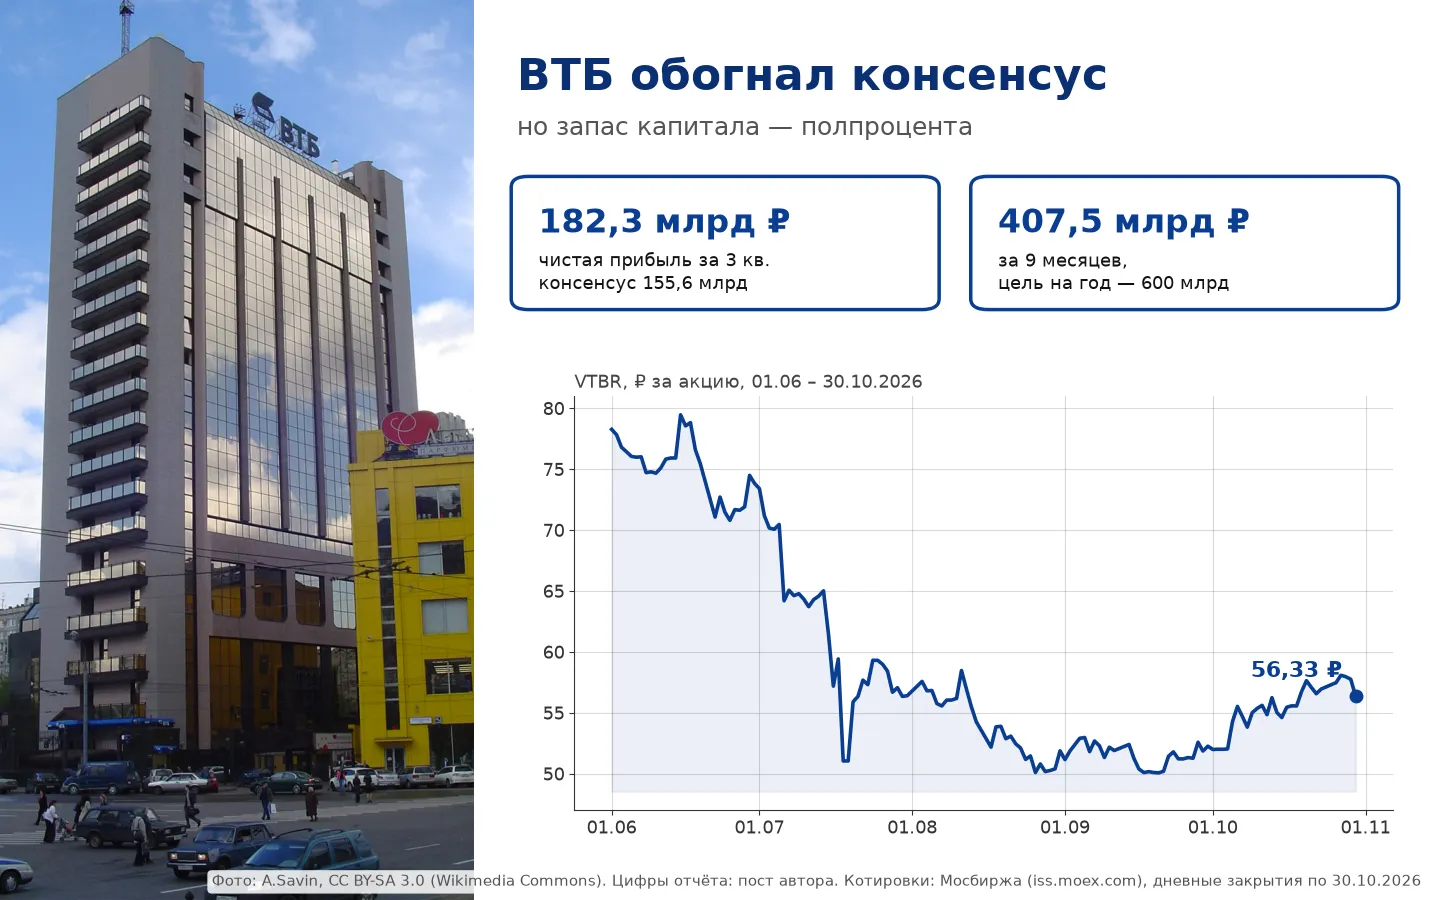
ВТБ сегодня обогнал консенсус на 27 млрд. Сбер 28-го попал в консенсус копейка в копейку. А покупал я на этой неделе всё равно Сбер)
В условиях высокой ключевой ставки у многих инвесторов замыливается глаз. Кажется, что консервативные инструменты будут приносить двузначную доходность вечно. Однако именно сейчас зарождаются обидные ошибки, которые вскроются при развороте рынка.
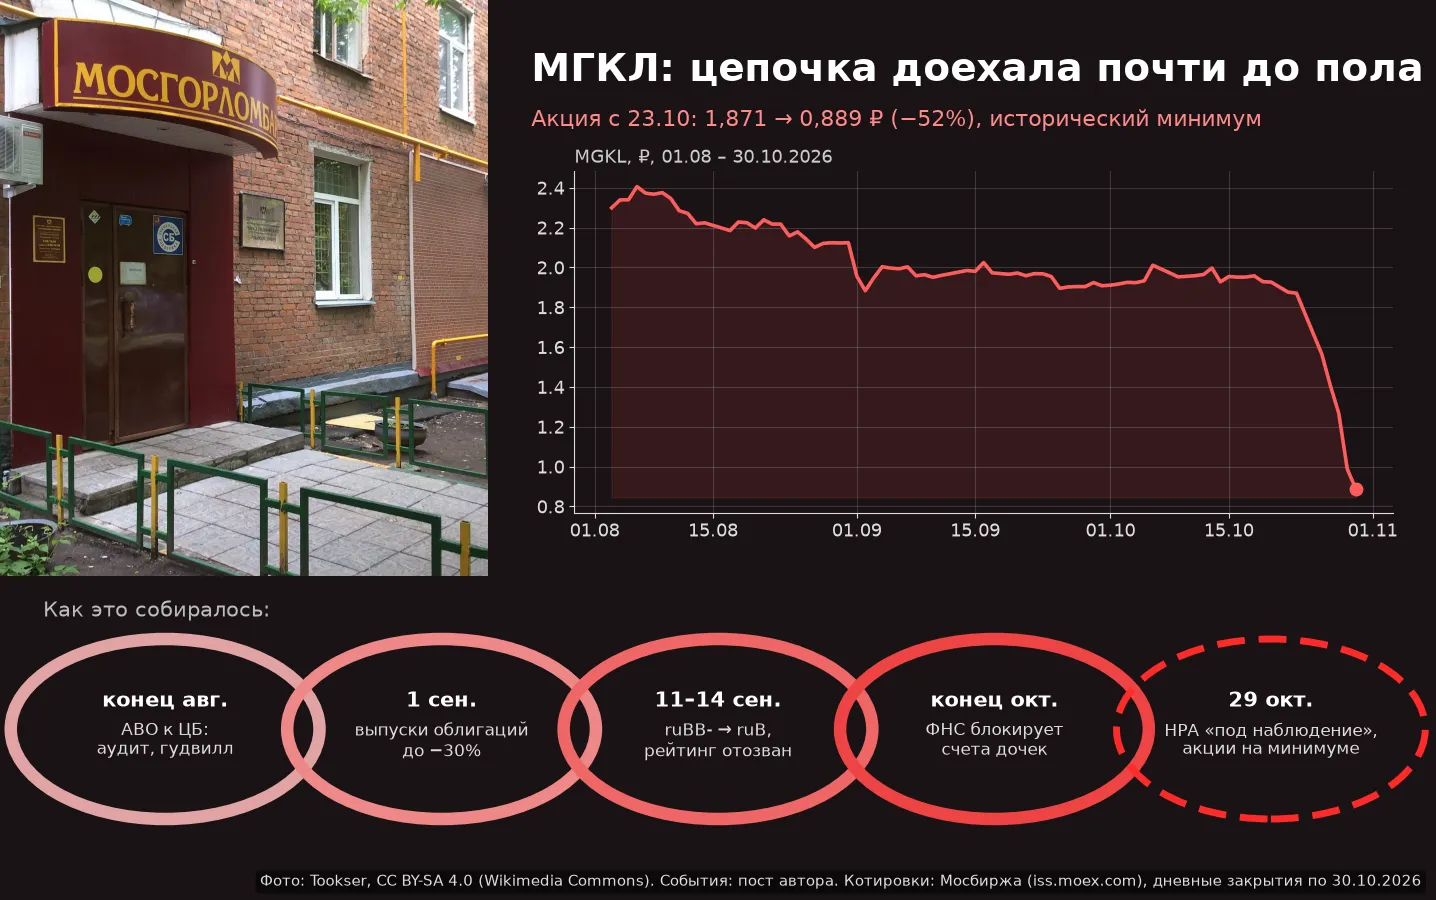
28-го разбирал ранние признаки до дефолта. Вчера по МГКЛ цепочка доехала почти до пола.

На форуме Московской биржи по корпоративному управлению 29 октября обсудили тему, которая обычно остается в тени. Речь о качестве аудита и о том, кому инвесторы могут доверять свои деньги. Поводом стал конкретный случай: публичная компания в конце прошлого года сменила аудитора, а через полгода допустила череду технических, а затем и фактических дефолтов. Аудитор при этом выпустил заключение без оговорок.