


ФосАгро: 309 ₽ на акцию, как летом 2024-го
309 ₽. Где-то я эту цифру уже видел)
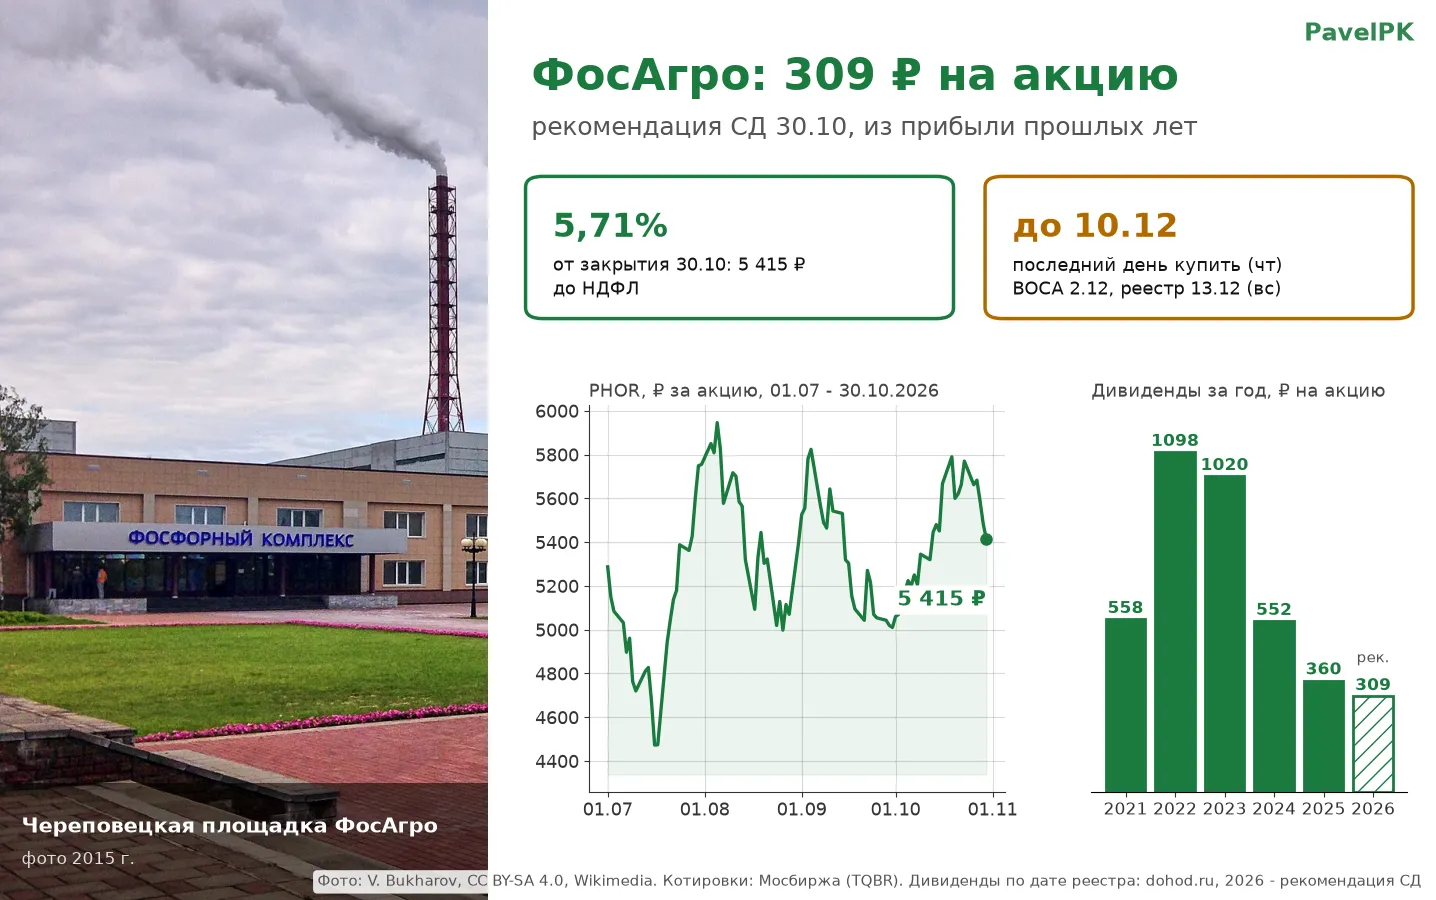
В пятницу совет директоров ФосАгро рекомендовал 309 ₽ дивидендов на акцию. Ровно столько же компания платила летом 2024-го, с реестром 11 июля. Даже общая сумма совпала до рубля: 40 015,5 млн. Только тогда это был свободный денежный поток за два квартала, а сейчас деньги берут из нераспределённой прибыли прошлых лет. И это первая выплата в 2026-м, прошлый реестр закрывали ещё 1 октября 2025-го.
От пятничного закрытия 5 415 ₽ это 5,71%, после НДФЛ около 4,96%. Неплохо для разовой выплаты. Реестр 13 декабря, это воскресенье, поэтому с T+1 купить надо до четверга 10-го. В пятницу 11-го акции уже пойдут без дивиденда. В декабре 2024-го у ФосАгро был ровно такой же воскресный реестр.
Но 10 декабря не главная дата. Главная 2 декабря, собрание акционеров. В том же декабре 2024-го совет рекомендовал 249 ₽, а собрание утвердило 126. Почти вдвое меньше. Так что пока 309 ₽ это только рекомендация.
Почему из старой прибыли, видно по третьему кварталу. Выручка +15%, а чистая прибыль -37%, до 12,6 млрд ₽. Расходы на серу и серную кислоту выросли почти втрое. Руда у ФосАгро своя, в Хибинах её добывают с 1929 года. Серу же приходится покупать, а без серной кислоты из апатита удобрение не сделаешь. Свободный поток ушёл в минус на 34,6 млрд, и дивполитика привязана именно к нему. По формуле платить было бы почти нечего.
Ну и масштаб. 40 млрд на дивиденды при 31,3 млрд чистой прибыли за девять месяцев и долге 364,6 млрд. Отдать хотят больше, чем заработали за три квартала. Щедро. Даже слишком)
Я пока не бегу покупать под отсечку. Дождусь 2 декабря, посмотрю, что утвердят. До 10-го после этого останется ещё неделя, успеть можно.
А вы уже смотрите покупку до собрания? Или тоже ждёте решения, как в декабре 2024-го, когда совет рекомендовал 249 ₽, а собрание срезало до 126?

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.
Инвесторам перечислены финальная часть номинала и последний купон.
Неудобный пост, но честный.
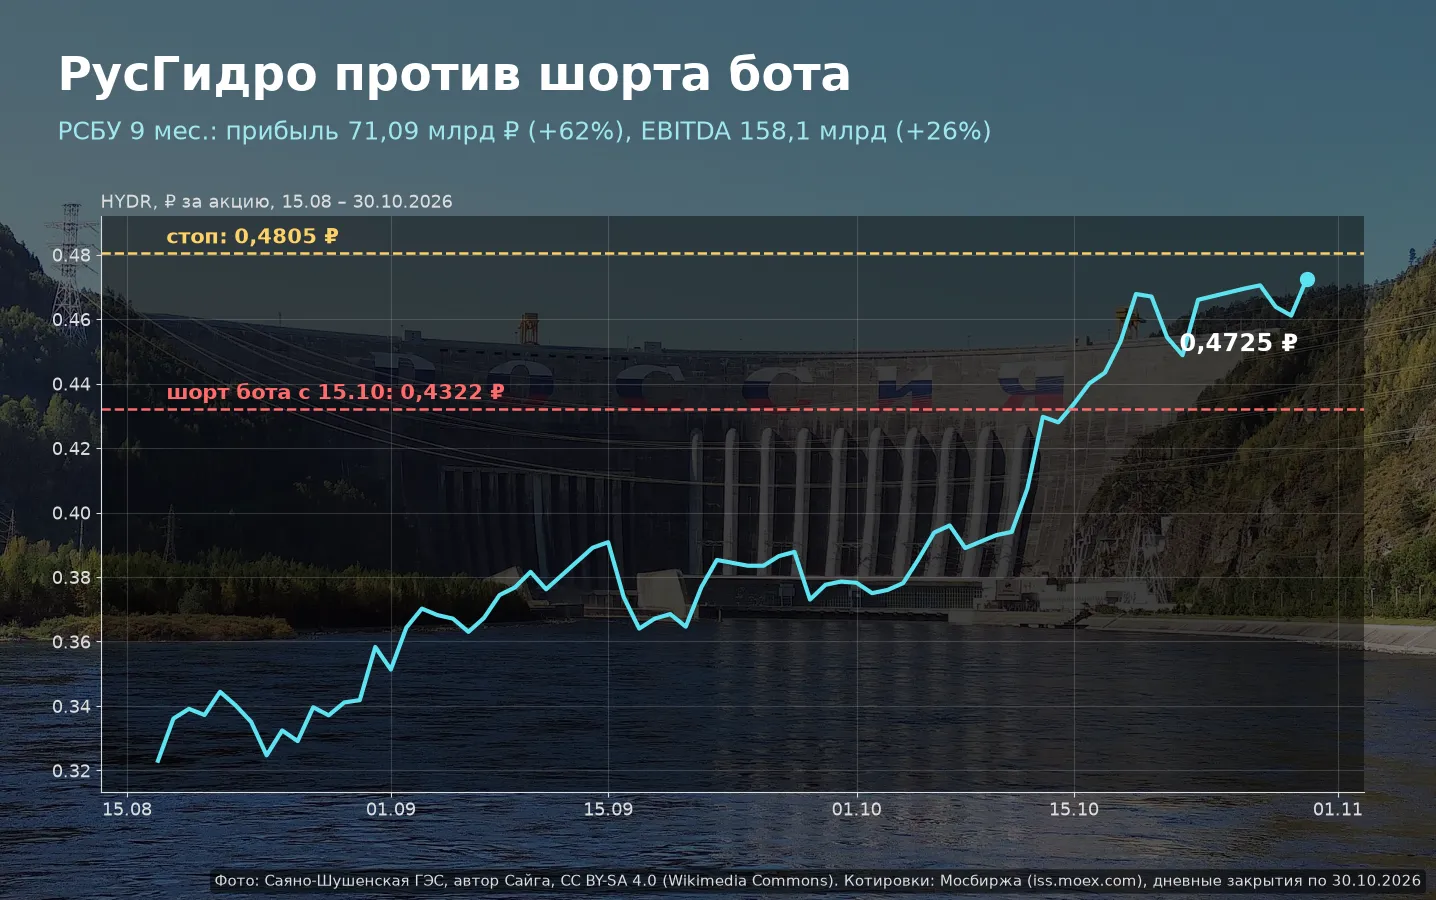
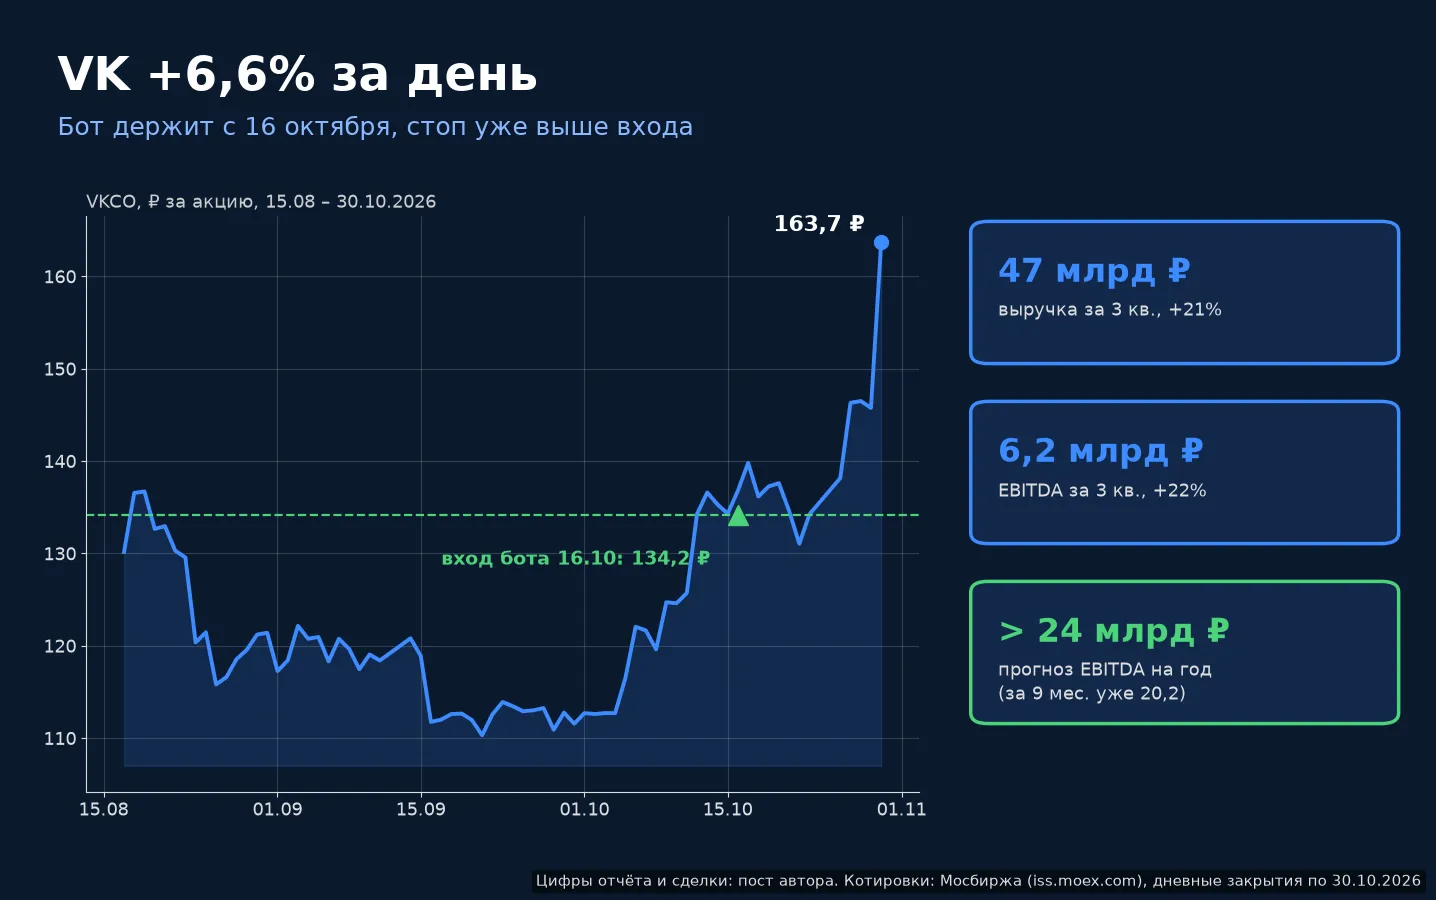
Сделка недели у моего бота - VK. Сам удивился)
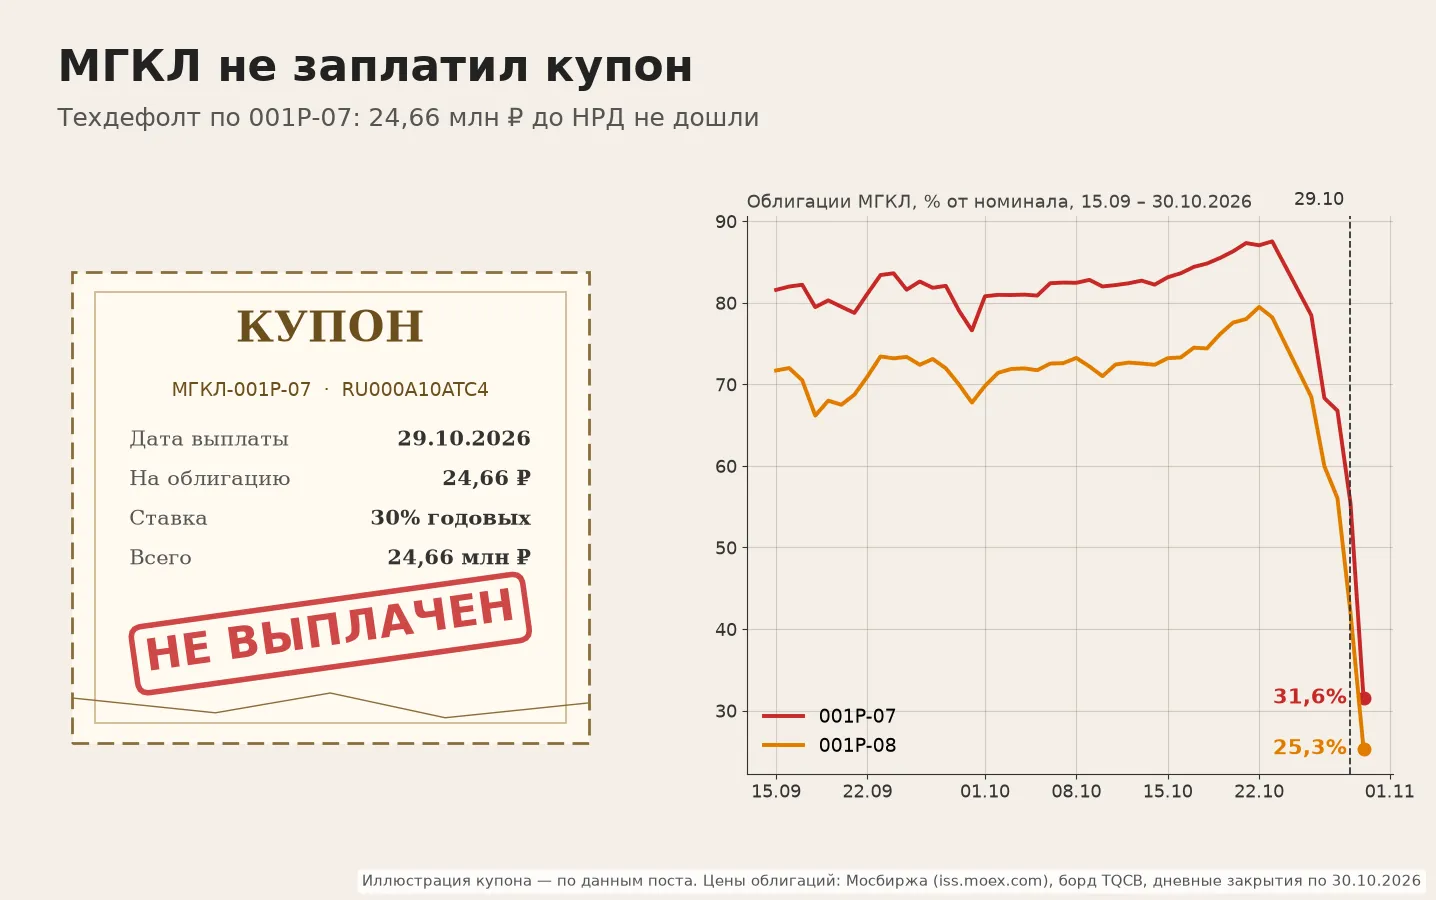
Ну вот и следующий этаж. МГКЛ не заплатил купон.
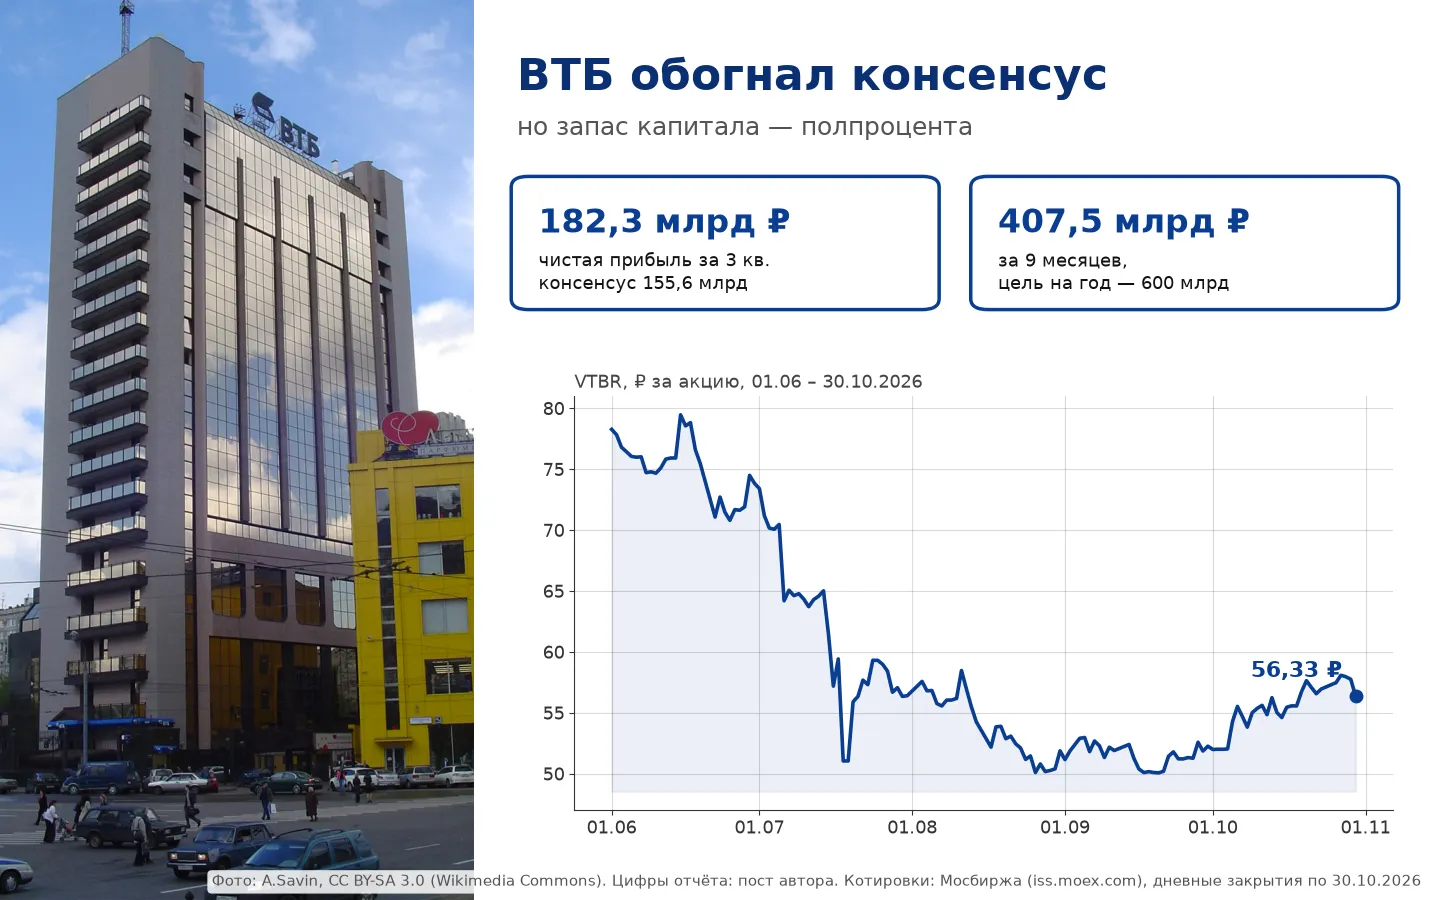
ВТБ сегодня обогнал консенсус на 27 млрд. Сбер 28-го попал в консенсус копейка в копейку. А покупал я на этой неделе всё равно Сбер)
В условиях высокой ключевой ставки у многих инвесторов замыливается глаз. Кажется, что консервативные инструменты будут приносить двузначную доходность вечно. Однако именно сейчас зарождаются обидные ошибки, которые вскроются при развороте рынка.
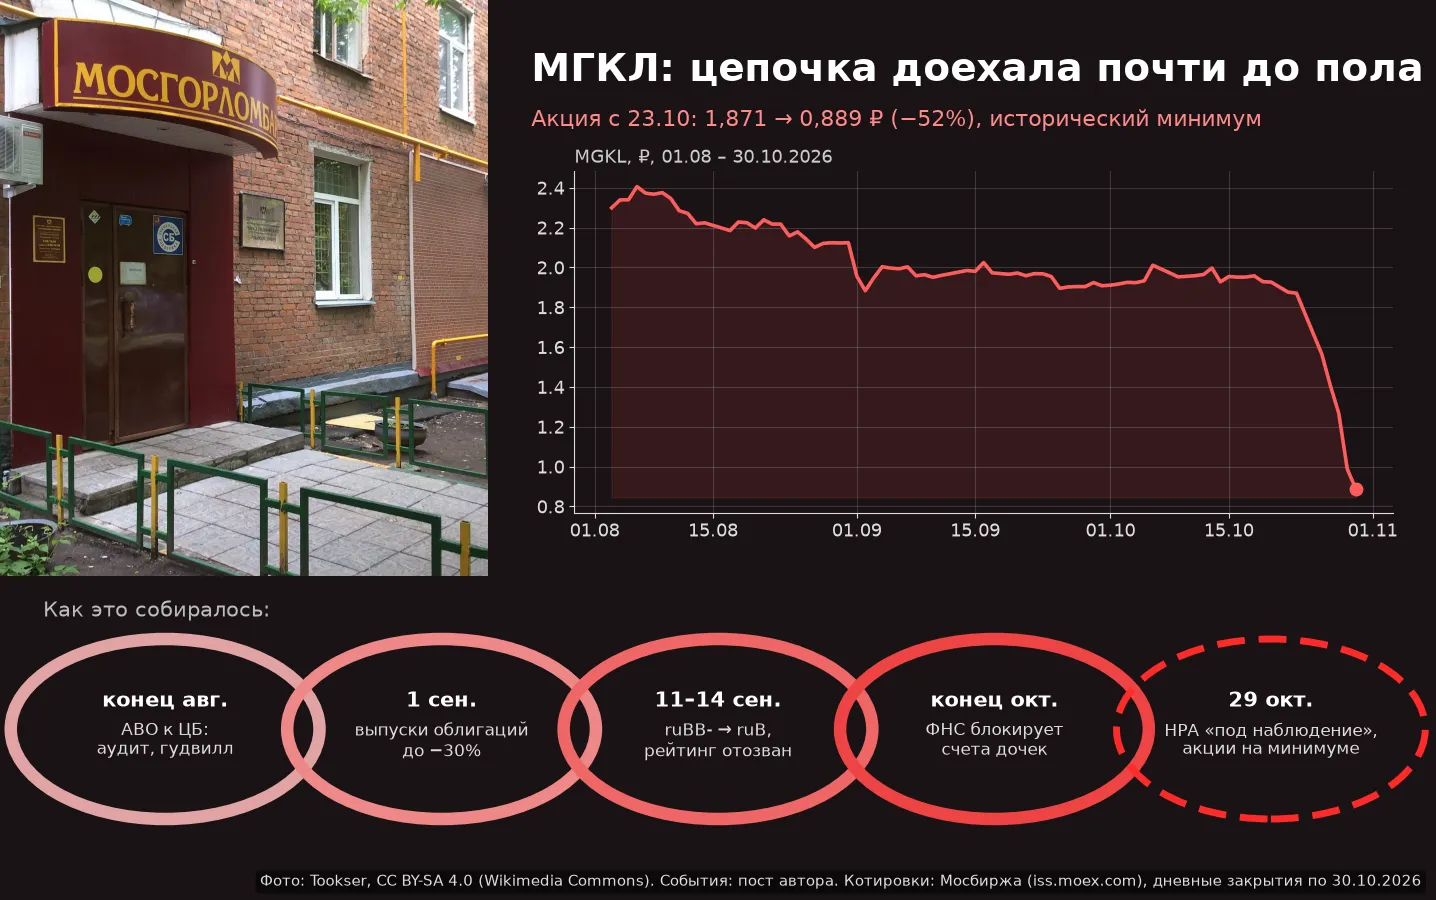
28-го разбирал ранние признаки до дефолта. Вчера по МГКЛ цепочка доехала почти до пола.

На форуме Московской биржи по корпоративному управлению 29 октября обсудили тему, которая обычно остается в тени. Речь о качестве аудита и о том, кому инвесторы могут доверять свои деньги. Поводом стал конкретный случай: публичная компания в конце прошлого года сменила аудитора, а через полгода допустила череду технических, а затем и фактических дефолтов. Аудитор при этом выпустил заключение без оговорок.
Всем привет! Хочу узнать ваше мнение. Сейчас активно обсуждают разные инструменты для сохранения капитала: от классических банковских вкладов под высокий процент до облигаций и акций.Кто куда сейчас инвестирует или просто копит? Делитесь своим опытом в комментариях, особенно интересно послушать про консервативные инструменты.
🚁 Новый корабль сначала сбросят с вертолёта