


Брокеры обязаны рассказывать о рисках доступно: что меняется с 5 ноября
С 5 ноября 2026 года Банк России вводит новые требования к брокерам. Теперь они должны заранее и понятно рассказывать инвесторам о возможных рисках. Это не рекомендация, а обязательное правило. Регулятор считает, что такие меры повысят защиту обычных людей от потери денег на фондовом рынке.
Что именно меняется
Брокеры обязаны раскрывать информацию о рисках до того, как клиент совершит сделку. Не мелким шрифтом в конце договора, а доступным языком и заблаговременно. Человек должен понимать, на что он подписывается, а не узнавать о подводных камнях после того, как деньги уже потеряны. Особое внимание уделяется сложным инструментам. Если брокер предлагает продукты с повышенным риском, он должен объяснить, как они работают и чем могут обернуться для неподготовленного инвестора. Это часть более широкой политики ЦБ по защите розничных инвесторов. Регулятор уже несколько лет ужесточает правила продаж сложных финансовых продуктов. Новые требования к брокерам - продолжение этой линии.
Почему это важно для инвесторов
Первая причина - снижение числа необдуманных решений. Многие люди приходят на фондовый рынок, не до конца понимая, как он устроен. Они видят красивую доходность в рекламе, но не видят рисков. Чем понятнее информация, тем меньше шансов, что человек потеряет деньги из-за незнания.
Вторая причина - ответственность брокера. Раньше брокер мог формально отмахнуться от клиента, сославшись на то, что тот сам подписал договор. Теперь требования к раскрытию информации становятся жёстче. Если брокер не выполнит их, у регулятора будут основания для претензий.
Третья причина - доверие к рынку. Чем прозрачнее правила игры, тем больше людей готовы инвестировать. А это важно не только для отдельных инвесторов, но и для рынка в целом.
Если говорить проще, в чём суть?
Клиентам брокеров стоит внимательнее читать уведомления. С 5 ноября брокеры начнут рассылать новые документы и предупреждения. Их стоит не игнорировать, а хотя бы просмотреть. Там может быть информация, которая повлияет на решение о сделке. Если что-то непонятно, лучше спросить. Брокер обязан объяснить. Если он этого не делает или отвечает формально, это повод задуматься о надёжности такой компании.
Для тех, кто только планирует инвестировать, это хорошая новость. Чем больше информации на старте, тем проще принять взвешенное решение и не попасть в ловушку, о которой вы не знали.
О чём стоит помнить
Это не отмена рисков. Никакие предупреждения не сделают инвестиции безопасными. Рынок остаётся рынком, и цена активов может падать. Информирование помогает, но не гарантирует прибыль. Брокер не всегда заинтересован в подробном объяснении. Его задача - продать продукт. Поэтому даже с новыми требованиями стоит проверять информацию самостоятельно, а не полагаться только на слова менеджера. Это часть общего тренда. Регулятор последовательно ужесточает правила для участников рынка. Это касается не только брокеров, но и банков, и управляющих компаний. Тренд понятный: защита клиента выходит на первый план.
Новые требования ЦБ к брокерам - это шаг к более честному и понятному фондовому рынку. Инвесторы получат больше информации о рисках до сделки, а брокеры - больше ответственности за то, как они объясняют свои продукты. Это не решит всех проблем и не отменит рыночных рисков. Но это делает рынок чуть безопаснее для тех, кто только начинает. И это важно. Потому что инвестиции - это не игра, а инструмент, который требует понимания. Чем больше ясности на входе, тем меньше разочарований на выходе.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


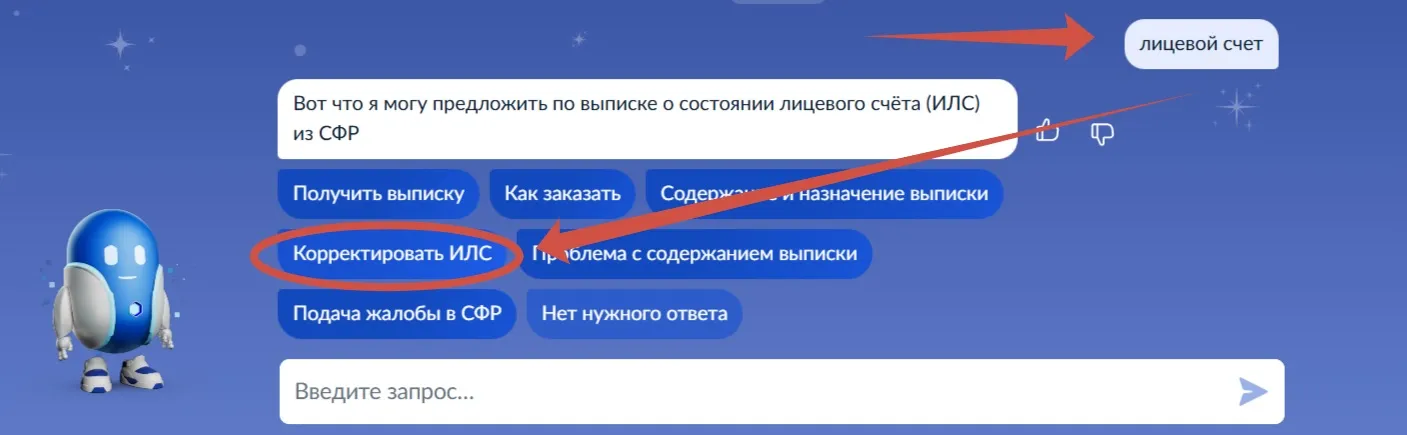
Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.

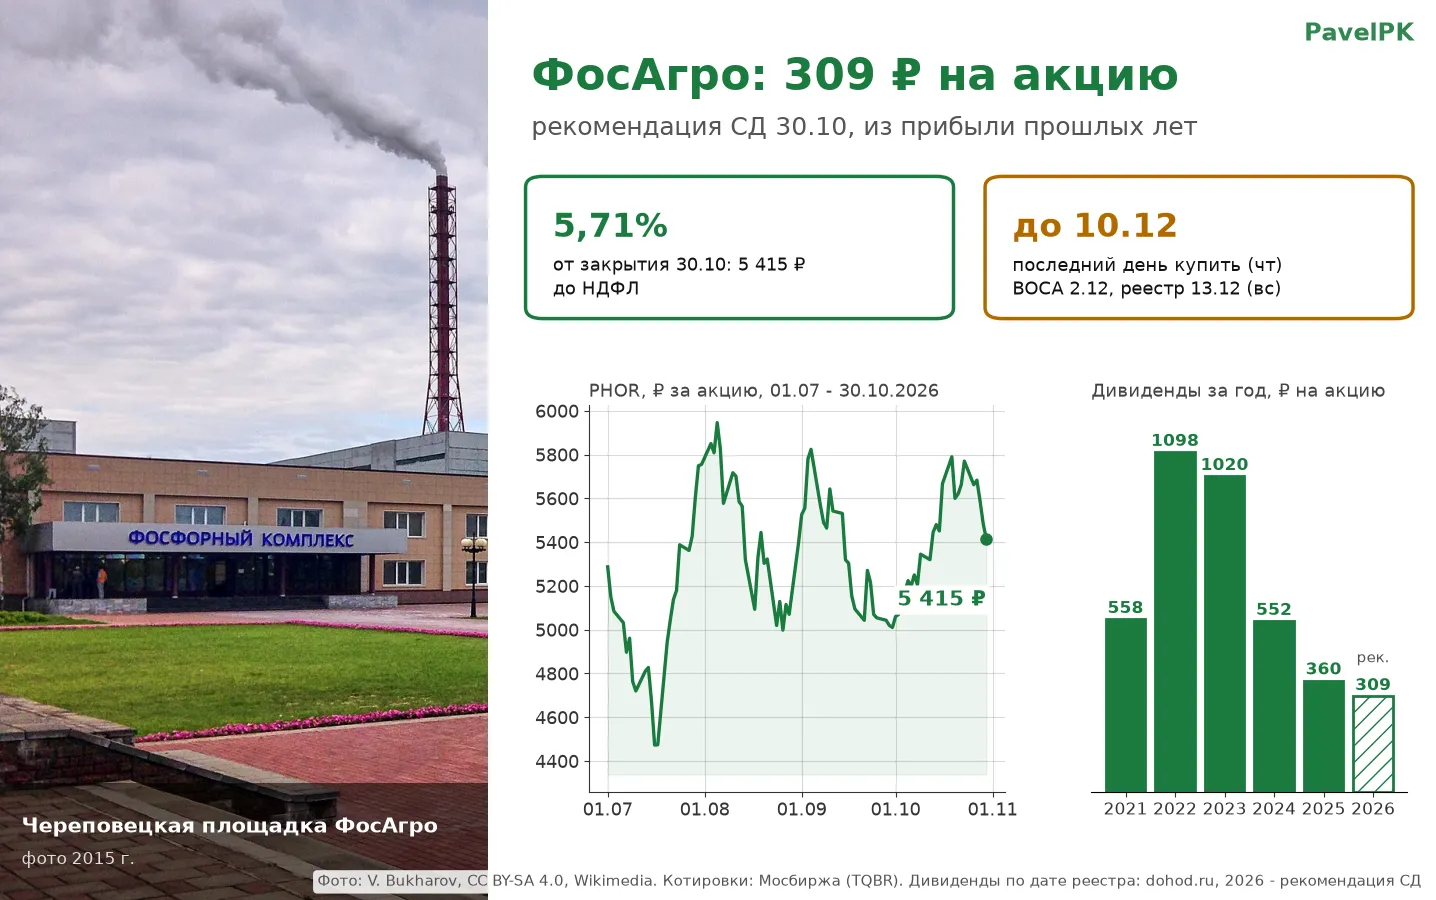
309 ₽. Где-то я эту цифру уже видел)
Инвесторам перечислены финальная часть номинала и последний купон.
Неудобный пост, но честный.
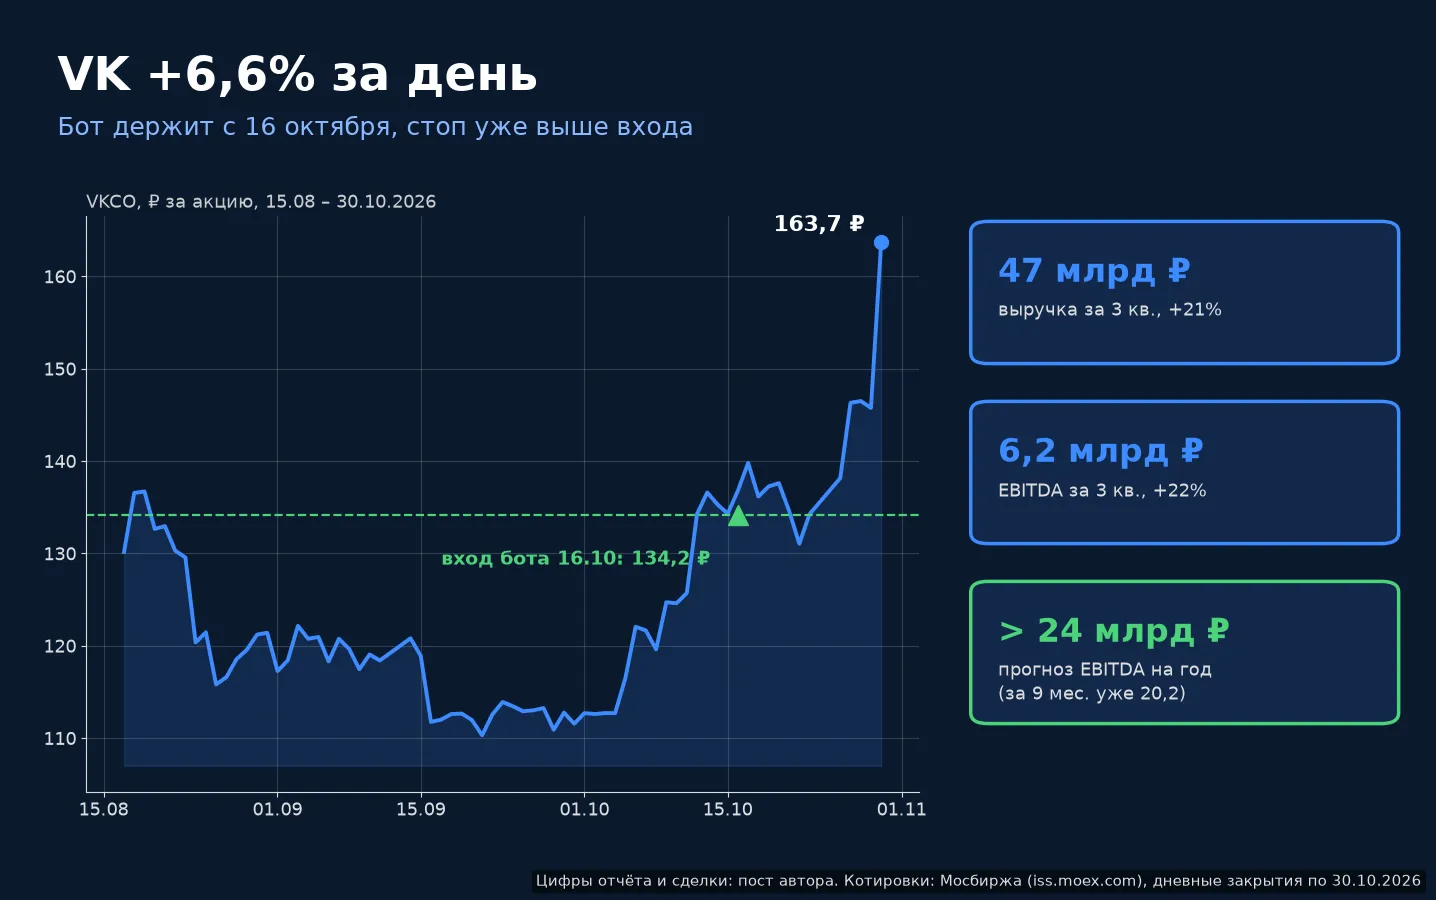
Сделка недели у моего бота - VK. Сам удивился)
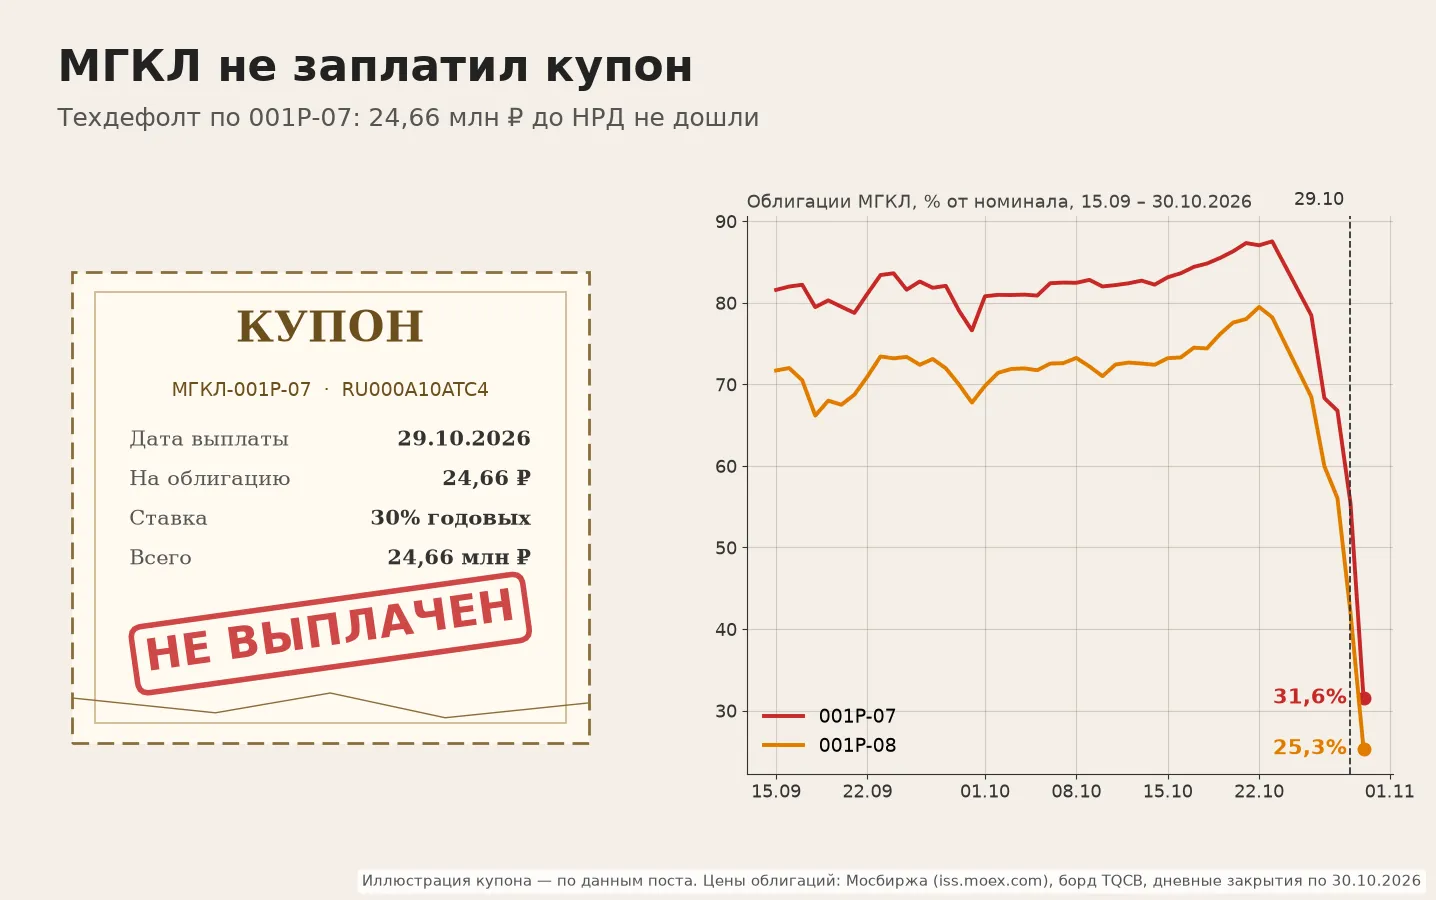
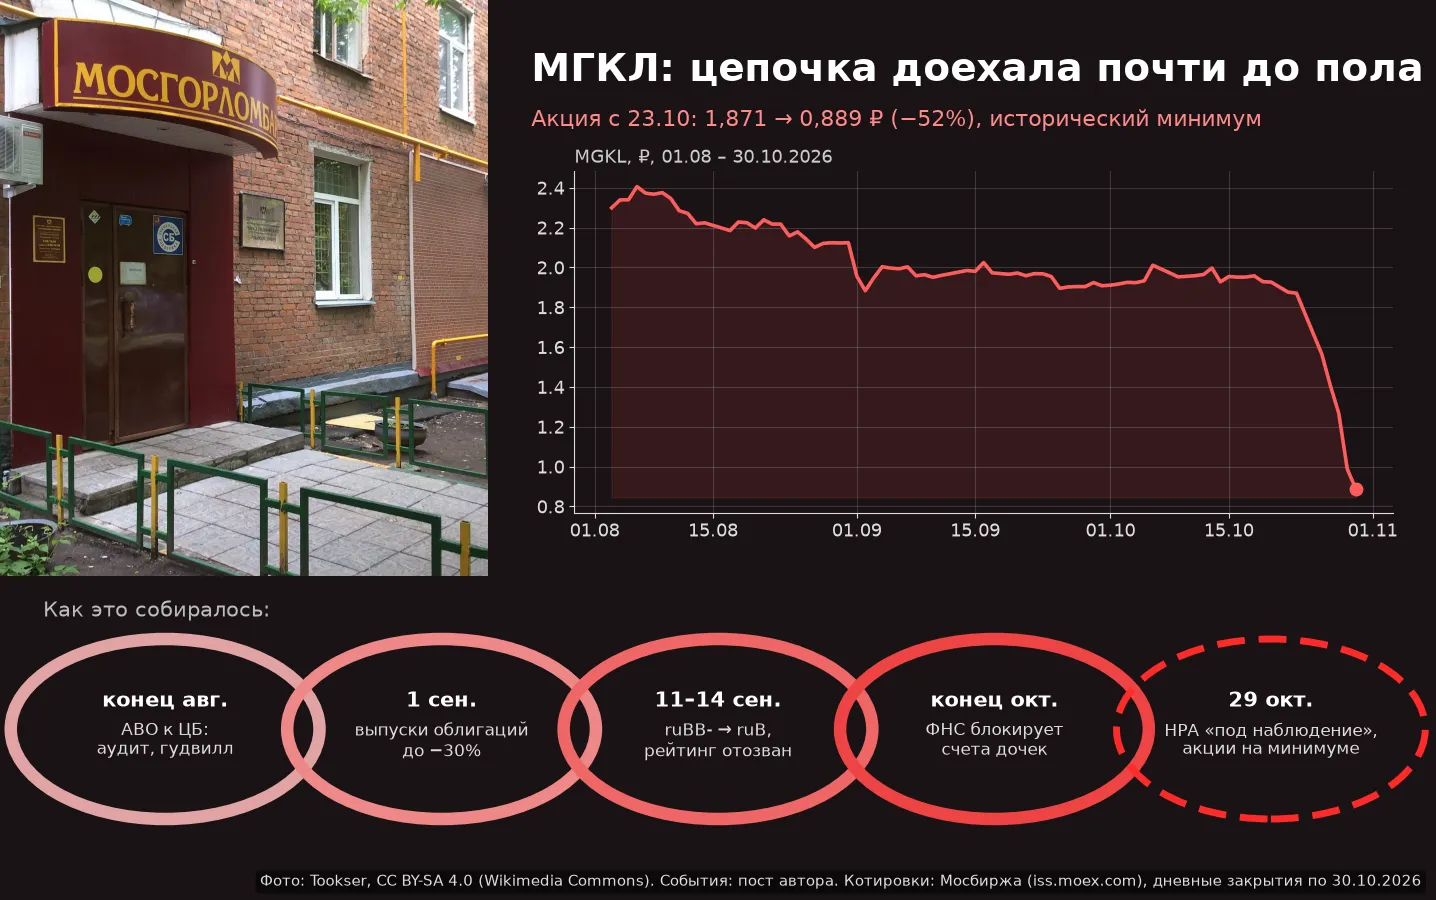
Ну вот и следующий этаж. МГКЛ не заплатил купон.
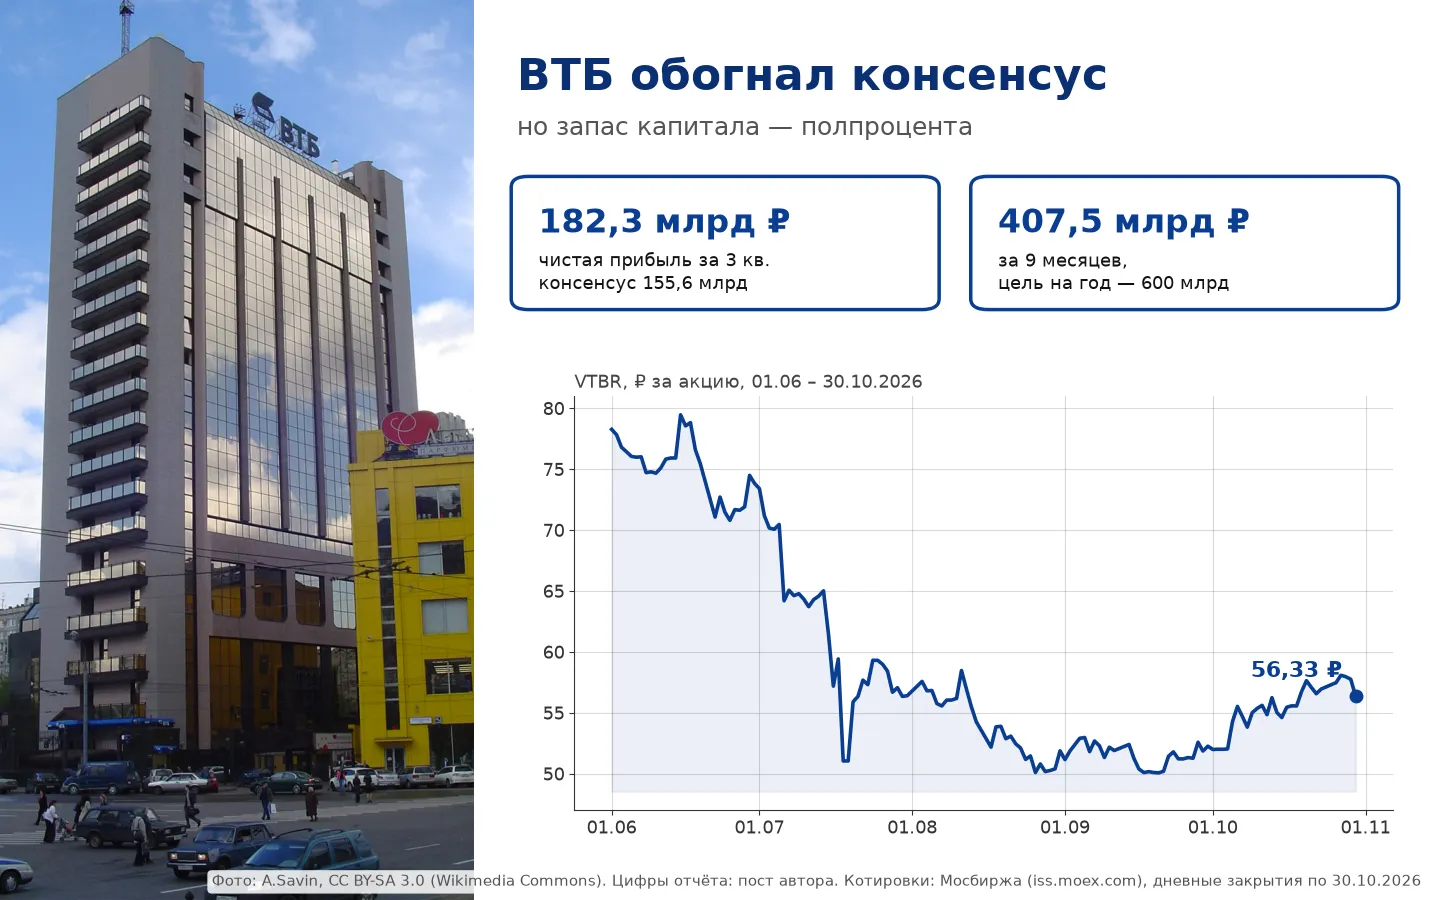
ВТБ сегодня обогнал консенсус на 27 млрд. Сбер 28-го попал в консенсус копейка в копейку. А покупал я на этой неделе всё равно Сбер)
В условиях высокой ключевой ставки у многих инвесторов замыливается глаз. Кажется, что консервативные инструменты будут приносить двузначную доходность вечно. Однако именно сейчас зарождаются обидные ошибки, которые вскроются при развороте рынка.
28-го разбирал ранние признаки до дефолта. Вчера по МГКЛ цепочка доехала почти до пола.

На форуме Московской биржи по корпоративному управлению 29 октября обсудили тему, которая обычно остается в тени. Речь о качестве аудита и о том, кому инвесторы могут доверять свои деньги. Поводом стал конкретный случай: публичная компания в конце прошлого года сменила аудитора, а через полгода допустила череду технических, а затем и фактических дефолтов. Аудитор при этом выпустил заключение без оговорок.
Всем привет! Хочу узнать ваше мнение. Сейчас активно обсуждают разные инструменты для сохранения капитала: от классических банковских вкладов под высокий процент до облигаций и акций.Кто куда сейчас инвестирует или просто копит? Делитесь своим опытом в комментариях, особенно интересно послушать про консервативные инструменты.