ИИС-3 до Нового года: пять лет или шесть
Мне уже звонили из двух брокеров: успей открыть ИИС-3 до Нового года.
Смысл простой. Откроешь до 31 декабря 2026-го - льготный срок пять лет. С 1 января 2027-го уже шесть. Дальше каждый год прибавляет ещё год. Один день на календаре, а ждать потом дольше.
Поэтому я себе счёт в этом году открою, даже пустым. Наполнять буду только деньгами, которые точно не трону лет пять. До 400 тысяч до конца года - если есть НДФЛ и хочется вернуть налог с зарплаты, обычно это около 52 тысяч.
Пока счёт открыт, с купонов и сделок налог не снимают. Досидел срок - до 30 миллионов дохода при закрытии не облагают. Закрыл раньше - льготы пропадают, вычеты могут попросить вернуть.
Рядом ещё история с налогами: Госдума в первом чтении хочет с 2027-го сложить купоны и прибыль от бумаг с зарплатой в одну шкалу до 22%. Закон ещё не принят. Второе чтение 19 ноября. Побегу продавать бумаги «под реформу» до этого не буду.
И важное. Старый ИИС типа А или Б с новым одновременно не держится. Либо один старый, либо до трёх новых.
А у вас ИИС-3 уже есть, или до сих пор на старом?
#ИИС #налоги

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


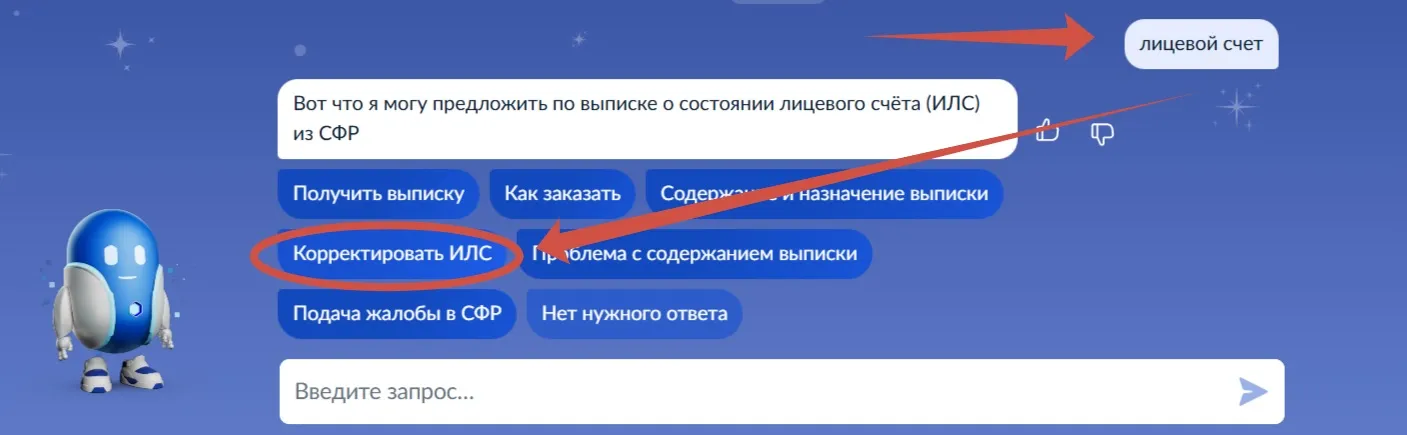
Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.
Решили с мамой-пенсионеркой поучаствовать в Программе долгосрочных сбережений (ПДС) и НПФ. У мамы небольшая пенсия. По телевизору реклама ПДС выходила 2–3 года назад. Решили тоже поучаствовать. Кладём каждый месяц по 3000 руб. Когда понемногу кладёшь, это не так заметно. Итого в год кладёшь 36 000 руб., потом ещё государство добавляет 36 000 руб. За 2 года она накопила уже больше 150 000 руб. Здесь это ещё и инвестиция, проценты капают. Но инвестиция — это, как все знают, сегодня график идёт...

Вы уже опытные авторы Диалога, и в этом конкурсе важнее всего личный опыт. Расскажите о своей ситуации простым языком.
Буду участвовать, интересный конкурс. Всем удачи.https://www.banki.ru/dialog/articles/83954/

Субординированные облигации всегда были на противоположном конце шкалы «доходность - риск» в банковском сегменте. Это одни из самых доходных бумаг на рынке, но и одни из самых сложных для понимания. С 2027 года Банк России меняет правила игры: повышает пороги, при которых банк может списать долг или остановить выплату процентов, и добавляет защиту для инвесторов. Для держателей таких бумаг это хорошая новость - но не отмена рисков.

После открытия счета в Roq Markets у меня снова появилась возможность покупать американские акции. Активно инвестировала в тиньке с 2019 года, и за это время выросла от полного новичка до довольно опытного инвестора- пользовалась ИИС и даже торговала фьючерсами. Но с 2022 года основные валютные активы до сих пор заблокированы

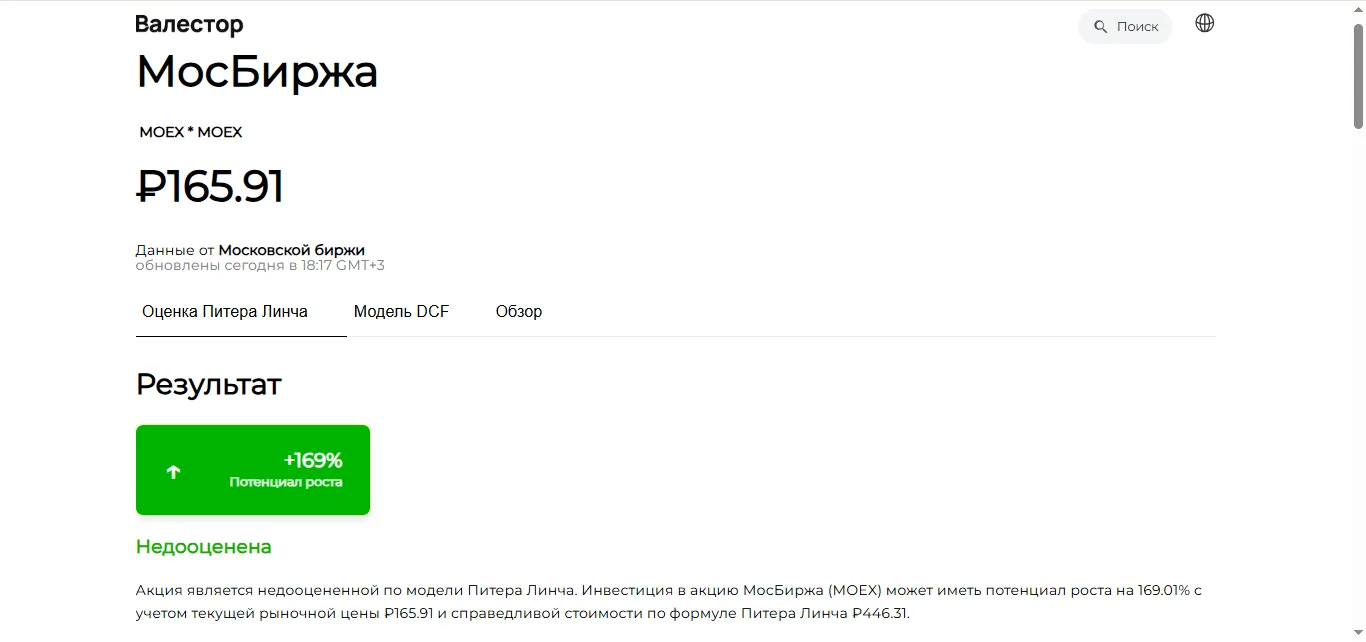
Стоит ли покупать акции Московской биржи (MOEX)? Низкие мультипликаторы и высокая дивидендная доходность выглядят привлекательно, но насколько справедлива текущая рыночная цена?

С 5 ноября 2026 года Банк России вводит новые требования к брокерам. Теперь они должны заранее и понятно рассказывать инвесторам о возможных рисках. Это не рекомендация, а обязательное правило. Регулятор считает, что такие меры повысят защиту обычных людей от потери денег на фондовом рынке.
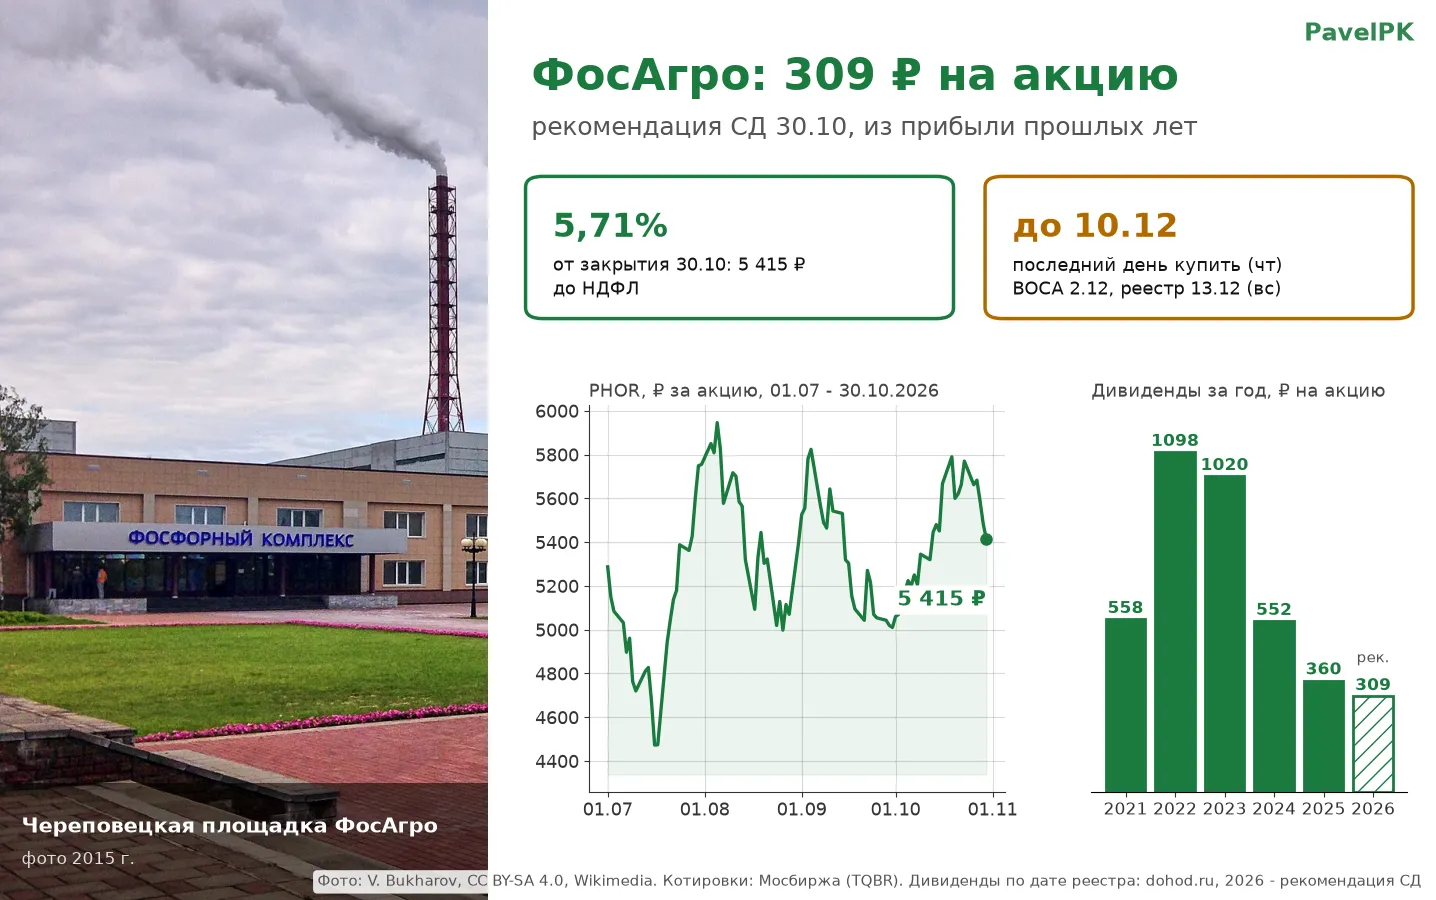
309 ₽. Где-то я эту цифру уже видел)
Инвесторам перечислены финальная часть номинала и последний купон.
Неудобный пост, но честный.
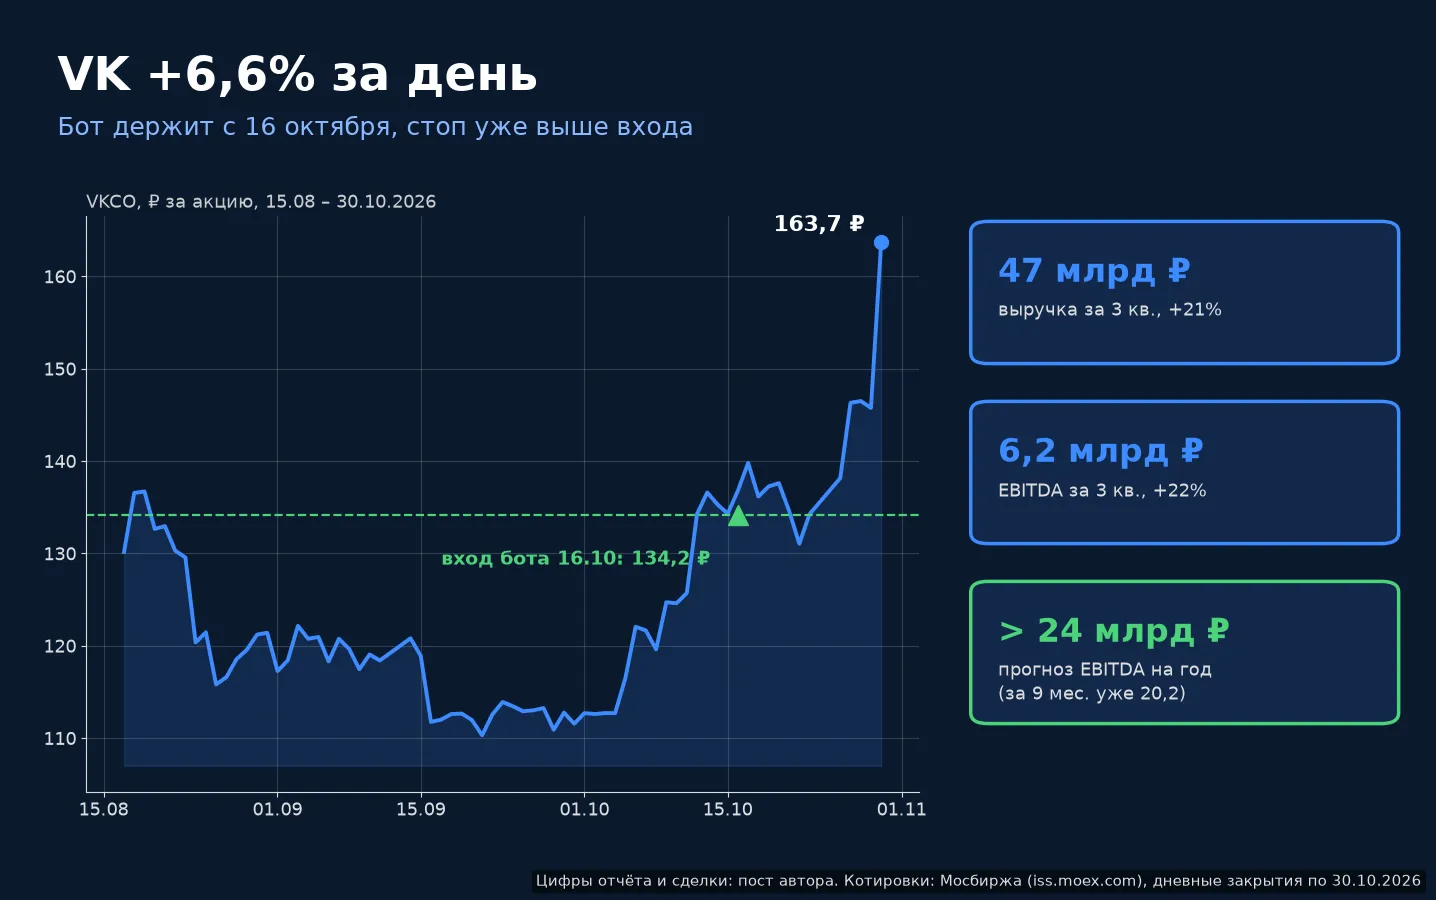
Сделка недели у моего бота - VK. Сам удивился)