


Банк Хлынов: от скорости внедрения инноваций зависит выживание небольших банков
На полях XXIII Международного банковского форума, организованного Ассоциацией банков России, председатель правления банка Хлынов Илья Прозоров обозначил ключевой вызов для региональных кредитных организаций. По его словам, в условиях стремительной цифровизации финансового рынка именно скорость внедрения инноваций становится определяющим фактором конкурентоспособности и фактически вопросом выживания для небольших банков.
Прозоров отметил, что банки, подключающиеся к системе цифрового рубля на втором этапе в 2027 и 2028 годах, окажутся в принципиально иной ситуации, чем первопроходцы. Если первые фактически выступали соразработчиками технологии и тестировали ее с нуля, то последователи получат уже выверенное технологическое решение. Однако он подчеркнул, что успех внедрения зависит не только от готовности вендора. Сам проект требует выделения отдельной команды из-за колоссальной загрузки персонала.
«Банк Хлынов прошел этот путь одними из первых, над задачей работали 16 профильных специалистов при поддержке еще 60 сотрудников. Это не разовая нагрузка, а системная перестройка операционных процессов. Именно поэтому небольшим банкам критически важно не откладывать цифровую трансформацию — скорость здесь напрямую конвертируется в устойчивость бизнеса», — заявил эксперт.
Банк Хлынов участвует в проекте цифрового рубля с 2024 года и уже провел несколько этапов тестирования. В марте 2025 года финансовая организация стала одним из первых банков, представивших интерфейс цифрового рубля в мобильном приложении на платформе Android. С 1 сентября 2026 года в России началось массовое внедрение новой формы национальной валюты, и, по оценке Ильи Прозорова, этот процесс носит планомерный и добровольный характер.


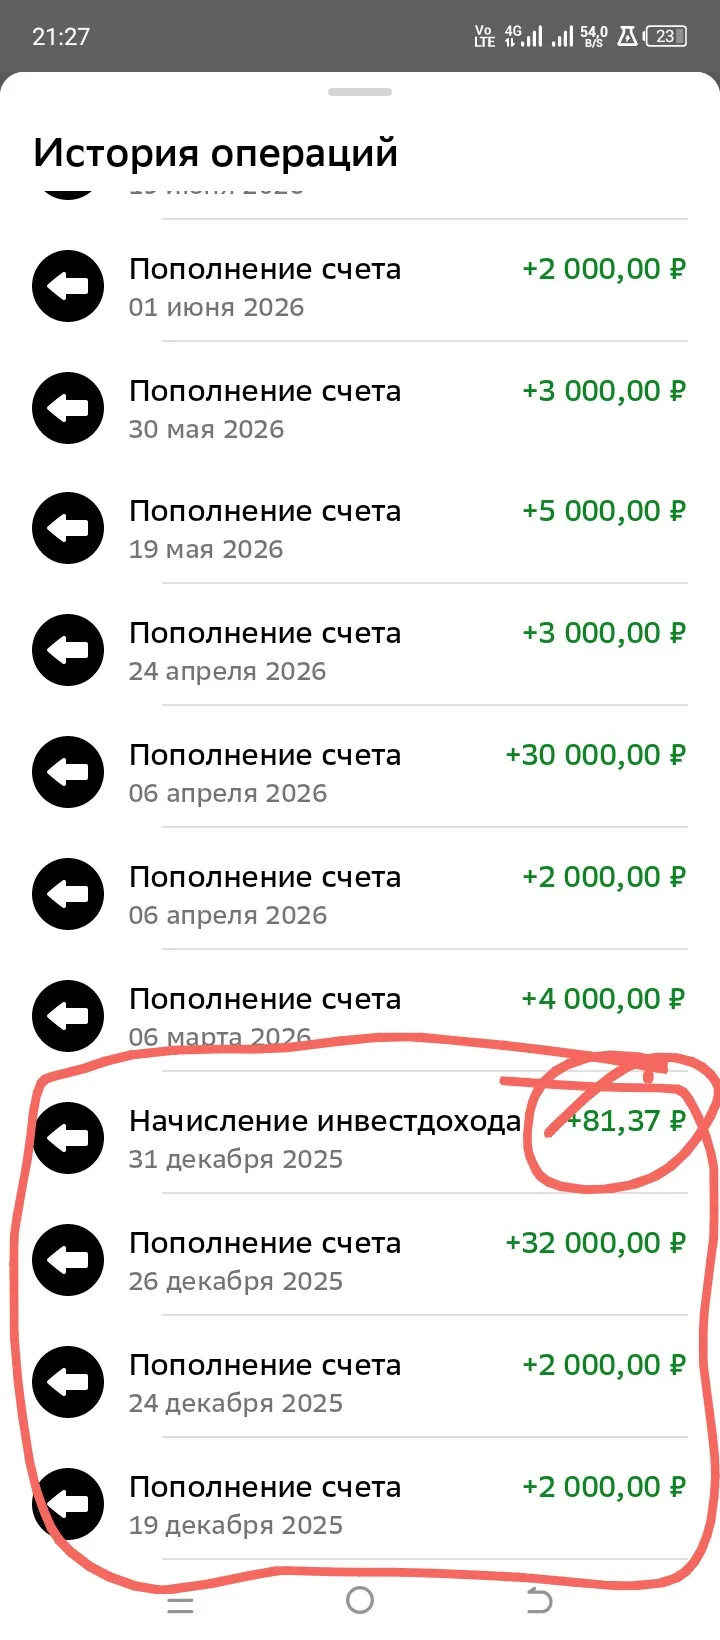
Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.

Мне очень нравится банк ВТБ. У меня с ним давние связи - и вклады были (валютные в том числе), и накопительные счета, и пенсию через ВТБ получаю. Естественно, что и договор по ПДС я заключила через этот банк в декабре 2024 года - и вложила 36000 рублей

Когда человек регистрирует ИП, у него обычно другие вопросы: как выбрать налоговый режим, что делать с отчётностью, где искать клиентов. А потом появляется сообщение от заказчика: «Пришлите реквизиты для оплаты» — и вот тут многие впервые задумываются о расчётном счёте.
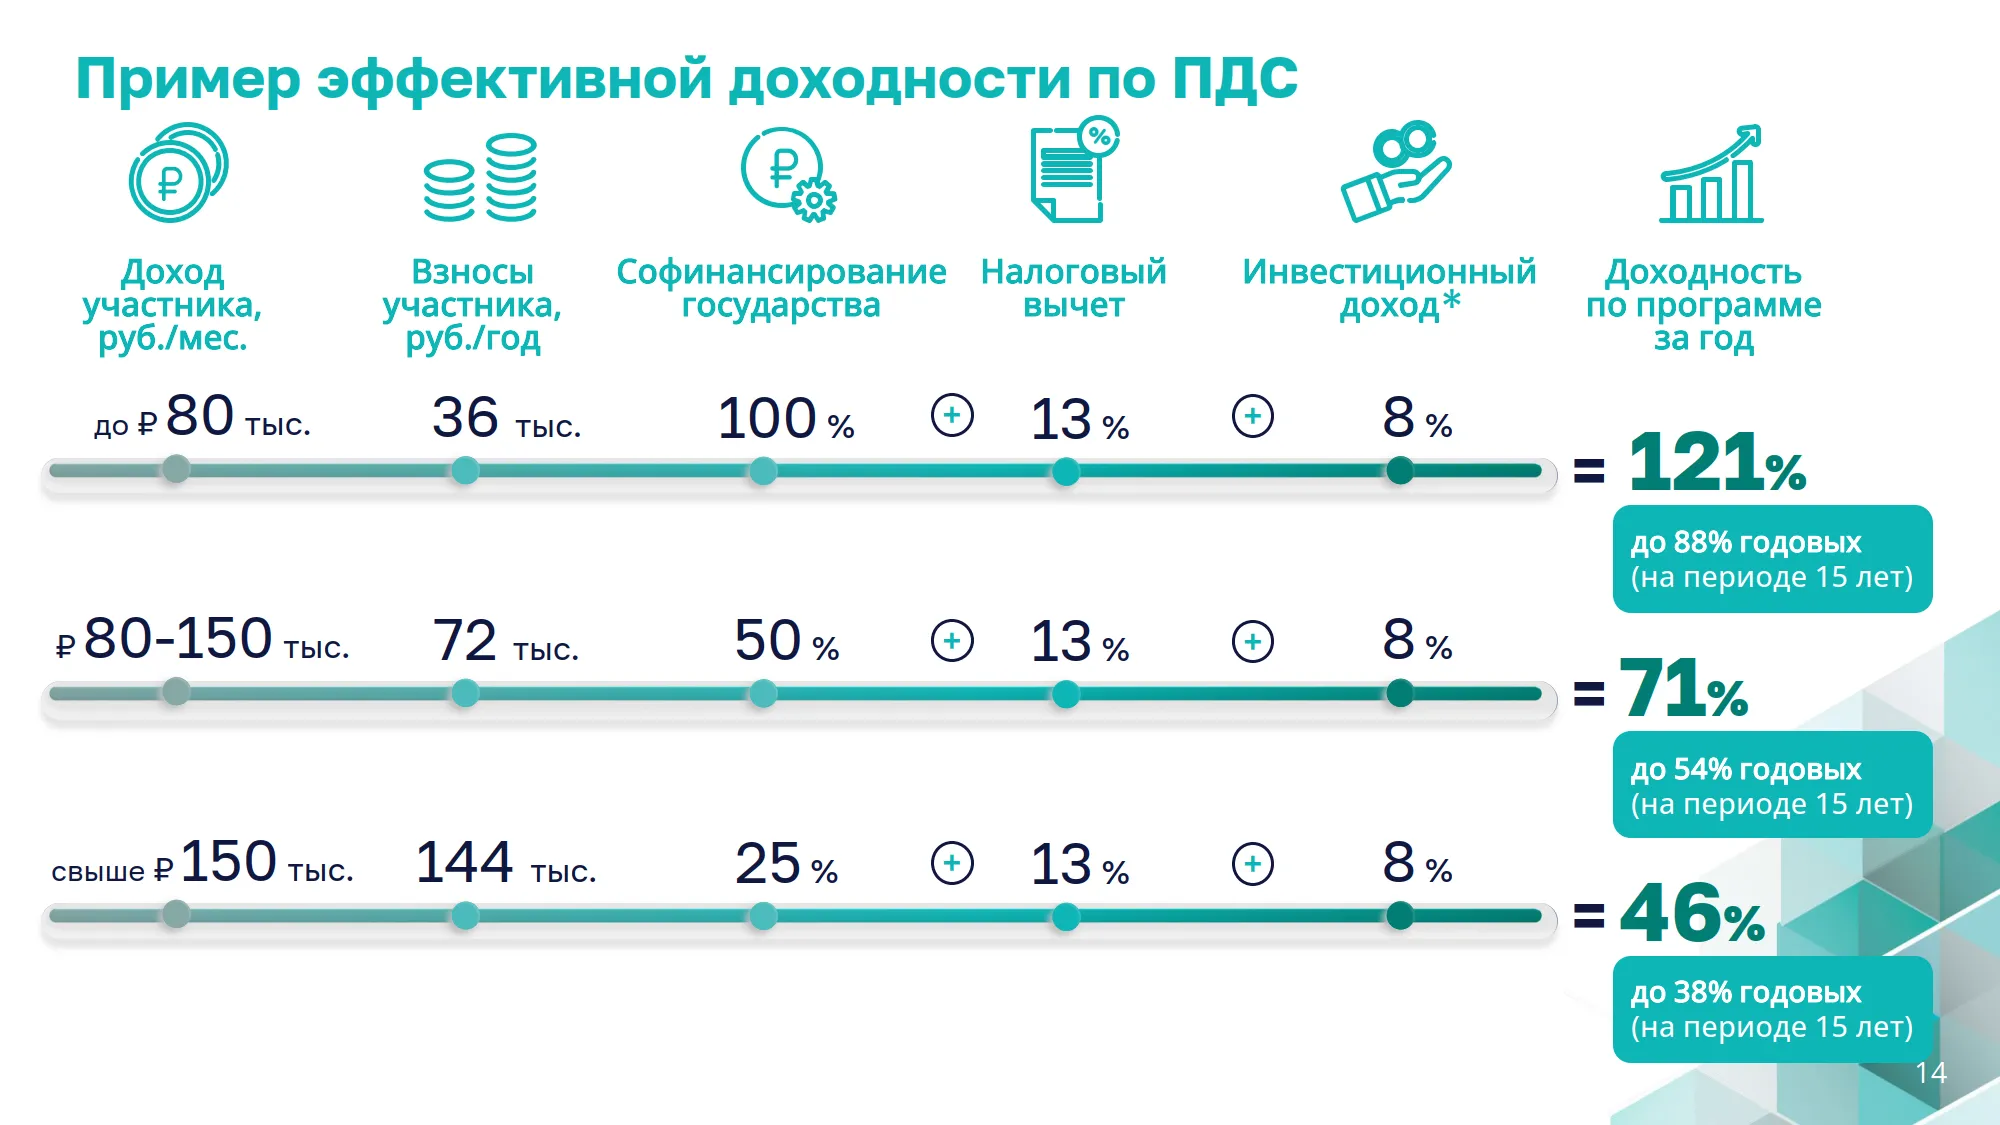
Хотя я на пенсии, но решила поучаствовать в ПДС, внимательно изучила условия, особенно что связано с пенсионерами, информации много есть в интернете, всё доступно и понятно написано и довольно лояльные условия для пенсионеров. Пенсионер может уже через год выйти ( или в любой другой срок 2,3 и т.д. года, правда сейчас рассматривают срок выхода для пенсионеров через 5 лет, но пока ещё не приняли) из программы после получения 36 тысяч софинансирования к своим вложенным 36 тысячам, т.е. через...
«Вы работаете через ЭДО?» — такой вопрос сегодня всё чаще задают при работе с контрагентами. И дело не только в удобстве: когда документы отправляются на бумаге, их нужно распечатать, подписать, отсканировать, упаковать и передать курьеру, а потом дождаться, пока контрагент получит документы и вернёт свой экземпляр. Через ЭДО всё происходит значительно проще — документы отправляются и подписываются электронно.
Многие начинают с самозанятости: регистрируются через «Мой налог», начинают работать и платить 4% или 6% с дохода. Но когда клиентов становится больше, появляется вопрос: может, лучше зарегистрировать ИП и остаться на НПД? В этом случае налоговый режим можно не менять — ИП тоже может применять налог на профессиональный доход, и ставки НПД остаются теми же: 4% при работе с физлицами и 6% при работе с организациями и ИП.

В 2025 году я вступила в ПДС - в ноябре 2025 года написала заявление о переводе пенсионных накоплений в размере 102 417,57 руб в качестве единовременного взноса в ПДС в НПФ Газфонд. Свои личные сбережения решила разместить в другом НПФ - Сбербанк НПФ, действуя по принципу - "не держи все яйца в одной корзине". Итак, 31.12.2025 года я подписала договор о вступлении в ПДС со Сбербанк НПФ и перевела личные сбережения в размере 15 000 руб.

В пятницу, когда Brent ещё стоял около 117 долларов, я открыл стакан Роснефти и почти купил «на откате», но в последний момент не купил, и сегодня за это себе спасибо говорю)

Как назвать тех, кто инвестирует в ВК, ВТБ, Самолет и иже с ними? Как минимум странные ребята, которые видимо знают больше других или это секта мазохистов.