


11 триллионов на счетах: почему россияне променяли вклады на гибкость
Есть в банковской статистике цифра, которая многое говорит о привычках людей. К концу 2026 года объём средств на накопительных счетах в российских банках превысит 11 триллионов рублей. По оценке ВТБ, за девять месяцев года на такие счета пришлось более 90% всего прироста средств населения. Это не просто рост. Это смена логики, по которой люди хранят деньги.
Что именно изменилось в поведении вкладчиков
Раньше сбережения почти автоматически несли на срочный вклад. Логика была простой: чем дольше деньги лежат, тем выше ставка. Но в 2026 году эта схема перестала работать так, как раньше. Люди всё чаще разделяют деньги на две части. Долгосрочную - для целей, которые не требуют быстрого доступа. И ликвидную - на чёрный день, для неожиданных расходов, для возможностей, которые могут появиться внезапно. Вторая часть и уходит на накопительные счета. Причина очевидна. Срочный вклад не даёт забрать деньги без потери процентов. А накопительный счёт даёт. В ситуации, когда жизнь может измениться в любой момент, эта свобода оказывается ценнее фиксированной ставки.
Насколько это заметный тренд
Цифры говорят сами за себя. Только у одного крупного банка портфель накопительных счетов по итогам октября превысил 2 триллиона рублей. Прирост за месяц - больше 100 миллиардов. А в ноябре–декабре рынок может вырасти ещё более чем на 600 миллиардов рублей, что вдвое больше динамики конца прошлого года. Общий объём привлечённых средств физических лиц в России к концу 2026 года, по оценке, достигнет 71 триллиона рублей. И почти весь прирост обеспечивают накопительные счета. Вклады не исчезли, но их роль изменилась.
Кто и зачем подталкивает этот переход
Здесь важен один момент, который часто упускают. Банки сами стимулируют переход на накопительные счета. Осенью многие кредитные организации пересмотрели условия. Повысили ставки для новых клиентов, ввели приветственные периоды, улучшили условия для тех, кто давно не держал крупных сумм на счетах. Конкуренция за остатки усилилась, и вкладчики получили больше вариантов. Вторая причина - пауза в снижении ключевой ставки. Когда регулятор дал понять, что деньги останутся дорогими дольше, банки стали активнее бороться за ликвидность. А накопительные счета - самый быстрый способ привлечь средства без долгосрочных обязательств.
Что делать вкладчику в этой ситуации
- Не стоит закрывать вклад ради счёта без расчёта. Досрочное расторжение почти всегда означает потерю начисленных процентов. Иногда выгоднее дождаться конца срока, чем гнаться за гибкостью.
- Стоит сравнивать не только процент, но и правила. Приветственная ставка по накопительному счёту часто действует ограниченное время. Важно смотреть, что будет с доходностью после окончания промо-периода, и какие условия нужно выполнить, чтобы её получить.
- Срочный вклад не исчез. Он остаётся инструментом для тех, кто точно знает, что деньги не понадобятся год или два, и хочет зафиксировать ставку. Но если такой уверенности нет, накопительный счёт может оказаться практичнее.
Накопительные счета перестали быть второстепенным продуктом. Они стали главным каналом, через который россияне хранят и приумножают сбережения. 11 триллионов рублей к концу года - это не просто цифра. Это отражение того, что люди ценят гибкость выше фиксированной ставки. И пока эта логика работает, банки будут конкурировать за остатки на счетах, а вкладчики - получать больше возможностей для управления своими деньгами.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

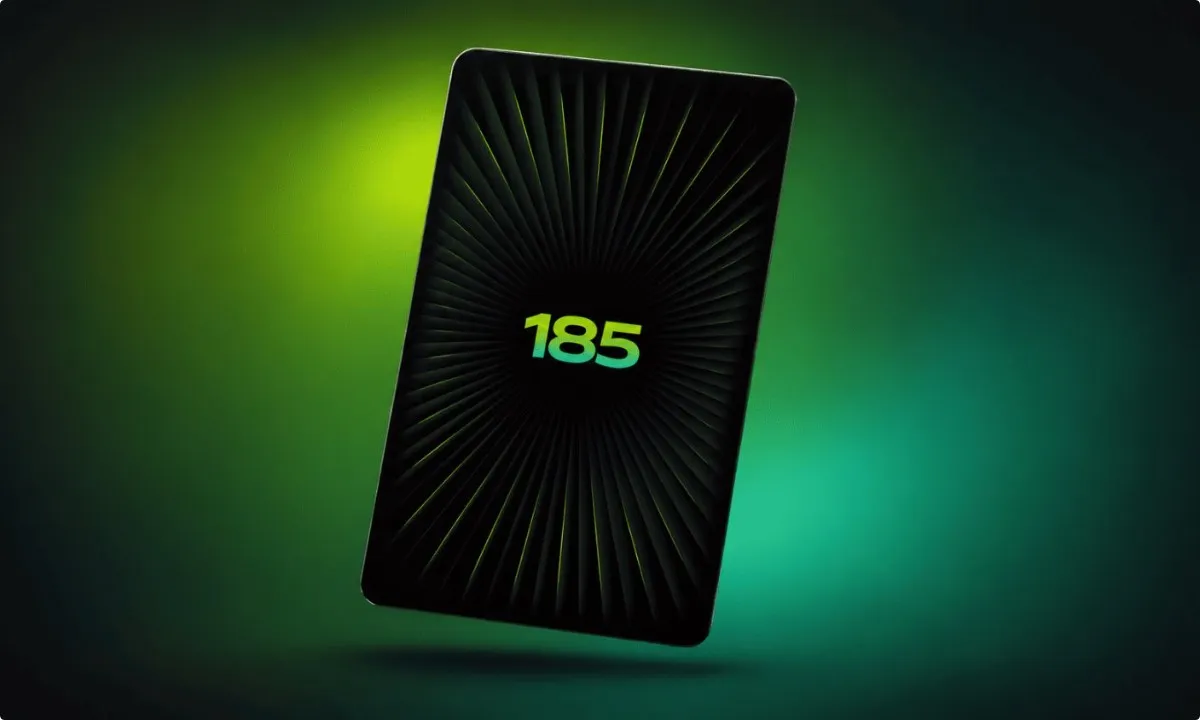
Банковская карта давно перестала быть просто куском пластика с номером. В 2026 году она всё чаще становится предметом коллекционирования, поводом для фото в соцсетях и даже способом прикоснуться к истории. Яркий пример - юбилейная кредитная карта, выпущенная к 185‑летию одного из старейших банков страны: с светящимся числом «185» в центре, ограниченным тиражом и жёсткими сроками заказа. За красивым дизайном, впрочем, стоят вполне обычные финансовые условия - и об этом стоит помнить.

Банк России готовит реформу, которая затронет всех, кто берёт кредиты. Новые правила прописаны в «Обзоре банковского регулирования за третий квартал 2026 года» и заработают в первом квартале 2027-го. Изменения касаются трёх вещей: того, как банки подтверждают доход, как относится к реструктуризации и какие схемы кредитования попадут под ограничения. Разбираю по порядку.

Мировой финансовый рынок закончил неделю в напряжении. 5 ноября американские индексы показали сильнейшее падение с апреля 2025 года, а Банк Англии неожиданно поднял ключевую ставку - впервые с августа 2023-го. На первый взгляд, это разные истории: в США рынок тряхнуло из‑за политики, в Британии - из‑за инфляции. Но вместе эти события рисуют общую картину, которую инвесторам нельзя игнорировать.

С 1 по 30 ноября получайте кешбэк 10% за оплату налогов в нашем приложении или интернет-банке.
11 ноября пройдет одна из крупнейших распродаж года, когда особенно сложно удержаться от соблазна купить что-нибудь по выгодной цене. Но действительно ли все предложения так хороши, как кажутся?
Перевод на банковскую карту от друга, возврат долга или деньги за проданный товар — внешне все эти операции выглядят одинаково, но для налоговой между ними есть принципиальная разница.
Цифровой рубль — третья форма рубля наряду с наличными и деньгами на карте. С 1 сентября 2026 года кошелёк можно открыть в приложении крупного банка, операции для граждан бесплатные, а пополнять его со своих счетов можно на 300 000 ₽ в месяц. Но проценты и кешбэк на цифровые рубли не начисляются, поэтому копить в них невыгодно.
Если банк приостановил перевод, у вас есть сутки, чтобы подтвердить его или повторить, — тогда банк обязан деньги отправить. Если получатель числится в базе мошенников ЦБ, перевод уйдёт только после двухдневного «охлаждения». Если заблокировали карту и онлайн-банк, деньги остаются на счёте: их можно получить в отделении по паспорту, а попадание в базу оспаривается через банк или ЦБ. Отказ по закону о «грязных» деньгах (115-ФЗ) снимают документами и жалобой в межведомственную комиссию при ЦБ.
Получатели единого пособия, социального контракта и соцдоплаты к пенсии могут открыть через Госуслуги социальный вклад до 50 000 ₽. Ставка равна максимальной ставке банка по вкладам до года, пополнять и снимать можно в любой момент без потери процентов. Есть и социальный счёт: процент на остаток не меньше половины ключевой ставки и бесплатные переводы до 20 000 ₽ в месяц. Сейчас это обязаны делать только системно значимые банки, с 1 января 2027 года — все. Банки просят отсрочку до 2028–2031...
ГПБ повышает % ставки по НС с 10.11 : на минимальный остаток - 14, 5% , на ежедневный остаток- 13%.