


Фиксировать надолго невыгодно: как ожидания по ставке управляют условиями
Средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках в третьей декаде октября достигла 13,09% годовых. Это не рекорд, но заметный разворот после периода, когда доходность депозитов плавно снижалась. Банки снова начали бороться за деньги вкладчиков - но осторожно, без громких обещаний. И именно эта осторожность - ключ к пониманию того, какие вклады сейчас выгоднее и на что смотреть при выборе.
Почему банки стали щедрее: четыре причины
- Пауза в смягчении политики регулятора. Ключевая ставка остаётся на уровне 14% годовых, и банки не ждут скорого удешевления денег. В таких условиях им нужно активнее привлекать финансирование, чтобы поддерживать объём ресурсов для кредитования. Пока ставка ЦБ высокая, вклады остаются для банков относительно дорогим, но необходимым источником средств.
- Конкуренция за сбережения усилилась. Доступ к зарубежному финансированию ограничен, поэтому внутренние депозиты приобрели особое значение. Рынок работает по принципу «кто первый поднял - тот выиграл»: если один крупный банк повышает ставки, остальные вынуждены пересматривать условия, чтобы клиенты не перетекали к конкурентам.
- Потребность в ликвидности. Кредитование населения и бизнеса требует стабильного притока средств. Банкам важно не просто привлечь вкладчиков, а удержать их: мотивировать не снимать деньги со счетов и продлевать договоры на новых условиях.
- Борьба за сбережения с альтернативами. На фоне инфляционных опасений люди всё чаще ищут, куда вложить деньги: фондовый рынок, недвижимость, или вовсе предпочитают тратить. Более доходные депозиты - способ банка конкурировать с этими вариантами и удерживать сбережения внутри банковской системы.
Какие вклады сейчас выгоднее: короткие против длинных
Самое интересное - разница между сроками. Наиболее привлекательные предложения сосредоточены в сегменте краткосрочных и среднесрочных вкладов: депозиты на три, шесть и двенадцать месяцев могут приносить больше, чем вложения на два‑три года. Логика банков проста: они не готовы фиксировать высокую доходность надолго. В условиях неопределённости удобнее привлекать деньги на ограниченный срок. Если ситуация изменится - например, ключевая ставка начнёт снижаться - банк сможет спокойно пересмотреть условия по коротким вкладам, не неся убытков по «длинным» обязательствам под высокий процент.
Получается инверсия привычной картинки: раньше за длительный срок платили премию, теперь - наоборот.
Что это значит для вкладчика
Короткий вклад часто выгоднее длинного. Если есть сумма, которая точно не понадобится в ближайшие месяцы, имеет смысл посмотреть на трёх‑ или шестимесячные предложения. Они нередко дают более высокий процент, чем годовые и тем более двухлетние.
Но не забывайте про реинвестирование. Когда короткий вклад закончится, ставки могут быть уже другими - и не факт, что лучше. Если ваша цель - зафиксировать доходность на длительный срок (например, вы копите на конкретную цель через год‑два), возможно, разумнее среднесрочный вклад, даже если ставка по нему чуть ниже сегодняшних лидеров. Короткие вклады - это ставка на то, что условия не ухудшатся; длинные - страховка от этого риска.
Вывод и итоговое заключение
Ставки по вкладам снова растут - но осторожно и неравномерно. Банки борются за деньги вкладчиков, повышая ставки прежде всего на коротких сроках, потому что не готовы фиксировать высокий процент на годы вперед. Для вкладчика это означает одно: сейчас особенно важно смотреть на срок и полные условия, а не на яркую цифру в рекламе. Короткие вклады могут дать больше доходности, но требуют активности: через несколько месяцев придётся снова выбирать. Длинные - дают спокойствие, но ценой чуть более низкой ставки.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Долгое время мы с мужем оплачивали покупки хаотично: кто первый достал карту у кассы, тот и прикладывает пластик к терминалу. В конце месяца я заметила, что на обеих картах сгорают неиспользованные лимиты по кэшбэку, а на базовые категории вроде продуктов или аптек начисляется стандартный один процент. Чтобы не терять выгоду на ровном месте, я предложила четко разделить зоны ответственности между нашими счетами прямо в онлайн-банке.

Каждый месяц в новостях появляются истории о том, как на человека оформили микрозайм по утерянному паспорту или взломанному аккаунту Госуслуг. С 2025–2026 годов в России активно развивается и дополняется законодательство о самозапрете на выдачу кредитов. Это самый надежный способ сделать так, чтобы никто (даже вы сами в минуту слабости или под влиянием мошенников) не смог повесить на вас долг.
Доброго времени суток! Хочу рассказать, как я оказался в ситуации, когда платить по кредиту стало нечем, а банк решил просто тянуть время. Если бы не жалоба в Центробанк, не знаю, чем бы всё закончилось. Делюсь опытом, может, кому-то пригодится.Всё началось с того, что меня сократили на работе. Я остался без дохода, а через две недели нужно было вносить очередной платёж по потребкредиту - 14 500 рублей. У меня был кредит на 350 тысяч, брал на ремонт за год до этого. Я знал, что при снижении...

У меня есть странная привычка: дату своей свадьбы я помню благодаря банку. 12 ноября у маня с женой День Свадьбы, и в тот же день Сбер отмечает день рождения! Уже 15 лет «Зеленый день» напоминает мне, что пора купить цветы! А в этом году у него еще и повышенный курс бонусов.
Обычно мы слышим, что ЦБ отзывает у кого-то лицензию: один банк закрылся, у другого нашли сомнительные операции. А тут редкий случай, всё наоборот. 3 ноября Банк России выдал лицензию новому банку. Он называется «Финансовый Ландшафт», находится в Москве.
Если положить на накопительный счет миллион рублей, продержать его там двадцать пять дней, а потом снять, банк вполне легально может начислить за этот месяц ровно ноль рублей. Причем на рекламном щите будет честно красоваться ставка в 18% или даже 20% годовых, а поддержка в чате вежливо подтвердит: система сработала штатно.
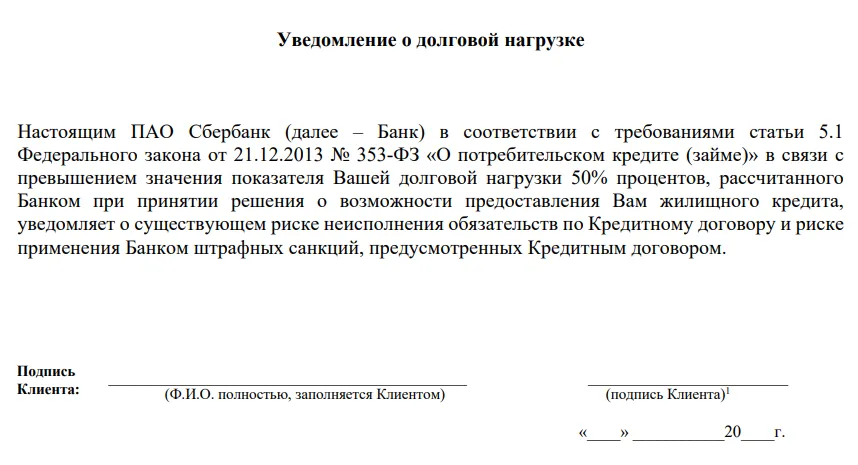
Сбер (где-то после зимы или весны 2026 года) настаивает на подписании некоего уведомления о якобы "превышении значения показателя Вашей долговой нагрузки 50% процентов". Несмотря на то, что оф. доход (даже не поленился предоставить банку, хотя раньше никогда не было надо) раз в 5 превышает платёж по ипотеке.
Кто-нибудь что-нибудь знает об этом документе? Менеджеры в чате и по телефону отвечают кто во что горазд. Это просто бумажка, банк так считает, мы же не знаем, без этого сделки не...
Московский Кредитный Банк предлагает бесплатное обслуживание дебетовой карты на весь срок действия при выпуске карты до 31.12.2026 и активации до 10.01.2027.