Математика против интуиции: как получить 0 рублей дохода со ставки в 20%
Если положить на накопительный счет миллион рублей, продержать его там двадцать пять дней, а потом снять, банк вполне легально может начислить за этот месяц ровно ноль рублей. Причем на рекламном щите будет честно красоваться ставка в 18% или даже 20% годовых, а поддержка в чате вежливо подтвердит: система сработала штатно.
Вся интрига строится на конфликте между тем, как считает деньги человеческий мозг, и тем, как устроен банковский алгоритм.
Человеку свойственно мыслить непрерывными величинами. Мы интуитивно предполагаем, что капитал работает как физическое тело: пролежал на счете двадцать пять дней — совершил полезную работу, принес пропорциональную долю дохода. Но банковские серверы оперируют не физикой, а математикой. В правилах большинства самых доходных накопительных счетов зашита простая функция: начисление идет не на среднее значение и не за каждый прожитый день, а на глобальный минимум за расчетный период.
Для алгоритма расчет выглядит беспощадно. Программа просто сканирует баланс за тридцать дней и ищет в этой выборке наименьшее число. Если двадцать девять дней на счете лежал миллион, а на тридцатый день баланс хотя бы на десять секунд коснулся нуля (потому что деньги перевели на сделку или покупку), алгоритм берет за основу ноль и умножает ставку на него. Итог закономерен. При этом банк почти месяц бесплатно пользовался чужой ликвидностью, размещая ее на межбанковском рынке под ключевую ставку.
Вторая ловушка этого алгоритма еще изящнее — она кроется в дате первого пополнения. Человек открывает счет второго числа месяца с нулевым балансом и через минуту переводит туда сбережения. С точки зрения здравого смысла деньги уже в банке и должны приносить процент. С точки зрения алгоритма минимальный остаток за этот календарный месяц уже зафиксирован — в момент открытия счет был пуст. А значит, весь текущий месяц деньги пролежат бесплатно, и первый реальный доход появится только в следующем периоде.
Альтернатива этому механизму — начисление на ежедневный остаток. Здесь математика честная: каждый вечер в 23:59 сервер делает мгновенный срез, рассчитывает суточную долю ставки и откладывает ее в копилку. Забрали деньги через неделю — процент за эти семь дней остался вашим. Но банки прекрасно знают законы поведенческой экономики, поэтому ставку на ежедневный остаток почти всегда делают на один-два процентных пункта ниже, чем на минимальный.
Расчет маркетологов прост: глаз человека цепляется за максимальную цифру на баннере. Эффект привязки к высокой ставке заставляет игнорировать правила мелким шрифтом. В результате номинально выгодный счет с минимальным остатком обогащает банк, а номинально скромный счет с ежедневным начислением приносит реальные деньги любому, кто хоть иногда пользуется своими сбережениями, а не консервирует их до копейки.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

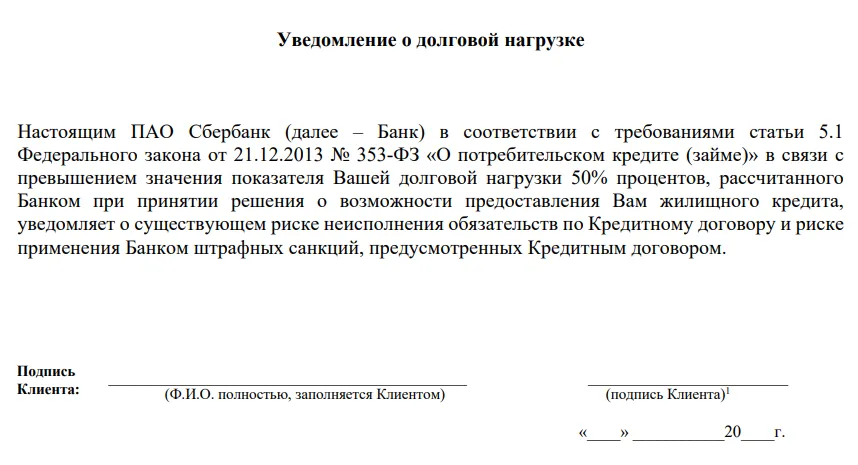
Сбер (где-то после зимы или весны 2026 года) настаивает на подписании некоего уведомления о якобы "превышении значения показателя Вашей долговой нагрузки 50% процентов". Несмотря на то, что оф. доход (даже не поленился предоставить банку, хотя раньше никогда не было надо) раз в 5 превышает платёж по ипотеке.
Кто-нибудь что-нибудь знает об этом документе? Менеджеры в чате и по телефону отвечают кто во что горазд. Это просто бумажка, банк так считает, мы же не знаем, без этого сделки не...

Московский Кредитный Банк предлагает бесплатное обслуживание дебетовой карты на весь срок действия при выпуске карты до 31.12.2026 и активации до 10.01.2027.
«Плати по всему миру» снизил стоимость выпуска «Премиальная международная пластиковая карта» с 24 990 до 22 990 рублей.

Давно и много читаю информации о ПДС. Все никак не могла решиться перевести свою часть. Взвешивала все "За" и "Против" . А тут похоже государство решило все сделать за меня. Накопительную часть пенсии хотят автоматически перевести в ПДС. И, похоже, решать, нужно ли это мне, никто не будет.

Всем удачи, здоровья и материального благополучия!

Вообще домой не стоит пускать без предварительной договорённости. 🔒🔒🔒
Биометрия помогает подтверждать личность по лицу и голосу и пользоваться цифровыми услугами без привычных паролей и СМС-кодов. Зарегистрировать данные в Единой биометрической системе (Е*С) можно бесплатно, но доступные возможности зависят от уровня биометрии и способа ее оформления. Одним пользователям достаточно сделать селфи в приложении, другим понадобится загранпаспорт нового образца или посещение банка. Разберемся, как выбрать подходящий вариант, какие документы подготовить и на что...
На первый взгляд это одно и то же: есть лимит, бери и трать. Но дьявол кроется в деталях, и для кошелька они очень существенны. Директор по продукту МФК «Джой Мани» (ГК IT Smart Finance) Александр Симонов рассказал о важных нюансах и преимуществах кредитной линии.
Здравствуйте, дорогие читатели! Хочу рассказать историю, которая началась со звонка с незнакомого номера и закончилась извинениями банка. Я исправно платил кредит три года, ни одной просрочки, и вдруг мне сообщают, что мой долг продан коллекторам. Если бы я не разобрался, мог потерять деньги и кредитную историю. Делюсь опытом.

Есть в банковской статистике цифра, которая многое говорит о привычках людей. К концу 2026 года объём средств на накопительных счетах в российских банках превысит 11 триллионов рублей. По оценке ВТБ, за девять месяцев года на такие счета пришлось более 90% всего прироста средств населения. Это не просто рост. Это смена логики, по которой люди хранят деньги.
Банковская карта давно перестала быть просто куском пластика с номером. В 2026 году она всё чаще становится предметом коллекционирования, поводом для фото в соцсетях и даже способом прикоснуться к истории. Яркий пример - юбилейная кредитная карта, выпущенная к 185‑летию одного из старейших банков страны: с светящимся числом «185» в центре, ограниченным тиражом и жёсткими сроками заказа. За красивым дизайном, впрочем, стоят вполне обычные финансовые условия - и об этом стоит помнить.