


Как я узнал, что банк продал мой долг коллекторам, хотя я платил вовремя
Здравствуйте, дорогие читатели! Хочу рассказать историю, которая началась со звонка с незнакомого номера и закончилась извинениями банка. Я исправно платил кредит три года, ни одной просрочки, и вдруг мне сообщают, что мой долг продан коллекторам. Если бы я не разобрался, мог потерять деньги и кредитную историю. Делюсь опытом.
Всё случилось в конце сентября. Мне позвонили с номера, который не был подписан, и женский голос сказал, что я должен коллекторскому агентству «такому-то» 78 тысяч рублей по договору цессии. Я сначала подумал, что это мошенники. Но женщина назвала последние цифры моего кредитного договора и остаток долга, который совпадал с моим графиком. Стало не по себе.
Первое, что я сделал — проверил свою кредитную историю. Заказал отчёт через Госуслуги и увидел, что там появилась запись о продаже долга коллекторам. При этом статус кредита был «действующий», а платежи я вносил вовремя, последний — за неделю до звонка. Я сохранил скриншоты и пошёл в банк.
В отделении мне сначала сказали, что «ничего не знают». Менеджер предложил позвонить в поддержку. Там я попросил соединить с отделом, который занимается уступкой прав требования. Выяснилось, что мой кредит действительно был включён в пул для продажи коллекторам. Но причина оказалась не во мне: банк проводил массовую продажу портфеля, и в список попали несколько заёмщиков, у которых не было просрочки. Техническая ошибка.
Дальше я написал официальную претензию. В ней потребовал: вернуть мой кредит на баланс банка, аннулировать запись о продаже долга коллекторам и исправить кредитную историю. Приложил выписку по платежам, скриншоты из личного кабинета и копию кредитного договора. По закону банк обязан ответить в течение 15 рабочих дней. Ответ пришёл через 10 дней: банк признал ошибку и сообщил, что договор цессии с коллекторами расторгнут, а мой кредит снова обслуживается банком.
Что с кредитной историей. Запись о продаже долга исчезла через месяц. Я отправил в бюро кредитных историй копию ответа банка и попросил проверить корректность данных. Сейчас в отчёте всё чисто, и мой рейтинг не пострадал.
Что я понял:
· Во-первых, всегда проверяйте кредитную историю, даже если платите вовремя. Ошибки бывают у всех, и лучше узнать о них раньше, чем коллекторы.
· Во-вторых, не верьте на слово ни коллекторам, ни поддержке банка. Требуйте документы: договор цессии, детализацию долга.
· В-третьих, пишите официальную претензию. Без бумаги с номером и датой банк не начнёт разбираться.
· В-четвёртых, если банк не реагирует, идите в ЦБ. Мне хватило претензии, но жалоба в регулятора — следующий шаг.
Сейчас всё позади, но осадок остался. Банк извинился, но кто вернёт нервы? Хорошо, что я не поленился разобраться. А вы сталкивались с такими ошибками банков? Как решали?

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Есть в банковской статистике цифра, которая многое говорит о привычках людей. К концу 2026 года объём средств на накопительных счетах в российских банках превысит 11 триллионов рублей. По оценке ВТБ, за девять месяцев года на такие счета пришлось более 90% всего прироста средств населения. Это не просто рост. Это смена логики, по которой люди хранят деньги.
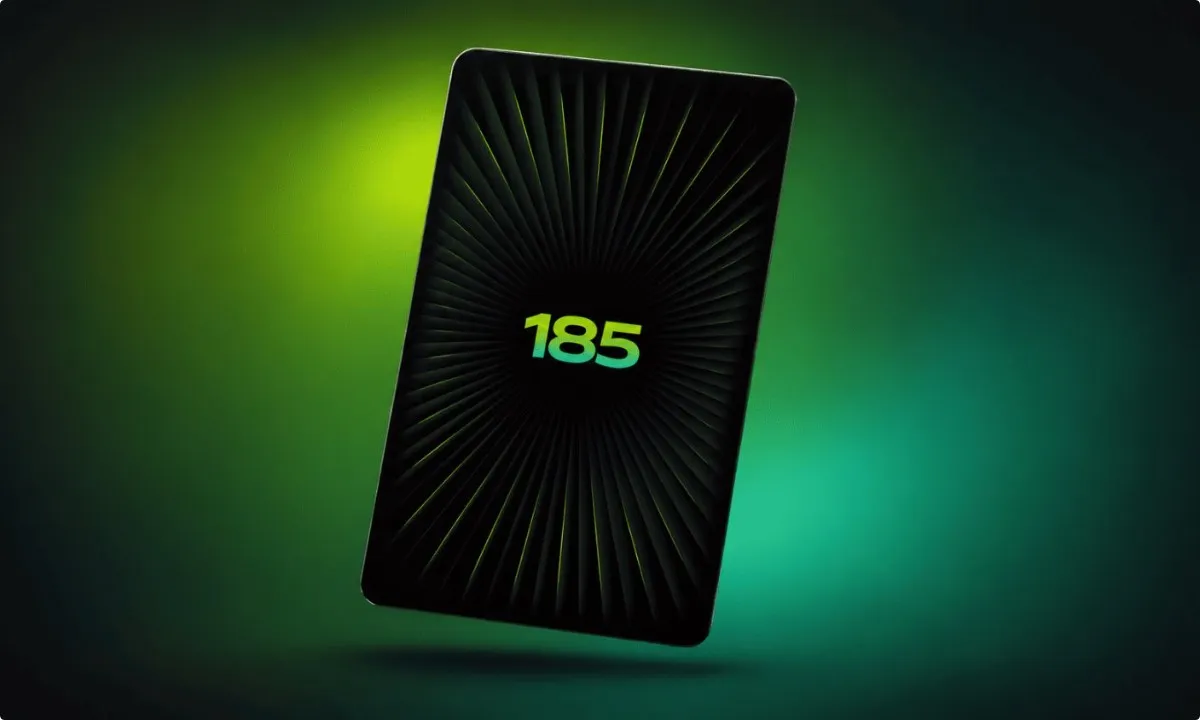
Банковская карта давно перестала быть просто куском пластика с номером. В 2026 году она всё чаще становится предметом коллекционирования, поводом для фото в соцсетях и даже способом прикоснуться к истории. Яркий пример - юбилейная кредитная карта, выпущенная к 185‑летию одного из старейших банков страны: с светящимся числом «185» в центре, ограниченным тиражом и жёсткими сроками заказа. За красивым дизайном, впрочем, стоят вполне обычные финансовые условия - и об этом стоит помнить.

Банк России готовит реформу, которая затронет всех, кто берёт кредиты. Новые правила прописаны в «Обзоре банковского регулирования за третий квартал 2026 года» и заработают в первом квартале 2027-го. Изменения касаются трёх вещей: того, как банки подтверждают доход, как относится к реструктуризации и какие схемы кредитования попадут под ограничения. Разбираю по порядку.

Мировой финансовый рынок закончил неделю в напряжении. 5 ноября американские индексы показали сильнейшее падение с апреля 2025 года, а Банк Англии неожиданно поднял ключевую ставку - впервые с августа 2023-го. На первый взгляд, это разные истории: в США рынок тряхнуло из‑за политики, в Британии - из‑за инфляции. Но вместе эти события рисуют общую картину, которую инвесторам нельзя игнорировать.

С 1 по 30 ноября получайте кешбэк 10% за оплату налогов в нашем приложении или интернет-банке.
11 ноября пройдет одна из крупнейших распродаж года, когда особенно сложно удержаться от соблазна купить что-нибудь по выгодной цене. Но действительно ли все предложения так хороши, как кажутся?
Перевод на банковскую карту от друга, возврат долга или деньги за проданный товар — внешне все эти операции выглядят одинаково, но для налоговой между ними есть принципиальная разница.
Цифровой рубль — третья форма рубля наряду с наличными и деньгами на карте. С 1 сентября 2026 года кошелёк можно открыть в приложении крупного банка, операции для граждан бесплатные, а пополнять его со своих счетов можно на 300 000 ₽ в месяц. Но проценты и кешбэк на цифровые рубли не начисляются, поэтому копить в них невыгодно.
Если банк приостановил перевод, у вас есть сутки, чтобы подтвердить его или повторить, — тогда банк обязан деньги отправить. Если получатель числится в базе мошенников ЦБ, перевод уйдёт только после двухдневного «охлаждения». Если заблокировали карту и онлайн-банк, деньги остаются на счёте: их можно получить в отделении по паспорту, а попадание в базу оспаривается через банк или ЦБ. Отказ по закону о «грязных» деньгах (115-ФЗ) снимают документами и жалобой в межведомственную комиссию при ЦБ.
Получатели единого пособия, социального контракта и соцдоплаты к пенсии могут открыть через Госуслуги социальный вклад до 50 000 ₽. Ставка равна максимальной ставке банка по вкладам до года, пополнять и снимать можно в любой момент без потери процентов. Есть и социальный счёт: процент на остаток не меньше половины ключевой ставки и бесплатные переводы до 20 000 ₽ в месяц. Сейчас это обязаны делать только системно значимые банки, с 1 января 2027 года — все. Банки просят отсрочку до 2028–2031...