


Осторожные деньги: почему фонды денежного рынка бьют рекорды
Октябрь 2026 года стал знаковым для фондов денежного рынка: их совокупный доход достиг 29,13 миллиарда рублей - это новый максимум за всю историю сегмента. Предыдущий рекорд (29,08 миллиарда рублей) держался с декабря 2025 года, и то, что планка снова поднята, говорит о многом: консервативные инструменты не теряют актуальности, а, напротив, становятся всё более востребованными. Инвесторы не гонятся за сверхдоходностью - они выбирают предсказуемость и возможность быстро получить доступ к деньгам.
Цифры, которые говорят сами за себя
Доходность держится на высоком уровне. Средняя доходность фондов денежного рынка в октябре составила 13,91% годовых, а в отдельные дни превышала даже ключевую ставку. Особенно показателен пик 22 октября - накануне заседания регулятора ставка денежного рынка оказалась выше ключевой на 0,22 процентного пункта. Это редкий случай, который отражает напряжённость на рынке краткосрочной ликвидности.
Активы растут уверенными темпами. К началу ноября стоимость чистых активов фондов достигла 2,8 триллиона рублей, увеличившись за год на 68%. За первые десять месяцев 2026 года инвесторы заработали на этих фондах более 237 миллиардов рублей - и это не всплеск, а устойчивый тренд.
Приток средств резко ускорился. В октябре в розничные фонды поступило около 142 миллиардов рублей - в 3,2 раза больше, чем в сентябре, и вдвое выше показателя октября прошлого года. Причём основной объём пришёлся именно на фонды денежного рынка. Люди не просто перераспределяют деньги - они целенаправленно выбирают инструменты с минимальной волатильностью.
Ставка на паузе, а интерес - на подъёме. После того как регулятор дважды подряд не стал снижать ключевую ставку, инвесторы стали закладывать в свои планы более длительный период жёстких денежно‑кредитных условий. А фонды денежного рынка как раз выигрывают в такой ситуации: их доходность напрямую связана с уровнем ставки.
Почему именно фонды денежного рынка стали главным выбором
Ставка надолго - значит, нужна гибкость. Сценарий «высокая ставка надолго» стал базовым для многих участников рынка. Фонды денежного рынка позволяют зарабатывать на текущей ставке, не связывая деньги на годы вперёд. Они вкладываются в короткие инструменты - овернайт‑депозиты, обратное РЕПО, краткосрочные бумаги - и оперативно подстраиваются под изменения ставок.
Риск хочется свести к минимуму. В условиях неопределённости инвесторы не готовы принимать дополнительные риски: ни рыночные (колебания цен на облигации и акции), ни кредитные (возможные проблемы у эмитентов). Фонды денежного рынка дают почти стабильную стоимость пая и предсказуемый доход - для многих это важнее потенциальной сверхприбыли. Ликвидность решает. Возможность быстро забрать деньги без потери накопленного дохода - одно из главных преимуществ фондов. По этому параметру они выигрывают у классических депозитов: деньги доступны, а доход не сгорает. Для средств, которые могут понадобиться в любой момент, это оптимальный вариант.
Куда текут деньги: переток из других сегментов
Инвесторы уходят из фондов облигаций с фиксированным купоном. Логика простая: зачем фиксировать ставку на долгий срок, если можно получать доходность, близкую к текущей, и при этом сохранять гибкость?
Фонды с плавающим купоном растут, но уступают денежному рынку. Да, они тоже выигрывают от высоких ставок, но несут дополнительный риск - кредитный. Поэтому даже в сегменте облигаций инвесторы отдают предпочтение максимально «чистым» инструментам.
Двадцать месяцев подряд - это не случайность. Непрерывный приток средств в фонды денежного рынка длится уже 20 месяцев, а общий объём вложений за это время превысил 1 триллион рублей (из них 643 миллиарда - только в 2026 году). Это не паника и не разовый всплеск, а осознанный, структурный выбор.
Важные оговорки: где подвох
Нет страховки и нет гарантий. Фонды денежного рынка - это инвестиционный инструмент, а не банковский вклад. У них нет государственной страховки, а доходность не фиксируется надолго. Она следует за ключевой ставкой - и если ставка начнёт снижаться, доходность тоже пойдёт вниз.
Это не инструмент для долгосрочного роста. Фонды отлично подходят для временного размещения средств, когда хочется, чтобы деньги работали, но не подвергались серьёзным рискам. Для формирования капитала на годы вперёд нужны другие стратегии и другие активы.
Консервативность - это тоже стратегия. Такой подход не означает «ничего не делать». Это осознанный выбор: держать часть портфеля в инструментах с минимальной волатильностью, чтобы не зависеть от резких колебаний рынка.
Фонды денежного рынка сейчас на пике популярности: рекордные доходы, рекордный приток средств, уверенный рост активов. Причина не в жажде наживы, а в стремлении к стабильности и гибкости. Высокая ключевая ставка делает эти фонды особенно привлекательными, а желание инвесторов минимизировать риски закрепляет тренд. Но важно понимать: это инструмент для определённого этапа и определённой цели. Он помогает переждать период неопределённости, не теряя доходность, но не заменяет полноценную долгосрочную стратегию. Пока ставка остаётся высокой, спрос на такие фонды будет держаться. Как только начнётся цикл смягчения, картина начнёт меняться - и это тоже будет важным сигналом для всех участников рынка.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


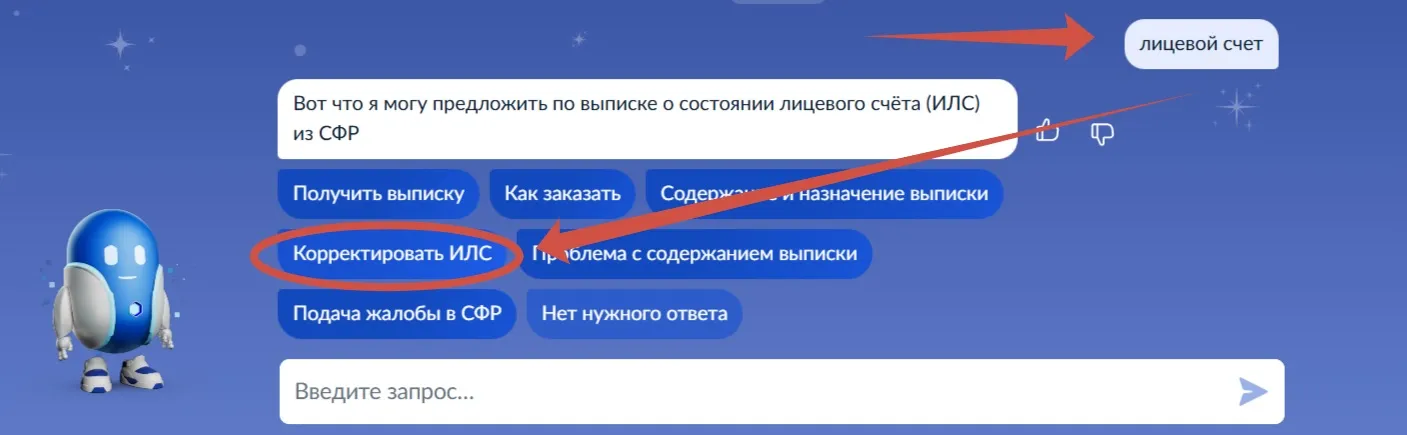
Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.
Осенью я решил разобраться с бюджетом и инвестициями не через разрозненные статьи, а через курс. Смотрел три варианта: у крупной онлайн-школы, у банка и у независимого преподавателя.
Школа предлагала 12 модулей за 39 тыс. рублей с доступом на год, проверкой домашних заданий и тренажёром для расчёта бюджета. Банк — бесплатный курс из шести вебинаров, но только для своих клиентов и без обратной связи. Независимый преподаватель вёл небольшой курс за 12 тыс. рублей с живыми разборами раз в неделю и...

В прошлом году везде активно обсуждалась тема ПДС - актуальная для меня тема, и я всерьез задумалась о вступлении в эту программу.

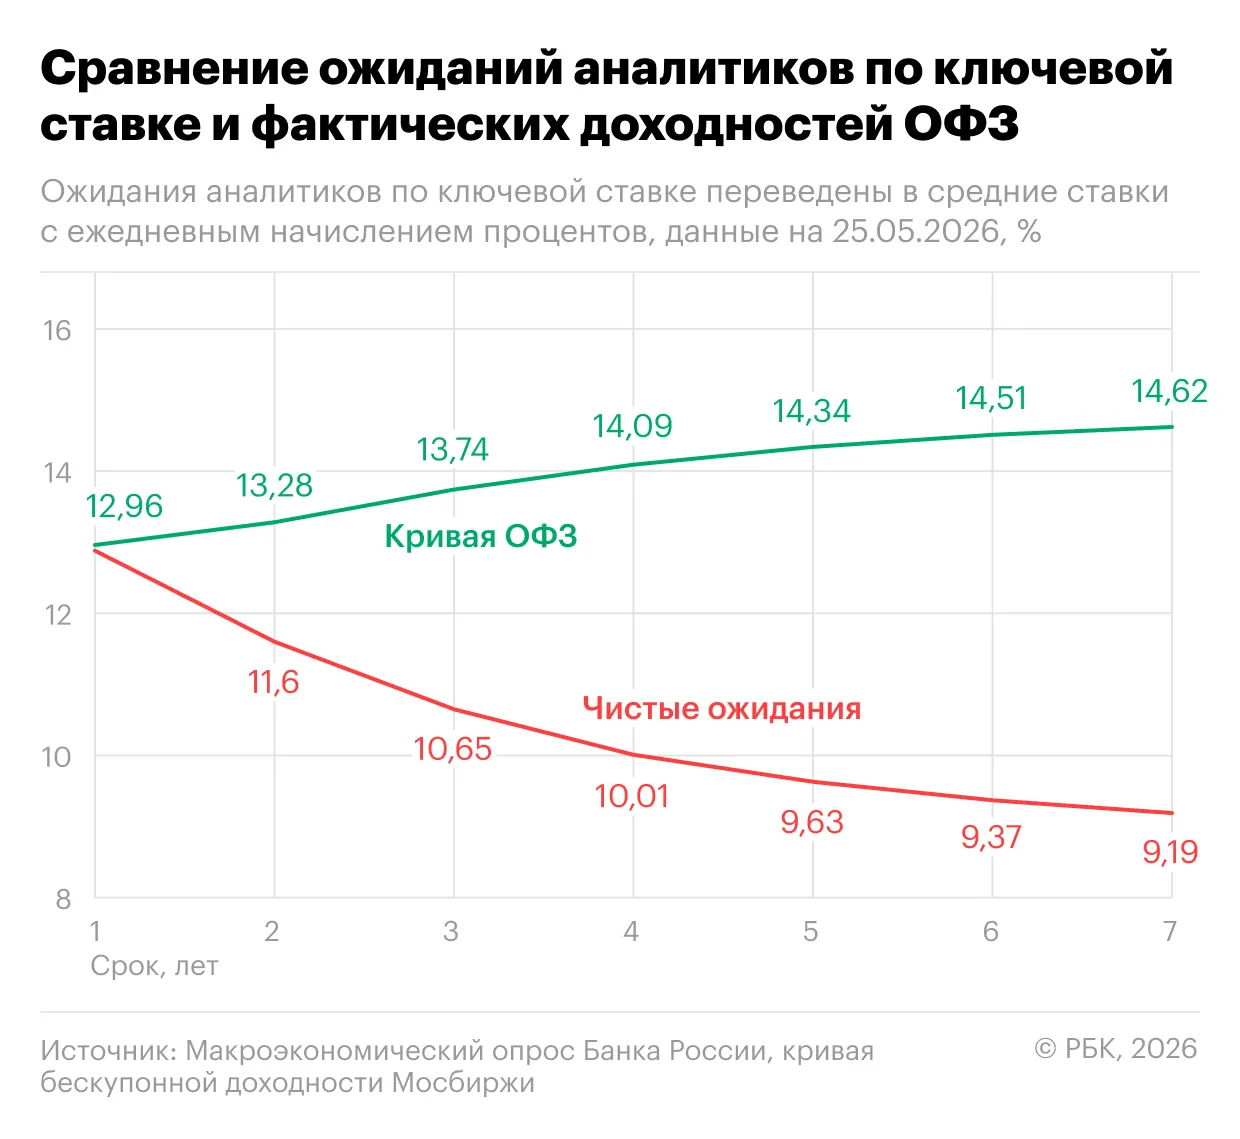
Пока рынок акций отвлекается на отдельные истории роста, в сегменте гособлигаций происходит нечто более фундаментальное. Доходности длинных ОФЗ поднялись до уровней, которые участники рынка называют исторически максимальными: по данным Банка России, бескупонная доходность гособлигаций со сроком погашения от пяти лет превысила 16,1% годовых. А на аукционе 28 октября Минфин разместил два выпуска со средневзвешенной доходностью выше 16,4%. При этом ключевая ставка - на паузе, и это главный...
30 июля 2026 года исполнился год с того момента, как я впервые пополнил брокерский счёт и купил первые акции. Тогда я перевёл 10 тыс. рублей и приобрёл 10 акций Сбербанка, одну акцию «Лукойла» и две «Роснефти». Забавно, что тогда акции Сбербанка торговались лотами по 10 штук — сейчас это кажется далёким прошлым.

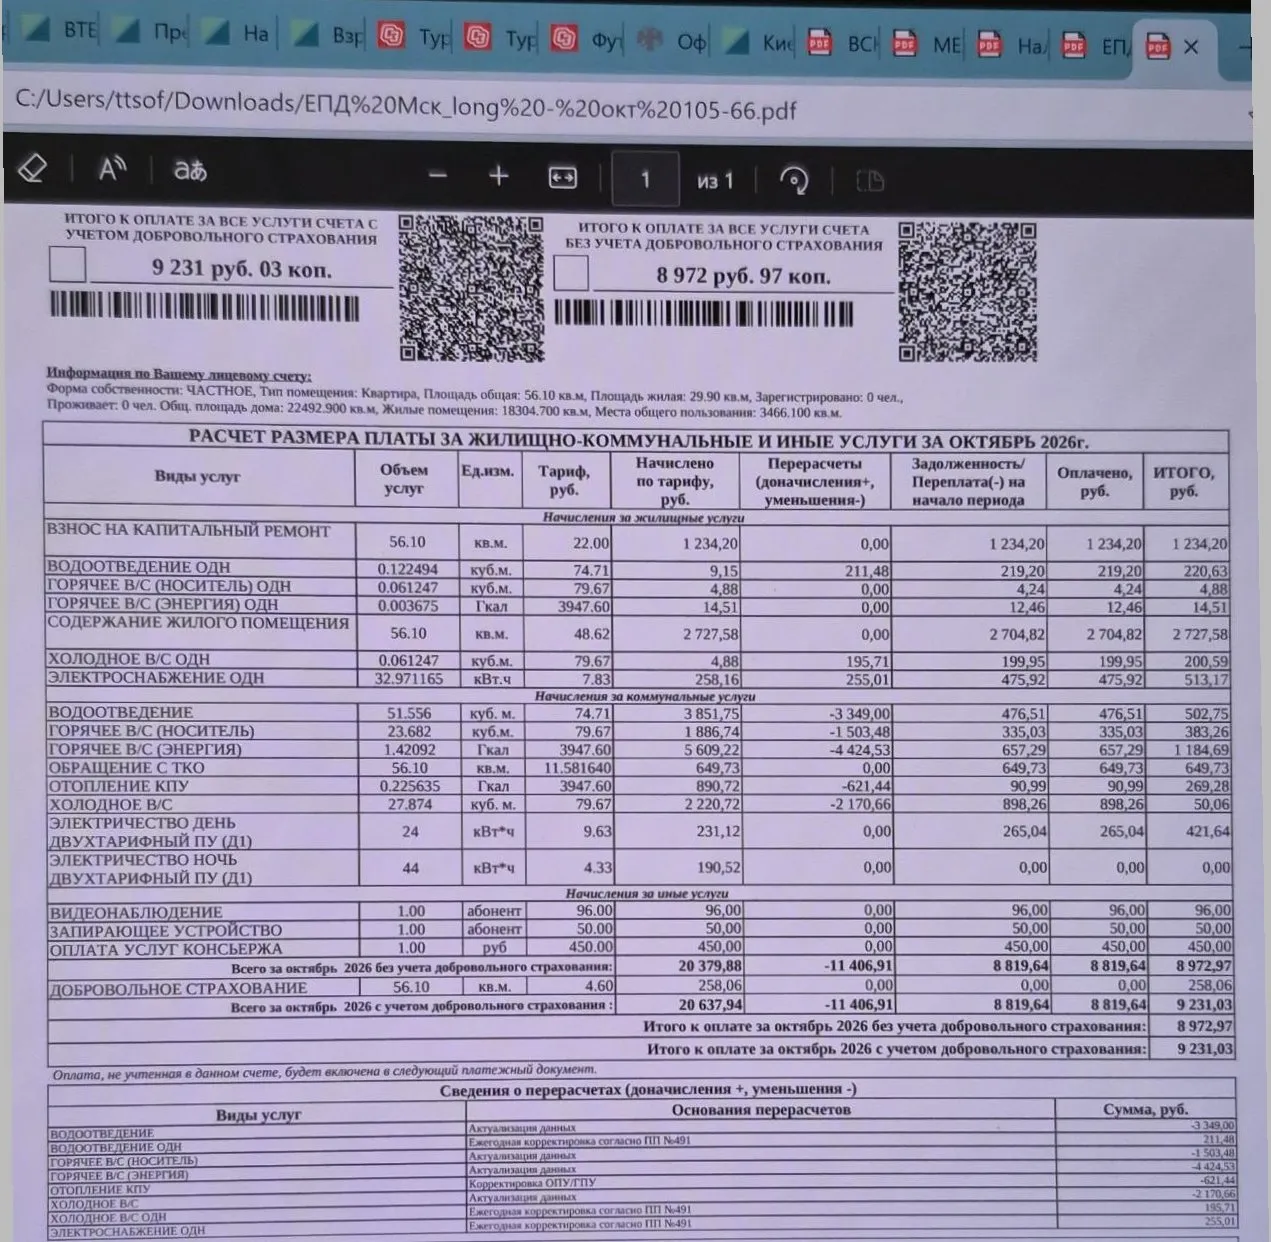
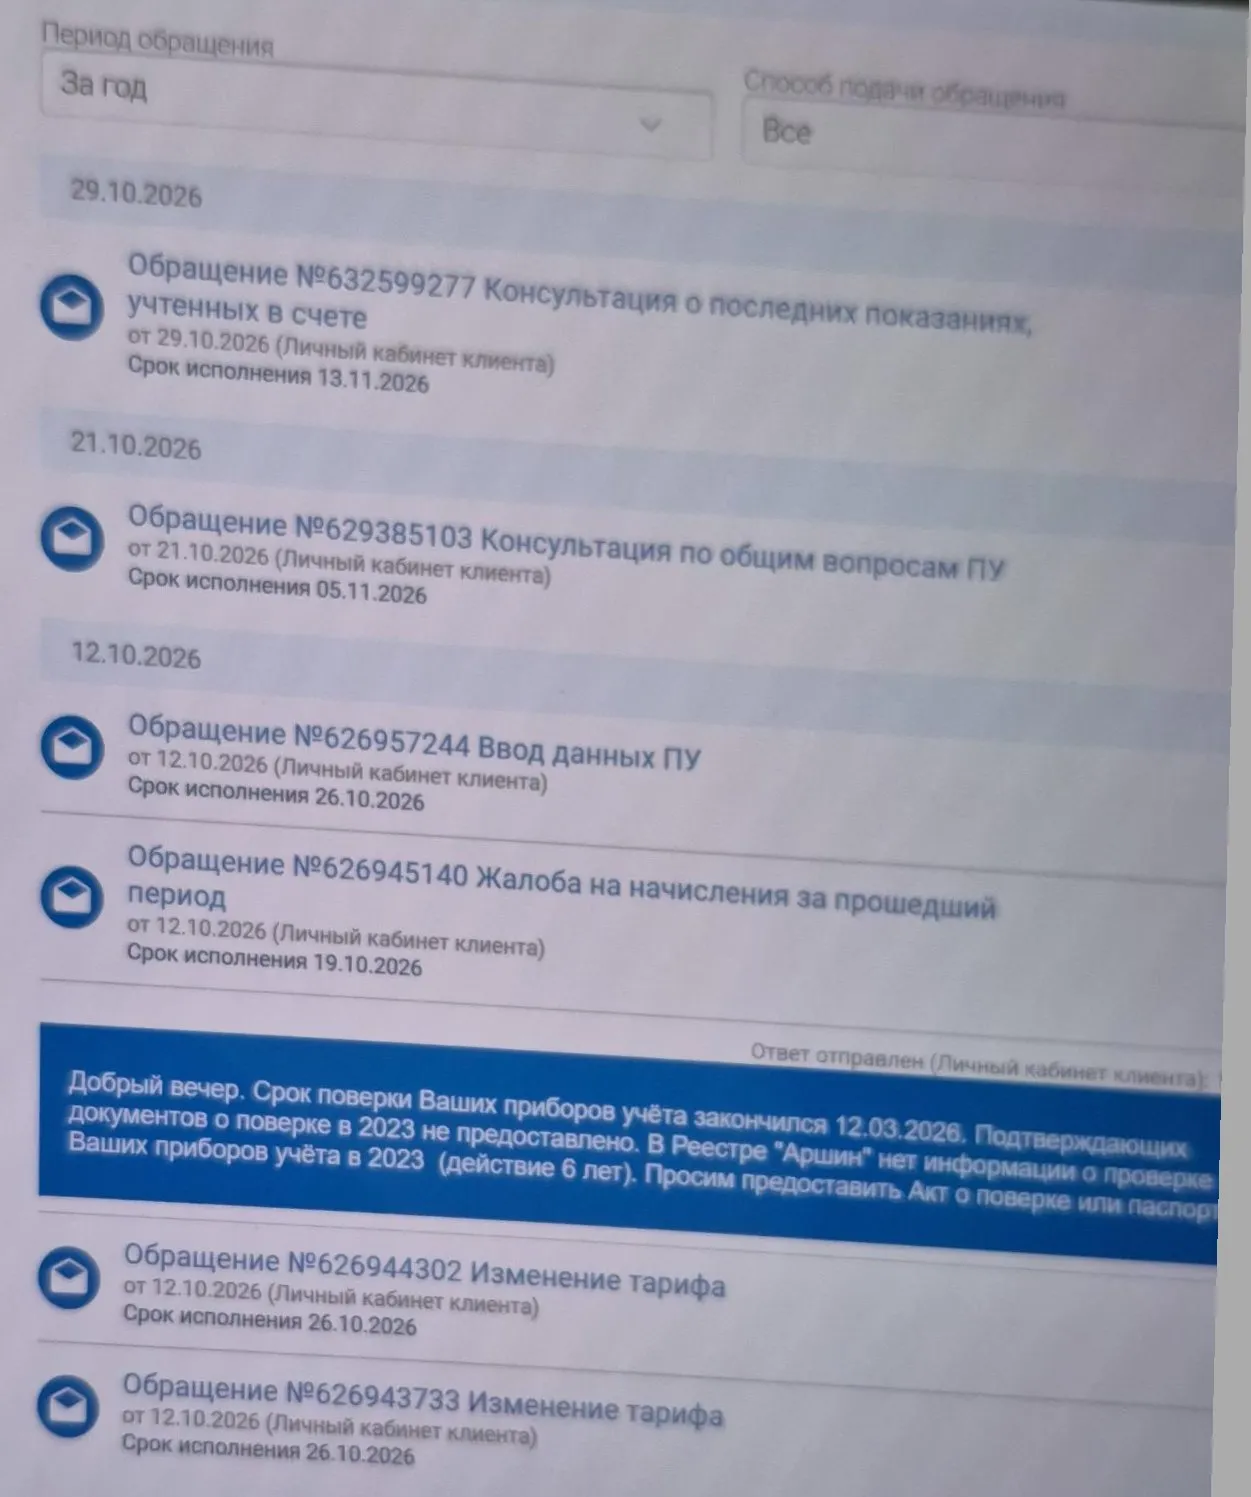
Я почти "наплевательски" относился к начислениям за ЖКХ. Считал, что мы бессильны))) в этой неравной схватке с монстром.
Делюсь опытом — может, кому-то пригодится.Живу в регионе, где плата за обращение с ТКО начисляется по нормативу на человека, а не по факту. Уехал на вахту на несколько месяцев дома не жил, мусор не производил, а квитанции приходили как обычно, за всех прописанных.Что сделал:1. Взял справку с работы. В бухгалтерии оформили документ, подтверждающий, что в указанный период я находился на вахте (с датами выезда и возвращения). Это и стало главным доказательством временного отсутствия.2. Написал...
Пригляделся внимательнее в таинственные)) строки последней квитанции и увидел повышенные коэффициенты на воду.
Пассивный доход — заработок, который не требует постоянных вложений сил и времени. Основные вложения — денежные — приходятся на старт, дальше остаётся следить за процессом. Отличие от активного: там человек зарабатывает деньги, здесь деньги работают на человека.

Пару лет назад ФНС с целью оздоровления населения дала возможность получить налоговый вычет,тем кто сдал нормы ГТО,я постоянно бегаю,поэтому сдача ГТО для меня-это просто удовольствие, причём я работаю на заводе,и если сдаёшь ГТО в команде, директор выписывает премию 3000₽.
Мне очень нравится банк ВТБ. У меня с ним давние связи - и вклады были (валютные в том числе), и накопительные счета, и пенсию через ВТБ получаю. Естественно, что и договор по ПДС я заключила через этот банк в декабре 2024 года - и вложила 36000 рублей