


Анна Усенко - инвестбанкир, независимый финансовый советник и коуч по финансам.
Помогает превратить отдельные решения о деньгах в понятную систему: определить финансовые цели, сформировать накопления и выстроить инвестиционный портфель с учётом жизненных планов, сроков и приемлемого риска. В работе объединяет финансовую экспертизу и понимание психологии: привычек, установок и эмоций, которые влияют на обращение с деньгами.
Автор статей о личных финансах и инвестициях, эксперт СМИ, в том числе РБК.
В рамках благотворительного фонда работает с детьми из детских домов, а в рамках государственного проекта «Профессия без границ» — со школьниками. Уделяет внимание финансовому просвещению и воспитанию финансовой культуры детей.
Образование
MBA РАНХиГС, юридическое образование в Саратовском государственном университете имени Н. Г. Чернышевского, специализация по управлению персоналом в РЭУ имени Г. В. Плеханова. Также имеет высшее образование по культурологии и психологии.
Квалификационные аттестаты ФСФР серий 1.0 и 5.0, сертификат НАУФОР. Член СРО «Национальная ассоциация специалистов финансового планирования» (НАСФП).
Темы для сессии вопросов и ответов
• Доход есть, а капитала нет
— почему? Как понять, что мешает превращать заработанное в накопления, и построить работающий финансовый план.
• Чего я хочу от своих денег? Как разобраться в собственных запросах, отделить личные цели от чужих ожиданий и определить финансовые приоритеты.
• Деньги для жизни, которую вы хотите. Как перевести желания — квартиру, образование детей, собственное дело или ранний выход на пенсию — в конкретные суммы и действия.
• Семейный бюджет без борьбы за контроль. Как договориться о расходах, личных деньгах и общих целях, сохраняя самостоятельность каждого.
• Договоры и договорённости в личной жизни и бизнесе. Как обозначать свои интересы, обсуждать взаимные обязательства и выстраивать отношения, в которых финансовые условия понятны всем участникам.
• Декрет без резкого снижения уровня жизни. Как заранее подготовить семейные финансы к периоду, когда доход одного из родителей сократится.
• Ребёнок и деньги. Когда давать карманные деньги, как обсуждать покупки и помогать ребёнку учиться выбирать, копить и отвечать за свои решения.
• От первой инвестиции до системы управления капиталом. Как собрать портфель, в котором предусмотрены повседневные расходы, доход, защита и рост.
• Высокая доходность — какая у неё цена? Как разбираться в рисках, комиссиях и ограничениях, которые могут скрываться за привлекательным предложением.
• Кому доверить свои деньги? Как выбирать брокера, управляющего и финансового советника и понимать, за что вы платите.
• Почему мы принимаем невыгодные финансовые решения? Как страх потерь, азарт и чужие истории успеха влияют на инвестиции.
• Структурирование капитала — как управлять всем, что уже есть? Как связать личные и бизнес-активы в единую систему, учитывать налоги и разные юрисдикции. Какую роль могут играть личный фонд, закрытый паевой инвестиционный фонд (ЗПИФ), специализированное финансовое общество (СФО) и цифровые финансовые активы (ЦФА), какие задачи и ограничения обсуждать с профильными специалистами.
• Капитал семьи и передача наследства. Как заранее договориться о принадлежности активов и преемственности управления. Какое место в этом занимают брачный договор, завещание и личный фонд.
• Благотворительность как часть личного финансового плана. Как помогать регулярно, выбирать посильный объём поддержки и сохранять устойчивость собственного бюджета.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Заря цифровизации, скорость интернет соединения возросла с килобайт до мегабайтт, диалаповсий факс-модем на телефонной линии убрали, заменив на роутер вай –фай. И началось: электронное правительство, к чиновникам можно обратиться, не сходя с уютного компьютерного креста. У меня была простая, как мне казалось, бытовая проблема, а именно: установка газового счётчика на магистраль, питающую газом (тогда сжиженным) плиту и водонагревательную колонку. Я за это благо цивилизации платил по...

Пост хорош. А картинки загляденье!😂😂
Преступники постоянно изобретают новые схемы, но защита строится не на знании каждой из них, а на нескольких системных инструментах.
Самозапрет на кредиты. В кредитной истории ставится отметка о запрете банкам и МФО выдавать кредиты и займы на ваше имя. Подключить и снять запрет можно бесплатно через Госуслуги или МФЦ сколько угодно раз. Запретить можно все кредиты или отдельные виды — например, только займы в МФО или кредиты по онлайн-заявкам. Самозапрет не распространяется на ипотеку, кредиты...
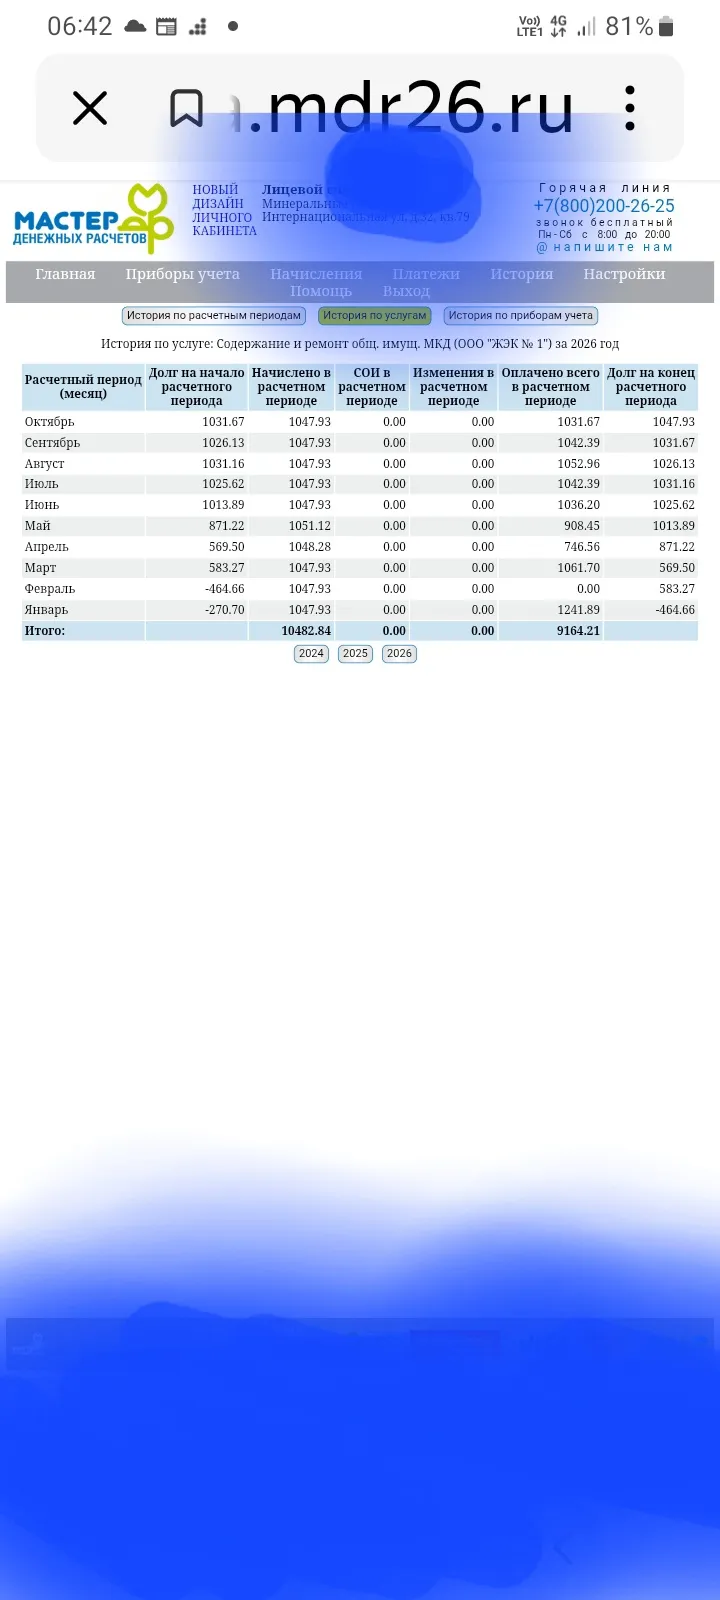
В данном посте , я хочу поделится с читателями Площадки Диалог банки ру. информацией платежей и работ по своему анализу по капитальному ремонту . Тема эта касается всех , кто проживает в МКД. Итак , обратил внимание , на существенное отличие, по сумме в квитанциях по оплате за коммунальную услугу ,, Капитальный ремонт,, в квитанциях по двум моим квартирам , в разных домах. По...

Многие уезжают по ВНЖ и оставляют в российском банке вклад: на всякий случай, для родителей или просто потому, что ставка показалась выгодной. Вопрос, который всплывает через полгода, обычно один и тот же: что теперь с налогом на проценты. Собрала то, что сама проверяю, когда разбираю финансы перед переездом и после него.
Перед отъездом многие оставляют в России все счета «на всякий случай»: зарплатный, старый вклад, карту, которой давно не пользуются, счёт, куда когда-то приходила аренда. Кажется, что лишний счёт никому не мешает. На практике именно забытые продукты чаще всего приносят сюрпризы после получения ВНЖ. Я регулярно разбираю это с клиентами и хочу коротко объяснить, что стоит закрыть, а что лучше оставить.
Деньги одинаковы, как ни плати. Но ощущения от траты - разные. Один и тот же человек, покупая один и тот же товар, может потратить больше, если платит телефоном, и меньше, если достаёт наличные. Разница не в сумме на счету, а в том, насколько сильно чувствуется момент расставания с деньгами. У каждого способа оплаты здесь своя механика.

В октябре 2026 года Сбербанк изменил регламент начисления доходности по накопительным счетам. Данная инициатива стала прямым ответом на агрессивную конкурентную среду и необходимость сохранения лояльности состоятельной аудитории.

Российские банки внедряют жесткие многоуровневые барьеры, которые могут полностью заблокировать пенсионерам доступ к собственным сбережениям в виде наличных денег.


С наступлением 1 января 2027 года российская система здравоохранения и социального обеспечения перейдет на принципиально новый этап взаимодействия с гражданами преклонного возраста.

Повреждение банкноты или монеты не означает автоматической утраты платёжеспособности. Есть три варианта: повреждение несильное — деньги принимают в магазинах и банках; значительное — ими нельзя расплатиться, но можно обменять в банке; сильное — нельзя ни расплатиться, ни обменять.
Банкноты. Загрязнения и потёртости — самая распространённая причина изъятия из обращения; если изображения просматриваются, купюру принимают в магазине, при серьёзных пятнах — обменивают в банке. Срок жизни зависит от...