


Недельная дефляция: почему падение цен не отменяет высокой инфляции
В первую неделю ноября 2026 года Росстат зафиксировал неожиданное явление - потребительские цены снизились на 0,04%. Для рынка, привыкшего к разговорам об ускорении инфляции, это звучит почти как хорошая новость. Но за общей цифрой скрывается картина, которая не позволяет расслабиться. Бензин подешевел на 2,04%, а огурцы и помидоры подорожали на 6,2% и 4,1% соответственно. То есть дефляция есть, но она очень неравномерная. И для вкладчиков, и для держателей облигаций это создаёт непростую дилемму.

Что тянуло индекс вниз и что - вверх
- Бензин стал главным драйвером снижения. Минус 2,04% за неделю - это заметное движение для одного из самых чувствительных для потребителя товаров. Снижение цен на топливо традиционно оказывает давление на общий индекс потребительских цен, поскольку бензин влияет на стоимость перевозок и, соответственно, на широкий спектр товаров.
- Овощи, наоборот, пошли вверх. Огурцы и помидоры прибавили более 4-6% за неделю. Это сезонный фактор, но он показывает, что дефляция не является повсеместной. Одни категории тянут индекс вниз, другие - вверх. Итоговая цифра в минус 0,04% - это результат борьбы этих разнонаправленных сил, а не общего охлаждения экономики.
Почему облигации не отреагировали
- Индекс цен ОФЗ (RGBI) в пятницу составлял 111,88 пункта, потеряв 0,05% за день. Казалось бы, дефляция должна поддерживать облигации: чем ниже инфляция, тем выше реальная доходность бумаг с фиксированным купоном. Но рынок уже знал о недельной дефляции к субботнему закрытию, и пятничное движение нельзя считать реакцией на публикацию. То есть новость не стала драйвером для долгового рынка. Инвесторы смотрят не на одну неделю, а на тренд.
- Ключевая ставка остаётся на уровне 14%. Это главный фактор для облигаций. Пока регулятор не видит устойчивого замедления инфляции, он не будет снижать ставку. А значит, и доходности по бумагам с фиксированным купоном не будут падать так быстро, как хотелось бы их держателям.
Что это значит для тех, кто хранит деньги
Снижение цен на бензин - это позитив для потребителей, но не для ставок по вкладам. Банки ориентируются на ключевую ставку и на инфляционные ожидания. Одна неделя дефляции не изменит их политику. Ставки по вкладам остаются высокими, но тренд на их снижение может возобновиться только тогда, когда инфляция покажет устойчивое замедление, а не разовое падение за счёт топлива. Для тех, кто держит деньги на накопительных счетах, ситуация остаётся комфортной. Ставки по-прежнему позволяют получать доход выше инфляции, даже с учётом её текущего уровня. Но рассчитывать на дальнейший рост доходности не стоит: рынок ждёт сигналов от регулятора, а не от недельной статистики.
Что важно не упустить
Недельная дефляция - это не разворот тренда. Это скорее технический эпизод, вызванный снижением цен на топливо и сезонными колебаниями в овощах. Годовая инфляция остаётся высокой, и цели по её возвращению к 4% пока не достигнуты.
Рынок смотрит на тренд, а не на отдельные цифры. Инвесторы и банки будут ждать нескольких недель или месяцев устойчивого замедления роста цен, прежде чем пересматривать свои ожидания по ставкам.
Для долгосрочных решений важнее общая картина. Если есть цель сохранить деньги и получить доход, стоит ориентироваться на реальную доходность (ставка минус инфляция), а не на отдельные недельные всплески или падения. Текущая ситуация с вкладами и накопительными счетами остаётся рабочей, но требует внимания к тому, что будет с инфляцией в ближайшие месяцы.
Финал: одна неделя не меняет стратегию
Недельная дефляция - это интересный сигнал, но не повод для эйфории. Цены на бензин упали, овощи выросли, а итоговая цифра ушла в минус. Для рынка это означает, что инфляционная картина остаётся неоднородной. Для вкладчиков и инвесторов - что ставки пока не будут снижаться быстро.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Прошедшая неделя на российском фондовом рынке выдалась нервной. Индекс Мосбиржи в какой-то момент падал более чем на 4%, опускаясь до отметки 2417 пунктов. К концу недели удалось отскочить, и IMOEX закрылся на 2481,5 пункта. Но ключевой уровень 2500 так и остался непокорённым. Рынок балансирует между внешним давлением и внутренними ожиданиями - и это балансирование хорошо видно по тому, что происходило с отдельными секторами и бумагами.

Каждый год перед праздниками банки начинают предлагать сезонные вклады с повышенными ставками. В этом году эта волна только набирает обороты. По данным на начало ноября, такие предложения есть лишь у двух банков, но ближе к декабрю их число может вырасти до полутора-двух десятков, как это было в прошлом году. Ставки по ним достигают 13,6-14% годовых, что заметно выше среднего уровня по рынку. Но за привлекательной цифрой скрываются условия, которые стоит изучить до того, как нести деньги в банк.
Условная ипотека: 6 млн рублей на 30 лет, равные платежи, ставка 18%. Платёж — 90 425 рублей. Из первого платежа на основной долг уходит 425 рублей, остальные 90 000 банк забирает процентами. За первый год заёмщик отдаёт больше миллиона, а долг уменьшается на 5 544 рубля.
Проценты начисляются на остаток долга: в начале остаток почти равен всему кредиту, и проценты съедают почти весь платёж. Досрочный платёж целиком идёт в тело, и с этих денег банк больше не начислит процентов. При 18% каждые...
Внук проводит время по выходным со мной.
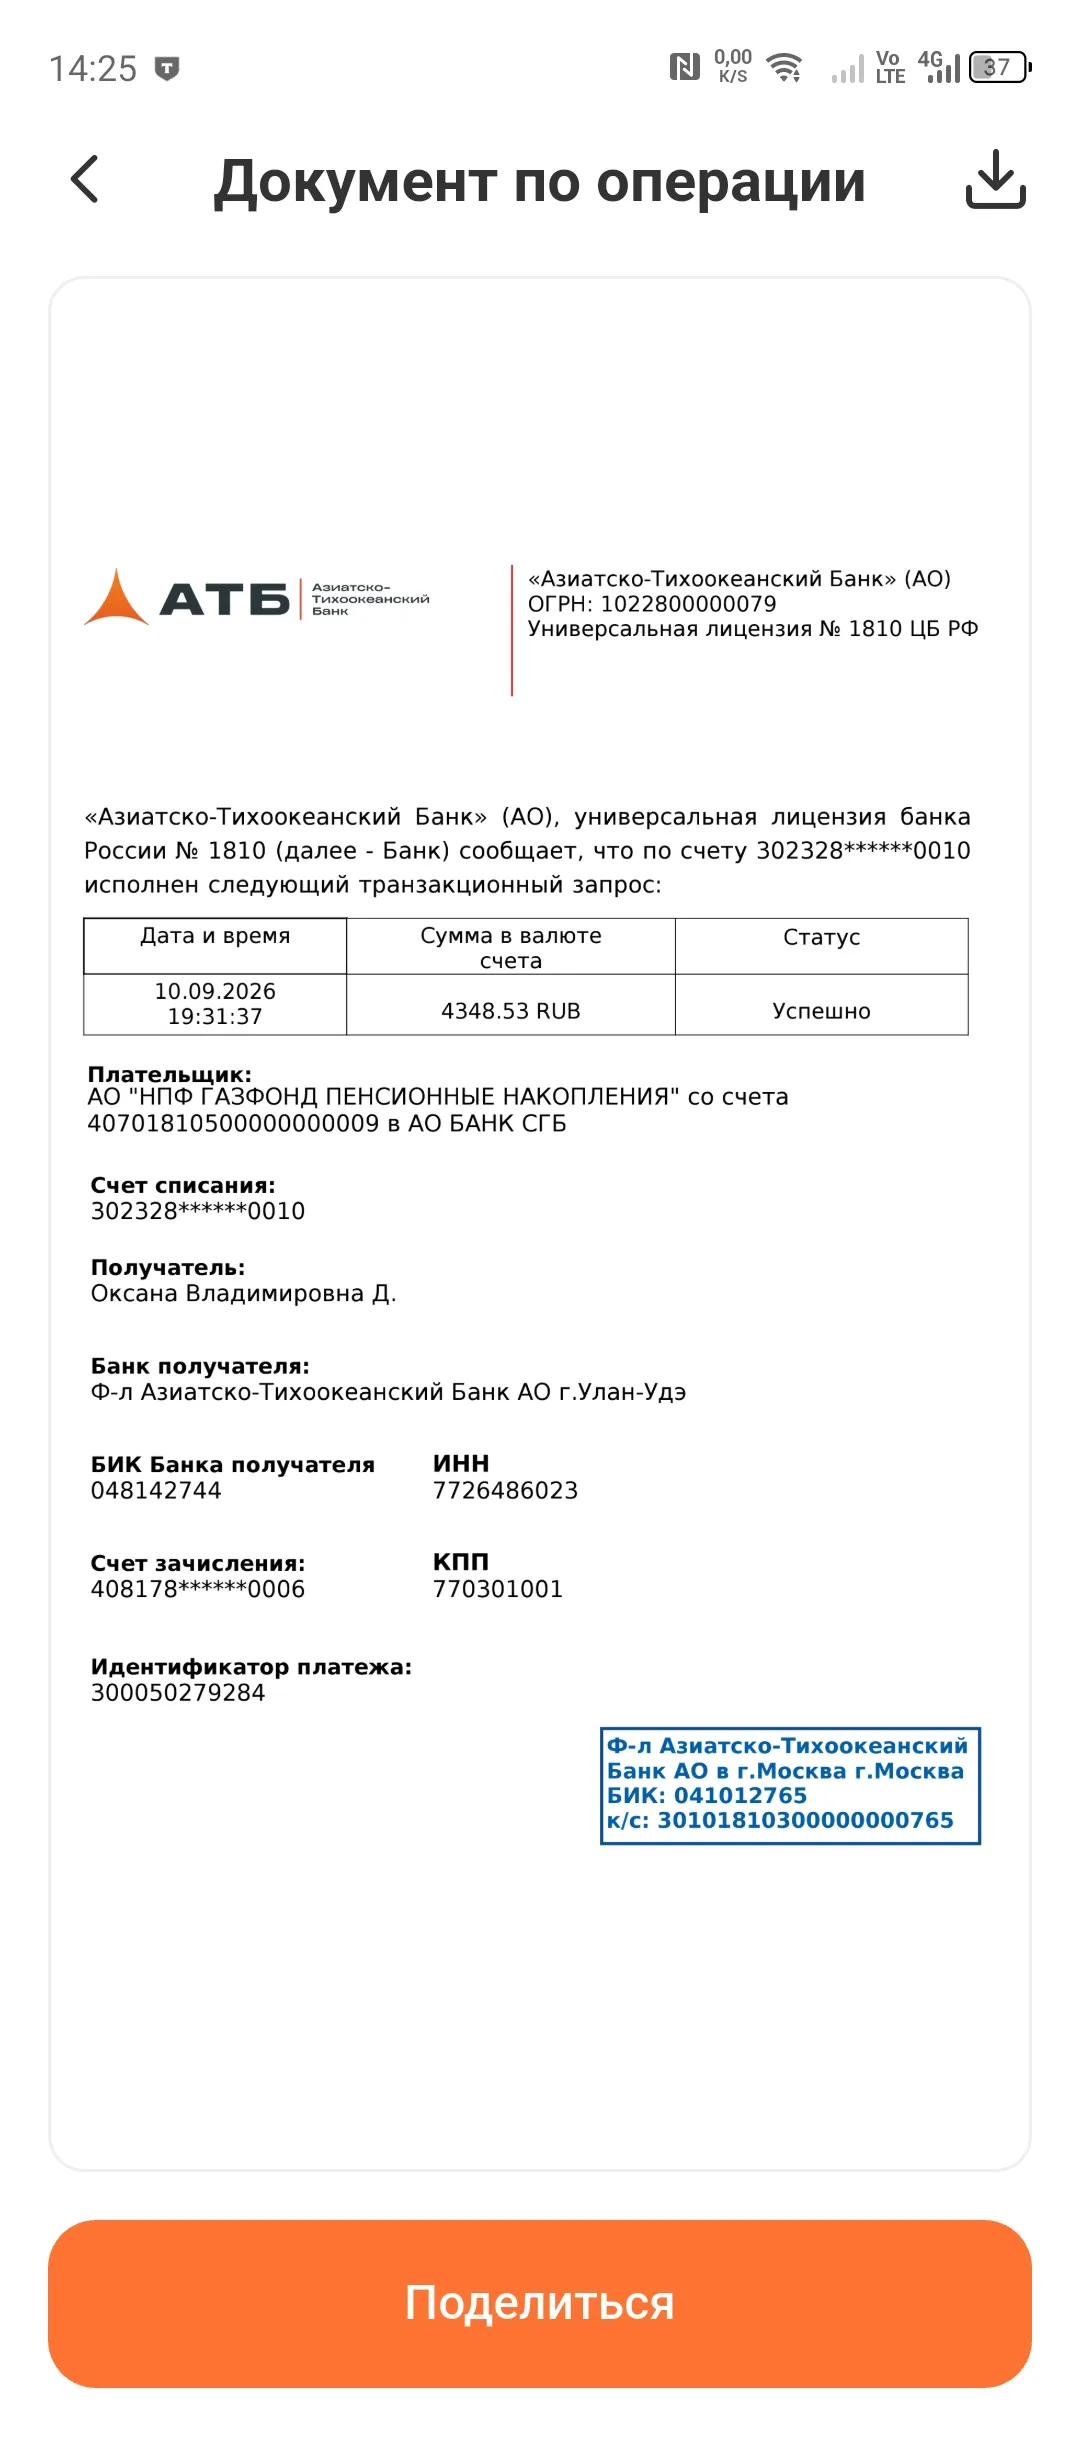
Здравствуйте. Хочу поделиться своим опытом про накопления со софинансированием государства. Ещё в 2010 году я участвовала в софинансировании пенсии. Тогда надо было вносить 12 тысяч в год и государство софинансировало тоже 12 тысяч в год. Программа длилась 10 лет и многие к этому относились с опаской. На сейчас я уже работающий пенсионер с 7-летним стажем. Мне 57 лет, на досрочную пенсию я вышла в 50 лет (после 25 лет педагогического стажа). Я дополнительные выплаты от АО НПФ Газфонд...
Дочку то зачем уболтали...? 🥺
За сорок лет или шах умрёт, или ишак умрёт... 😂
С 9 ноября 2026 года Минфин меняет параметры операций по бюджетному правилу. Ведомство увеличивает ежедневный объём покупки иностранной валюты и золота до 15,6 миллиарда рублей. Раньше показатель составлял 12,7 миллиарда в день. Для рынка это не просто техническая корректировка, а сигнал о том, как государство управляет нефтегазовыми доходами и что это значит для рубля.

7 ноября 2026 года в финансовом сообществе активно обсуждают накопленные в банковском секторе риски. Слово «бомба» здесь используют не ради драматизма - за ним стоит конкретная цифра: на балансах российских банков скопился внушительный объём проблемных кредитов, часть которых пока не отражена в отчётности в полном объёме. По данным Банка России, на начало сентября 2026 года объём проблемных кредитов достиг 13,3 триллиона рублей - это почти 13 % всего корпоративного кредитного портфеля.
Долгое время лицо ипотечного рынка определяли льготные программы - семейная, IT, дальневосточная. Они давали ставки, которые казались почти нереальными на фоне рыночных условий, и именно они задавали тон всему сегменту. Но в октябре этого года произошёл перелом: впервые более чем за два года доля рыночной ипотеки в выдачах крупнейших банков превысила 50%. Это не всплеск и не случайность - это прямое следствие изменений, стартовавших в начале осени. Рынок перестроился, и теперь рыночные...

Банк России анонсировал пакет изменений, которые заработают в первом квартале 2027 года. Они коснутся и тех, кто только собирается взять кредит, и тех, кто уже выплачивает ипотеку. Реформа затронет три ключевые зоны: подтверждение дохода, реструктуризацию и рискованные ипотечные схемы.
Хочу рассказать, как у меня проходит первый платёж по кредиту в Т-Банке. Может, кто-то сталкивался с похожей ситуацией.