Как материнский капитал "съел" большую часть налогового вычета: личный опыт
Хочу поделиться с вами историей о том, как мы столкнулись с неожиданными сложностями при оформлении имущественного налогового вычета за квартиру, купленную в ипотеку. Надеюсь, мой опыт поможет избежать подобных ошибок.
Семь лет назад моя дочь приобрела квартиру в нашем же доме, всего в соседнем подъезде. Стоимость жилья тогда составила 2 миллиона рублей. Ежегодно мы успешно оформляли имущественный вычет, но процесс был довольно трудоемким: я рассчитывала все в специальной программе, распечатывала документы, а дочь относила их в налоговую и стояла в очереди.
К счастью, сейчас оформить вычет стало гораздо проще – через личный кабинет налогоплательщика. В прошлом году мы, как обычно, подали декларацию, ожидая возврата около 65 000 рублей. Однако, неожиданно раздался звонок из налоговой службы. Оказалось, что дочь использовала материнский капитал для погашения части ипотечного долга, но мы не учли этот факт в декларации. А ведь использование маткапитала напрямую уменьшает ту часть стоимости жилья, с которой можно получить вычет. Пришлось срочно корректировать декларацию. В итоге сумма к возврату сократилась до скромных 8 000 рублей.
Знаете ли вы об этой тонкости? Давайте разберемся подробнее в особенностях налоговых вычетов при покупке жилья в ипотеку.
Какие налоговые вычеты доступны при покупке квартиры в ипотеку?
При покупке квартиры в ипотеку вы можете претендовать на два основных вида налоговых вычетов:
- Имущественный вычет: Предоставляется за саму покупку жилья.
- Вычет за уплаченные проценты по ипотеке: Возвращается часть уплаченных процентов по кредиту.
Размеры вычетов
При ставке НДФЛ 13% максимальные суммы к возврату составляют:
- Имущественный вычет: До 260 000 рублей (13% от 2 млн рублей). Если при покупке первой квартиры вычет был меньше установленного лимита, остаток можно получить при покупке следующего жилья.
- Вычет по процентам: До 390 000 рублей (13% от 3 млн рублей). Этот вычет предоставляется только по одному объекту недвижимости, и неиспользованный остаток нельзя перенести на другую ипотеку.
Важный момент: Если квартира куплена в браке, и оба супруга официально трудоустроены и платят НДФЛ, каждый из них может получить свой вычет, что существенно увеличивает общую сумму возврата.
Список необходимых документов
Для оформления вычета обычно требуются:
- Выписка из ЕГРН.
- Договор купли-продажи или ДДУ (договор долевого участия).
- Акт приема-передачи (для новостройки).
- Платежные документы (чеки, квитанции, банковские выписки).
- Справка 2-НДФЛ (или справка о доходах и суммах налога физического лица).
- Кредитный договор и справка из банка об уплаченных процентах.
- Свидетельство о браке (если вычет распределяется между супругами).
- Заявление о распределении вычета (если вычет получают оба супруга).
*(В первый год мы приложили полный пакет документов. В последние годы, пользуясь личным кабинетом, я загружала только справку от банка об уплаченных процентах. Важно помнить, что вычет можно получить только один раз по каждому виду вычета. Если оба супруга уже воспользовались вычетом при покупке другой квартиры, то при покупке следующего жилья они уже не смогут получить его повторно.)
Особенности вычета при использовании материнского капитала
Главное правило, которое мы упустили: налоговый вычет рассчитывается только от ваших личных расходов. Государственные субсидии, к которым относится материнский капитал, не участвуют в расчете суммы, с которой можно получить возврат налога.
Как это работает на практике:
Предположим, стоимость квартиры составила 2 миллиона рублей. Вы использовали материнский капитал в размере 500 000 рублей для погашения части ипотеки. Это означает, что сумма, с которой вы можете получить имущественный вычет, уменьшается на сумму маткапитала.
- Стоимость жилья для вычета: 2 000 000 руб. (общая стоимость) - 500 000 руб. (маткапитал) = 1 500 000 руб.
- Максимальный вычет: 13% от 1 500 000 руб. = 195 000 руб.
В нашем случае, когда мы не учли использование материнского капитала, налоговая служба пересчитала вычет, исходя из фактических личных расходов, что и привело к значительному уменьшению суммы возврата.
Вывод: что делать, если вы уже использовали материнский капитал?
- Корректируйте декларацию: Если вы обнаружили, что не учли использование маткапитала, необходимо подать уточненную налоговую декларацию.
- Будьте внимательны при заполнении: При подаче декларации через личный кабинет налогоплательщика внимательно заполняйте все поля, указывая суммы, которые были оплачены именно вашими личными средствами.
- Консультируйтесь: В случае сомнений не стесняйтесь обращаться за консультацией в налоговую службу или к налоговым консультантам.
Надеюсь, мой опыт поможет вам избежать подобных неприятностей и получить максимальный налоговый вычет!

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


Когда готовишь документы на ВНЖ, о платежах думаешь в последнюю очередь. Кажется, что заплатить пошлину проще всего. На практике именно на оплате многие теряют время: платёж не прошёл, квитанцию не приняли, деньги ушли не на тот счёт. Собрала то, что сама проверяю перед каждой подачей и продлением.
Перед переездом многие решают взять часть сбережений наличными. Логика понятная: счёт в новой стране ещё не открыт, переводы идут долго, а пачка купюр в чемодане кажется самым надёжным вариантом. Проблемы обычно начинаются позже, когда эти деньги нужно положить в местный банк. Я часто вижу, как люди спокойно провозят наличные, а потом неделями не могут объяснить банку, откуда они взялись. Расскажу, на что смотреть заранее.
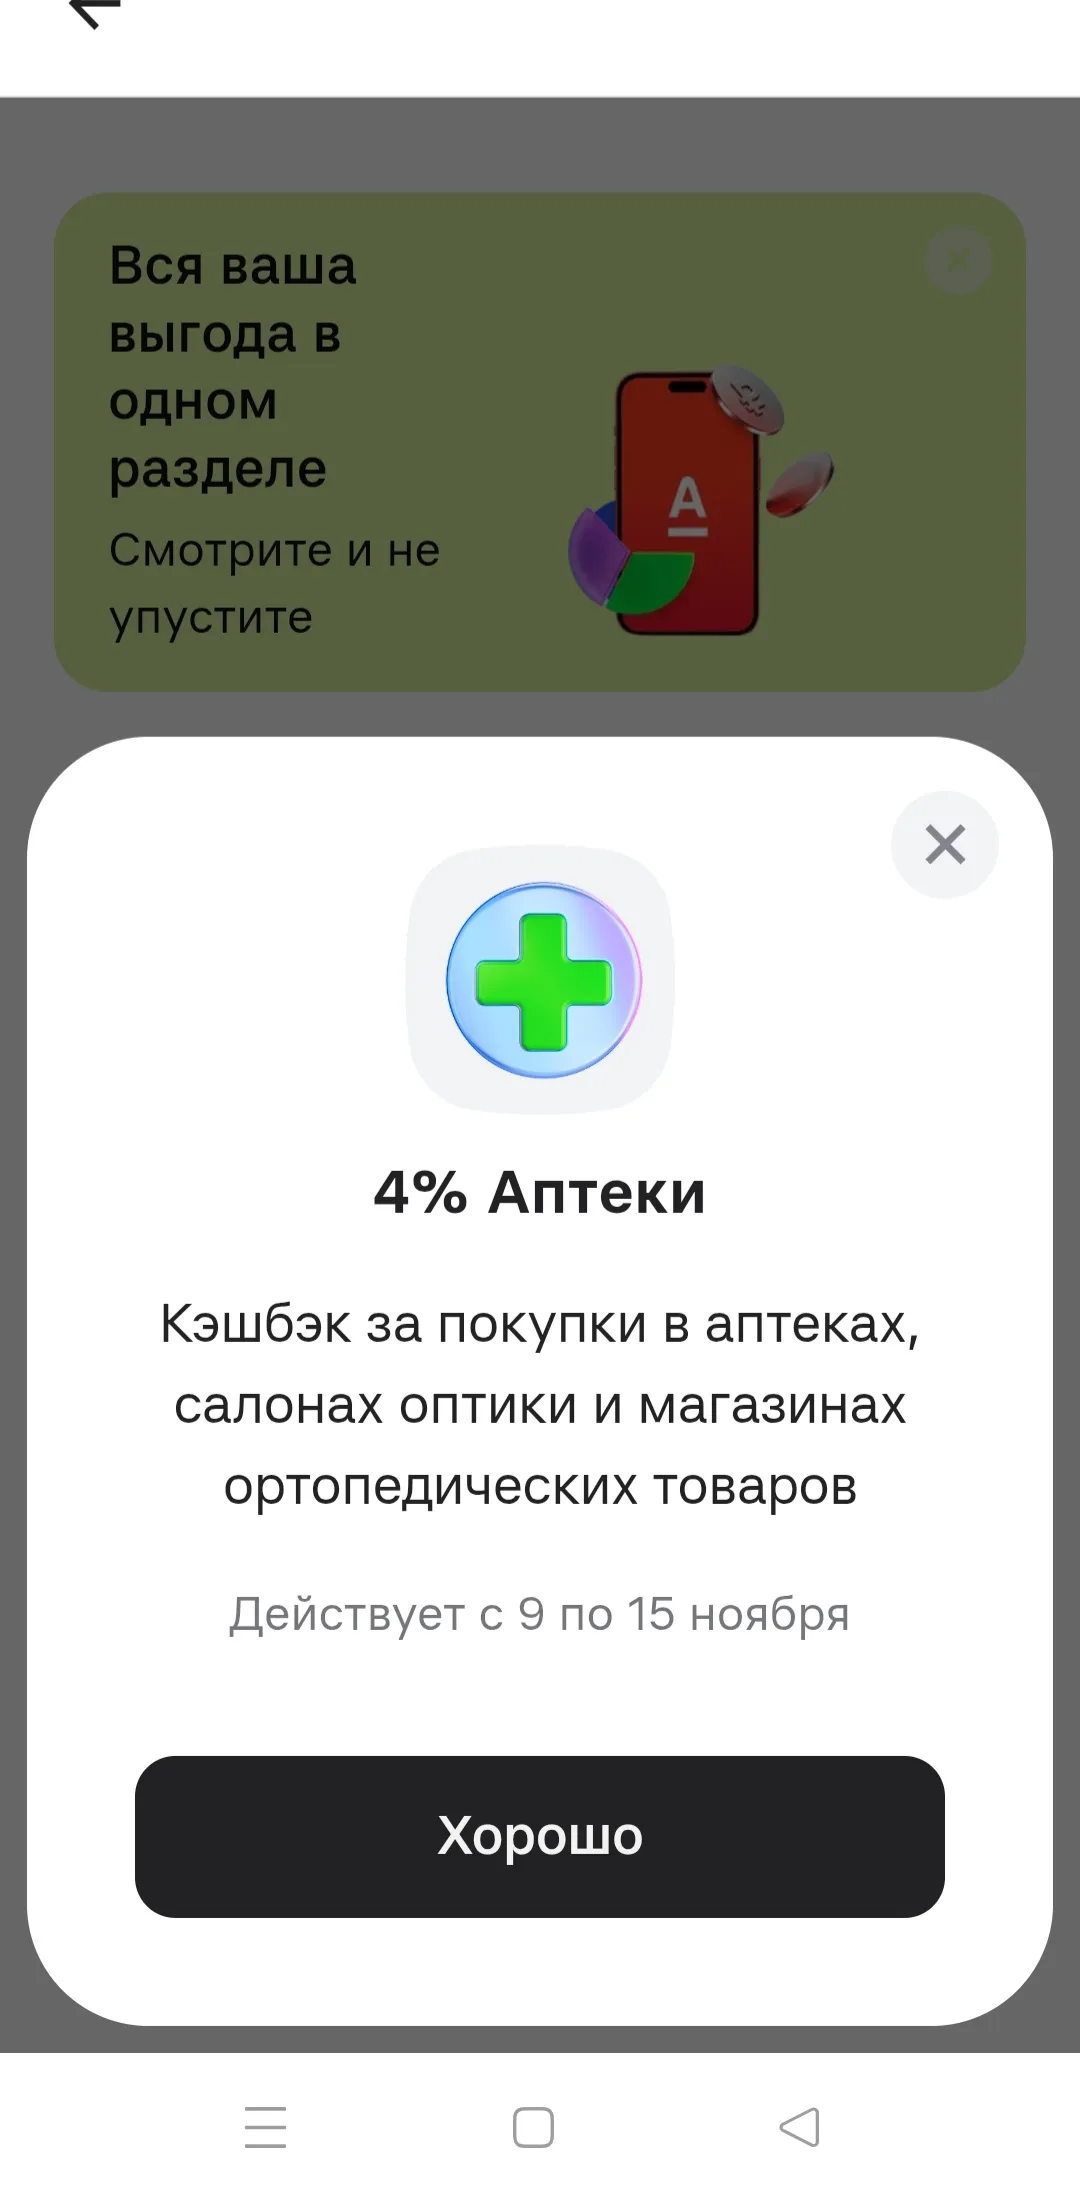
Сегодня увидела в приложении ещё плюс одну категорию кэшбэка с 4% на выбор, наверное в честь черной пятницы ( с 9 по 15 ноября). Можно было выбрать из четырёх предложенных: фастфуд, транспорт, аптеки и афиша.
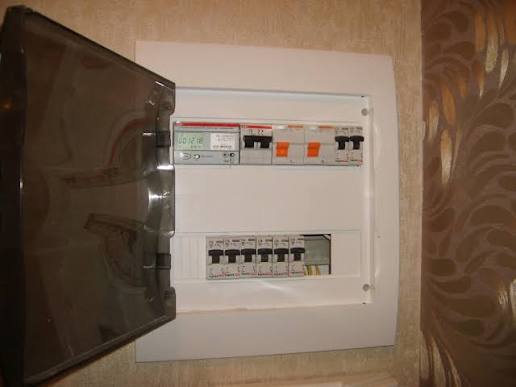
Я решил разобраться в механике двухтарифного учета (день/ночь). Система устроена так:
Не знаю, как в других регионах, но у нас всё чаще замечаю одну и ту же историю. Люди работают, получают зарплату, но денег почему-то постоянно не хватает.

С каждым годом у среднего человека становится всё больше подписок. Музыка, кино, облачное хранилище, доставка, фитнес, приложения для медитации. Каждая по отдельности стоит недорого, но вместе они могут незаметно съедать несколько тысяч рублей в месяц. И самое неприятное - часть этих подписок оформлена давно, забыта, но продолжает списываться с карты. В 2026 году банки начали решать эту проблему на уровне приложений.
Я сейчас всегда подаю документы на перерасчет по ЖКХ, если есть за что, потому что услуги с каждым годом всё дороже и дороже, поэтому приходится как то экономить. Чтобы незаморчиваться с перерасчетом по воде, электроэнергии (ну на что есть счётчики) я когда уезжаю, а бывает на несколько месяцев, то просто подаю каждый раз одни и те же цифры показаний, чтобы расход был всегда 0, это надо для того, чтобы за время отсутствия моего не делали начисления по нормативу ( или по среднему), а тем более...
В России предложение заключить брачный договор до сих пор нередко воспринимается почти как оскорбление. Звучат фразы: «Ты мне не доверяешь?», «Мы ещё не поженились, а ты уже о разводе думаешь?», «Если любишь, всё должно быть общим». При этом ипотеку на 30 лет люди оформляют осознанно, а договориться о том, кому достанется квартира при разводе, считается меркантильностью.
Однажды нас затопили. 🤦♂️ Не сильно, но вода прямо лилась по стене туалета из вентиляционного отверстия, и капала в прихожей с потолка по люстре, и на пол. Люстра "искрила" и периодически гасла и включалась самопроизвольно. Дверь в туалет перестала закрываться, обои в коридоре слегка отклеились, на потолке в большой комнате и в прихожей образовались мокрые пятна, в комнате тоже кое-где отстали от стен обои.
Хочу рассказать, как я случайно обнаружил, что переплачиваю за коммуналку, и заставил управляющую компанию сделать перерасчёт. История простая, но, судя по разговорам с соседями, с такой ситуацией сталкиваются многие.